GAP Auto-Debit Akaun Pelaburan Emas

Apa itu GAP auto-debit Akaun Pelaburan Emas?

Pertama sekali untuk makluman sahabat sekalian, GAP adalah singkatan bagi nama Gold Accumulation Program bagi akaun pelaburan emas di Public Gold.

Auto-debit pula bermakna potongan bulanan duit daripada akaun bank sahabat sekalian secara automatik ke dalam akaun pelaburan emas GAP.

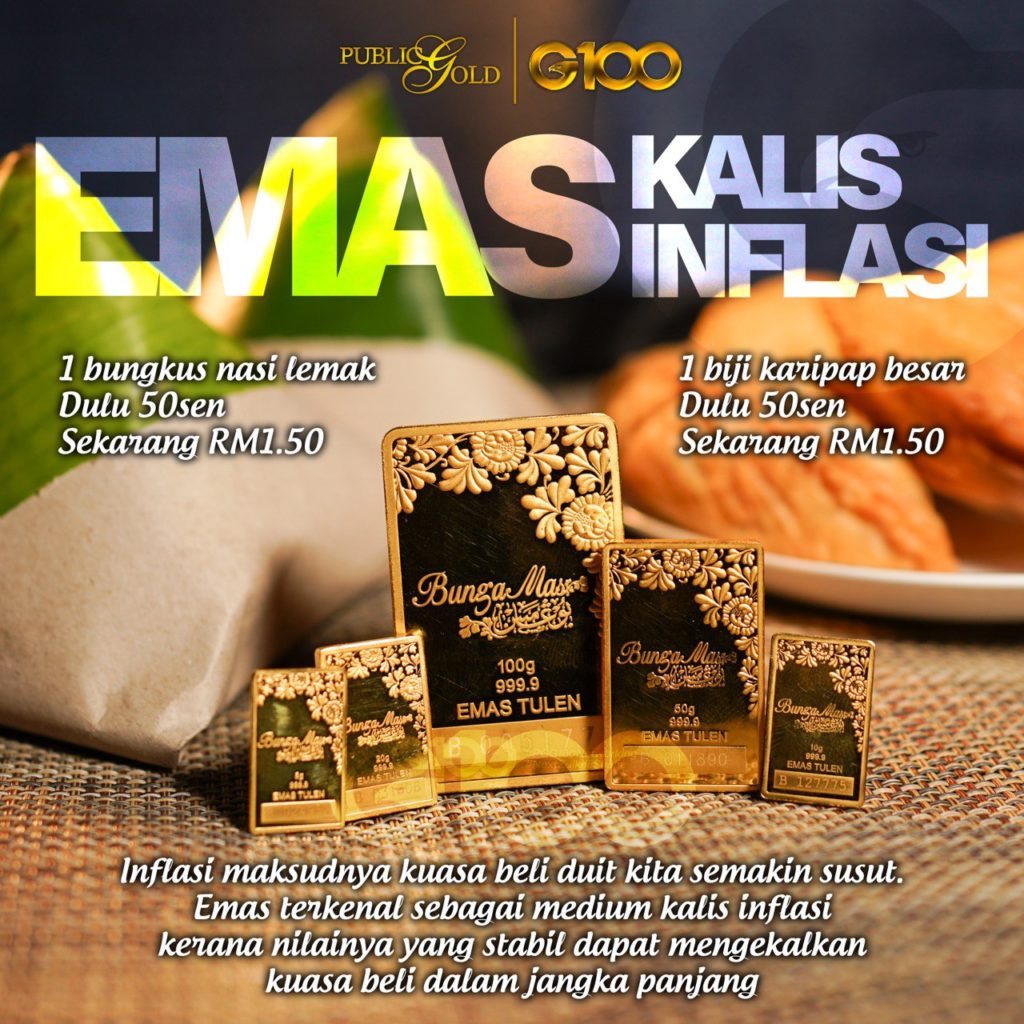
Kempen GAP auto-debit akaun pelaburan emas Public Gold

Jadi GAP auto-debit ini merupakan satu kemudahan bagi memudahkan sahabat sekalian untuk membuat potongan bulanan duit daripada akaun bank gaji secara konsisten untuk ditukar kepada gram emas dalam akaun pelaburan emas GAP.

Apakah Asas Keuntungan Sesuatu Pelaburan?

Asas keuntungan pelaburan seperti Amanah Saham Nasional (ASN) atau Amanah Saham Bumiputera (ASB) dan begitu juga emas pelaburan ialah konsisten. Kalau kita hanya letak duit sekali sahaja sebagai deposit dan mengharapkan keuntungan secara bulanan, maka kita mungkin terpedaya dengan skim cepat kaya!

Jadi berhati-hatilah! Kalau ada agen perseorangan atau syarikat yang mendatangi kita menawarkan keuntungan ribu-riban dalam masa 3 jam, atau sehari atau seminggu atau setiap bulan kerana itulah ciri-ciri utama skim cepat kaya yang akan memiskinkan kita dengan cepat!

Kempen GAP Auto-Debit Akaun Pelaburan Emas

Pada masa ini, syarikat jual beli emas pelaburan terbesar di Malaysia iaitu Public Gold Marketing Sdn Bhd menganjurkan satu kempen Cabutan Bertuah setiap bulan bagi siapa yang mengaktifkan simpanan emas di akaun GAP secara auto-debit dengan potongan minima RM200.00.

Bagi memeriahkan lagi Public Gold menawarkan banyak hadiah yang menarik termasuklah Goldbar 10 gram setiap bulan!

Kempen ini telah bermula sejak bulan Jun 2022 dan memandangkan sambutan yang begitu menggalakkan, kempen GAP auto-debit ini diteruskan hingga ke hari ini. Kita boleh lihat senarai pemenang sejak Jun 2022 hingga kini dipaparkan DISINI.

Kita juga boleh baca terma dan syarat penyertaan Kempen GAP Auto-debit DISINI.

Bagaimana Cara Nak Sertai Kempen GAP auto-debit Akaun Emas Ini?

Caranya mudah sahaja. Kepada sahabat semua yang berumur 18 tahun ke atas yang ada kad pengenalan atau passport (bagi bukan warganegara) dah layak sertai kempen ini. Kalau kita masih belum dapat PG Code, boleh ikut step-by-step di bawah:

  1. Daftar di SINI. Jika selepas Submit ID telah pernah didaftarkan, sila maklum kepada saya melalui Whatsapp di SINI.
  2. Ikuti Tutorial GAP auto-debit di SINI.
  3. Beritahu saya supaya saya boleh bantu sekiranya ada persoalan di SINI.

Itu sahaja. Semoga sahabat sekalian berpeluang menang 10 gram Gold Bar dan seterusnya berjaya kaya dengan emas dengan konsisten menabung GAP autodebit.

Semoga bermanfaat.

Tips Pelaburan Emas

Nak buat pelaburan emas? Sekarang dah ada banyak persaingan di antara bank-bank dan syarikat-syarikat malah kedai-kedai menjual emas di Malaysia. Sampai pening nak pilih yang mana dan beli emas di mana?

  1. Barang kemas? Atau
  2. Gold bar atau Jongkong Emas? Atau
  3. Syiling Dinar Emas? Atau
  4. Akaun simpanan emas?

(Psst… Tolong elak beli barang kemas untuk pelaburan. Nak tahu mengapa? Dapatkan 5 Minit Review Emas di sini).

Nak Beli Emas Pelaburan Di Mana?

Lepas tu kalau dah pilih jenis emas pelaburan yang baik, nak beli kat mana?

Jangan risau, sebab saya dah cari dan bandingkan pelbagai jenis tawaran pelaburan emas sama ada di bank-bank, syarikat-syarikat dan kedai-kedai yang ada menjual emas di Malaysia. Di sini anda boleh belajar cara membeli emas agar tidak tertipu.

Sebelum saya teruskan, eloklah saya terangkan mengenai istilah “pelaburan emas”. Memang benar hanya bank sahaja mendapat lesen untuk buat pelaburan emas oleh Bank Negara Malaysia (BNM).

Jadi, elakkan melabur dalam mana-mana skim cepat kaya yang bertopengkan pelaburan emas. Sehingga ke hari ini, penganjur-penganjur skim cepat kaya bertopengkan pelaburan emas (scammer) masih mencari mangsa terutama pesara-pesara kerajaan, penduduk kampung atau taman yang mendapat durian runtuh hasil pampasan sesuatu projek ambil alih tanah.

Silap Faham Tentang Pelaburan Emas

Ramai yang silap faham hingga beranggapan bahawa dengan melabur emas, mereka akan dapat pulangan hasil keuntungan berlipat ganda tanpa ada usaha!

Ramai yang beranggapan, dengan melabur emas, mereka akan dapat dividen keuntungan setiap bulan atau setiap minggu. Malah ada yang terpedaya dengan scammer yang mengatakan dengan melabur emas, mereka akan dapat keuntungan setiap hari!

Setiap hari ada sahaja scammer yang dapat memperdaya mangsa yang tak tahu apa-apa pasal pelaburan emas. Bukan puluh ribu Ringgit malah ratus ribu dan ada yang mencecah jutaan Ringgit!

1500 mangsa rugi RM100 juta ditipu skim-bertopeng pelaburan emas.
1500 mangsa rugi RM100 juta ditipu skim bertopeng pelaburan emas (Sumber: Kosmo, 2 Februari 2023)

Perlu diingatkan bahawa emas tidak ‘beranakkan’ duit atau menjadi lebih berat! Kalau anda melabur duit sebanyak RM300,000 atau 1 kilogram (1,000 gram) emas, berat 1,000 gram emas itu tidak akan menjadi 1,001 gram atau 1,010 gram atau 1,100 gram walau pun anda tunggu sepanjang hayat!

Goldbar 1kg Public Gold 999.9 dalam pouch
Jongkong emas dengan berat 1,000 gram ini tidak akan menjadi lebih berat walau pun anda tunggu seumur hidup!

Apa yang boleh anda tunggu hanyalah kenaikan harga emas pelaburan. Kerana apa? Kerana harga emas sememangnya akan naik dalam jangka masa panjang iaitu sekurang-kurangnya dua tahun.

Tetapi, harga emas juga akan naik sekiranya ada ketidaktentuan politik seperti wabak penyakit (contoh COVID-19), perang (contoh Rusia-Ukraine) atau berlakunya krisis kewangan (contoh kelemahan matawang).

Sejarah kenaikan harga emas semakin meningkat
Sejarah kenaikan harga emas semakin meningkat dalam jangka masa panjang.

Anda boleh lihat contoh Harga Emas Semasa dan terdapat laman web yang menyediakan carta pergerakan turun naik harga emas semasa dan dikemaskini setiap minit.

Maksud Pelaburan Emas

Apa yang dimaksudkan dengan pencarian pelaburan emas yang terbaik di blog ini adalah:

1. Pembelian emas fizikal yang sah di sisi undang-undang dan patuh syariah. Beli emas dapat emas fizikal dan bukan dapat emas digital atau paper gold.

2. Kaedah simpanan emas fizikal yang terbaik dan pengeluaran emas yang boleh dilakukan pada bila-bila masa.

3. Kaedah penjualan semula emas fizikal pada bila-bila masa ketika harga emas naik untuk menjana keuntungan atau ketika matlamat tabungan emas telah dicapai.

Jika anda perlukan bantuan untuk tahu bagaimana nak mula melabur emas, sila klik Perlu Bantuan.

Maksud di sini ialah, keuntungan pelaburan emas bukan sahaja boleh didapati daripada aktiviti “buy low, sell high“, tetapi saya akan terangkan teknik terbaik beli emas dan simpan emas yang lebih menguntungkan sebagai pelaburan jangka panjang berbanding simpan wang kertas dalam bank atau amanah saham sebagai contoh pelaburan ASB.

Anda buat potongan gaji ke dalam ASB atau Tabung Haji setiap bulan dan betul angka dalam akaun semakin bertambah, TETAPI kekuatan nilai duit kertas semakin lemah berbanding dahulu.

Pada masa ini terdapat kemudahan akaun tabungan emas yang patuh syariah dan dipercayai di seluruh Malaysia, Singapura, Indonesia, Brunei malah di seluruh dunia!

Kekuatan Nilai Emas Banding Wang Kertas

Kekuatan nilai duit kertas semakin menyusut dari tahun ke tahun merupakan fakta yang tidak boleh dinafikan. Tahun 1990an dahulu, anda boleh beli sebiji karipap dengan harga 10 sen, namun tahun 2000 harga sebiji karipap telah menjadi 20 sen.

Mulai 2006, anda perlu belanja RM1.00 untuk dapat EMPAT biji karipap. Pada tahun 2010 pula, anda terpaksa dapat hanya TIGA biji karipap dengan harga RM1.00. Mulai 2015 pula, ada peniaga karipap yang menjual TIGA biji karipap dengan harga RM2.00! Pada hari ini, ada yang menjual SEBIJI karipap dengan harga RM1.50!

Inflasi mata wang kertas harga karipap dan nasi lemak makin mahal?

Jika anda seorang yang makan gaji, walaupun terdapat kenaikan kepada gaji anda dari tahun ke tahun, namun kuasa beli wang kertas yang anda miliki semakin menyusut. Inilah yang dinamakan INFLASI.

Sekarang anda boleh bandingkan pula kekuatan nilai emas. Pada zaman Rasulullah SAW dahulu di Madinah, 1 dinar emas boleh beli 1 ekor kambing, dan pada hari ini 1 dinar emas dengan nilai sekitar RM800 boleh beli 1 ekor kambing!

1 dinar 1 kambing

Nah! Pilihan di tangan anda samada anda nak terus simpan wang kertas atau lindungi kekayaan anda dengan tukar sebahagian duit kertas anda kepada emas.

Namun, anda perlu berhati-hati…

Hati-hati Skim Cepat Kaya Bertopengkan Akaun Pelaburan Emas

Akaun pelaburan emas atas talian.

Asas utama pelaburan emas yang patuh syariah ialah anda beli emas, anda dapat emas. Ataupun anda beli emas dalam akaun emas yang boleh anda keluarkan emas fizikal. Elakkan daripada beli emas digital atau paper gold yang kebiasaannya anda tidak boleh keluarkan emas fizikal.

Disebabkan terdapat segelintir orang yang memanipulasi nama emas, sebahagian besar daripada kita rakyat Malaysia mahupun di Asia Tenggara tidak terlepas dari tawaran keuntungan yang berbunyi seperti labur duit dulu lepas tu, syarikat akan niagakan emas dan mangsa diberitahu akan mendapat untung tetap setiap bulan.

Maka saya nasihatkan agar anda jauhi “skim cepat kaya” sebelum terlambat. Rahsianya, kita semua boleh lakukan jual beli emas sepertimana kita jual beli emas di mana-mana kedai emas di Malaysia!

Tapi saya nak minta maaf jika anda mengharapkan agar ada teknik pelaburan emas yang beri pulangan tetap setiap minit, atau setiap jam, atau setiap hari sebagaimana kebanyakan iklan pelaburan forex atau pelaburan emas maya atas talian.

Jika anda nak cepat untung dalam pelaburan emas, sila buang jauh-jauh pemikiran tersebut sebab memang konsep pelaburan emas malah forex seperti itu tak patuh syariah dan kebanyakkannya amat berisiko untuk anda RUGI.

Kononnya mereka beri anda akaun demo secara percuma dengan deposit percuma. Kononnya apabila anda menggunakan akaun demo anda boleh peroleh untung beratus-ratus malah beribu-ribu Ringgit dalam hanya beberapa jam!

Tetapi sekali anda menukar akaun kepada yang betul, lihat bagaimana mereka menyedut duit dalam kad kredit anda! Jangan terkejut dengan jumlah yang mereka sedut… beribu-ribu juga bro… mereka tak akan kasihan kepada anda kerana mereka dah jumpa mangsa.

Pada masa ini terdapat kemudahan akaun tabungan emas yang berasaskan 100% emas fizikal, patuh syariah, boleh dikeluarkan emas fizikal dan dipercayai di seluruh Malaysia, Singapura, Indonesia, Brunei malah di seluruh dunia!

Elakkan Skim Pelaburan Emas ‘Beli-Pajak, Beli-Pajak’

Saya dapati skim pelaburan emas ‘beli-pajak, beli-pajak’ ini masih lagi berlaku ketika ini tanpa mangsa sedari. Ada dua kaedah penyamaran yang digunapakai bagi mengabui mata mangsa:

  • Kaedah ‘beli-pajak, beli-pajak’
  • Kaedah ‘beli-pajak-belanja, beli-pajak-belanja’

Tanpa sedar, mangsa terperangkap dalam hutang pajakan emas yang dibuat. Kesan jangka pendek memang seakan-akan tidak dirasai. Tetapi tunggulah kesan jangka panjang apabila harga emas tidak bergerak naik (statik) atau turun.

Kalau anda dah terperangkap dalam skim pelaburan emas seperti ini, cepat-cepat jual balik emas yang ada semasa harga emas naik.

Tips Pelaburan Emas

Di sini saya sedia untuk kongsikan tips cara nak melabur emas dengan rakan-rakan semua. Terdapat sekurang-kurangnya lapan tips mudah untuk anda bandingkan sebelum anda buat pilihan jenis pelaburan emas dan di mana nak buat pelaburan emas.

1. Kira nilai spread harga emas beli dan harga emas jual

2. Semak jika ada stok emas sebenar atau emas fizikal yang boleh anda pegang. Sila pastikan ketulenan emas pada sijil yang disertakan.

3. Kemudahan cawangan atau kedai pelaburan emas

4. Lokasi cawangan atau kedai yang berhampiran untuk anda ambil emas

5. Kemudahan ‘lock’ harga emas yang anda setuju

6. Caj atau upah atau fi emas yang anda beli

7. Kemudahan safe deposit box atau peti simpanan keselamatan untuk menyimpan emas

8. Kadar upah simpan emas

Pelaburan Emas Terbaik

Selepas beberapa minggu buat perbandingan, maka saya dah jumpa jenis pelaburan emas yang terbaik berbanding tempat-tempat lain.

Kalau anda rajin dan tak rasa nak cepat-cepat beli emas, bolehlah anda buat perbandingan untuk mencari pelaburan emas terbaik berdasarkan tips tu. Namun, apa yang saya lalui memang agak mencabar kerana bila saya cari menggunakan pakcik Google terdapat beratus-ratus ribu laman web yang keluar.

Carian pelaburan emas di Google
Sebanyak 510,000 dapatan carian ‘pelaburan emas’ di Google

Jika anda nak bandingkan satu-satu, Masya Allah… sampai tahun depan pun belum tentu dapat keputusan. Maklumlah, biasanya kalau dah mula nak melabur ni memang nak kena buat keputusan cepat. Nak beli emas di mana? Nak beli emas online?

Tak ada masa nak fikir-fikir dan kaji. Lebih-lebih lagi macam-macam spekulasi tentang harga emas dunia. Ada yang kata harga emas akan naik bila-bila masa.

Kalau nak diikutkan, hari ini juga mahu beli emas sebab harga masih rendah dan takut-takut esok dah mula naik dan tak turun-turun pula.

Apa yang penting bagi rakan-rakan adalah pilihan syarikat pelaburan emas yang sah dan halal di Malaysia. Jauhi dari amalan riba. Jauhi juga daripada ditipu bila beli emas pelaburan.

Dah Bersedia Untuk Melabur Emas?

Sekarang dah ada kemudahan beli emas online. Sangat mudah nak buka akaun simpanan emas emas yang berasaskan 100% emas fizikal, patuh syariah, boleh dikeluarkan emas fizikal dan dipercayai di seluruh Malaysia, Singapura, Indonesia, Brunei malah di seluruh dunia!

Jika rakan-rakan semua dalam keadaan dah bersedia nak melabur emas dan masih tercari-cari jenis dan bank atau syarikat yang mempunyai ciri-ciri pelaburan emas yang sah, patuh syariah dan terbaik di Malaysia, saya syorkan rakan-rakan untuk baca posting mengenai cara mendapatkan keuntungan setiap bulan melalui bisnes pelaburan emas yang patuh syariah dan sah di sisi undang-undang.

Masih lagi keliru? Perlukan bantuan? Anda akan mendapat jawapan tak sampai 1 minit. Sila klik Perlu Bantuan.

Kalau anda nak mula membeli, menyimpan dan membuat pelaburan emas, anda boleh Download E-Book 5 Minit Review Emas sebab anda perlu tahu cara yang betul dan menjimatkan sebelum anda membeli emas pelaburan.

Jika tersilap cara, kemungkinan anda akan terbeli emas pelaburan yang mahal atau emas pelaburan yang tiada kepastian ada atau tiada.

Jika ada apa-apa persoalan, anda dinasihatkan untuk layari Persoalan Yang Kerap Ditanya (Frequently Asked Questions) sebelum hubungi saya.

Semoga rakan-rakan semua success dalam simpanan dan pelaburan emas!!! Insya Allah…

Cara Simpan Emas: 9 Strategi Terbaik Untuk Gaji Biasa (2026)

Pekerja Malaysia belajar cara simpan emas dengan gaji biasa

Ramai yang mahu tahu cara simpan emas yang betul, tetapi terhenti kerana menyangka emas hanya untuk orang berduit. Hakikatnya, dengan perancangan yang kemas, pekerja bergaji biasa juga boleh mengumpul emas sedikit demi sedikit.

Dalam artikel ini, saya kongsikan 9 strategi cara simpan emas yang saya sendiri ajar kepada pelanggan sejak 2014. Anda akan belajar bila perlu mula, berapa jumlah yang sesuai, bentuk emas yang patut dipilih dan kesilapan yang perlu dielak.

Panduan ini sesuai untuk pemula. Anda tidak perlu faham carta pasaran atau istilah kewangan yang rumit. Yang anda perlukan cuma niat, disiplin dan pelan yang jelas.

Isi Kandungan

Kenapa Perlu Tahu Cara Simpan Emas Yang Betul?

Wang tunai yang disimpan terlalu lama perlahan-lahan kehilangan kuasa beli akibat inflasi. Harga barang naik setiap tahun, tetapi baki simpanan dalam bentuk tunai tidak bertambah dengan kadar yang sama.

Emas pula dinilai berdasarkan berat dan ketulenan. Sebab itu emas sejak zaman berzaman dianggap sebagai pelindung nilai. Media tempatan juga melaporkan bagaimana emas kembali menjadi tumpuan pada 2026.

Namun, mengetahui kelebihan emas sahaja tidak cukup. Tanpa cara simpan emas yang betul, ramai yang membeli sekali pada harga tinggi, panik apabila harga turun, kemudian menjual dengan rugi. Strategi yang betul membantu anda mengelakkan kitaran ini.

↑ Kembali ke Isi Kandungan

9 Strategi Cara Simpan Emas Untuk Gaji Biasa

Strategi di bawah disusun daripada asas kepada lanjutan. Jika anda baru bermula, fokus kepada tiga strategi pertama dahulu.

1. Pastikan Tabung Kecemasan Ada Dahulu

Sebelum memikirkan cara simpan emas, pastikan anda ada wang kecemasan sekurang-kurangnya tiga bulan perbelanjaan. Emas sesuai untuk simpanan jangka panjang, bukan untuk membayar bil kereta rosak minggu depan.

Jika tabung kecemasan belum lengkap, anda masih boleh bermula dengan jumlah kecil sambil membina tabung tersebut secara selari.

2. Mula Dengan Jumlah Kecil Tetapi Tetap

Antara cara simpan emas paling berkesan ialah membeli jumlah tetap setiap bulan. Contohnya RM100 atau RM200 setiap kali gaji masuk.

Melalui akaun GAP Public Gold, pembelian boleh bermula serendah RM100. Jumlah kecil ini menjadikan simpanan emas boleh dicapai oleh hampir semua orang.

3. Gunakan Kaedah Purata Kos Ringgit

Strategi ini bermaksud anda membeli pada jumlah ringgit yang sama setiap bulan tanpa meneka harga. Bila harga turun, ringgit anda mendapat lebih banyak gram. Bila harga naik, nilai baki sedia ada meningkat.

Kaedah ini mengurangkan tekanan untuk memilih masa sempurna. Ramai pelanggan saya mengakui inilah cara simpan emas yang paling membantu mereka kekal tenang.

4. Pilih Emas Berketulenan Tinggi

Untuk tujuan simpanan, pilih emas 999.9 (24K) seperti jongkong, dinar atau simpanan dalam akaun GAP. Barang kemas biasanya melibatkan upah tukang yang tidak dikira semula apabila dijual.

Ini tidak bermakna barang kemas tidak bernilai. Jika anda mahu memakai hasil simpanan, baki GAP juga boleh dikeluarkan sebagai barang kemas PG Jewel 999 atau 916 apabila gram sudah mencukupi.

5. Simpan Dalam Bentuk Gram, Bukan Ringgit

Ubah cara anda melihat simpanan. Daripada berkata “saya ada RM2,000 dalam emas”, cuba sebut “saya ada 4 gram emas”. Berat emas tidak berubah walaupun harga berubah.

Apabila fokus kepada gram, anda kurang terganggu dengan turun naik harga harian. Inilah perubahan minda penting dalam cara simpan emas jangka panjang.

6. Tetapkan Matlamat Yang Jelas

Simpanan tanpa matlamat mudah ditinggalkan. Tetapkan sasaran yang spesifik, contohnya:

  • 10 gram untuk dana pendidikan anak dalam tempoh 5 tahun.
  • 20 gram untuk persediaan perkahwinan.
  • 50 gram untuk persediaan ibadah haji.
  • 100 gram sebagai sebahagian simpanan persaraan.

Matlamat yang jelas memudahkan anda mengira berapa banyak perlu disimpan setiap bulan.

7. Asingkan Simpanan Emas Daripada Wang Belanja

Sama seperti tabung kecemasan, simpanan emas patut diasingkan daripada wang harian. Akaun GAP membantu dari segi ini kerana emas disimpan dalam akaun khas dan tidak bercampur dengan baki bank anda.

Bagi yang memilih emas fizikal, simpan di tempat selamat seperti peti simpanan, dan pastikan ada rekod pembelian.

8. Tukar Kepada Emas Fizikal Mengikut Keperluan

Baki GAP boleh dikeluarkan dalam bentuk Dinar, Goldbar 999.9 atau barang kemas PG Jewel 999 dan 916. Pengeluaran juga boleh dibuat melalui mesin Gold ATM, dan stok boleh disemak melalui dealer anda.

Namun, ramai juga yang kekalkan dalam akaun kerana tiada caj simpanan dan lebih mudah diurus. Pilih cara simpan emas yang sesuai dengan keselesaan anda.

9. Jangan Jual Terlalu Awal

Setiap pembelian emas melibatkan beza harga jual dan harga beli balik. Jika anda membeli hari ini dan menjual dalam masa singkat, nilai yang diterima mungkin kurang daripada modal.

Sebab itu cara simpan emas yang bijak ialah merancang untuk tempoh beberapa tahun. Masa memberi ruang untuk nilai emas bergerak melepasi beza harga tersebut.

↑ Kembali ke Isi Kandungan

Bentuk Emas Yang Boleh Dikeluarkan Dari Akaun GAP

Salah satu kelebihan akaun GAP ialah fleksibiliti semasa mengeluarkan emas. Apabila baki mencukupi, gram dalam akaun boleh ditukar kepada beberapa bentuk emas fizikal:

  • Dinar emas, yang popular sebagai hadiah dan simpanan keluarga.
  • Goldbar 999.9 dalam pelbagai saiz, sesuai untuk simpanan jangka panjang.
  • Barang kemas PG Jewel dalam ketulenan 999 atau 916, bagi yang mahu memakai hasil simpanan sendiri.

Pengeluaran juga boleh dibuat melalui mesin Gold ATM Public Gold. Stok setiap produk berbeza mengikut lokasi dan masa, jadi semak dahulu ketersediaan stok melalui dealer anda sebelum membuat pengeluaran.

↑ Kembali ke Isi Kandungan

Contoh Cara Simpan Emas Dengan Gaji RM3,000

Mari lihat contoh praktikal. Katakan Aina bergaji bersih RM3,000 sebulan dan sudah ada tabung kecemasan asas.

  • Simpanan emas: RM150 sebulan (5% daripada gaji).
  • Tarikh pembelian: setiap 26 haribulan, sehari selepas gaji masuk.
  • Matlamat: 10 gram dalam tempoh beberapa tahun untuk dana pendidikan anak.
  • Semakan: setiap tiga bulan, Aina menyemak baki gram dan menilai semula jumlah simpanan.

Jumlah gram sebenar bergantung kepada harga emas pada setiap pembelian. Apa yang penting ialah Aina tidak berhenti apabila harga naik atau turun. Konsistensi itulah yang menjadi teras cara simpan emas yang berjaya.

↑ Kembali ke Isi Kandungan

Cara Kira Berapa Perlu Disimpan Setiap Bulan

Ramai yang tahu matlamat mereka, tetapi tidak tahu berapa perlu disimpan setiap bulan. Gunakan formula mudah ini sebagai titik permulaan:

Jumlah bulanan = (Matlamat gram × Anggaran harga segram) ÷ Bilangan bulan

Contohnya, jika matlamat ialah 10 gram dalam 36 bulan dan anda menggunakan anggaran RM500 segram (angka contoh sahaja), anda perlu menyimpan kira-kira RM139 sebulan. Bundarkan kepada RM150 supaya mudah diingat.

Formula ini hanya anggaran kerana harga emas berubah setiap hari. Semak semula setiap enam bulan dan laraskan jumlah simpanan jika perlu.

↑ Kembali ke Isi Kandungan

Cara Simpan Emas Mengikut Peringkat Umur

Keperluan setiap peringkat hidup berbeza. Berikut panduan ringkas yang boleh disesuaikan dengan situasi anda.

Umur 20-an: Bina Tabiat

Pada peringkat ini, pendapatan mungkin belum tinggi, tetapi masa berada di pihak anda. Fokus kepada membina tabiat. RM100 sebulan sudah memadai untuk bermula.

Paling penting, jadikan simpanan emas sebahagian daripada rutin gaji, sama seperti membayar bil telefon.

Umur 30-an: Selaraskan Dengan Komitmen Keluarga

Ramai yang mula berkeluarga pada usia ini. Inilah masa yang sesuai untuk menetapkan matlamat khusus seperti dana pendidikan anak.

Pertimbangkan untuk menaikkan simpanan apabila gaji meningkat. Kenaikan kecil setiap tahun memberi kesan besar dalam jangka panjang.

Umur 40-an: Fokus Kepada Matlamat Besar

Pada usia ini, matlamat seperti ibadah haji dan persaraan semakin dekat. Semak semula baki gram dan pastikan jumlah simpanan selari dengan sasaran.

Umur 50-an Ke Atas: Pelihara Nilai

Fokus beralih kepada memelihara nilai simpanan. Cara simpan emas pada peringkat ini lebih kepada kestabilan, termasuk merancang bagaimana emas akan diagihkan kepada waris kelak.

↑ Kembali ke Isi Kandungan

Cara Simpan Emas Bersama Pasangan

Pasangan yang menyimpan bersama biasanya lebih konsisten kerana saling mengingatkan. Berikut beberapa cara yang diamalkan oleh pelanggan saya:

  • Akaun masing-masing, matlamat bersama. Suami dan isteri ada akaun sendiri, tetapi menyimpan untuk matlamat keluarga yang sama.
  • Pembahagian peratus. Contohnya suami 5% dan isteri 5% daripada gaji masing-masing.
  • Semakan bulanan bersama. Luangkan 10 minit sebulan untuk melihat baki gram bersama-sama.

Pendekatan ini bukan sahaja membina simpanan, malah membuka ruang perbincangan kewangan yang sihat dalam rumah tangga.

↑ Kembali ke Isi Kandungan

Cara Simpan Emas: Akaun GAP Atau Emas Fizikal?

Soalan ini antara yang paling kerap ditanya. Kedua-duanya ada kelebihan tersendiri.

Kelebihan Akaun GAP

  • Boleh bermula serendah RM100.
  • Berat dikira sehingga 4 titik perpuluhan.
  • Tiada caj simpanan untuk emas dalam akaun.
  • Tidak perlu risau tentang keselamatan menyimpan di rumah.

Kelebihan Emas Fizikal

  • Boleh dipegang dan disimpan sendiri.
  • Sesuai dijadikan hadiah atau warisan.
  • Tidak bergantung kepada akses aplikasi atau internet.

Ramai pelanggan saya menggunakan gabungan kedua-duanya. Mereka mengumpul dalam GAP setiap bulan, kemudian menukar sebahagian kepada emas fizikal apabila sudah mencapai berat tertentu.

↑ Kembali ke Isi Kandungan

Di Mana Boleh Simpan Emas Di Malaysia?

Secara umum, ada tiga pilihan utama untuk menyimpan emas di Malaysia. Setiap satu ada ciri tersendiri.

  • Akaun emas bank. Biasanya berbentuk simpanan dalam akaun, dan syarat penukaran kepada emas fizikal berbeza mengikut bank.
  • Syarikat emas fizikal. Contohnya Public Gold, yang menawarkan akaun GAP yang boleh dikeluarkan sebagai Dinar, Goldbar atau barang kemas PG Jewel.
  • Kedai emas. Lebih tertumpu kepada barang kemas, walaupun ada yang turut menjual jongkong.

Sebelum memilih, bandingkan perkara asas seperti ketulenan emas, jumlah minimum pembelian, caj simpanan, cara jual balik dan sama ada emas boleh ditukar kepada bentuk fizikal. Perbandingan ini membantu anda memilih cara simpan emas yang paling sesuai dengan keperluan.

↑ Kembali ke Isi Kandungan

Kesilapan Biasa Dalam Cara Simpan Emas

Belajar daripada kesilapan orang lain menjimatkan masa dan wang. Berikut yang paling kerap saya lihat:

  • Membeli secara emosi. Membeli besar-besaran ketika harga melonjak kerana takut terlepas.
  • Berhenti ketika harga turun. Padahal itulah masa ringgit anda mendapat lebih banyak gram.
  • Memilih barang kemas sebagai simpanan utama. Upah tukang biasanya tidak dikira semula.
  • Tidak menyimpan rekod. Rekod pembelian penting untuk semakan dan rancangan masa depan.
  • Mempercayai janji untung pasti. Tiada sesiapa boleh menjamin harga emas akan naik.

↑ Kembali ke Isi Kandungan

4 Mitos Yang Menghalang Orang Mula Simpan Emas

Banyak salah faham membuatkan orang menangguhkan simpanan. Mari kita betulkan satu persatu.

Mitos 1: Perlu Modal Ribuan Ringgit

Ramai menyangka cara simpan emas mesti bermula dengan membeli jongkong besar. Hakikatnya, akaun GAP membolehkan anda bermula serendah RM100.

Mitos 2: Emas Hanya Untuk Orang Kaya

Emas sebenarnya aset yang paling mudah difahami oleh orang biasa. Tiada laporan kewangan untuk dibaca dan tiada syarikat untuk dianalisis. Anda cuma perlu faham berat, ketulenan dan harga.

Mitos 3: Barang Kemas Sama Dengan Simpanan Emas

Barang kemas ada nilai sentimental dan gaya, tetapi ia melibatkan upah tukang. Untuk tujuan menyimpan nilai, emas pelaburan berketulenan tinggi lebih sesuai.

Mitos 4: Harga Emas Pasti Naik

Tiada aset yang pasti naik setiap masa. Harga emas juga turun naik. Sebab itu cara simpan emas yang baik menekankan tempoh panjang dan pembelian berkala, bukan meneka harga.

↑ Kembali ke Isi Kandungan

Pelan Tindakan 7 Hari Untuk Mula Simpan Emas

Ilmu tanpa tindakan tidak membawa hasil. Gunakan pelan ringkas ini untuk mula minggu ini juga.

  • Hari 1: Semak baki tabung kecemasan anda.
  • Hari 2: Tetapkan satu matlamat emas yang spesifik.
  • Hari 3: Kira jumlah simpanan bulanan menggunakan formula di atas.
  • Hari 4: Hubungi dealer yang dipercayai dan tanya soalan anda.
  • Hari 5: Buka akaun simpanan emas.
  • Hari 6: Buat pembelian pertama serendah RM100.
  • Hari 7: Tetapkan peringatan bulanan pada hari gaji.

↑ Kembali ke Isi Kandungan

Bila Masa Terbaik Untuk Mula Simpan Emas?

Ramai menunggu harga turun sebelum bermula. Masalahnya, tiada siapa tahu bila harga akan turun, dan berapa lama ia akan kekal rendah.

Pendekatan yang lebih praktikal ialah bermula dengan jumlah kecil sekarang, kemudian teruskan secara konsisten. Dengan cara simpan emas berkala, masa pembelian menjadi kurang penting berbanding tempoh simpanan.

↑ Kembali ke Isi Kandungan

Soalan Lazim Tentang Cara Simpan Emas

Berapa jumlah minimum untuk mula simpan emas?

Melalui akaun GAP Public Gold, anda boleh mula serendah RM100. Untuk anak-anak, akaun Junior GAP boleh bermula serendah RM50 dengan bayaran Auto-Debit.

Adakah cara simpan emas ini sesuai untuk pelajar?

Sesuai, selagi wang yang digunakan ialah lebihan dan bukan wang belanja penting. Jumlah kecil yang konsisten sudah memadai untuk membina tabiat.

Berapa lama patut saya simpan emas?

Untuk mengurangkan kesan beza harga jual dan beli balik, rancang untuk tempoh beberapa tahun. Simpanan emas paling sesuai untuk matlamat jangka panjang.

Apakah cara simpan emas paling selamat?

Pilih syarikat yang jelas latar belakangnya, simpan rekod setiap transaksi dan elakkan sebarang tawaran yang menjanjikan pulangan tetap. Simpanan dalam akaun GAP juga mengurangkan risiko menyimpan emas fizikal di rumah.

Bolehkah saya berhenti seketika jika kewangan terhad?

Boleh. Simpanan emas tidak mempunyai komitmen bulanan wajib. Namun, cuba kekalkan jumlah kecil supaya tabiat tidak terputus.

Adakah simpanan emas patuh syariah?

Produk dan kaedah transaksi Public Gold disemak oleh penasihat syariah. Tanya dealer anda untuk melihat dokumen pengesahan terkini.

↑ Kembali ke Isi Kandungan

Kesimpulan

Cara simpan emas yang berkesan tidak memerlukan gaji besar. Ia memerlukan tiga perkara: tabung kecemasan yang mencukupi, jumlah tetap setiap bulan dan matlamat yang jelas.

Ingat juga bahawa setiap orang bermula dari titik yang berbeza. Ada yang mampu RM100, ada yang mampu RM1,000. Jumlah permulaan tidak sepenting kesungguhan untuk meneruskannya bulan demi bulan. Sasaran kecil yang dicapai lebih bernilai daripada sasaran besar yang tidak pernah dimulakan.

Mula kecil, simpan dalam bentuk gram dan berfikir jangka panjang. Dalam beberapa tahun, anda akan berterima kasih kepada diri sendiri kerana bermula hari ini.

Jika anda belum ada akaun, ikuti panduan cara buka akaun Public Gold langkah demi langkah. Anda juga boleh baca panduan asas simpanan emas kami untuk gambaran menyeluruh, atau semak harga semasa di laman rasmi Public Gold.

↑ Kembali ke Isi Kandungan

Dapatkan Panduan Simpan Emas Percuma

Isi borang di bawah. Kami akan hubungi anda untuk menerangkan cara buka akaun, cara membeli dan menjawab soalan anda, tanpa sebarang paksaan.

Isi nama beserta panggilan Tuan / Puan / Encik / Cik
Isi nombor fon dimulai dengan 6xxxxxxxxx tanpa sengkang.
Isi alamat e-mel (Gmail paling baik).
Untuk membantu kami memilih cawangan simpanan emas yang paling hampir dengan anda.

Penafian: Artikel ini bertujuan pendidikan dan bukan nasihat kewangan. Harga emas boleh naik dan turun. Maklumat produk tertakluk kepada terma dan syarat terkini Public Gold.

Cara Buka Akaun Public Gold: 7 Langkah Mudah

Ramai yang bertanya kepada saya tentang cara buka akaun Public Gold, terutamanya selepas melihat harga emas terus menjadi topik hangat. Ada yang sudah lama berniat, tetapi tidak tahu mula dari mana. Ada juga yang risau prosesnya rumit atau memerlukan modal ribuan ringgit.

Berita baiknya, prosesnya lebih mudah daripada yang disangka. Dalam panduan ini, saya kongsikan cara buka akaun Public Gold langkah demi langkah, dokumen yang perlu disediakan, cara membuat pembelian pertama serendah RM100, dan kesilapan yang sering dilakukan oleh pemula.

Saya menulis berdasarkan pengalaman membimbing ribuan pemilik akaun emas sejak 2014. Jadi apa yang anda baca di sini ialah perkara yang benar-benar ditanya oleh orang sebenar, bukan teori semata-mata.

Pasangan mengikuti cara buka akaun Public Gold di telefon pintar

Kenapa Ramai Memilih Untuk Buka Akaun Public Gold?

Sebelum masuk ke langkah teknikal, elok kita faham dahulu kenapa ramai orang Malaysia memilih Public Gold sebagai tempat menyimpan emas.

Public Gold ialah syarikat perdagangan emas dan perak fizikal tempatan yang menawarkan Program Simpanan Emas atau GAP (Gold Accumulation Program). Melalui GAP, anda boleh membeli emas sedikit demi sedikit, dan berat emas dikira dalam unit gram.

Antara sebab utama orang memilih untuk membuka akaun ini:

  • Modal permulaan rendah. Akaun GAP boleh dibuka dengan pembelian serendah RM100.
  • Emas fizikal 999.9. Simpanan anda disandarkan kepada emas fizikal berketulenan tinggi, bukan sekadar angka di skrin.
  • Berat dikira hingga 4 titik perpuluhan. Setiap ringgit ditukar kepada gram emas dengan tepat.
  • Tiada caj simpanan untuk emas dalam akaun GAP.
  • Boleh ditukar kepada emas fizikal seperti Dinar, Goldbar 999.9 atau barang kemas PG Jewel 999 dan 916.
  • Patuh syariah. Produk dan kaedah transaksi disemak oleh penasihat syariah.

Sebab itulah carian tentang cara buka akaun Public Gold terus meningkat. Bagi pekerja bergaji, ibu bapa dan sesiapa yang mahu mula menyimpan aset tanpa modal besar, gabungan ciri ini menjadikan akaun GAP antara pilihan paling mudah untuk bermula.

Siapa Yang Boleh Buka Akaun Public Gold?

Secara umumnya, akaun boleh dibuka oleh individu yang mempunyai dokumen pengenalan diri yang sah. Anda tidak perlu menjadi pelabur berpengalaman, dan anda tidak perlu ada pengetahuan teknikal tentang pasaran emas.

Daripada pengalaman saya, mereka yang paling banyak membuka akaun ialah:

  • Pekerja kerajaan dan swasta yang mahu menyimpan sebahagian gaji setiap bulan.
  • Suri rumah yang mahu menyimpan wang belanja secara berdisiplin.
  • Ibu bapa yang merancang simpanan pendidikan atau hadiah untuk anak.
  • Peniaga kecil yang mahu mengasingkan sebahagian keuntungan ke dalam aset.
  • Pesara yang mahu memelihara nilai simpanan daripada hakisan inflasi.

Jika anda merancang untuk menyimpan emas bagi pihak anak, bincang dengan dealer anda tentang pilihan yang paling sesuai mengikut syarat semasa.

Dokumen Untuk Cara Buka Akaun Public Gold

Sediakan perkara berikut sebelum mula. Langkah kecil ini menjimatkan masa dan mengelakkan pendaftaran tergendala di tengah jalan.

  • MyKad atau dokumen pengenalan diri yang sah.
  • Nombor telefon aktif untuk pengesahan dan komunikasi.
  • Alamat e-mel aktif untuk menerima maklumat akaun.
  • Maklumat akaun bank atas nama sendiri, terutamanya untuk urusan jual balik.
  • Kod pengenalan (introducer code) daripada dealer yang membimbing anda.

Kod pengenalan penting kerana dealer itulah yang akan menjadi tempat rujukan anda selepas akaun dibuka. Dalam cara buka akaun Public Gold, langkah memilih dealer sering dipandang ringan. Pilih dealer yang aktif, mudah dihubungi dan sudi menerangkan dengan jujur, termasuk risiko simpanan emas.

7 Langkah Cara Buka Akaun Public Gold

Berikut ialah aliran umum cara buka akaun Public Gold yang saya terangkan kepada setiap pelanggan baharu. Paparan skrin mungkin berubah dari semasa ke semasa, jadi jika ada perbezaan kecil, dealer anda boleh membantu secara terus.

Langkah 1: Dapatkan Bimbingan Daripada Dealer Yang Dipercayai

Cara paling selamat untuk memulakan ialah melalui dealer yang anda kenal atau yang boleh membimbing anda sepanjang proses. Dealer akan memberikan pautan pendaftaran yang mengandungi kod pengenalan mereka.

Jika anda belum ada dealer, anda boleh isi borang bimbingan di hujung artikel ini dan pasukan kami akan menghubungi anda.

Langkah 2: Isi Borang Pendaftaran

Buka pautan pendaftaran dan isi maklumat diri seperti nama penuh mengikut MyKad, nombor kad pengenalan, tarikh lahir, alamat, nombor telefon dan e-mel.

Pastikan ejaan nama sama seperti dalam MyKad. Kesilapan ejaan adalah punca paling biasa pendaftaran perlu dibetulkan semula.

Langkah 3: Sahkan Maklumat Dan Akaun Anda

Selepas borang dihantar, ikut arahan pengesahan yang diberikan. Anda akan menerima maklumat log masuk atau langkah seterusnya melalui saluran yang ditetapkan.

Simpan maklumat log masuk di tempat yang selamat. Jangan kongsikan kata laluan dengan sesiapa, termasuk dealer anda.

Langkah 4: Muat Turun Aplikasi Atau Log Masuk Laman Web

Selepas akaun aktif, log masuk melalui aplikasi atau laman web rasmi Public Gold. Di sinilah anda akan membeli emas, menyemak baki gram dan melihat sejarah transaksi.

Luangkan masa beberapa minit untuk kenali menu utama. Lihat di mana paparan harga GAP semasa, menu pembelian dan menu penyata.

Langkah 5: Buat Pembelian Pertama Serendah RM100

Pilih pembelian GAP dan masukkan jumlah yang mahu dibeli. Pembelian minimum ialah RM100.

Sistem akan menukar jumlah ringgit anda kepada berat emas berdasarkan harga semasa. Sebagai contoh, jika harga jualan ialah RM500 segram (angka contoh sahaja), RM100 akan menjadi 0.2000 gram emas.

Mudah sahaja guna telefon untuk cara buka akaun Public Gold

Langkah 6: Buat Bayaran Dan Semak Baki Gram

Lengkapkan bayaran mengikut kaedah yang dipaparkan dalam sistem. Selepas transaksi berjaya, semak baki akaun anda untuk memastikan berat emas sudah dikreditkan.

Simpan rekod transaksi pertama ini. Ia berguna sebagai rujukan jika anda mahu menyemak semula pembelian pada masa hadapan.

Langkah 7: Tetapkan Pelan Simpanan Bulanan

Inilah langkah yang paling ramai terlepas. Akaun yang dibuka tetapi tidak diisi secara konsisten jarang memberi kesan besar.

Tetapkan satu jumlah tetap setiap bulan, contohnya RM100 atau RM200 pada hari gaji. Anggap ia seperti bil wajib. Dalam setahun, anda akan lihat sendiri baki gram yang terkumpul.

Apa Berlaku Selepas Anda Selesai Cara Buka Akaun Public Gold?

Ramai menyangka perjalanan tamat sebaik sahaja akaun aktif. Sebenarnya, minggu-minggu pertama selepas mendaftar sangat penting untuk membentuk tabiat simpanan.

Pada minggu pertama, biasakan diri menyemak harga GAP dan baki gram. Tujuannya bukan untuk berdagang setiap hari, tetapi supaya anda faham bagaimana harga bergerak dan tidak terkejut apabila nilai berubah.

Pada bulan pertama, buat pembelian kedua pada tarikh yang sama dengan hari gaji. Inilah titik permulaan disiplin. Pelanggan yang membuat pembelian kedua dalam masa 30 hari biasanya lebih konsisten berbanding mereka yang menangguhkannya.

Selepas tiga bulan, lihat semula jumlah simpanan bulanan anda. Jika masih selesa, kekalkan. Jika ada ruang, tambah sedikit. Jika terasa berat, kurangkan tetapi jangan berhenti sepenuhnya.

Selepas setahun, semak jumlah gram yang terkumpul dan tetapkan matlamat seterusnya. Contohnya, 10 gram untuk dana pendidikan anak atau 50 gram untuk persediaan haji. Matlamat yang jelas menjadikan cara buka akaun Public Gold yang anda pelajari hari ini benar-benar memberi makna.

Bentuk Emas Yang Boleh Dikeluarkan Dari Akaun GAP

Selepas memahami cara buka akaun Public Gold, ramai bertanya bagaimana emas boleh dikeluarkan. Salah satu kelebihan akaun GAP ialah fleksibiliti semasa mengeluarkan emas. Apabila baki mencukupi, gram dalam akaun boleh ditukar kepada beberapa bentuk emas fizikal:

  • Dinar emas, yang popular sebagai hadiah dan simpanan keluarga.
  • Goldbar 999.9 dalam pelbagai saiz, sesuai untuk simpanan jangka panjang.
  • Barang kemas PG Jewel dalam ketulenan 999 atau 916, bagi yang mahu memakai hasil simpanan sendiri.

Pengeluaran juga boleh dibuat melalui mesin Gold ATM Public Gold. Stok setiap produk berbeza mengikut lokasi dan masa, jadi semak dahulu ketersediaan stok melalui dealer anda sebelum membuat pengeluaran.

Kesilapan Biasa Selepas Buka Akaun Public Gold

Mengetahui cara buka akaun Public Gold hanyalah permulaan. Berikut ialah kesilapan yang sering saya lihat dalam kalangan pemula, supaya anda boleh mengelakkannya dari awal.

  • Beli sekali, kemudian lupa. Simpanan emas berkesan apabila dibuat secara berterusan.
  • Menunggu harga turun terlalu lama. Ramai yang menunggu masa sempurna, akhirnya tidak membeli langsung.
  • Menggunakan duit kecemasan. Emas sesuai untuk simpanan jangka panjang, bukan wang yang mungkin diperlukan minggu depan.
  • Jual terlalu awal. Ada beza antara harga jual dan harga beli balik. Jika dijual dalam masa singkat, nilai yang diterima mungkin kurang daripada modal.
  • Tidak bertanya. Jika anda keliru, tanya dealer anda. Itulah tujuan adanya pembimbing.

Berapa Lama Proses Cara Buka Akaun Public Gold?

Bagi kebanyakan orang yang mengikut cara buka akaun Public Gold dalam panduan ini, mengisi borang hanya mengambil masa beberapa minit jika semua dokumen sudah tersedia. Masa pengesahan bergantung kepada proses semasa dan ketepatan maklumat yang diisi.

Tip saya mudah. Sediakan semua dokumen terlebih dahulu, isi borang dengan teliti dan terus hubungi dealer jika ada sebarang mesej ralat.

Cara Buka Akaun Public Gold Secara Online Atau Di Cawangan?

Ada dua laluan utama untuk mendaftar. Kedua-duanya membawa kepada akaun yang sama, cuma pengalamannya berbeza. Pilih yang paling sesuai dengan gaya anda.

Pendaftaran Secara Online

Laluan online sesuai untuk mereka yang sibuk dan selesa menggunakan telefon pintar. Anda boleh mendaftar pada waktu malam selepas kerja, tanpa perlu mengambil cuti atau beratur.

Kelebihan utama cara buka akaun Public Gold secara online ialah kepantasan. Selagi dokumen lengkap dan maklumat diisi dengan betul, anda boleh terus ke pembelian pertama tidak lama selepas akaun disahkan.

Pendaftaran Di Cawangan

Sesetengah orang lebih yakin apabila dapat berjumpa secara bersemuka. Ini terutamanya bagi warga emas atau mereka yang pertama kali berurusan dengan simpanan emas.

Di cawangan, anda boleh melihat sendiri produk emas fizikal, bertanya soalan dan mendapat penerangan terus. Jika anda memilih laluan ini, semak waktu operasi cawangan terdekat terlebih dahulu.

Checklist Ringkas Sebelum Anda Daftar

Gunakan senarai semak ini sebagai rujukan pantas sebelum memulakan cara buka akaun Public Gold. Jika semua kotak sudah ditanda, anda sudah bersedia untuk mendaftar tanpa gangguan.

  • MyKad ada di tangan dan maklumatnya masih sah.
  • Nombor telefon dan e-mel aktif yang anda semak setiap hari.
  • Akaun bank atas nama sendiri.
  • Kod pengenalan daripada dealer yang anda percayai.
  • Bajet pembelian pertama sekurang-kurangnya RM100.
  • Jumlah simpanan bulanan yang anda mampu teruskan sekurang-kurangnya setahun.

Contoh Pelan Simpanan 12 Bulan Selepas Buka Akaun

Ramai yang bertanya, “Selepas saya faham cara buka akaun Public Gold, berapa banyak patut saya simpan?” Jawapannya bergantung kepada kemampuan, tetapi contoh di bawah boleh dijadikan panduan.

  • Pelan Asas (RM100 sebulan): RM1,200 setahun. Sesuai untuk pelajar, pekerja baharu atau mereka yang mahu mencuba dahulu.
  • Pelan Sederhana (RM300 sebulan): RM3,600 setahun. Sesuai untuk pekerja yang sudah ada tabung kecemasan.
  • Pelan Keluarga (RM500 sebulan): RM6,000 setahun. Sesuai untuk pasangan yang menyimpan bersama untuk matlamat besar seperti pendidikan anak atau ibadah haji.

Jumlah gram yang terkumpul bergantung kepada harga emas pada setiap kali pembelian. Bila harga turun, ringgit yang sama membeli lebih banyak gram. Bila harga naik, nilai baki sedia ada turut meningkat.

Tips Memilih Dealer Sebelum Buka Akaun Public Gold

Dealer bukan sekadar orang yang memberi kod pengenalan. Mereka ialah rujukan anda untuk tahun-tahun akan datang. Gunakan kriteria berikut semasa memilih, kerana dealer yang tepat menjadikan cara buka akaun Public Gold lebih lancar:

  • Mudah dihubungi. Mereka membalas soalan anda dalam tempoh yang munasabah.
  • Jujur tentang risiko. Dealer yang baik tidak menjanjikan keuntungan pasti.
  • Ada pengalaman. Tanya sudah berapa lama mereka membimbing pelanggan.
  • Memberi pendidikan. Contohnya kumpulan sokongan, kelas asas atau bahan bacaan.
  • Tidak mendesak. Anda patut rasa selesa membuat keputusan sendiri.

Risiko Yang Perlu Anda Faham

Sebelum anda selesai mempelajari cara buka akaun Public Gold, faham juga risikonya. Simpanan emas ada kelebihannya, tetapi ia bukan skim cepat kaya.

  • Harga emas boleh naik dan turun mengikut pasaran dunia.
  • Prestasi harga pada masa lalu tidak menjamin prestasi masa hadapan.
  • Beza harga jual dan beli balik bermakna emas lebih sesuai disimpan untuk tempoh panjang.

Dengan jangkaan yang realistik, anda akan lebih tenang dan tidak mudah panik apabila harga bergerak.

Soalan Lazim Tentang Cara Buka Akaun Public Gold

Berapakah modal minimum untuk buka akaun Public Gold?

Akaun GAP boleh dibuka dengan pembelian serendah RM100. Bagi anak-anak, ada akaun Junior GAP yang boleh bermula serendah RM50 dengan bayaran secara Auto-Debit.

Adakah saya perlu datang ke cawangan?

Proses pendaftaran dan pembelian GAP boleh dibuat secara dalam talian. Anda juga boleh berurusan di cawangan jika lebih selesa.

Bolehkah saya keluarkan emas fizikal?

Boleh. Baki GAP boleh dikeluarkan dalam bentuk Dinar, Goldbar 999.9 atau barang kemas PG Jewel 999 dan 916, termasuk melalui mesin Gold ATM. Semak stok melalui dealer anda terlebih dahulu.

Adakah simpanan emas ini patuh syariah?

Produk dan kaedah transaksi Public Gold disemak oleh penasihat syariah. Jika anda ada soalan khusus, minta dealer menunjukkan dokumen pengesahan terkini.

Bolehkah saya minta bantuan jika tersekat semasa mendaftar?

Boleh. Inilah kelebihan mendaftar melalui dealer. Jika anda tersekat pada mana-mana langkah cara buka akaun Public Gold, hubungi dealer anda dan terangkan mesej yang dipaparkan.

Apa yang berlaku jika harga emas turun selepas saya beli?

Nilai simpanan anda dalam ringgit akan turun buat sementara, tetapi berat emas anda kekal sama. Ramai penyimpan menggunakan peluang ini untuk menambah gram pada harga lebih rendah.

Kesimpulan: Mula Dengan Langkah Pertama

Kini anda sudah faham cara buka akaun Public Gold dari awal hingga pembelian pertama. Prosesnya ringkas: sediakan dokumen, daftar melalui dealer yang dipercayai, beli serendah RM100 dan tetapkan simpanan bulanan.

Jangan risau jika anda bermula dengan jumlah kecil selepas mengikuti cara buka akaun Public Gold ini. Ramai pelanggan saya bermula dengan RM100 sahaja, dan selepas beberapa tahun mereka sudah mempunyai simpanan emas yang mampu membiayai matlamat penting keluarga. Perjalanan setiap orang berbeza, tetapi semuanya bermula dengan satu langkah yang sama.

Yang membezakan mereka yang berjaya mengumpul emas dengan yang tidak, biasanya bukan jumlah gaji. Ia ialah konsistensi. Mula kecil, tetapi mula hari ini.

Untuk memahami gambaran penuh sebelum mendaftar, baca juga panduan asas simpanan emas kami, atau terokai artikel lain di PelaburanEmas.org. Maklumat korporat dan harga semasa boleh disemak di laman rasmi Public Gold.

Dapatkan Panduan Simpan Emas Percuma

Isi borang di bawah. Kami akan hubungi anda untuk menerangkan cara buka akaun, cara membeli dan menjawab soalan anda, tanpa sebarang paksaan.

Isi nama beserta panggilan Tuan / Puan / Encik / Cik
Isi nombor fon dimulai dengan 6xxxxxxxxx tanpa sengkang.
Isi alamat e-mel (Gmail paling baik).
Untuk membantu kami memilih cawangan simpanan emas yang paling hampir dengan anda.

Penafian: Artikel ini bertujuan pendidikan dan bukan nasihat kewangan. Harga emas boleh naik dan turun. Maklumat produk tertakluk kepada terma dan syarat terkini Public Gold.

Trend Beli Emas Digital: 7 Fakta Penting Akaun GAP

Trend beli emas digital melalui Akaun GAP Public Gold bersandarkan emas fizikal

Trend beli emas digital semakin mendapat perhatian kerana orang ramai mahu mula menyimpan emas secara berperingkat. Namun, istilah “emas digital” boleh merujuk kepada pelbagai produk. Sebelum membeli, semak bagaimana pemilikan direkodkan, apa sandaran emasnya dan bagaimana emas boleh dijual atau dikeluarkan.

Salah satu pilihan yang boleh dipelajari ialah Akaun Emas GAP Public Gold. Pembelian direkodkan dalam gram dan, menurut terma GAP, emas yang dibeli pelanggan disokong oleh emas fizikal Au999.9. Ringkasnya: beli emas dapat emas, bukan beli emas dapat kertas semata-mata.

Artikel ini menerangkan perkara asas yang wajar difahami sebelum mengikuti trend beli emas digital melalui Akaun GAP, termasuk rekod pemilikan, pengeluaran fizikal, pematuhan Syariah dan kesesuaian simpanan dengan matlamat kewangan keluarga.

Apa maksud trend beli emas digital melalui Akaun GAP?

Dalam Akaun GAP, pelanggan membeli emas dan jumlah pemilikan direkodkan dalam gram. Rekod akaun membantu pelanggan menyemak pembelian dan baki emas, manakala invois menjadi rujukan transaksi. Oleh itu, apabila menilai trend beli emas digital, lihat jumlah gram yang dimiliki dan fahami cara akaun tersebut berfungsi, bukan sekadar melihat nilai Ringgit pada skrin.

Menurut terma dan syarat rasmi GAP, emas yang dibeli dan dimiliki pelanggan melalui GAP disokong oleh emas fizikal berkualiti Au999.9. Pelanggan juga boleh memohon pengeluaran emas fizikal, tertakluk pada syarat, pilihan produk dan caj yang ditetapkan. Baca terma semasa sebelum membuat pembelian atau permohonan pengeluaran.

Prinsipnya mudah: rekod digital menunjukkan jumlah gram yang dibeli, sementara terma produk menerangkan hubungan antara rekod akaun dengan emas fizikal. Simpan invois dan semak penyata akaun supaya rekod pembelian mudah dirujuk.

Mengapa orang berminat dengan emas digital?

Emas digital membolehkan seseorang mengumpul emas secara berperingkat tanpa perlu menyimpan jongkong di rumah sejak pembelian pertama. Kemudahan ini antara sebab trend beli emas digital menarik perhatian orang yang mahu bermula dengan jumlah yang sesuai mengikut kemampuan.

Contohnya, seseorang yang mempunyai tanggungan keluarga mungkin tidak mampu membeli jongkong besar sekali gus. Jika aliran tunai mengizinkan, pembelian kecil secara berkala boleh membantunya membina rutin simpanan. Namun, jumlah pembelian tetap perlu mengambil kira bil, ansuran, belanja rumah dan komitmen keluarga.

Pembelian kecil tidak menjamin keuntungan. Harga emas boleh berubah, dan harga jual semula mungkin berbeza daripada harga pembelian. Oleh itu, trend beli emas digital tidak patut dianggap sebagai jalan singkat untuk mendapat untung atau menggantikan simpanan tunai yang diperlukan dalam masa terdekat.

Akaun GAP Public Gold dan pematuhan Syariah

Bagi pelanggan Muslim, cara urus niaga emas dijalankan merupakan perkara penting. Maklumat rasmi Public Gold menyatakan bahawa syarikat menerima pensijilan patuh Syariah daripada Amanie Advisors dan menyenaraikan program pengumpulan emas dalam aktiviti pematuhan Syariahnya.

Apabila menilai trend beli emas digital, pelanggan wajar membaca maklumat tersebut bersama-sama terma GAP. Fahami cara pembelian, pemilikan, jualan semula dan pengeluaran berfungsi sebelum membuat keputusan. Rujukan rasmi membantu pembaca menyemak penerangan produk secara terus.

Rancang simpanan mengikut kemampuan

Ramai orang berniat untuk menyimpan tetapi menangguhkannya sehingga hujung bulan. Selepas perbelanjaan rumah, pengangkutan, bil dan keperluan keluarga dibayar, baki yang tinggal mungkin sedikit. Membina sistem simpanan bermula dengan menetapkan jumlah yang realistik dan tidak mengganggu keperluan asas.

Jika memilih Akaun GAP, tetapkan jumlah pembelian yang sesuai dengan aliran tunai. Simpan secara terancang selepas menerima pendapatan, bukannya menggunakan wang yang sudah diperuntukkan untuk komitmen lain. Catat pembelian dan pantau perkembangan dalam gram supaya kemajuan dapat dinilai berdasarkan matlamat simpanan.

Trend beli emas digital juga tidak sepatutnya mendorong seseorang berhutang atau menggunakan wang kecemasan untuk membeli emas. Jika wang diperlukan untuk bayaran rumah, yuran pengajian atau perbelanjaan keluarga dalam masa terdekat, utamakan simpanan yang mudah dicapai.

Emas bukan pengganti wang tunai untuk semua keadaan. Simpanan bank, ASB atau Tabung Haji boleh mempunyai peranan tersendiri mengikut matlamat dan tempoh penggunaan wang. Elakkan meletakkan semua simpanan dalam emas sehingga terpaksa menjualnya pada masa yang tidak sesuai.

Empat perkara untuk disemak sebelum membeli

Sebelum mengikuti trend beli emas digital, tanyakan empat soalan ini:

  1. Adakah saya mempunyai wang tunai untuk kecemasan dan keperluan terdekat?
  2. Adakah saya tahu jumlah emas yang dimiliki dalam gram?
  3. Adakah saya sudah menyemak syarat jual semula, pengeluaran fizikal dan caj?
  4. Adakah tempoh simpanan ini sesuai dengan matlamat saya?

Jika jawapannya belum jelas, baca terma produk dan dapatkan penjelasan sebelum membeli. Tidak perlu membuat keputusan hanya kerana rakan atau ahli keluarga sedang membeli emas. Fahami dahulu apa yang dibeli dan bagaimana simpanan itu boleh digunakan.

Emas digital, emas fizikal dan wang tunai

Akaun GAP membolehkan pelanggan mengumpul emas dan memohon pengeluaran fizikal tertakluk pada terma. Emas fizikal pula memberi pegangan dalam bentuk jongkong atau dinar, tetapi perlu disimpan dengan selamat. Wang tunai dan simpanan yang mudah dicapai pula berguna untuk perbelanjaan terdekat serta kecemasan.

Setiap pilihan simpanan boleh mempunyai tujuan yang berbeza. Untuk bacaan lanjut, lihat panduan cara menyimpan emas dengan selamat dan artikel tentang kesan inflasi terhadap nilai simpanan.

Apabila menilai trend beli emas digital, bandingkan fungsi setiap jenis simpanan berdasarkan tujuan dan tempoh masa. Tunai boleh digunakan untuk keperluan dekat, manakala emas boleh dipertimbangkan sebagai sebahagian daripada simpanan jangka panjang.

Soalan lazim tentang trend beli emas digital

Adakah emas dalam Akaun GAP disokong emas fizikal?

Menurut terma GAP Public Gold, emas yang dibeli dan dimiliki pelanggan disokong oleh emas fizikal berkualiti Au999.9. Semak terma rasmi untuk butiran lanjut tentang pemilikan dan pengurusan akaun.

Bolehkah emas GAP dikeluarkan sebagai emas fizikal?

Pelanggan boleh memohon pengeluaran fizikal tertakluk pada syarat, pilihan produk dan caj semasa. Semak terma GAP sebelum membuat permohonan.

Berapa banyak patut saya mula simpan?

Pilih jumlah yang tidak menjejaskan keperluan keluarga, bayaran hutang dan dana kecemasan. Mulakan mengikut kemampuan dan nilai semula jumlah simpanan apabila keadaan kewangan berubah.

Adakah emas digital sesuai untuk dana kecemasan?

Untuk kecemasan segera, wang tunai biasanya lebih mudah digunakan. Akaun GAP boleh dipertimbangkan sebagai simpanan emas, sementara wang untuk kecemasan disimpan dalam bentuk yang mudah dicapai.

Langkah seterusnya

Trend beli emas digital lebih wajar dinilai berdasarkan pemilikan, terma dan kesesuaiannya dengan matlamat anda. Dalam Akaun GAP, pembelian direkodkan dalam gram dan terma GAP menyatakan emas tersebut disokong oleh emas fizikal.

Pegang prinsip ini: beli emas dapat emas, bukan beli emas dapat kertas semata-mata. Untuk memahami langkah asas, rujuk panduan Cara Bermula. Baca terma GAP terkini dan buat keputusan mengikut kemampuan serta matlamat keluarga.

Artikel ini untuk tujuan pendidikan dan bukan nasihat kewangan. Harga emas boleh berubah. Semak terma, syarat dan caj semasa sebelum membuat transaksi.

Beza Emas Perhiasan dan Simpanan untuk Keluarga

Beza Emas Perhiasan dan Simpanan untuk Keluarga

Beza emas perhiasan dan simpanan bukan sekadar pada bentuknya. Ia menentukan sama ada wang yang kita keluarkan hari ini digunakan untuk barang kemas yang boleh dipakai, atau disusun sebagai simpanan gram bagi matlamat keluarga pada masa depan.

Ramai orang membeli emas kerana suka memakainya atau mahu menghadiahkannya kepada isteri dan anak. Itu tidak salah.

Masalah bermula apabila kita menyangka semua emas berfungsi dengan cara yang sama sebagai simpanan. Sebahagian harga barang kemas merangkumi upah dan reka bentuk, bukan kandungan emas semata-mata.

Ekosistem Public Gold kini memberi kedua-dua pilihan. Kita boleh mengumpul emas 999.9 sedikit demi sedikit melalui akaun GAP, kemudian menggunakan baki GAP untuk mendapatkan barang kemas PG Jewel 916 atau 999 apabila nilainya sudah mencukupi.

Apa beza emas perhiasan dan simpanan?

Emas perhiasan dibuat untuk dipakai sebagai cincin, gelang, rantai, loket atau charm. Harganya mengambil kira berat, ketulenan, reka bentuk, kemasan dan upah kerja.

Emas simpanan pula dibeli terutamanya untuk menyimpan nilai dalam jangka panjang. Ia lazimnya berbentuk jongkong, dinar atau baki gram dalam akaun emas yang bersandarkan emas fizikal.

Fokusnya ialah berat, ketulenan, spread dan kemudahan menambah simpanan secara konsisten.

Dalam menilai beza emas perhiasan dan simpanan, kedua-duanya mempunyai fungsi yang berbeza:

PerkaraEmas perhiasanEmas simpanan
Tujuan utamaDipakai, dihadiahkan dan dinikmatiMengumpul nilai untuk matlamat jangka panjang
BentukCincin, gelang, rantai, loket dan charmJongkong, dinar atau baki gram GAP
Kos berkaitanHarga emas, upah, reka bentuk dan penghantaranHarga emas, premium atau caj pengeluaran berkaitan
Fokus pembeliRekaan, keselesaan, ketulenan dan nilai jual semulaGram, ketulenan, spread dan tempoh simpanan
Sesuai untukPemakaian, hadiah dan kenangan keluargaPendidikan, haji, persaraan dan legasi

Perhiasan memberikan kepuasan apabila dipakai. Emas simpanan pula memberikan struktur kepada tabiat menyimpan.

Kita tidak perlu memilih secara ekstrem; yang penting ialah mengetahui tujuan setiap pembelian.

Mengapa upah barang kemas perlu difahami?

Salah satu beza emas perhiasan dan simpanan ialah upah barang kemas. Bayangkan seorang suami membeli gelang sebagai hadiah ulang tahun.

Harga yang dibayar mungkin merangkumi kandungan emas, upah membuat, kemasan dan reka bentuk.

Apabila gelang itu dijual semula, nilainya lazimnya dinilai berdasarkan berat, ketulenan dan harga buyback semasa. Upah yang pernah dibayar tidak semestinya kembali pada kadar yang sama.

Sebab itu barang kemas mungkin kurang cekap jika satu-satunya tujuan ialah mengumpul sebanyak mungkin gram.

Namun, itu tidak bermaksud barang kemas ialah pembelian yang buruk. Jika isteri memakainya bertahun-tahun, nilai penggunaan dan emosinya memang wujud.

Prinsipnya mudah:

  • Beli perhiasan kerana mahu memakainya atau menjadikannya hadiah.
  • Beli emas simpanan kerana mahu mengumpul gram dan menjaga nilai jangka panjang.
  • Jika mahu kedua-duanya, kumpul melalui GAP dahulu dan pilih perhiasan apabila baki sudah mencukupi.

PG Jewel menawarkan emas perhiasan 916 dan 999

PG Jewel mempunyai dua kategori utama barang kemas emas, iaitu 916 atau 22K dan 999 atau 24K. Katalog semasanya memaparkan pelbagai pilihan, tetapi stok, berat, saiz dan harga boleh berubah.

Emas perhiasan PG Jewel 916 atau 22K

Emas 916 mengandungi kira-kira 91.6% emas. Campuran logam lain menjadikannya lebih kukuh berbanding emas yang lebih tulen. Oleh sebab itu, ia lazim dipilih untuk barang kemas yang kerap dipakai.

Antara jenis produk 916 yang terdapat dalam katalog PG Jewel ialah:

  • Cincin 916, termasuk rekaan Bidasari, Pahat Jawa, Wave, Tennis, Sinar Anggun dan Dewi Royale
  • Gelang dan bracelet 916, termasuk rekaan rantai dan Paperclip Bajet
  • Rantai leher 916
  • Loket 916
  • Charm 916 seperti motif bunga, hati dan rama-rama
  • Pilihan untuk majlis perkahwinan serta koleksi bayi dan kanak-kanak

Emas 916 sesuai dipertimbangkan jika keutamaan kita ialah ketahanan dan pemakaian harian.

Namun, periksa berat, saiz, jenis kemasan dan arahan penjagaan sebelum membeli.

Emas perhiasan PG Jewel 999 atau 24K

Emas 999 mempunyai ketulenan kira-kira 99.9%. Kandungan emasnya lebih tinggi, tetapi emas tulen secara semula jadi lebih lembut.

Dalam katalog PG Jewel, sesetengah item 999 menggunakan label seperti Hard Gold, 5D Hard Gold atau 5G. Istilah ini merujuk kepada kaedah pembuatan atau kemasan tertentu; semak spesifikasi setiap produk kerana ketahanan dan penjagaannya boleh berbeza.

Antara pilihan 999 yang dipaparkan dalam katalog ialah:

  • Cincin siri Gelombang seperti Gelombang Cinta, Jiwa, Tulus, Abadi dan Rindu
  • Cincin Belah Rotan, Bidasari dan rekaan minimal
  • Gelang atau bangle siri Rona dan Lilit
  • Rantai leher seperti siri Belut dan Sauh
  • Loket 999 bermotif hati, rama-rama dan haiwan
  • Charm 999 termasuk siri abjad
  • Koleksi hadiah, Gold Bean, Gold Coin serta ornaments

Pilihan 999 sesuai bagi mereka yang mahukan ketulenan lebih tinggi tetapi masih mahu emas itu hadir dalam bentuk yang boleh dipakai atau dihadiahkan.

Emas 916 atau 999: mana lebih sesuai?

Tiada satu jawapan yang sesuai untuk semua orang. Pilihan bergantung pada tujuan dan cara penggunaan.

PertimbanganPG Jewel 916PG Jewel 999
KetulenanKira-kira 91.6%Kira-kira 99.9%
KetahananUmumnya lebih tahan untuk pemakaian kerapLebih tulen dan perlu dijaga mengikut reka bentuk
PilihanBanyak cincin, gelang, rantai, loket dan charmBanyak cincin, bangle, rantai, loket dan charm
Sesuai untukKegunaan harian dan hadiahKetulenan tinggi serta simpanan yang boleh dipakai
Perlu disemakUpah, berat, saiz dan buybackTeknologi pembuatan, upah, berat dan buyback

Jika mahu mengetahui perbezaan ketulenan dengan lebih lanjut, baca beza emas 916 dan 999.

Akaun GAP membantu mengumpul emas sedikit demi sedikit

GAP ialah Gold Accumulation Program yang disediakan oleh Public Gold. Melaluinya, pembelian emas 999.9 direkodkan dalam bentuk gram. Pelanggan tidak perlu menyediakan wang yang besar sekaligus kerana pembelian boleh dimulakan serendah RM100.

GAP fleksibel kerana simpanan boleh ditambah mengikut kemampuan tanpa pembelian bulanan wajib. Baki gram juga boleh dijual atau dikeluarkan dalam bentuk fizikal tertakluk pada syarat semasa.

Bagi yang mudah terlupa, kemudahan Auto-Debit boleh membantu. Jumlah serendah RM100 boleh ditetapkan untuk tempoh minimum 12 bulan hingga maksimum 60 bulan.

Auto-Debit bertindak sebagai sistem disiplin, tetapi boleh dihentikan jika keadaan kewangan berubah.

Jumlah gram bagi setiap RM100 berubah mengikut harga emas. Fokusnya ialah menambah gram secara konsisten, bukan meneka harga terendah setiap bulan.

Bolehkah baki GAP digunakan untuk membeli PG Jewel?

Ya. PG Jewel menyediakan pilihan Redeem From GAP (Cash Voucher) ketika proses checkout. Namun, kita perlu memahami bahawa ini bukan pertukaran terus satu gram GAP kepada satu gram barang kemas.

Proses rasmi adalah seperti berikut:

  1. Log masuk ke laman rasmi PG Jewel.
  2. Pilih barang kemas 916 atau 999 yang dikehendaki.
  3. Masukkan produk ke dalam troli dan teruskan checkout.
  4. Pilih kaedah bayaran Redeem From GAP (Cash Voucher).
  5. Pastikan baki GAP mencukupi untuk menampung jumlah keseluruhan.

Jumlah yang ditolak daripada GAP merangkumi nilai barang kemas, upah kerja dan kos penghantaran. Oleh itu, frasa “cukup gram” bermaksud nilai baki GAP mencukupi untuk membayar keseluruhan pesanan—bukan berat barang kemas sahaja.

Contohnya, jika sesuatu cincin mempunyai berat tertentu, pelanggan tidak boleh melihat berat cincin itu sahaja. Harga akhir turut memasukkan upah dan penghantaran. Semak jumlah di halaman checkout sebelum mengesahkan penebusan.

Kaedah ini menarik kerana pelanggan boleh mengumpul simpanan bermula RM100, kemudian memilih cincin, gelang atau rantai apabila baki sudah cukup. Ia menghubungkan disiplin menyimpan dengan matlamat perhiasan yang nyata.

Pilih emas mengikut matlamat keluarga

Sebelum membeli, tanya satu soalan: emas ini mahu dipakai atau mahu disimpan?

Jika mahu dipakai, tetapkan bajet perhiasan. Pilih reka bentuk yang benar-benar disukai, selesa dan sesuai dengan rutin harian. Anggap upah sebagai sebahagian kos menikmati barang kemas.

Jika mahu menyimpan, tetapkan sasaran dalam gram. Contohnya, seorang ibu mahu membina dana universiti anak yang masih berumur tujuh tahun. Dia boleh menambah GAP setiap bulan tanpa perlu memutuskan reka bentuk barang kemas sekarang.

Jika mahu kedua-duanya, gunakan sasaran yang jelas:

  • Kumpul GAP untuk cincin pertunangan
  • Sediakan gelang untuk ulang tahun perkahwinan
  • Hadiahkan rantai kepada ibu
  • Kumpul barang kemas untuk anak perempuan
  • Pilih barang kemas 999 sebagai simpanan yang boleh dipakai

Simpan rekod tarikh belian, jumlah Ringgit dan pertambahan gram. Apabila hampir mencapai nilai barang kemas sasaran, semak katalog serta harga terkini.

Jangan korbankan dana kecemasan

Emas lebih sesuai untuk sasaran melebihi dua tahun. Wang bagi keperluan dekat seperti yuran sekolah, pembaikan kereta dan kecemasan keluarga lebih sesuai disimpan dalam instrumen yang mudah dicairkan dan stabil untuk jangka pendek.

Ada orang terlalu bersemangat mengumpul emas sehingga baki tunai menjadi terlalu nipis. Apabila berlaku kecemasan, mereka terpaksa menjual emas terlalu awal. Ini boleh menyebabkan kerugian spread dan menggagalkan matlamat asal.

Bina dahulu asas simpanan tunai yang sesuai dengan keadaan keluarga. Selepas itu, gunakan GAP untuk matlamat yang tidak perlu disentuh dalam masa terdekat.

Inflasi pula mengurangkan kuasa beli wang dari masa ke masa. Sebab itu wang jangka panjang perlu dirancang dengan sedar. Baca penerangan lanjut tentang bagaimana inflasi makan nilai simpanan.

Perhiasan dan emas simpanan boleh wujud bersama

Kita tidak perlu memilih salah satu dan menolak yang lain. Cincin kahwin, gelang hadiah dan rantai kesayangan boleh kekal sebagai perhiasan. Simpanan bulanan pula direkodkan dalam gram GAP untuk pendidikan, haji, persaraan atau pembelian PG Jewel pada masa depan.

Apabila tujuan dipisahkan, kita lebih mudah melihat kemajuan. Kita juga kurang terdorong menjual perhiasan yang mempunyai nilai emosi atau menggunakan emas simpanan untuk pembelian yang tidak dirancang.

Bagi keluarga berpendapatan tidak tetap, mulakan kecil. Tidak perlu malu jika hanya mampu RM100. Disiplin menyimpan sebelum berbelanja lebih penting daripada bermula besar tetapi berhenti selepas dua bulan.

Soalan lazim

Adakah emas perhiasan langsung tidak sesuai untuk simpanan?

Emas perhiasan masih mempunyai nilai emas. Namun, kerana harga merangkumi upah dan reka bentuk, ia mungkin kurang cekap jika satu-satunya tujuan ialah mengumpul gram. Belilah perhiasan kerana mahu memakainya, memberikannya sebagai hadiah atau menyimpan emas dalam bentuk yang boleh dinikmati.

Apakah produk emas perhiasan yang ada di PG Jewel?

Katalog PG Jewel merangkumi cincin, gelang, bangle, rantai, loket dan charm dalam emas 916 serta 999. Turut dipaparkan koleksi bayi dan kanak-kanak, anklet, Gold Bean, Gold Coin, ornaments dan hadiah. Ketersediaan produk berubah mengikut stok.

Bolehkah saya bermula dengan RM100 dalam GAP?

Ya. Pembelian GAP boleh dimulakan serendah RM100. Jumlah gram yang diterima bergantung pada harga GAP semasa.

Adakah RM100 sebulan wajib dibayar?

GAP tidak mempunyai komitmen pembelian bulanan wajib. Jika mahu lebih berdisiplin, pelanggan boleh menggunakan Auto-Debit serendah RM100 untuk tempoh yang dipilih dan menghentikannya jika perlu.

Adakah cukup gram bermaksud tiada caj lain?

Tidak. Bagi penebusan PG Jewel melalui GAP, nilai barang kemas, upah kerja dan kos penghantaran semuanya ditolak daripada baki GAP. Pastikan nilai baki mencukupi untuk jumlah akhir yang dipaparkan ketika checkout.

Mana lebih baik untuk dipakai setiap hari, 916 atau 999?

Emas 916 umumnya lebih kukuh untuk pemakaian kerap. Emas 999 mempunyai ketulenan lebih tinggi dan memerlukan penjagaan mengikut teknologi pembuatan serta reka bentuk produk.

Beli emas dengan tujuan yang betul

Beza emas perhiasan dan simpanan mengajar kita satu perkara sederhana: setiap emas perlu diberi tugas.

PG Jewel 916 sesuai untuk mereka yang mengutamakan ketahanan dan kepelbagaian rekaan. PG Jewel 999 pula menawarkan ketulenan lebih tinggi dalam bentuk yang boleh dipakai. Akaun GAP membantu kita membina simpanan emas 999.9 sedikit demi sedikit sebelum membuat pilihan.

Mulakan dengan jumlah yang mampu. Kumpul gram secara konsisten dan pilih barang kemas apabila nilai GAP sudah mencukupi untuk menampung harga penuh, upah serta penghantaran.

Mahukan panduan membuka akaun GAP, mengaktifkan Auto-Debit atau menggunakan baki GAP untuk mendapatkan barang kemas PG Jewel?

Hubungi Suhaimee Manaf & Zuraida Noor: https://pelaburanemas.org/wasap

Artikel ini bertujuan untuk pendidikan umum, bukan jaminan keuntungan atau nasihat kewangan peribadi. Harga emas, stok, berat, upah, penghantaran, spread, syarat GAP dan kaedah penebusan boleh berubah. Semak maklumat terkini sebelum membuat transaksi.

Skim Simpan Emas Dapat Duit: 9 Risiko Besar Wajib Tahu

Skim simpan emas dapat duit dan risiko kehilangan wang serta emas

Skim simpan emas dapat duit sedang menarik perhatian ramai rakyat Malaysia kerana konsepnya kelihatan mudah. Peserta menyerahkan atau “menyimpan” emas dengan sebuah syarikat, kemudian dijanjikan bayaran tertentu sepanjang tempoh emas itu berada dalam jagaan syarikat.

Pada pandangan pertama, tawaran ini nampak menguntungkan. Emas masih dikatakan milik kita, tetapi pada masa yang sama kita menerima duit. Seolah-olah satu aset mampu memberikan dua manfaat serentak.

Namun, sebelum melihat jumlah bayaran yang dijanjikan, kita perlu bertanya soalan yang lebih penting:

Dari manakah datangnya duit untuk membayar peserta?

Jika syarikat tidak mampu membayar atau memulangkan emas, apakah perlindungan sebenar yang dimiliki oleh peserta?

Persoalan ini turut dibangkitkan oleh pakar kewangan Tuan Azizi Ali ketika mengulas satu program menyimpan emas yang sedang diperkatakan.

Gambar saya bersama Tuan Azizi Ali - pakar kewangan Malaysia semasa Public Gold Award Recognition Night 2025/2026 di MITEC Kuala Lumpur baru-baru ini.
Saya sempat bergambar bersama pakar kewangan Malaysia Tuan Azizi Ali ketika di Achievers Recognition Night (ARN) MITEC, Kuala Lumpur.

Menurut beliau, kelemahan biasa dalam promosi pelbagai skim pelik seperti skim simpan emas dapat duit ini ialah ejen hanya bercakap tentang pulangan tetapi jarang menerangkan risiko.

Artikel ini tidak menuduh mana-mana syarikat melakukan penipuan. Tujuannya adalah untuk membantu pembaca menilai struktur sesuatu tawaran sebelum menyerahkan wang atau emas yang mungkin telah dikumpulkan bertahun-tahun.

Apakah Skim Simpan Emas Dapat Duit?

Kita perlu membezakan tiga urusan yang kelihatan hampir sama tetapi mempunyai struktur dan risiko berbeza:

  1. Kita membeli emas dan menerima emas fizikal.
  2. Kita membeli emas melalui akaun yang membolehkan emas ditebus atau dijual.
  3. Kita menyerahkan emas kepada syarikat supaya syarikat membayar sejumlah pulangan.

Urusan ketiga bukan lagi sekadar menyimpan emas.

Apabila sebuah syarikat membayar peserta kerana emas diserahkan kepada mereka, kita perlu mengetahui bagaimana emas itu digunakan.

Adakah emas tersebut hanya disimpan? Dipajak? Dijual? Dicagarkan? Digunakan sebagai modal pusingan? Atau bayaran kepada peserta lama datang daripada kemasukan peserta baharu?

Nama yang digunakan seperti “simpanan”, “hibah”, “saguhati”, “ganjaran” atau “perkongsian keuntungan” tidak semestinya mengubah risiko ekonomi sebenar.

Jika pembayaran peserta bergantung pada kemampuan syarikat meneruskan bayaran, peserta sebenarnya sedang mengambil risiko pihak lawan atau counterparty risk.

Soalan Paling Penting Bukan Berapa Pulangan

Apabila sesuatu tawaran menjanjikan bayaran bulanan, ramai orang terus membuat pengiraan:

“Kalau saya letak emas sekian gram, berapa duit saya dapat setiap bulan?”

Sepatutnya soalan pertama sebelum menyertai skim simpan emas dapat duit ini ialah:

“Apakah aktiviti sebenar yang menghasilkan keuntungan untuk membayar saya?”

Membeli dan menyimpan emas tidak menghasilkan aliran tunai bulanan dengan sendirinya. Emas tidak membayar dividen, sewa atau keuntungan tetap.

Keuntungan daripada emas biasanya diperoleh apabila harga jualannya pada masa hadapan lebih tinggi daripada jumlah kos pembelian. Harga emas juga boleh turun naik dan pulangannya tidak dijamin.

Oleh itu, jika sebuah syarikat mampu membayar pulangan secara tetap hanya kerana peserta menyerahkan emas, peserta perlu meminta penerangan terperinci tentang sumber pendapatan syarikat.

Jawapan seperti “syarikat sudah lama”, “founder amanah”, “ramai orang sudah dapat bayaran” atau “program ini patuh syariah”, “ramai ustaz dah join” belum menerangkan bagaimana keuntungan sebenar dijana.

9 Risiko Besar Skim Simpan Emas Dapat Duit

1. Syarikat tidak mempunyai aliran tunai mencukupi

Syarikat mungkin mempunyai banyak pelanggan dan kelihatan aktif tetapi masih boleh menghadapi masalah aliran tunai.

Jika jumlah bayaran kepada peserta lebih besar daripada pendapatan sebenar perniagaan, pembayaran mungkin mula ditangguhkan.

Pada peringkat awal, kelewatan itu boleh diberikan pelbagai alasan seperti masalah sistem, audit, pertukaran bank atau proses pengesahan.

Bank Negara Malaysia pernah menjelaskan bahawa kelewatan memulangkan wang atau emas boleh menjadi petanda awal sebelum keruntuhan sesuatu skim.

2. Aset syarikat tidak sepadan dengan tanggungan

Dalam skim simpan emas dapat duit, syarikat mungkin menerima emas atau wang bernilai jutaan ringgit, tetapi berapakah nilai aset yang benar-benar dimiliki?

Peserta perlu bertanya sama ada emas pelanggan:

  • Disimpan secara berasingan daripada aset syarikat.
  • Diaudit oleh juruaudit bebas.
  • Dilindungi oleh insurans.
  • Boleh dikenal pasti melalui nombor siri.
  • Tidak dijual, dicagar atau dipindahkan.
  • Boleh dikeluarkan mengikut tempoh yang dinyatakan.

Jika emas semua peserta dicampurkan dan digunakan dalam operasi syarikat, tuntutan peserta mungkin hanya menjadi satu liabiliti dalam rekod syarikat.

3. Akaun bank syarikat dibekukan

Akaun bank boleh dibekukan ketika siasatan dijalankan. Dalam keadaan tersebut, syarikat mungkin tidak dapat membuat pembayaran walaupun masih mempunyai rekod bahawa mereka berhutang kepada peserta.

Pihak berkuasa menjalankan pembekuan atau penyitaan untuk tujuan siasatan dan perlindungan kepentingan awam. Namun, proses siasatan tidak bermaksud peserta akan menerima semula semua wang atau emas dengan segera.

Proses menentukan pemilikan, mengesahkan tuntutan dan melupuskan aset boleh mengambil masa yang panjang.

4. Operasi syarikat dihentikan

Syarikat boleh berhenti beroperasi kerana masalah kewangan, tindakan undang-undang, kehilangan kebenaran berkaitan atau keputusan pihak pengurusan.

Apabila pintu premis ditutup dan kakitangan tidak lagi menjawab panggilan, peserta mungkin hanya mempunyai resit, salinan perjanjian dan tangkap layar aplikasi.

Dokumen tersebut penting sebagai bukti tuntutan. Namun, dokumen tidak boleh menghasilkan wang jika syarikat sudah tidak mempunyai aset mencukupi.

5. Founder atau pengurusan utama menghilangkan diri

Risiko menjadi lebih tinggi apabila keseluruhan operasi terlalu bergantung pada seorang founder.

Adakah syarikat mempunyai lembaga pengarah, tadbir urus, akaun beraudit, pelan penggantian dan sistem kawalan dalaman? Atau segala keputusan, wang dan akses kepada emas dikawal oleh seorang individu?

Populariti founder di media sosial bukan pengganti kepada tadbir urus korporat yang baik.

6. Emas tidak lagi berada dalam simpanan

Peserta mungkin melihat jumlah gram dalam aplikasi atau penyata. Namun, catatan digital tidak semestinya membuktikan emas fizikal masih tersedia.

Minta bukti bahawa jumlah emas fizikal yang disimpan sepadan dengan keseluruhan baki milik pelanggan. Audit pula perlu dilakukan oleh pihak bebas, bukan sekadar kenyataan daripada syarikat atau ejen.

7. Harga emas terlalu tinggi menyembunyikan kos pulangan

Ada program yang menjual emas pada harga jauh lebih tinggi daripada harga pasaran, kemudian sebahagian lebihan harga itu dipulangkan semula sebagai bayaran bulanan.

Peserta mungkin menyangka mereka memperoleh keuntungan, sedangkan sebahagian “pulangan” tersebut sebenarnya datang daripada wang mereka sendiri.

Sebelum membeli, bandingkan harga belian, harga belian balik, ketulenan, berat dan spread dengan harga pasaran pada hari yang sama.

8. Peserta terlalu yakin kerana bayaran awal lancar

Pembayaran yang diterima selama tiga, enam atau 12 bulan bukan bukti muktamad bahawa model perniagaan itu mampan.

Bank Negara Malaysia pernah memberikan amaran mengenai skim berkaitan emas yang menjanjikan pulangan tinggi dan jaminan membeli balik.

Dalam kes tertentu, pulangan tidak dibiayai oleh aktiviti perdagangan emas sebenar tetapi menggunakan wang yang diterima daripada peserta.

Selagi kemasukan peserta baharu masih banyak, pembayaran mungkin kelihatan lancar. Masalah hanya kelihatan apabila kemasukan wang berkurang atau terlalu ramai peserta mahu mengeluarkan emas serentak.

9. Produk berkaitan emas tidak dilindungi PIDM

Jangan menganggap semua perkara yang dinamakan “simpanan” mendapat perlindungan seperti deposit bank.

PIDM menjelaskan bahawa produk atau akaun pelaburan berkaitan emas tidak dilindungi di bawah Sistem Insurans Deposit.

Jika syarikat gagal, peserta tidak boleh terus menuntut bayaran daripada PIDM sebagaimana deposit yang layak di bank ahli.

Perjanjian Bercop Setem Bukan Jaminan Bayaran

Ada ejen yang meyakinkan pelanggan dengan berkata:

“Jangan risau, kita ada perjanjian bertulis dan sudah dimatikan setem.”

Perjanjian bertulis memang penting. Ia boleh menjadi bukti tentang hak, tanggungjawab dan persetujuan pihak yang terlibat.

Namun, setem pada perjanjian tidak bermaksud:

  • Kerajaan menjamin skim tersebut.
  • Bank Negara Malaysia meluluskan program itu.
  • Suruhanjaya Sekuriti melesenkan syarikat tersebut.
  • PIDM melindungi wang atau emas peserta.
  • Emas peserta benar-benar disimpan secara berasingan.
  • Syarikat pasti mempunyai wang untuk membayar.
  • Peserta akan menerima semula aset dengan segera jika syarikat gagal.

Perjanjian memberikan asas untuk membuat tuntutan. Ia bukan jaminan bahawa pihak yang dituntut mempunyai aset mencukupi untuk memenuhi tuntutan tersebut.

Jika syarikat sudah tidak mempunyai wang atau nilai asetnya lebih kecil daripada jumlah hutang, peserta mungkin perlu melalui proses undang-undang atau insolvensi bersama pemiutang lain.

10 Soalan Wajib Sebelum Menyerahkan Emas

Sebelum menyertai mana-mana skim simpan emas dapat duit, minta jawapan bertulis bagi soalan berikut:

  1. Siapakah pemilik sah emas sepanjang tempoh program?
  2. Di manakah emas disimpan?
  3. Adakah emas pelanggan diasingkan daripada aset syarikat?
  4. Bolehkah emas dikenal pasti menggunakan nombor siri?
  5. Siapakah juruaudit bebas yang mengesahkan jumlah emas?
  6. Adakah emas dilindungi insurans dan apakah skop perlindungannya?
  7. Bolehkah syarikat menjual, mencagar atau menggunakan emas tersebut?
  8. Apakah aktiviti perniagaan yang menghasilkan bayaran kepada peserta?
  9. Apakah yang berlaku jika syarikat gagal membayar?
  10. Adakah tawaran itu memerlukan lesen atau kebenaran pihak berkuasa?

Jika ejen mengelak, marah atau hanya menjawab “percayalah kepada syarikat”, jangan serahkan emas dahulu.

Berdaftar Dengan SSM Tidak Sama Dengan Berlesen Menawarkan Pelaburan

Pendaftaran syarikat dengan Suruhanjaya Syarikat Malaysia hanya mengesahkan bahawa entiti itu didaftarkan. Ia bukan pengesahan bahawa semua produk kewangan atau skim yang ditawarkan oleh syarikat tersebut telah diluluskan.

Jika sesuatu tawaran mempunyai unsur pelaburan atau menjanjikan pulangan, semak nama syarikat melalui SC Investment Checker dan Senarai Amaran Pelabur Suruhanjaya Sekuriti.

Semak juga Senarai Amaran Pengguna Kewangan Bank Negara Malaysia.

Namun, ketiadaan nama dalam senarai amaran bukan bukti automatik bahawa sesuatu skim selamat. Senarai tersebut tidak semestinya merangkumi semua entiti atau program yang sedang beroperasi.

Apa Perlu Dilakukan Jika Bayaran atau Emas Mula Tertunggak?

Jangan tunggu terlalu lama jika syarikat gagal memenuhi tarikh pembayaran atau pemulangan emas yang dijanjikan.

  • Hentikan penambahan wang atau emas baharu.
  • Simpan perjanjian, resit, penyata dan rekod transaksi.
  • Simpan bahan promosi yang menerangkan pulangan dan jaminan.
  • Ambil tangkap layar baki akaun serta perbualan dengan ejen.
  • Minta penjelasan dan tarikh pemulangan secara bertulis.
  • Jangan tandatangani perjanjian baharu tanpa memahaminya.
  • Semak dengan pihak berkuasa yang berkaitan.
  • Buat laporan polis jika disyaki terdapat unsur penipuan.
  • Dapatkan nasihat peguam tentang tuntutan sivil atau proses insolvensi.

Jika pemindahan wang yang mencurigakan baru berlaku, hubungi bank dengan segera atau Pusat Respons Scam Kebangsaan melalui talian 997, kemudian buat laporan polis. Tindakan awal boleh membantu usaha mengesan aliran wang, tetapi pemulangan wang tetap tidak dijamin.

Pilih Membeli Emas, Bukan Mengejar Bayaran Bulanan

Tujuan utama menyimpan emas ialah membina aset dan menjaga nilai kekayaan untuk jangka sederhana atau panjang. Ia bukan alat yang sepatutnya menjanjikan pendapatan tetap setiap bulan.

Lebih mudah sesuatu struktur, lebih mudah kita memahami risikonya:

  • Kita membayar harga emas.
  • Gram emas direkodkan atau emas fizikal diterima.
  • Kita boleh menyemak baki emas.
  • Kita boleh menebus emas fizikal tertakluk pada terma semasa.
  • Kita boleh menjualnya berdasarkan harga belian balik semasa.
  • Tiada janji pulangan bulanan tetap.

Sebagai contoh, Public Gold menyediakan pembelian emas fizikal dan Gold Accumulation Program atau GAP. Menurut maklumat yang diterbitkan oleh Public Gold, emas GAP dikumpulkan secara allocated pool, disokong oleh emas fizikal dan boleh ditebus dalam bentuk emas fizikal tertakluk pada terma semasa.

Public Gold juga menerangkan bahawa keuntungan tidak dijamin kerana nilainya bergantung pada pergerakan harga emas dan kadar pertukaran. Ini berbeza daripada konsep menyerahkan emas untuk menerima bayaran bulanan yang ditetapkan.

Walau apa pun jenama yang dipilih, baca terma semasa, fahami spread dan jangan gunakan duit kecemasan atau wang pinjaman untuk membeli emas.

Kesimpulan: Fahami Risikonya Sebelum Terlambat

Isu utama dalam skim simpan emas dapat duit bukan sama ada peserta sudah pernah menerima bayaran. Isu sebenarnya ialah kemampuan syarikat meneruskan pembayaran dan memulangkan emas apabila keadaan menjadi sukar.

Jangan hanya bertanya:

“Berapa banyak saya akan dapat?”

Tanya juga:

“Jika syarikat berhenti membayar esok, bagaimana saya boleh mendapatkan semula emas saya?”

Jika jawapannya hanya bergantung pada janji founder, testimoni ejen atau perjanjian bercop setem, perlindungan itu mungkin tidak sekuat yang disangka.

Pencegahan sentiasa lebih mudah daripada cuba mendapatkan semula wang dan emas selepas syarikat menghadapi masalah.

Jika anda mahu bermula dengan kaedah membeli emas yang lebih mudah difahami tanpa mengejar janji pulangan bulanan, ikuti panduan cara mula menyimpan emas mengikut bajet di sini.

Soalan Lazim Tentang Skim Simpan Emas Dapat Duit

Adakah semua skim simpan emas dapat duit merupakan penipuan?

Tidak semestinya. Namun, setiap program yang membayar pulangan perlu dinilai berdasarkan sumber keuntungan, struktur pemilikan emas, kebenaran berkaitan dan kemampuan syarikat memenuhi tanggungannya. Jangan membuat keputusan hanya berdasarkan testimoni peserta.

Adakah perjanjian yang dimatikan setem menjamin emas dipulangkan?

Tidak. Perjanjian boleh menjadi bukti tuntutan tetapi tidak menjamin syarikat mempunyai emas atau wang mencukupi untuk membayar peserta.

Adakah akaun atau produk berkaitan emas dilindungi PIDM?

Tidak. PIDM menyatakan bahawa produk atau akaun pelaburan berkaitan emas tidak dilindungi di bawah Sistem Insurans Deposit.

Bagaimana hendak menyemak sesuatu syarikat pelaburan?

Semak melalui SC Investment Checker, Senarai Amaran Pelabur SC dan Senarai Amaran Pengguna Kewangan BNM. Ketiadaan nama dalam senarai amaran bukan jaminan bahawa program tersebut selamat.

Apakah perbezaan menyimpan emas dengan menyerahkan emas untuk mendapat duit?

Menyimpan emas bertujuan membina pemilikan aset. Apabila emas diserahkan kepada syarikat sebagai pertukaran untuk mendapatkan bayaran, peserta turut menanggung risiko kemampuan syarikat membayar dan memulangkan emas tersebut.

Dinar Emas atau Jongkong: 7 Panduan Memilih

Dinar Emas atau Jongkong: 7 Panduan Memilih

Dinar Emas atau Jongkong: Mana Lebih Sesuai untuk Simpanan?

Dinar emas atau jongkong, mana satu patut dipilih apabila kita mahu mula menyimpan emas?

Jawapan paling jujur ialah ia bergantung pada tujuan, bajet dan cara kita mahu membina simpanan. Kedua-duanya merupakan emas fizikal, tetapi bentuk yang dipilih boleh mempengaruhi disiplin menyimpan, kos belian dan kemudahan apabila diperlukan nanti.

Ramai orang masih melihat emas sebagai barang kemas atau aset untuk orang berada. Sedangkan, dinar emas atau jongkong boleh menjadi cara untuk memisahkan sebahagian duit daripada akaun biasa yang mudah dibelanjakan.

Apabila duit sentiasa kelihatan dalam aplikasi bank, godaan untuk menggunakannya memang lebih kuat. Emas pula membantu kita memegang satu niat yang jelas: simpan dahulu sebelum belanja.

Namun, jangan terus membeli hanya kerana bentuk emas itu cantik atau sedang menjadi trend. Kita perlu memahami berat, ketulenan, harga belian, spread, polisi belian balik dan kesesuaiannya dengan matlamat kewangan sendiri.

Masalahnya Bukan Tidak Mahu Menyimpan, Tetapi Tiada Sistem

Ada orang sudah bekerja selama 10 atau 15 tahun, tetapi simpanannya masih belum sampai RM1,000. Keadaan ini bukan semestinya berlaku kerana mereka tidak rajin atau tidak pandai menguruskan wang.

Gaji yang masuk setiap bulan perlu digunakan untuk membayar rumah, kereta, makanan, bil, persekolahan anak, keperluan ibu bapa dan pelbagai komitmen keluarga. Akhirnya, rancangan untuk menyimpan sentiasa ditangguhkan ke bulan berikutnya.

Sebab itu, kita memerlukan satu sistem yang membantu mengasingkan simpanan secara konsisten.

Simpanan tunai tetap perlu disediakan terlebih dahulu. Dana kecemasan, yuran sekolah yang hampir tiba, kos balik kampung atau wang yang mungkin digunakan dalam tempoh kurang daripada dua tahun lebih sesuai disimpan dalam bentuk tunai, akaun bank, ASB atau Tabung Haji mengikut keperluan masing-masing.

Jangan gunakan duit yang mungkin diperlukan pada minggu hadapan untuk membeli emas.

Bagi matlamat yang melebihi dua tahun seperti pendidikan anak, persediaan menunaikan haji, persaraan, dana keluarga atau pembinaan legasi, emas boleh memainkan peranan sebagai penyimpan nilai jangka panjang.

Emas bukan jalan cepat untuk menjadi kaya. Harganya boleh naik dan turun dalam jangka pendek. Namun, emas mempunyai satu kelebihan penting: ia membantu kita mengasingkan simpanan dan membina disiplin untuk tempoh yang lebih panjang.

Dinar Emas atau Jongkong: Fahami Perbezaan Asas

Dinar merujuk kepada emas berbentuk syiling. Satu dinar lazimnya mempunyai berat sekitar 4.25 gram, tetapi ketulenannya tidak semestinya sama bagi semua pengeluar.

Ada dinar yang diperbuat daripada emas 916 dan ada juga yang menggunakan emas 999.9. Sebagai contoh, dinar keluaran Public Gold menggunakan emas berketulenan 999.9.

Oleh itu, pembeli perlu menyemak spesifikasi sebenar dan tidak membuat andaian berdasarkan perkataan “dinar” sahaja.

Jongkong pula ialah emas berbentuk bar atau kepingan. Ia ditawarkan dalam pelbagai berat seperti 0.5 gram, 1 gram, 5 gram, 10 gram, 20 gram, 50 gram, 100 gram dan saiz yang lebih besar.

Perbezaan ini tidak bermaksud satu bentuk pasti lebih baik daripada yang lain. Setiap bentuk mempunyai kegunaan, kos dan tahap fleksibiliti yang berlainan.

Perbandingan Ringkas Dinar Emas dan Jongkong

Bentuk

Dinar berbentuk syiling, manakala jongkong berbentuk bar atau kepingan.

Berat

Satu dinar lazimnya mempunyai berat 4.25 gram. Jongkong pula tersedia dalam pelbagai pilihan berat, daripada 0.5 gram hingga 1 kilogram atau lebih.

Ketulenan

Dinar boleh diperbuat daripada emas 916 atau 999.9 mengikut pengeluar. Jongkong pelaburan pula lazimnya menggunakan emas 999.9, tetapi spesifikasi tetap perlu diperiksa.

Kesesuaian

Dinar sesuai untuk orang yang suka menyimpan dalam unit yang jelas atau mahu memberikannya sebagai hadiah bermakna. Jongkong pula sesuai untuk orang yang mahu memilih berat berdasarkan bajet dan sasaran gram.

Fleksibiliti

Dinar memerlukan bajet yang mencukupi untuk membeli satu unit. Jongkong menawarkan lebih banyak pilihan saiz, tetapi jongkong kecil biasanya mempunyai kos per gram yang lebih tinggi.

Perkara yang perlu diperiksa

Bagi kedua-duanya, semak berat, ketulenan, harga belian, harga belian balik, spread, reputasi pengeluar dan polisi penjual.

Jangan memilih dinar emas atau jongkong hanya kerana rupanya cantik atau kerana orang lain membelinya. Dalam simpanan emas, perkara yang perlu dibandingkan ialah:

  • Berat emas sebenar
  • Ketulenan emas
  • Harga belian
  • Harga belian balik
  • Perbezaan atau spread harga
  • Reputasi penjual
  • Ketelusan polisi belian balik
  • Kemudahan menjual semula
  • Keselamatan penyimpanan

Anda juga boleh membaca panduan cara membandingkan harga emas bersama susut nilainya sebelum membuat pilihan.

Bila Dinar Emas Lebih Sesuai?

Dinar emas sesuai untuk orang yang menyukai simpanan dalam bentuk unit yang jelas.

Contohnya, seorang ayah menetapkan sasaran mengumpul satu dinar setiap beberapa bulan untuk dana pengajian tinggi anaknya. Setiap kali berjaya memiliki satu dinar, dia boleh melihat kemajuan simpanannya dengan nyata.

Konsep ini boleh menjadikan perjalanan menyimpan lebih mudah difahami:

  • Satu dinar untuk pendidikan anak
  • Satu dinar sebagai hadiah perkahwinan
  • Beberapa dinar untuk persediaan menunaikan haji
  • Dinar yang dikumpul secara berkala untuk persaraan
  • Dinar sebagai sebahagian daripada simpanan keluarga

Dinar juga boleh menjadi hadiah yang mempunyai nilai simpanan. Berbanding memberikan barangan yang cepat rosak, susut nilai atau wang tunai yang mudah dibelanjakan, dinar membawa satu mesej yang lebih panjang: simpan aset ini untuk masa hadapan.

Walau bagaimanapun, dinar mungkin kurang fleksibel jika kemampuan bulanan anda masih kecil. Jika anda hanya mampu memperuntukkan RM100 atau RM200 sebulan, menunggu sehingga wang mencukupi untuk membeli satu dinar boleh menyebabkan simpanan tertangguh.

Dalam keadaan ini, anda boleh mengumpulkan wang dalam tabung khas terlebih dahulu atau menggunakan kaedah simpanan emas secara berperingkat sehingga cukup untuk mendapatkan emas fizikal.

Bila Jongkong Emas Lebih Sesuai?

Jongkong emas lebih sesuai untuk orang yang mahu memilih berat berdasarkan bajet dan sasaran gram.

Ada yang bermula dengan jongkong 1 gram atau 5 gram, kemudian menambah simpanan sedikit demi sedikit apabila mempunyai lebihan. Cara ini lebih dekat dengan realiti ramai keluarga Malaysia yang perlu menguruskan perbelanjaan bulanan dengan cermat.

Bagi individu yang sudah mempunyai simpanan lebih besar, jongkong dengan berat lebih tinggi boleh memudahkan pengumpulan emas. Namun, jangan memilih jongkong besar semata-mata kerana mahu kelihatan hebat.

Simpanan yang baik ialah simpanan yang:

  • Tidak dibuat menggunakan hutang
  • Tidak mengganggu aliran tunai keluarga
  • Tidak menggunakan dana kecemasan
  • Boleh diteruskan ketika bulan biasa
  • Mempunyai tujuan dan tempoh yang jelas

Jongkong bersaiz kecil lebih mudah dibeli dan dijual secara berperingkat. Namun, kos per gram bagi saiz kecil mungkin lebih tinggi berbanding jongkong yang lebih besar kerana terdapat kos pengeluaran, pembungkusan dan premium produk.

Sebaliknya, jongkong besar mungkin mempunyai kos per gram yang lebih rendah, tetapi kurang fleksibel jika anda hanya memerlukan sedikit wang. Anda mungkin terpaksa menjual keseluruhan jongkong walaupun hanya memerlukan sebahagian daripada nilainya.

Sebab itu, pembahagian saiz emas perlu dibuat mengikut kemungkinan penggunaannya pada masa hadapan.

Jangan Abaikan Spread Harga Emas

Selain bentuk dan berat, pembeli perlu memahami spread emas.

Spread ialah perbezaan antara harga jualan kepada pelanggan dengan harga belian balik oleh penjual pada waktu yang sama.

Secara mudah, jika kita membeli emas hari ini dan terus menjualnya semula pada hari yang sama, kita mungkin menerima nilai yang lebih rendah daripada harga belian asal.

Spread bukan bermaksud emas itu rugi atau tidak sesuai. Ia merupakan salah satu kos yang perlu difahami apabila membeli emas fizikal.

Disebabkan itu, emas lebih sesuai untuk matlamat jangka panjang dan bukan untuk mendapatkan keuntungan segera. Lagi pendek tempoh simpanan, semakin besar kemungkinan perubahan harga belum dapat mengimbangi spread tersebut.

Sebelum membeli, tanyakan perkara berikut:

  1. Berapakah harga belian produk tersebut?
  2. Berapakah harga belian balik pada hari yang sama?
  3. Adakah penjual memaparkan harga belian balik secara terbuka?
  4. Adakah emas daripada pengeluar lain turut diterima?
  5. Adakah keadaan pembungkusan mempengaruhi proses belian balik?
  6. Di manakah emas boleh dijual semula?
  7. Berapa cepat bayaran belian balik diproses?

Jangan hanya bertanya, “Berapa harga emas hari ini?”

Soalan yang lebih lengkap ialah, “Berapa harga beli, harga jual semula dan spread produk ini?”

Penjagaan Dinar dan Jongkong Emas

Dinar dan jongkong perlu disimpan dengan baik. Walaupun nilai utama terletak pada kandungan emasnya, keadaan produk, dokumen dan pembungkusan boleh memudahkan urusan pengesahan serta jualan semula.

Beberapa langkah penjagaan yang boleh dilakukan ialah:

  • Simpan resit pembelian
  • Simpan sijil atau kad ketulenan jika dibekalkan
  • Kekalkan pembungkusan asal
  • Jangan menebuk atau mengubah suai emas
  • Elakkan pembungkusan daripada rosak
  • Simpan rekod berat dan nombor siri jika ada
  • Jangan berkongsi lokasi simpanan kepada orang ramai
  • Gunakan tempat simpanan yang selamat

Semak juga polisi penjual kerana prosedur belian balik mungkin berbeza mengikut syarikat dan produk.

Pilih Mengikut Tujuan, Bukan Mengikut Trend

Cara paling mudah untuk memilih antara dinar emas atau jongkong ialah dengan menjawab tiga soalan berikut.

1. Apakah Matlamat Simpanan Ini?

Jika simpanan tersebut adalah untuk pendidikan anak 10 tahun lagi, persaraan, dana keluarga atau persediaan menunaikan haji yang masih jauh, kedua-dua dinar dan jongkong boleh dipertimbangkan.

Jika wang itu akan digunakan dalam tempoh enam bulan, simpanlah dalam bentuk tunai atau instrumen simpanan jangka pendek yang lebih mudah dicairkan.

Jangan membeli emas dahulu kemudian baru mencari tujuan. Tetapkan matlamat sebelum memilih produk.

2. Berapakah Kemampuan Bulanan yang Realistik?

Tidak perlu menunggu sehingga mampu membeli emas dalam jumlah yang banyak.

Yang lebih penting ialah jumlah yang boleh disimpan tanpa berhutang dan tanpa menjejaskan keperluan rumah. Ada keluarga yang bermula dengan nilai kecil tetapi istiqamah selama bertahun-tahun.

Jika kemampuan bulanan kecil, jongkong ringan atau kaedah pengumpulan emas secara berperingkat mungkin lebih praktikal.

Jika anda selesa mengumpulkan wang sehingga cukup satu unit, dinar boleh dijadikan sasaran berkala.

3. Adakah Anda Memahami Produk yang Dibeli?

Periksa ketulenan, berat, harga, dokumen, spread dan polisi belian balik.

Jangan membeli kerana takut terlepas peluang, terpengaruh dengan kenaikan harga atau dijanjikan pulangan tetap. Simpanan emas sepatutnya melibatkan pemilikan emas yang jelas, bukan semata-mata janji menerima keuntungan.

Baca juga panduan tentang perbezaan emas 916 dan emas 999.9 supaya anda memahami maksud ketulenan sebelum membeli.

7 Panduan Memilih Dinar Emas atau Jongkong

1. Tetapkan Tujuan Simpanan

Tentukan sama ada emas itu untuk pendidikan, haji, persaraan, hadiah atau legasi keluarga.

2. Pastikan Tempohnya Sesuai

Gunakan emas untuk matlamat jangka panjang dan kekalkan dana kecemasan dalam bentuk tunai.

3. Pilih Berat Mengikut Kemampuan

Jangan memaksa diri membeli emas bersaiz besar sehingga menjejaskan keperluan keluarga.

4. Semak Ketulenan

Dinar tidak semestinya 916 dan jongkong tidak semestinya 999.9. Rujuk spesifikasi sebenar produk sebelum membeli.

5. Bandingkan Spread

Jangan melihat harga jualan sahaja. Semak juga harga belian balik pada hari yang sama.

6. Pilih Penjual yang Dipercayai

Pastikan maklumat produk, harga dan polisi belian balik diterangkan dengan jelas.

7. Simpan Secara Konsisten

Bentuk emas bukan isu paling besar. Disiplin untuk terus menyimpan lebih penting.

Dinar yang dibeli sekali tetapi tidak pernah ditambah mungkin tidak banyak membantu mencapai matlamat kewangan.

Sebaliknya, jongkong kecil atau emas yang dikumpulkan secara konsisten boleh membentuk simpanan yang bermakna selepas beberapa tahun.

Cara Mula Menyimpan Emas dengan Lebih Tenang

Mulakan dengan sasaran yang dekat di hati. Jangan sekadar berkata, “Saya mahu mempunyai emas.”

Nyatakan matlamat dengan jelas, contohnya:

  • “Saya mahu mengumpul emas untuk yuran universiti anak.”
  • “Saya mahu menyediakan simpanan bagi menunaikan haji.”
  • “Saya mahu mempunyai simpanan jangka panjang untuk persaraan.”
  • “Saya mahu meninggalkan aset kepada keluarga.”

Matlamat yang jelas membantu kita bertahan apabila datang godaan untuk berbelanja.

Kemudian, tetapkan jumlah simpanan yang munasabah. Jika RM100 sebulan lebih selesa, bermula dengan jumlah tersebut. Apabila kewangan bertambah baik, tingkatkan simpanan secara berperingkat.

Tidak perlu membandingkan diri dengan orang yang mampu membeli 20 gram sekali gus. Setiap keluarga mempunyai pendapatan, komitmen dan perjalanan kewangan yang berbeza.

Selepas itu, asingkan simpanan emas daripada duit belanja. Anggap simpanan tersebut sebagai bil kepada masa depan keluarga.

Apabila gaji masuk, simpan bahagian yang telah ditetapkan terlebih dahulu. Baki barulah digunakan untuk perbelanjaan lain.

Prinsip ini lebih berkesan daripada menunggu duit lebih kerana duit lebih selalunya tidak muncul dengan sendiri.

Jika masih keliru, baca panduan Cara Bermula atau dapatkan penerangan melalui WhatsApp dengan menekan pautan Macamana nak simpan emas.

Soalan Lazim Tentang Dinar Emas atau Jongkong

Adakah Dinar Lebih Baik daripada Jongkong?

Tidak semestinya. Dinar sesuai jika anda menyukai simpanan dalam unit syiling yang jelas atau mahu menjadikannya hadiah bermakna.

Jongkong pula menawarkan lebih banyak pilihan berat mengikut bajet. Pilihan terbaik ialah produk yang anda fahami dan mampu dikumpulkan secara konsisten.

Adakah Semua Dinar Diperbuat daripada Emas 916?

Tidak. Satu dinar lazimnya mempunyai berat 4.25 gram, tetapi ketulenannya bergantung pada pengeluar. Ada dinar 916 dan ada dinar 999.9. Semak spesifikasi sebelum membeli.

Perlukah Saya Memilih Emas 916 atau 999.9?

Kedua-duanya mempunyai kegunaan tersendiri. Fokus pada berat emas sebenar, ketulenan, harga, spread dan syarat belian balik.

Jangan membuat andaian bahawa semua produk dengan bentuk yang sama mempunyai spesifikasi serupa.

Adakah Jongkong Kecil Lebih Baik?

Jongkong kecil lebih mudah dibeli dan dijual secara berperingkat, tetapi kos per gramnya mungkin lebih tinggi.

Jongkong besar pula boleh menawarkan kos per gram yang lebih rendah, tetapi memerlukan modal lebih besar dan kurang fleksibel apabila hanya sebahagian wang diperlukan.

Bolehkah Emas Digunakan sebagai Dana Kecemasan?

Dana kecemasan utama sebaiknya disimpan dalam bentuk tunai yang mudah dicapai.

Emas boleh menjadi sebahagian daripada simpanan jangka panjang, tetapi bukan pengganti penuh wang kecemasan bagi membayar bil hospital, kerosakan kereta atau keperluan mendadak.

Berapa Lama Emas Perlu Disimpan?

Emas lebih sesuai untuk matlamat yang melebihi dua tahun. Tempoh yang lebih panjang memberi ruang untuk menyimpan secara konsisten tanpa terlalu tertekan dengan perubahan harga harian dan spread.

Perlukah Menyimpan Resit dan Pembungkusan Emas?

Ya. Simpan resit, sijil atau kad ketulenan serta pembungkusan asal jika dibekalkan.

Dokumen tersebut boleh membantu proses pengesahan dan jualan semula. Walau bagaimanapun, syarat belian balik berbeza mengikut penjual.

Bolehkah Saya Memiliki Kedua-dua Dinar dan Jongkong?

Boleh. Anda tidak perlu memilih satu bentuk sahaja.

Dinar boleh digunakan sebagai sasaran simpanan atau hadiah, manakala jongkong dengan berat berbeza boleh memberikan fleksibiliti apabila mahu menjual sebahagian daripada simpanan.

Kesimpulan

Tidak perlu menunggu gaji besar untuk membina sesuatu yang besar. Mulakan dengan ilmu, pilih bentuk yang sesuai dan jadikan simpanan sebagai amanah kepada diri sendiri serta keluarga.

Jika anda menyukai simpanan dalam unit syiling yang jelas, dinar boleh dipertimbangkan. Jika anda mahukan lebih banyak pilihan berat mengikut bajet, jongkong mungkin lebih praktikal.

Sama ada memilih dinar emas atau jongkong, yang paling bernilai bukan sekadar bentuk emas tersebut.

Perkara yang lebih penting ialah tujuan yang jelas, pembelian daripada penjual yang dipercayai dan disiplin untuk terus menyimpan bagi masa depan keluarga yang lebih tenang.

Penafian: Artikel ini disediakan untuk tujuan pendidikan sahaja dan bukan nasihat kewangan. Harga serta nilai emas boleh berubah. Buat semakan berdasarkan matlamat, kemampuan dan keadaan kewangan anda sebelum membuat keputusan.

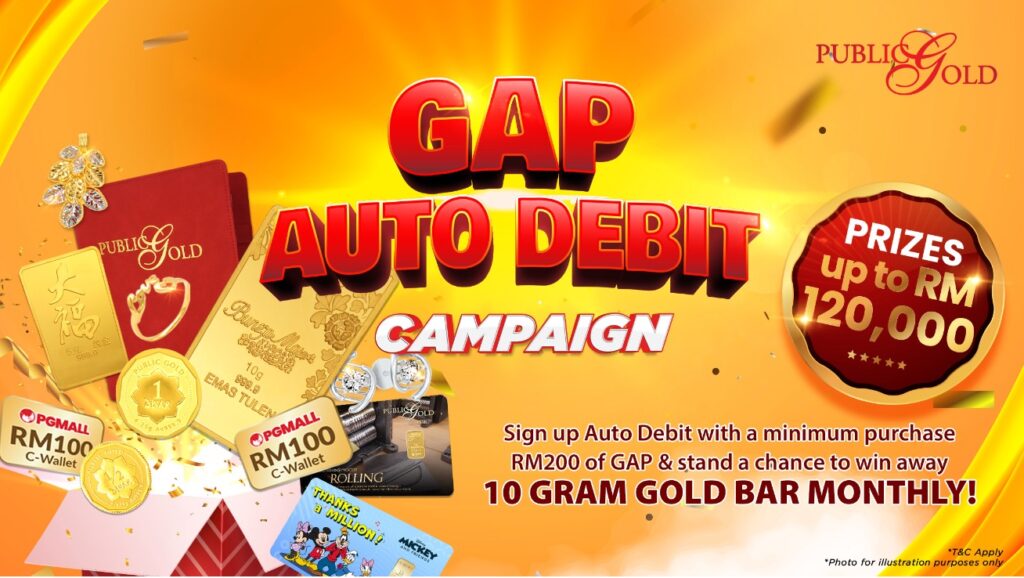
Adakah Emas Sesuai untuk Persaraan Anda?

Adakah Emas Sesuai untuk Persaraan Anda?

Adakah Emas Sesuai untuk Persaraan? Ini Panduannya

Adakah emas sesuai untuk persaraan? Ya, emas boleh dijadikan salah satu komponen simpanan persaraan, terutama bagi matlamat yang masih jauh dan melebihi dua tahun. Namun, emas bukan tempat untuk menyimpan semua wang hari tua.

Emas lebih sesuai digunakan sebagai penyimpan nilai jangka panjang yang melengkapkan simpanan tunai, KWSP, pencen, ASB, Tabung Haji dan aset lain yang kita miliki. Ia bukan jalan cepat untuk menjadi kaya dan harganya juga boleh berubah dalam jangka pendek.

Ramai orang bekerja selama 20 atau 30 tahun, tetapi masih tertanya-tanya sama ada simpanan mereka mencukupi apabila sudah tidak bekerja nanti.

Ketika masih bekerja, gaji masuk setiap bulan. Sebahagian besar daripadanya digunakan untuk rumah, kereta, makanan, bil, anak-anak, ibu bapa dan pelbagai komitmen keluarga.

Apabila bersara, pendapatan tetap mungkin berkurang atau terhenti. Namun, bil, kos rawatan, penyelenggaraan rumah dan keperluan harian tidak semestinya berhenti.

Sebab itu, persaraan perlu dirancang lebih awal. Kita bukan sahaja perlu memikirkan berapa banyak wang yang mahu dikumpulkan, tetapi juga bagaimana simpanan tersebut hendak disusun dan dilindungi.

Adakah emas sesuai untuk persaraan jika sudah ada simpanan?

Emas masih sesuai dipertimbangkan walaupun anda sudah mempunyai simpanan. Namun, kesesuaiannya bergantung pada tujuan wang tersebut, tempoh sebelum bersara dan kedudukan kewangan semasa.

Sebelum menambah emas dalam pelan persaraan, sebaik-baiknya pastikan anda sudah mempunyai:

  • Dana kecemasan yang mudah dikeluarkan.
  • Perlindungan perubatan atau takaful yang bersesuaian.
  • Simpanan untuk perbelanjaan dalam tempoh terdekat.
  • Pelan pembayaran hutang yang terkawal.
  • Sumber persaraan seperti KWSP, pencen atau simpanan lain.

Jika perkara asas ini sudah diberi perhatian, emas boleh menjadi pelengkap kepada rancangan persaraan.

Fungsi emas bukan untuk menjadikan seseorang kaya dalam masa singkat. Emas lebih sesuai digunakan untuk menyimpan sebahagian nilai kekayaan dalam tempoh panjang.

Apabila berlaku inflasi, harga barang dan perkhidmatan cenderung meningkat. Jumlah wang yang sama mungkin tidak lagi mampu membeli kuantiti barang yang sama pada masa hadapan.

Oleh itu, menyimpan semua wang persaraan dalam bentuk tunai sahaja turut mempunyai cabarannya. Tunai penting untuk kecairan, tetapi sebahagian simpanan jangka panjang boleh dipelbagaikan kepada aset seperti emas.

Bayangkan seorang ayah mula menyimpan sedikit emas ketika anaknya masih berada di sekolah rendah. Pada peringkat awal, beliau mungkin hanya mampu mengasingkan RM100 setiap bulan.

Apabila anak-anak semakin membesar dan kedudukan kewangannya bertambah baik, beliau boleh menaikkan jumlah simpanan secara berperingkat. Simpanan itu tidak digunakan untuk perbelanjaan esok, tetapi dikhususkan sebagai salah satu tabung masa depan keluarga.

Nilai terpenting dalam contoh ini bukanlah jumlah permulaan. Nilai sebenarnya ialah disiplin menyimpan secara konsisten untuk tempoh yang panjang.

Alt teks imej: Adakah emas sesuai untuk persaraan sebagai simpanan jangka panjang keluarga Malaysia.

Masalah persaraan bukan sekadar jumlah simpanan

Persaraan yang tenang bukan semata-mata bermaksud mempunyai angka besar dalam akaun. Ia juga bermaksud mempunyai aset dan simpanan yang disusun mengikut fungsi masing-masing.

Wang untuk kecemasan perlu mudah dikeluarkan. Wang untuk perbelanjaan bulanan perlu stabil dan mudah digunakan. Wang bagi matlamat yang masih jauh pula boleh disimpan dalam bentuk yang berpotensi membantu mengekalkan nilainya.

Ada orang memilih untuk menyimpan wang tunai selama bertahun-tahun kerana berasa lebih selamat apabila melihat jumlahnya dalam akaun bank. Itu tidak salah.

Tunai memang penting, khususnya untuk:

  • Dana kecemasan.
  • Perbelanjaan kurang daripada dua tahun.
  • Kos rawatan.
  • Komitmen bulanan.
  • Keperluan keluarga yang tidak boleh ditangguhkan.

Namun, jika tempoh sebelum bersara masih 10, 15 atau 20 tahun, kita juga perlu memahami kesan inflasi terhadap kuasa beli.

RM100 pada hari ini mungkin tidak mampu membeli jumlah barang yang sama selepas 10 atau 20 tahun. Anda boleh membaca penerangan lanjut tentang bagaimana inflasi makan nilai simpanan.

Mesejnya mudah: jangan hanya melihat berapa banyak Ringgit yang telah dikumpulkan. Fikirkan juga berapa banyak barang dan perkhidmatan yang mampu dibeli oleh simpanan tersebut apabila kita bersara nanti.

Empat peranan emas dalam pelan persaraan

Emas lebih bermanfaat apabila diletakkan sebagai sebahagian daripada pelan persaraan, bukannya dianggap sebagai keseluruhan pelan.

1. Membina disiplin simpan sebelum belanja

Bagi ramai keluarga, masalah kewangan bukan disebabkan tiada pendapatan langsung. Masalahnya ialah tiada sistem untuk mengasingkan simpanan sebaik sahaja gaji diterima.

Apabila semua wang dibiarkan dalam akaun biasa, simpanan itu mudah digunakan untuk keinginan yang tidak dirancang. Sedikit demi sedikit, wang yang sepatutnya disimpan akhirnya habis.

Simpanan emas boleh bertindak sebagai satu bentuk “kunci” kepada niat asal. Kita mengasingkan sebahagian pendapatan untuk matlamat persaraan sebelum wang tersebut sempat dibelanjakan.

Jumlahnya tidak semestinya besar. Tetapkan jumlah yang mampu disimpan selepas keperluan asas, perlindungan dan dana kecemasan diberi perhatian.

RM100 yang disimpan secara konsisten lebih baik daripada memaksa diri menyimpan RM1,000 sekali sahaja, kemudian berhenti kerana aliran tunai terganggu.

2. Menyimpan nilai untuk tempoh panjang

Emas telah lama digunakan sebagai penyimpan nilai. Namun, ini tidak bermaksud harga emas sentiasa meningkat atau tidak pernah mengalami penurunan.

Harga emas boleh berubah mengikut keadaan ekonomi, permintaan pasaran, nilai mata wang dan pelbagai faktor lain. Oleh sebab itu, emas tidak sesuai untuk wang yang akan digunakan dalam tempoh terdekat.

Bagi matlamat persaraan yang masih jauh, emas boleh membantu mempelbagaikan simpanan. Kita tidak bergantung sepenuhnya kepada satu bentuk aset sahaja.

Matlamatnya bukan mengejar keuntungan segera. Matlamatnya adalah untuk membina simpanan jangka panjang secara berperingkat dan berdisiplin.

3. Menjadi aset yang mudah difahami keluarga

Tidak semua orang selesa dengan pelaburan yang mempunyai istilah teknikal dan sistem yang rumit. Emas biasanya lebih mudah difahami kerana ia mempunyai berat, ketulenan dan nilai pasaran yang boleh dikenal pasti.

Suami dan isteri boleh berbincang tentang tujuan simpanan tersebut. Anak-anak juga boleh dididik tentang kepentingan menyimpan, menjaga harta dan mengelakkan pembaziran.

Emas turut boleh menjadi sebahagian daripada perancangan legasi keluarga. Walau bagaimanapun, rekod pemilikan, maklumat akaun dan urusan pewarisan perlu disusun dengan baik supaya tidak menimbulkan masalah kepada waris.

4. Memberikan lebih banyak pilihan apabila bersara

Apabila tiba usia persaraan, seseorang memerlukan pilihan dan bukannya tekanan.

Sebaik-baiknya, seseorang mempunyai beberapa lapisan kewangan:

  • Tunai untuk kecemasan dan perbelanjaan segera.
  • Pendapatan persaraan atau pencen untuk keperluan asas.
  • Simpanan mudah cair untuk perbelanjaan bulanan.
  • Perlindungan bagi menghadapi kos rawatan.
  • Aset jangka panjang sebagai sandaran tambahan.

Emas tidak menggantikan semua keperluan ini. Namun, ia boleh menambah satu lagi lapisan kepada rancangan persaraan yang telah disusun.

Emas, tunai, ASB dan Tabung Haji: guna mengikut tempoh

Setiap bentuk simpanan mempunyai fungsi tersendiri. Tidak tepat untuk mengatakan bahawa satu pilihan sentiasa lebih baik daripada semua pilihan yang lain.

Apa yang lebih penting ialah memadankan instrumen simpanan dengan tujuan dan tempoh wang itu akan digunakan.

Keperluan simpananTempoh kegunaanPilihan yang lebih sesuai
Dana kecemasan, bil dan kos rawatan awalKurang 2 tahunTunai atau simpanan bank
Yuran sekolah, perjalanan dan perancangan dekatKurang 2 tahunTunai, ASB atau Tabung Haji mengikut keperluan
Persaraan, pendidikan anak dan legasiLebih 2 tahunGabungan beberapa bentuk simpanan termasuk emas
Keperluan bulanan selepas bersaraBerterusanTunai mudah cair, pendapatan persaraan dan bajet tersusun

ASB, Tabung Haji atau emas mempunyai kekuatan dan fungsi yang berbeza. Jangan tergesa-gesa mengeluarkan semua simpanan sedia ada semata-mata untuk membeli emas.

Bagi wang yang akan digunakan dalam masa dekat, kecairan lebih utama. Emas lebih sesuai untuk bahagian wang yang benar-benar boleh disimpan bagi tempoh panjang.

Berapa banyak emas patut disimpan untuk persaraan?

Tiada satu angka atau peratusan yang sesuai untuk semua orang.

Seorang penjawat awam yang bakal menerima pencen mempunyai keadaan berbeza daripada pekerja swasta yang bergantung pada KWSP. Peniaga yang pendapatannya berubah-ubah pula memerlukan perancangan berbeza daripada mereka yang menerima gaji tetap.

Pasangan yang masih membayar rumah dan membiayai pendidikan anak juga tidak boleh menggunakan pelan yang sama dengan individu yang sudah bebas hutang.

Sebelum menentukan jumlah simpanan emas, lihat tiga perkara berikut:

  1. Usia anda sekarang.
  2. Tempoh yang masih ada sebelum bersara.
  3. Jumlah yang mampu disimpan tanpa berhutang atau mengganggu keluarga.

Jika persaraan masih 15 atau 20 tahun lagi, fokus utama ialah membina tabiat menyimpan secara berkala.

Jika anda sudah hampir bersara, elakkan membuat keputusan besar secara tergesa-gesa. Keutamaan mungkin perlu diberikan kepada dana kecemasan, kos rawatan dan aliran tunai bulanan.

Satu kaedah yang praktikal ialah mengasingkan sejumlah wang setiap kali menerima pendapatan. Anggap simpanan itu sebagai bayaran kepada diri sendiri untuk kegunaan masa hadapan.

Prinsipnya mudah: simpan dahulu sebelum berbelanja, bukan menunggu baki pada hujung bulan.

Risiko emas yang perlu difahami

Penyimpan yang bijak tidak hanya melihat kelebihan. Mereka juga memahami risiko sebelum membuat keputusan.
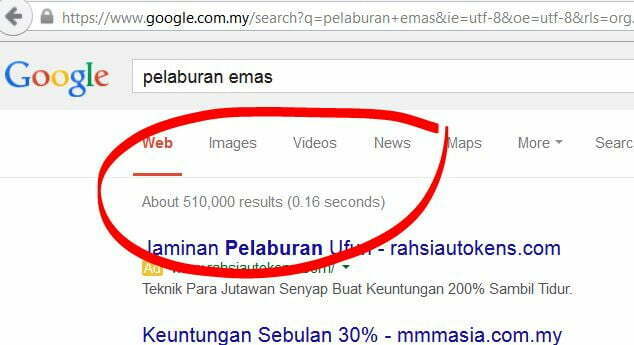
Harga emas boleh naik dan turun. Terdapat juga perbezaan antara harga belian dengan harga jualan semula yang dikenali sebagai spread.

Oleh itu, elakkan menggunakan:

  • Wang kecemasan.
  • Wang ansuran rumah atau kenderaan.
  • Wang pinjaman.
  • Wang yuran persekolahan.
  • Wang rawatan.
  • Wang untuk perbelanjaan dalam masa terdekat.

Sebelum bermula, fahami juga ketulenan emas, rekod pembelian, proses pengeluaran, kaedah penyimpanan dan syarat jualan semula.

Anda boleh membaca panduan cara menyimpan emas dengan selamat sebelum menentukan kaedah yang sesuai.

Jangan membeli emas semata-mata kerana harga sedang naik atau terpengaruh dengan cerita keuntungan orang lain. Tujuan anda adalah membina persaraan yang lebih tersusun, bukannya mengejar pergerakan harga jangka pendek.

Cara mula menyimpan emas untuk hari tua

Langkah pertama ialah menetapkan tujuan yang jelas.

Contohnya:

> “Simpanan emas ini akan menjadi salah satu sandaran persaraan saya apabila mencapai umur 60 tahun.”

Tujuan yang jelas membantu kita menahan diri daripada menggunakan simpanan itu untuk perkara yang tidak dirancang.

Seterusnya, lakukan langkah berikut:

  1. Bina dana kecemasan asas.
  2. Semak hutang dan komitmen bulanan.
  3. Tentukan jumlah simpanan yang realistik.
  4. Asingkan simpanan sebaik menerima pendapatan.
  5. Simpan secara konsisten.
  6. Semak kemajuan setiap beberapa bulan.
  7. Elakkan memeriksa harga emas setiap hari.

Jika RM100 sebulan sahaja yang mampu disimpan, mulakan dengan RM100. Apabila pendapatan meningkat atau komitmen berkurang, jumlah tersebut boleh ditambah secara berperingkat.

Bincangkan juga perancangan ini dengan pasangan. Persaraan bukan perjalanan seorang diri. Apabila suami isteri memahami fungsi setiap simpanan, keputusan kewangan menjadi lebih tenang dan kurang menimbulkan salah faham.

Jika anda masih keliru tentang langkah pertama, ikuti panduan Cara Bermula Menyimpan Emas. Bimbingan diberikan mengikut kemampuan dan matlamat kewangan keluarga, bukan untuk memaksa anda bermula dengan jumlah yang besar.

Soalan lazim tentang emas untuk persaraan

Perlukah saya menukar semua simpanan persaraan kepada emas?

Tidak perlu. Pelan persaraan yang baik biasanya mempunyai beberapa komponen.

Tunai diperlukan untuk kecemasan dan perbelanjaan segera. KWSP, pencen atau sumber pendapatan lain membantu membiayai kehidupan selepas bersara. Emas pula boleh menjadi sebahagian daripada simpanan jangka panjang.

Kekalkan keseimbangan berdasarkan keadaan kewangan sendiri.

Adakah emas sesuai jika saya hampir bersara?

Ia bergantung pada jumlah tunai, komitmen bulanan dan tempoh anda mampu menyimpan emas.

Jika wang itu akan digunakan dalam masa terdekat, jangan letakkan bahagian penting tersebut dalam emas. Jika anda mempunyai lebihan untuk matlamat jangka panjang dan memahami risikonya, emas masih boleh dipertimbangkan sebagai pelengkap.

Bolehkah saya menggunakan wang KWSP untuk membeli emas?

Sebelum membuat keputusan, teliti dahulu keperluan tunai selepas bersara, kos rawatan, hutang dan perbelanjaan bulanan.

Jangan menukar sebahagian besar wang persaraan kepada emas tanpa pelan yang jelas. Wang KWSP mungkin perlu membiayai kehidupan selama bertahun-tahun selepas anda berhenti bekerja.

Adakah emas memberikan pendapatan bulanan?

Tidak. Emas tidak membayar dividen atau memberikan pendapatan bulanan secara automatik.

Keuntungan atau kerugian hanya direalisasikan apabila emas dijual. Oleh itu, emas perlu digabungkan dengan sumber yang boleh menampung aliran tunai selepas bersara.

Bolehkah emas diwariskan kepada anak?

Boleh. Emas boleh menjadi sebahagian daripada harta pusaka dan legasi keluarga.

Pastikan rekod pembelian, bukti pemilikan, maklumat akaun dan perancangan pewarisan disusun dengan baik. Waris juga perlu diberi kefahaman supaya emas tersebut diurus dengan amanah.

Kesimpulan: adakah emas sesuai untuk persaraan?

Persaraan yang lebih tenang tidak terbina dalam masa satu bulan. Ia bermula apabila kita berhenti menunggu wang lebihan dan mula memberikan tujuan kepada setiap simpanan.

Jadi, adakah emas sesuai untuk persaraan?

Ya, emas sesuai dijadikan salah satu sandaran jangka panjang, dengan syarat ia disimpan menggunakan wang lebihan, untuk tempoh yang sesuai dan selepas keperluan kewangan asas diberi perhatian.

Emas bukan pengganti kepada tunai, KWSP, pencen, ASB, Tabung Haji atau perlindungan perubatan. Ia ialah pelengkap yang boleh membantu mempelbagaikan simpanan, membina disiplin dan menjaga sebahagian nilai kekayaan bagi kegunaan masa hadapan.

Mulakan mengikut kemampuan. Jangan berhutang untuk membeli emas dan jangan mengejar harga. Fokus kepada matlamat, ilmu dan disiplin.

Untuk mendapatkan panduan langkah demi langkah, layari Cara Bermula Menyimpan Emas.

Artikel ini disediakan untuk tujuan pendidikan dan perkongsian umum sahaja. Ia bukan nasihat kewangan yang mengambil kira keadaan khusus seseorang.