7 Tujuan Simpan Emas untuk Masa Depan Keluarga

7 Tujuan Simpan Emas untuk Masa Depan Keluarga

7 Tujuan Simpan Emas Bijak untuk Masa Depan Keluarga

7 tujuan simpan emas bukan sekadar untuk memiliki aset berharga. Tujuan yang jelas membantu kita memberikan tugas kepada setiap ringgit yang susah payah dikumpulkan.

Apabila simpanan mempunyai nama dan matlamat, kita lebih mudah menahan diri daripada menggunakannya untuk perkara yang tidak dirancang. Emas itu bukan lagi sekadar jongkong atau angka dalam akaun, tetapi menjadi dana pendidikan anak, persediaan Haji, simpanan persaraan atau perlindungan masa depan keluarga.

Ramai orang bekerja bertahun-tahun tetapi simpanan masih belum menjadi. Gaji masuk, kemudian keluar untuk rumah, kereta, makanan, bil, anak-anak dan pelbagai keperluan keluarga.

Ini bukan bermaksud mereka tidak rajin bekerja. Selalunya, wang yang mahu disimpan tidak diberikan tugas yang jelas sejak awal.

Emas boleh dipertimbangkan sebagai satu bentuk simpanan berdisiplin untuk matlamat yang tempohnya melebihi dua tahun. Emas bukan jalan cepat menjadi kaya. Harganya boleh naik atau turun, terutama dalam tempoh pendek.

Namun, untuk simpanan jangka panjang, emas sering digunakan sebagai salah satu aset penyimpan nilai dan pelengkap kepada simpanan lain.

Bagi keperluan dalam tempoh kurang dua tahun, simpanan tunai, akaun bank, ASB atau Tabung Haji biasanya lebih sesuai kerana lebih mudah digunakan apabila diperlukan.

Emas pula lebih sesuai apabila kita mahu mengasingkan sebahagian simpanan untuk satu matlamat besar yang masih jauh.

Mengapa Tujuan Simpanan Lebih Penting daripada Jumlah?

Seseorang yang menyimpan emas secara konsisten dengan tujuan jelas mungkin lebih mudah bertahan berbanding seseorang yang menunggu wang lebihan beribu-ribu ringgit sebelum mahu bermula.

Apabila simpanan mempunyai tujuan, kita tahu sebab kita perlu meneruskannya.

Contohnya, apabila seorang ibu berkata, “Ini emas pendidikan anak,” dia tidak lagi melihat emas tersebut sebagai duit lebihan. Dia melihatnya sebagai sebahagian daripada peluang anaknya menyambung pengajian pada masa hadapan.

Begitu juga dengan simpanan untuk Haji. Setiap gram yang dikumpulkan mempunyai hubungan dengan satu impian yang dekat di hati. Hubungan emosi yang betul boleh membantu membina disiplin.

Jumlah permulaan bukan perkara paling utama. Perkara yang lebih penting ialah tujuan, tempoh dan kemampuan untuk menyimpan secara konsisten.

Berikut ialah 7 tujuan simpan emas yang boleh mula dirancang mengikut kedudukan kewangan masing-masing.

7 Tujuan Simpan Emas yang Boleh Dirancang Sekarang

1. Membina Dana Pendidikan Anak

Kos pendidikan tidak berhenti pada yuran sekolah atau universiti. Ibu bapa mungkin perlu menyediakan komputer riba, buku, pengangkutan, sewa rumah, makanan dan pelbagai keperluan lain apabila anak meningkat dewasa.

Semakin panjang tempoh sebelum wang itu diperlukan, semakin besar kemungkinan kos tersebut berubah akibat peningkatan kos sara hidup.

Menyimpan emas untuk pendidikan anak bukan bermaksud semua perbelanjaan pendidikan nanti mesti dibayar dengan emas. Tujuannya ialah membina satu tabung nilai yang berasingan daripada wang perbelanjaan harian.

Apabila tiba masanya, emas tersebut boleh dijual atau ditebus mengikut keperluan sebenar keluarga dan berdasarkan harga semasa.

Mulakan dengan matlamat yang mudah. Jangan terus berasa terbeban memikirkan kos universiti yang mungkin mencecah puluhan ribu ringgit.

Berikan nama khusus kepada simpanan itu, contohnya:

  • Pendidikan Aisyah
  • Universiti Amir
  • Dana Pengajian Anak 2035
  • Tabung Komputer Riba Anak

Nama tersebut membantu kita memahami bahawa simpanan itu mempunyai tugas dan tidak sepatutnya digunakan sesuka hati.

2. Membuat Persediaan Haji atau Umrah

Niat untuk menunaikan Haji atau umrah memerlukan persediaan rohani, fizikal dan kewangan. Selain kos perjalanan, terdapat keperluan sebelum berangkat serta perbelanjaan keluarga yang ditinggalkan.

Jika tempoh sasaran masih panjang, emas boleh dipertimbangkan sebagai sebahagian daripada simpanan untuk tujuan tersebut.

Walau bagaimanapun, wang yang akan digunakan dalam masa terdekat lebih sesuai disimpan dalam bentuk yang mudah dicairkan, termasuk simpanan Tabung Haji atau tunai.

Jangan meletakkan semua dana perjalanan dalam emas apabila tarikh penggunaannya sudah hampir. Harga emas boleh berubah dan proses menjualnya juga perlu diambil kira.

Cara yang lebih seimbang adalah dengan memisahkan simpanan kepada dua bahagian:

  • Wang tunai atau Tabung Haji untuk perbelanjaan yang akan digunakan dalam masa dekat.
  • Emas untuk sebahagian simpanan yang masih mempunyai tempoh lebih panjang.

Dengan cara ini, persediaan ke Tanah Suci tidak bergantung kepada satu bentuk simpanan sahaja.

3. Menambah Dana Persaraan

Ramai membayangkan persaraan hanya bermula selepas umur 55 atau 60 tahun. Sebenarnya, persaraan dibina melalui keputusan kecil yang dibuat ketika kita masih mempunyai pendapatan.

Adakah kita menyimpan sesuatu untuk diri sendiri selepas kemampuan bekerja semakin berkurang?

Emas bukan pengganti penuh kepada KWSP, pencen, simpanan tunai, rumah atau aset lain. Namun, ia boleh menjadi pelengkap kepada simpanan persaraan jangka panjang.

Salah satu daripada 7 tujuan simpan emas ialah membina aset yang tidak mudah digunakan untuk kehendak sementara.

Kita boleh menetapkan bahawa emas persaraan tidak boleh dijual untuk:

  • Menukar telefon baharu.
  • Bercuti tanpa perancangan.
  • Membeli barangan mengikut trend.
  • Menampung perbelanjaan yang boleh ditangguhkan.

Simpanan tersebut dibina sedikit demi sedikit supaya kita mempunyai lebih banyak pilihan apabila usia meningkat.

Lebih awal dimulakan, lebih panjang tempoh yang tersedia untuk mengumpulkan emas tanpa perlu membebankan kewangan bulanan.

4. Menjadi Lapisan Kedua Dana Kecemasan

Dana kecemasan utama sepatutnya disimpan dalam bentuk tunai atau simpanan bank yang mudah dicapai.

Bil hospital, kerosakan kenderaan, kehilangan pendapatan atau pembaikan rumah memerlukan wang yang boleh digunakan dengan segera. Dalam keadaan seperti ini, tunai lebih praktikal berbanding aset yang perlu dijual terlebih dahulu.

Panduan kewangan KWSP turut menerangkan dana kecemasan sebagai simpanan khusus bagi menghadapi kejadian kewangan yang tidak dijangka.

Selepas dana kecemasan tunai sudah kukuh, emas boleh dipertimbangkan sebagai lapisan kedua untuk menghadapi kecemasan besar atau masalah kewangan yang berpanjangan.

Contohnya, jika sesebuah keluarga kehilangan pendapatan untuk beberapa bulan dan simpanan tunai semakin berkurangan, emas boleh menjadi salah satu aset sandaran.

Namun, susunannya perlu betul:

  1. Sediakan tunai untuk perbelanjaan bulanan.
  2. Kukuhkan dana kecemasan yang mudah dicapai.
  3. Selesaikan hutang yang membebankan.
  4. Barulah tambah simpanan emas secara berperingkat.

Jangan membeli emas sehingga wang tunai kecemasan langsung tidak berbaki. Perancangan kewangan yang baik memberi fungsi berbeza kepada tunai, emas dan instrumen simpanan lain.

5. Menyediakan Modal Masa Depan Anak dan Keluarga

Ada ibu bapa yang mahu menyediakan permulaan lebih baik untuk anak. Wang tersebut mungkin digunakan untuk melanjutkan pelajaran, membina kerjaya, berkahwin atau berpindah ke rumah sendiri.

Niat ini baik, tetapi ia perlu dibuat tanpa mengorbankan keperluan asas dan persaraan ibu bapa.

Simpanan emas boleh membantu mewujudkan satu tabung khusus yang dibina melalui disiplin, bukan melalui hutang atau pinjaman.

Setiap kali menerima bonus, komisen, bayaran kerja tambahan atau pendapatan sampingan, sebahagian kecil boleh dimasukkan ke dalam tabung emas keluarga.

Tidak perlu menjanjikan jumlah yang terlalu besar kepada anak. Lebih baik membina simpanan yang mampu diteruskan daripada bermula dengan jumlah tinggi tetapi terpaksa berhenti selepas beberapa bulan.

Pada masa yang sama, anak-anak dapat melihat satu contoh penting: keluarga mereka menyimpan terlebih dahulu sebelum berbelanja.

6. Membantu Melindungi Nilai Simpanan daripada Inflasi

RM100 hari ini tidak semestinya membeli jumlah barangan yang sama seperti RM100 beberapa tahun akan datang.

Harga makanan, pengangkutan, pendidikan dan perkhidmatan berubah mengikut masa. Kenaikan kos sara hidup menyebabkan kuasa beli wang berkurangan secara beransur-ansur.

Salah satu tujuan simpan emas adalah untuk membantu menjaga sebahagian nilai kekayaan dalam tempoh panjang.

Ini tidak bermaksud emas sentiasa naik atau menjamin keuntungan. Harga emas boleh turun naik dalam jangka pendek dan prestasi masa lalu tidak menjamin hasil pada masa hadapan.

Namun, emas mempunyai bekalan yang terhad, pasaran yang luas dan sejarah penggunaan yang panjang sebagai penyimpan nilai.

World Gold Council turut membincangkan peranan emas sebagai aset strategik jangka panjang dan salah satu komponen dalam portfolio yang dipelbagaikan.

Bagi penyimpan biasa, pengajarannya mudah: jangan biarkan semua simpanan jangka panjang berada dalam satu tempat tanpa pelan yang jelas.

Emas boleh menjadi sebahagian daripada perancangan tersebut, tetapi bukan satu-satunya aset yang perlu dimiliki.

7. Membina Legasi yang Mudah Difahami Keluarga

Legasi bukan hanya rumah besar, tanah yang luas atau harta berjuta-juta ringgit.

Legasi juga boleh berbentuk kebiasaan yang baik. Anak-anak melihat ibu bapa merancang, menyimpan dan tidak menghabiskan semua pendapatan untuk keperluan bulan semasa.

Emas ialah aset yang mudah dikenali dan difahami oleh kebanyakan ahli keluarga. Ia juga boleh dibahagikan mengikut perancangan pusaka yang betul.

Walau bagaimanapun, memiliki emas sahaja tidak menyelesaikan semua urusan pewarisan. Pemilik masih perlu menyusun rekod, dokumen dan perancangan berkaitan hibah, wasiat, faraid atau pentadbiran pusaka dengan pihak yang berkelayakan.

Pasangan atau waris yang dipercayai juga perlu mengetahui:

  • Kewujudan simpanan emas.
  • Tempat emas disimpan.
  • Rekod pembelian atau pemilikan.
  • Cara mengakses akaun jika berkaitan.
  • Tujuan asal simpanan tersebut.

Harta yang tidak diketahui kewujudannya boleh menimbulkan kesukaran kepada keluarga apabila berlaku perkara yang tidak dijangka.

Daripada semua 7 tujuan simpan emas, membina legasi mungkin memberikan kesan paling panjang kerana manfaatnya boleh diteruskan kepada generasi seterusnya.

Cara Memilih Tujuan Simpan Emas yang Paling Sesuai

Jangan cuba mengejar ketujuh-tujuh matlamat serentak jika kedudukan kewangan masih ketat.

Pilih satu tujuan yang paling penting dan mempunyai tempoh paling panjang. Mungkin pendidikan anak, persediaan Haji atau persaraan.

Kemudian lakukan empat langkah berikut.

Langkah 1: Tulis tujuan dengan jelas

Jangan hanya menulis “mahu simpan emas.” Nyatakan tujuan yang lebih khusus seperti “Dana Universiti Anak 2035” atau “Simpanan Persaraan 2040.”

Langkah 2: Tentukan tempoh penggunaan

Jika wang diperlukan dalam tempoh 12 atau 18 bulan, simpanan tunai, akaun bank, ASB atau Tabung Haji mungkin lebih sesuai.

Jika matlamat itu masih lima, 10 atau 15 tahun lagi, emas boleh dipertimbangkan sebagai sebahagian daripada pelan.

Langkah 3: Tentukan jumlah yang tidak membebankan

Jangan menggunakan wang bil, wang pinjaman, belanja dapur atau dana kecemasan untuk membeli emas.

Jumlah yang kecil tetapi konsisten lebih sihat berbanding bermula dengan jumlah besar kemudian terpaksa berhenti.

Langkah 4: Asingkan simpanan sebaik sahaja menerima pendapatan

Jangan menunggu baki pada hujung bulan kerana biasanya semua wang sudah mempunyai tempat untuk dibelanjakan.

Tetapkan satu jumlah yang realistik dan asingkan lebih awal. Jika jumlah tersebut masih terasa berat, kecilkan jumlahnya sehingga mampu diteruskan.

Perbandingan Tempoh dan Pilihan Simpanan

Tempoh matlamatPilihan yang boleh dipertimbangkanContoh tujuan
Kurang 2 tahunTunai, akaun bank, ASB atau Tabung HajiYuran sekolah, deposit rumah dan kos umrah terdekat
Lebih 2 tahunEmas sebagai sebahagian simpanan jangka panjangPendidikan anak, Haji, persaraan dan modal keluarga
Sangat panjangGabungan emas, simpanan persaraan dan aset lainPersaraan, perlindungan nilai dan legasi

Leret jadual ke kiri atau kanan jika menggunakan telefon.

Jadual ini ialah panduan umum. Pilihan sebenar bergantung pada kemampuan, tahap risiko, komitmen hutang dan keadaan keluarga masing-masing.

7 tujuan simpan emas untuk pendidikan anak, Haji, persaraan dan masa depan keluarga

Kesilapan yang Perlu Dielakkan Ketika Menyimpan Emas

Mengetahui 7 tujuan simpan emas sahaja belum mencukupi. Penyimpan juga perlu mengelakkan beberapa kesilapan biasa:

  • Menggunakan semua wang tunai untuk membeli emas.
  • Membeli dengan wang pinjaman atau kad kredit.
  • Mengharapkan keuntungan cepat.
  • Menjual kerana panik apabila harga turun.
  • Tidak memahami perbezaan harga beli dan harga jual.
  • Menyimpan tanpa rekod atau pengetahuan pasangan.
  • Tidak memeriksa ketulenan dan latar belakang penjual.
  • Menganggap emas memberikan pulangan tetap setiap bulan.

Emas ialah aset. Ia bukan skim pendapatan tetap dan tidak sepatutnya menjanjikan bayaran bulanan hanya kerana emas diserahkan atau disimpan dengan sesebuah pihak.

Pastikan pemilikan, harga, terma jual beli, kaedah pengeluaran dan risiko diterangkan dengan jelas sebelum membuat keputusan.

Soalan Lazim tentang 7 Tujuan Simpan Emas

Adakah emas sesuai untuk semua orang?

Tidak semestinya. Emas lebih sesuai bagi individu yang memahami bahawa ia ialah simpanan jangka panjang dan sanggup menghadapi turun naik harga.

Jika pendapatan masih tidak stabil, hutang mendesak atau dana kecemasan belum ada, kukuhkan kewangan tunai terlebih dahulu.

Berapa banyak emas perlu disimpan setiap bulan?

Jumlah terbaik ialah jumlah yang mampu disimpan secara konsisten tanpa mengganggu keperluan utama.

Fokus pada pembentukan tabiat terlebih dahulu. Jumlah tersebut boleh ditingkatkan apabila pendapatan dan kedudukan kewangan bertambah baik.

Adakah perlu menjual semua ASB atau Tabung Haji untuk membeli emas?

Tidak. Setiap instrumen mempunyai fungsi tersendiri.

Tunai, akaun bank, ASB dan Tabung Haji boleh digunakan untuk matlamat tertentu serta menyediakan kecairan. Emas pula boleh menjadi pelengkap kepada perancangan jangka panjang.

Kepelbagaian lebih baik daripada meletakkan semua simpanan dalam satu aset.

Adakah emas sesuai dijadikan dana kecemasan?

Emas tidak sepatutnya menggantikan dana kecemasan tunai. Ia lebih sesuai dijadikan lapisan kedua selepas simpanan tunai yang mudah dicapai sudah mencukupi.

Bilakah masa terbaik untuk mula menyimpan emas?

Masa yang sesuai ialah apabila kita sudah memahami tujuan, mempunyai bajet yang tidak membebankan dan bersedia menyimpan untuk tempoh panjang.

Tidak perlu menunggu harga yang dianggap paling rendah kerana tiada siapa dapat menentukan pergerakan harga dengan tepat secara konsisten.

Mulakan dengan Satu Niat yang Jelas

Jangan tunggu kehidupan menjadi sempurna sebelum mahu menyimpan. Kehidupan berkeluarga sentiasa mempunyai komitmen dan keperluan baharu.

Namun, jika kita tidak mengasingkan sedikit pendapatan untuk masa depan, semua pendapatan mungkin habis memenuhi keperluan hari ini.

Ambil sekeping kertas dan tulis satu tujuan:

“Saya mahu menyimpan emas untuk __________________ sebelum tahun __________.”

Kemudian tentukan jumlah yang mampu disimpan tanpa mengganggu perbelanjaan rumah, bayaran hutang dan dana kecemasan.

Jika anda mahu memahami langkah asas simpanan emas dengan lebih teratur, baca panduan program simpanan emas atau ikuti panduan berikut:

Lihat Cara Bermula Menyimpan Emas

Kesimpulannya, 7 tujuan simpan emas akan menjadi lebih bermakna apabila disertai niat yang jelas, tempoh yang realistik dan disiplin yang berterusan.

Emas bukan jalan cepat menjadi kaya. Ia ialah salah satu alat yang boleh digunakan untuk membantu kita menyimpan, menjaga sebahagian nilai kekayaan dan merancang masa depan keluarga dengan lebih tersusun.

Artikel ini disediakan untuk tujuan pendidikan umum sahaja dan bukan nasihat kewangan peribadi. Harga emas boleh naik atau turun. Buat keputusan berdasarkan kemampuan, matlamat dan keadaan kewangan sendiri.
Contoh Bajet Emas Ikut Gaji: 7 Cara Simpan Konsisten

Contoh Bajet Emas Ikut Gaji: 7 Cara Simpan Konsisten

Contoh bajet emas ikut gaji bukan tentang memaksa diri membeli banyak emas setiap bulan. Ia tentang menetapkan jumlah yang realistik supaya simpanan emas boleh diteruskan secara konsisten tanpa mengganggu makan minum, rumah, keluarga dan komitmen wajib.

Ramai orang sebenarnya mahu menyimpan.

Tetapi apabila gaji masuk, duit terus bergerak ke pelbagai arah.

Rumah.

Kereta.

Minyak.

Barang dapur.

Bil.

Anak-anak.

Ibu bapa.

Hutang.

Belum sampai hujung bulan, baki sudah semakin kecil.

Masalahnya tidak semestinya kerana gaji terlalu rendah.

Kadang-kadang kita belum memberi arahan yang jelas kepada setiap Ringgit.

Sebab itu contoh bajet emas ikut gaji perlu bermula dengan satu prinsip mudah:

Simpan ikut kemampuan, bukan ikut kemampuan orang lain.

RM100 sebulan yang dilakukan secara konsisten lebih bermakna daripada RM1,000 sekali kemudian berhenti selama beberapa bulan.

Matlamat sebenar bukan untuk kelihatan banyak emas pada bulan pertama.

Matlamatnya ialah membina tabiat yang masih berjalan selepas setahun, lima tahun atau lebih lama.

Kenapa perlu ada bajet emas ikut gaji?

Emas lebih sesuai dipertimbangkan untuk matlamat yang mempunyai tempoh melebihi dua tahun.

Contohnya:

  • Pendidikan anak.
  • Persediaan Haji.
  • Persaraan.
  • Perkahwinan anak.
  • Deposit rumah pada masa hadapan.
  • Aset keluarga.
  • Legasi.

Bagi tempoh panjang, emas boleh menjadi salah satu cara untuk mengasingkan wang daripada perbelanjaan harian dan membina simpanan nilai.

Baca juga panduan cara mula menyimpan emas jika anda masih baru dalam simpanan emas.

Namun, emas bukan tempat untuk semua wang.

Jika duit itu akan digunakan bulan depan, enam bulan lagi atau dalam tempoh terdekat, keutamaan ialah kecairan.

Contohnya:

  • Yuran sekolah.
  • Servis kereta.
  • Cukai jalan.
  • Takaful.
  • Bil rawatan.
  • Perbelanjaan Hari Raya.
  • Dana kecemasan.

Wang seperti ini lebih sesuai berada dalam tunai, akaun bank, ASB atau Tabung Haji mengikut tujuan masing-masing.

Jangan paksa semua simpanan masuk emas.

Prinsipnya mudah:

Tunai untuk keperluan dekat. Emas untuk matlamat yang masih jauh.

7 cara tentukan contoh bajet emas ikut gaji

Tiada satu angka yang wajib untuk semua orang.

Pendapatan sama tidak bermaksud kemampuan sama.

Seorang bergaji RM3,000 mungkin menanggung ibu bapa dan tiga orang anak.

Seorang lagi bergaji RM3,000 mungkin masih bujang, tinggal bersama keluarga dan tiada hutang besar.

Jadi jumlah simpanan mereka tentu berbeza.

Yang perlu dibandingkan ialah kemajuan diri sendiri, bukan jumlah orang lain.

1. Gunakan gaji bersih, bukan gaji kasar

Jangan kira bajet berdasarkan angka dalam surat tawaran kerja.

Gunakan jumlah yang benar-benar masuk ke akaun selepas potongan wajib.

Contohnya, jika gaji kasar RM4,000 tetapi jumlah bersih yang masuk ke akaun ialah RM3,450, gunakan RM3,450 sebagai asas.

Ini mengelakkan bajet kelihatan cantik atas kertas tetapi sukar dilaksanakan.

Contoh bajet emas ikut gaji yang baik mesti bermula dengan angka yang benar-benar boleh digunakan.

2. Semak perbelanjaan sebenar tiga bulan terakhir

Jangan bergantung kepada anggaran dalam kepala.

Buka rekod bank atau e-wallet.

Lihat apa yang benar-benar berlaku.

Bahagikan perbelanjaan kepada beberapa kumpulan:

  • Rumah.
  • Makanan.
  • Pengangkutan.
  • Utiliti.
  • Anak.
  • Ibu bapa.
  • Hutang.
  • Perlindungan.
  • Kehendak.
  • Simpanan.

Kadang-kadang kita rasa tidak banyak berbelanja, tetapi transaksi kecil yang kerap boleh menyebabkan ratusan Ringgit hilang tanpa disedari.

Selepas tiga bulan, anda akan nampak jumlah lebihan sebenar.

Daripada angka itu, barulah lebih mudah menetapkan jumlah simpanan emas yang tidak menekan.

3. Bina dana kecemasan dahulu

Jangan terlalu agresif menyimpan emas jika anda langsung tidak mempunyai tunai kecemasan.

Dana kecemasan digunakan untuk perkara yang tidak dirancang seperti:

  • Kenderaan rosak.
  • Rawatan kesihatan.
  • Kehilangan pekerjaan.
  • Kecemasan keluarga.
  • Pembaikan rumah.

Mulakan dengan sasaran kecil.

Contohnya RM1,000 pertama.

Kemudian naikkan kepada satu bulan perbelanjaan asas.

Selepas itu, bina secara berperingkat sehingga tiga hingga enam bulan mengikut kemampuan dan kestabilan pekerjaan.

Tidak perlu menunggu dana kecemasan sempurna sebelum mula menyimpan emas dalam jumlah kecil.

Tetapi jangan abaikan tunai semata-mata kerana terlalu mahu mengejar gram.

Contoh bajet emas ikut gaji RM1,500

Bagi gaji bersih RM1,500, cadangan awal sekitar RM50 hingga RM100 sebulan boleh dipertimbangkan jika keperluan asas dan bayaran wajib sudah dijaga.

Keutamaan utama ialah:

  • Keperluan asas.
  • Dana kecemasan.
  • Bayaran hutang.
  • Simpanan kecil yang konsisten.

Jika RM100 terasa berat, mulakan RM50.

Matlamat pada peringkat ini ialah membina tabiat, bukan mengejar jumlah besar.

Jangan rasa rendah diri kerana permulaan kecil.

Jika RM50 berjaya dilakukan setiap bulan, itu lebih baik daripada sasaran RM300 yang hanya bertahan dua bulan.

Contoh bajet emas ikut gaji RM2,500

Bagi gaji bersih RM2,500, sekitar RM100 hingga RM200 sebulan boleh dijadikan panduan awal.

Bayangkan Amir menerima gaji bersih RM2,500.

Selepas sewa rumah, makan, pengangkutan, bil, bantuan kepada keluarga dan bayaran wajib, baki yang selesa mungkin sekitar RM200.

Amir boleh memilih:

  • RM100 untuk simpanan emas.
  • RM50 untuk dana kecemasan.
  • RM50 sebagai ruang perbelanjaan tidak dijangka.

Jika motosikal rosak atau berlaku kecemasan kecil, beliau masih mempunyai tunai.

Beliau tidak perlu tergesa-gesa menjual emas.

Ini lebih sihat daripada memasukkan semua RM200 ke dalam emas.

Contoh bajet emas ikut gaji RM4,000

Bagi gaji bersih RM4,000, sekitar RM200 hingga RM400 sebulan boleh dipertimbangkan bergantung pada tahap dana kecemasan dan jumlah tanggungan.

Contohnya, Siti mahu menyediakan sebahagian kos universiti anak yang masih kecil.

Tempohnya lebih 10 tahun.

Dalam keadaan ini, emas boleh dipertimbangkan sebagai salah satu tabung jangka panjang.

Siti boleh bermula dengan RM250 sebulan.

Apabila menerima kenaikan gaji, beliau boleh menaikkan jumlah kepada RM300 atau RM350.

Fokusnya bukan mahu mengumpul emas sebanyak mungkin dalam masa singkat.

Fokusnya ialah memastikan wang untuk masa depan anak tidak bocor kepada perbelanjaan kecil yang tidak dirancang.

Contoh bajet emas ikut gaji RM6,000

Bagi gaji bersih RM6,000, sekitar RM300 hingga RM600 sebulan boleh dijadikan panduan.

Namun, jangan terus memilih jumlah tertinggi hanya kerana gaji lebih besar.

Semak dahulu:

  • Dana kecemasan.
  • Hutang.
  • Komitmen rumah.
  • Keperluan anak.
  • Perlindungan keluarga.
  • Matlamat kurang dua tahun.

Jika semua asas masih belum kukuh, kekalkan jumlah yang lebih rendah.

Jika kewangan lebih stabil, bahagian simpanan jangka panjang boleh dinaikkan secara berperingkat.

Contoh bajet emas ikut gaji RM8,000

Gaji tinggi tidak semestinya menjadikan simpanan mudah.

Kadang-kadang gaya hidup turut meningkat.

Rumah lebih besar.

Ansuran lebih tinggi.

Makan di luar lebih kerap.

Komitmen anak bertambah.

Bantuan kepada keluarga meningkat.

Jika tiada sistem, RM8,000 juga boleh habis.

Dalam keadaan kewangan yang stabil, seseorang mungkin menetapkan sekitar RM500 hingga RM800 sebulan untuk simpanan emas.

Namun, jika sedang merancang membeli rumah dalam masa setahun, wang deposit rumah tidak sesuai diletakkan dalam emas.

Tempohnya terlalu dekat.

Asingkan matlamat jangka pendek dan jangka panjang dengan jelas.

Contoh bajet emas ikut gaji RM10,000

Bagi gaji bersih RM10,000, sekitar RM500 hingga RM1,000 sebulan boleh dipertimbangkan jika kedudukan kewangan sudah stabil.

Pada tahap ini, matlamat mungkin bukan sekadar mahu membina tabiat.

Ia mungkin melibatkan:

  • Persaraan.
  • Pendidikan anak.
  • Haji.
  • Deposit rumah kedua.
  • Aset keluarga.
  • Legasi.

Namun, pendapatan tinggi tidak bermaksud wajib menyimpan tinggi.

Jika tanggungan keluarga besar, jumlah sebenar mungkin lebih rendah.

Yang penting ialah simpanan tidak mengganggu aliran tunai dan matlamat lain.

4. Mulakan sekitar 3% hingga 10% sebagai panduan

Bagi yang baru bermula, sekitar 3% hingga 10% daripada gaji bersih boleh dijadikan panduan awal.

Ia bukan formula wajib.

Contohnya, jika gaji bersih RM2,500:

  • 3% kira-kira RM75.
  • 5% kira-kira RM125.
  • 10% kira-kira RM250.

Jika RM250 menyebabkan aliran tunai tertekan, jangan paksa diri.

Mulakan RM100.

Jika RM100 masih terasa berat, mulakan RM50 melalui kaedah yang sesuai.

Contoh bajet emas ikut gaji yang terbaik ialah bajet yang boleh diteruskan ketika bulan biasa dan ketika bulan agak ketat.

5. Tetapkan satu matlamat yang jelas

Jangan menyimpan emas hanya kerana orang lain menyimpan.

Berikan nama kepada simpanan.

Contohnya:

  • “Pendidikan Aisyah 2038”.
  • “Haji Mak Ayah”.
  • “Persaraan Umur 60”.
  • “Deposit Rumah”.
  • “Legasi Anak-anak”.

Apabila simpanan mempunyai nama, ia lebih sukar diganggu.

Setiap gram mempunyai tugas.

Ini juga membantu kita mengelakkan pembelian emas tanpa tujuan.

6. Simpan sebaik sahaja pendapatan masuk

Jangan tunggu hujung bulan.

Gunakan prinsip:

Pendapatan – simpanan = perbelanjaan.

Bukan:

Pendapatan – perbelanjaan = baki untuk disimpan.

Jika simpanan bergantung pada baki, selalunya baki itu tidak sempat wujud.

Bagi yang sukar mengekalkan disiplin, gunakan kaedah automatik.

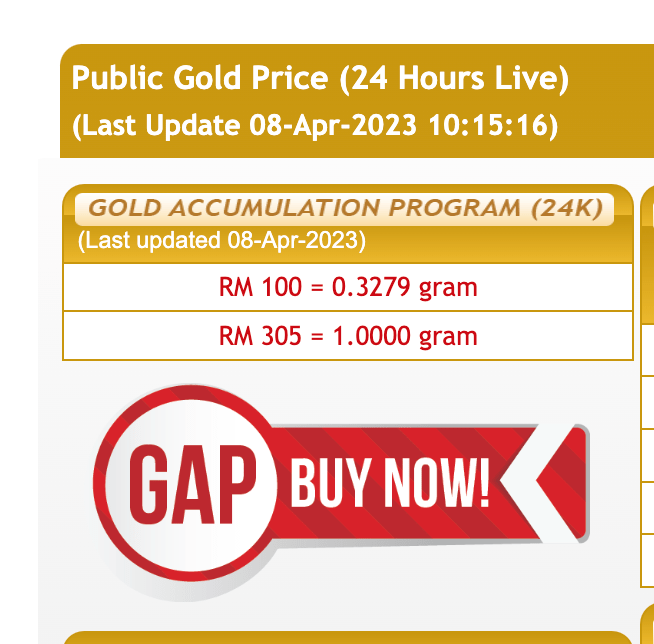
Akaun GAP boleh dimulakan dengan pembelian biasa serendah RM100.

Melalui kemudahan Auto Debit, jumlah serendah RM50 sebulan boleh dipilih tertakluk kepada terma semasa.

Jika baki bank tidak mencukupi pada tarikh potongan, transaksi bulan berkenaan akan dilangkau tanpa caj penalti kerana potongan tidak berjaya.

Kaedah automatik membantu mengurangkan keputusan berdasarkan emosi.

7. Semak semula bajet setiap enam bulan

Bajet tidak perlu kekal sama selama-lamanya.

Hidup berubah.

Gaji naik.

Hutang selesai.

Anak bertambah.

Komitmen rumah berubah.

Pendapatan sampingan masuk.

Sebab itu semak semula contoh bajet emas ikut gaji sekurang-kurangnya setiap enam bulan.

Tanya diri sendiri:

  • Adakah dana kecemasan sudah bertambah?
  • Adakah hutang berkurang?
  • Adakah pendapatan meningkat?
  • Adakah matlamat jangka pendek semakin hampir?
  • Adakah jumlah simpanan emas masih sesuai?
  • Bolehkah jumlah simpanan dinaikkan?

Jika keadaan lebih baik, tambah sedikit.

Jika bulan terasa sempit, kurangkan sementara.

Pelan yang baik bukan pelan yang terlalu keras.

Pelan yang baik ialah pelan yang boleh diteruskan.

Bila gaji naik, jangan terus naikkan gaya hidup

Ini antara cara paling mudah meningkatkan simpanan tanpa terasa terlalu berat.

Apabila gaji naik RM300, jangan automatik menambah komitmen RM300.

Ambil sebahagian kenaikan itu untuk simpanan.

Contohnya:

Sebelum kenaikan gaji, anda menerima RM3,500 dan menyimpan emas RM200 sebulan.

Selepas gaji meningkat kepada RM3,800, anda boleh menaikkan simpanan kepada RM250 atau RM300.

Baki kenaikan masih boleh digunakan untuk keperluan lain.

Dengan cara ini, kadar simpanan meningkat tetapi gaya hidup tidak menyerap semua kenaikan pendapatan.

Bagaimana jika pendapatan tidak tetap?

Peniaga, ejen, freelancer dan pekerja komisen mungkin sukar menggunakan angka tetap.

Gunakan peratusan.

Contohnya, tetapkan:

5% daripada lebihan pendapatan untuk simpanan emas.

Jika bulan itu pendapatan tinggi, simpan lebih.

Jika pendapatan rendah, simpan sedikit.

Jika tiada lebihan, jangan memaksa.

Contohnya, pendapatan bersih selepas kos operasi ialah RM5,000.

5% bersamaan RM250.

Bulan berikutnya pendapatan bersih hanya RM3,000.

5% bersamaan RM150.

Kaedah ini lebih fleksibel daripada memaksa RM500 setiap bulan walaupun pendapatan berubah.

Disiplin bukan bermaksud memaksa diri.

Disiplin juga bermaksud tahu bila perlu memperlahankan langkah.

Jangan guna duit kecemasan untuk mengejar emas

Kesilapan besar ialah melihat emas sebagai satu-satunya simpanan yang perlu ada.

Dana kecemasan mempunyai tugas sendiri.

Jika kereta rosak hari ini, anda perlukan wang yang mudah digunakan.

Jika semua simpanan ditukar kepada emas, anda mungkin terpaksa menjual terlalu awal.

Sebab itu:

Tunai menjaga hari ini.

Emas membantu menjaga matlamat yang lebih jauh.

Kedua-duanya penting.

Jangan pilih jumlah berdasarkan orang lain

Media sosial boleh membuatkan kita mudah membandingkan diri.

Orang lain tunjuk 10 gram.

Kita baru ada 1 gram.

Orang lain simpan RM1,000 sebulan.

Kita baru mampu RM100.

Tidak mengapa.

Kewangan bukan pertandingan.

Yang lebih penting ialah keadaan kewangan kita semakin baik berbanding enam bulan atau setahun lalu.

Jika RM100 konsisten, teruskan.

Bila kemampuan bertambah, naikkan.

Jangan bermula terlalu besar

Semangat tinggi pada bulan pertama boleh menjadi perangkap.

Contohnya, seseorang mahu simpan RM1,000 sebulan.

Bulan pertama berjaya.

Bulan kedua tertekan.

Bulan ketiga berhenti.

Lebih baik bermula RM200 dan kekal selama bertahun-tahun.

Konsistensi lebih penting daripada angka yang nampak hebat.

Jangan menyimpan tanpa tujuan

Simpanan yang tidak mempunyai nama mudah dianggap wang lebihan.

Apabila ada jualan, percutian atau pembelian tidak dirancang, simpanan itu mudah diganggu.

Sebab itu beri nama pada matlamat.

Contohnya:

“50 gram untuk persaraan.”

Atau:

“Dana universiti anak.”

Nama membantu mengingatkan kita bahawa emas itu sudah mempunyai tugas.

Jangan terlalu kerap melihat harga emas

Jika matlamat anda 10 tahun, perubahan harga satu minggu tidak sepatutnya menentukan keputusan.

Harga emas memang boleh naik dan turun.

Fokus kepada perkara yang boleh dikawal:

  • Berapa jumlah yang mampu disimpan.
  • Berapa gram sudah terkumpul.
  • Berapa lama lagi menuju matlamat.

Terlalu kerap melihat harga boleh menyebabkan simpanan berubah menjadi aktiviti meneka pasaran.

Itu bukan matlamatnya.

Emas bukan pengganti ASB, Tabung Haji atau tunai

Tidak perlu memilih satu sahaja.

Setiap simpanan mempunyai fungsi.

Tunai untuk kecemasan.

Bank untuk transaksi harian.

ASB atau Tabung Haji boleh digunakan mengikut matlamat masing-masing.

Emas pula boleh menjadi salah satu komponen untuk matlamat jangka panjang.

Baca juga ASB, Tabung Haji atau emas untuk memahami perbezaan fungsi setiap simpanan.

Kewangan lebih tersusun apabila setiap instrumen mempunyai tugas.

Soalan lazim tentang contoh bajet emas ikut gaji

Adakah wajib simpan 10% gaji dalam emas?

Tidak.

Kadar 3% hingga 10% hanya panduan awal.

Jumlah sebenar bergantung kepada dana kecemasan, hutang, tanggungan dan matlamat.

Jika 3% pun berat, mulakan lebih rendah.

Kalau saya cuma mampu RM50, boleh mula?

Boleh.

Jika RM50 ialah jumlah yang tidak mengganggu keperluan asas, ia masih satu permulaan.

Yang penting ialah konsisten.

Perlu tunggu harga emas turun?

Tidak semestinya.

Bagi matlamat jangka panjang, lebih praktikal fokus kepada kemampuan dan konsistensi berbanding cuba meneka harga terendah.

Bolehkah simpan emas jika masih ada hutang?

Ia bergantung pada keadaan hutang.

Jika hutang kos tinggi atau aliran tunai sangat sempit, utamakan kestabilan kewangan.

Jika bayaran hutang terkawal dan masih ada lebihan, simpanan emas kecil boleh dibina tanpa mengabaikan tanggungjawab.

Baca juga artikel dalam kategori perancangan kewangan untuk panduan berkaitan hutang dan simpanan.

Perlukah jual ASB atau Tabung Haji untuk beli emas?

Tidak perlu.

Emas boleh menjadi pelengkap kepada simpanan sedia ada.

Tidak semua wang patut berada dalam satu tempat.

Berapa lama emas patut disimpan?

Emas lebih sesuai untuk matlamat melebihi dua tahun.

Lebih panjang tempoh, lebih banyak ruang untuk melalui turun naik harga jangka pendek.

Kalau sudah ada dana kecemasan, boleh tambah bajet emas?

Boleh dipertimbangkan.

Apabila dana kecemasan sudah kukuh, hutang lebih terkawal dan tiada keperluan besar dalam masa dekat, bahagian simpanan jangka panjang boleh dinaikkan secara berperingkat.

Contoh bajet emas ikut gaji yang terbaik ialah yang boleh bertahan

Contoh bajet emas ikut gaji bukan tentang memilih angka paling besar.

Ia tentang memilih angka yang menjaga keluarga hari ini sambil membina masa depan.

Jika gaji RM1,500, jangan malu bermula RM50.

Jika gaji RM4,000, jangan rasa wajib menyimpan RM400 jika komitmen masih berat.

Jika gaji RM10,000, jangan anggap jumlah besar automatik menjadikan kewangan sihat.

Yang penting ialah sistem.

Tahu berapa gaji bersih.

Tahu ke mana duit pergi.

Sediakan dana kecemasan.

Tetapkan matlamat melebihi dua tahun.

Simpan sebaik pendapatan masuk.

Naikkan jumlah apabila kemampuan bertambah.

Jika anda mahu mula dengan lebih mudah, baca Cara Bermula Menyimpan Emas.

Jika mahu dibantu menentukan jumlah permulaan mengikut kemampuan, hubungi WhatsApp PelaburanEmas.org dan hantarkan mesej:

“Macamana nak simpan emas.”

Tidak perlu menunggu kaya untuk mula membina aset.

Mulakan dengan jumlah yang tidak mengganggu tidur anda.

Kemudian berikan masa kepada tabiat itu untuk berkembang.

Itulah contoh bajet emas ikut gaji yang paling realistik.

Artikel ini disediakan untuk tujuan pendidikan dan perkongsian umum. Ia bukan nasihat kewangan peribadi. Harga emas boleh berubah dan setiap keputusan simpanan perlu disesuaikan dengan pendapatan, hutang, tanggungan dan matlamat masing-masing.

Pelan Simpan Emas Kahwin: 7 Langkah Bijak Sebelum Nikah

Pelan Simpan Emas Kahwin: 7 Langkah Bijak Sebelum Nikah

Pelan simpan emas kahwin bukan sekadar mengumpulkan duit untuk membayar dewan, katering dan pakaian pengantin. Ia ialah cara bakal suami isteri membina tabiat menyimpan sebelum berkahwin supaya tidak semua duit yang dikumpulkan bertahun-tahun habis dalam satu hari majlis.

Ramai bakal pengantin memberi tumpuan kepada pelamin, baju, jurugambar, hantaran dan jamuan. Semua itu memang sebahagian daripada hari bahagia. Tetapi kehidupan sebenar bermula selepas tetamu pulang.

Selepas akad nikah, pasangan masih perlu memikirkan rumah, barang dapur, pengangkutan, kecemasan, anak, pendidikan, Haji, persaraan dan pelbagai matlamat keluarga.

Sebab itu pelan simpan emas kahwin yang baik tidak hanya menjawab soalan, “Berapa duit diperlukan untuk majlis?”

Ia juga perlu menjawab satu soalan yang lebih penting:

Berapa simpanan yang masih tinggal selepas majlis selesai?

Emas bukan jalan cepat menjadi kaya dan bukan pengganti kepada tunai. Namun, bagi matlamat yang masih mempunyai tempoh panjang, emas boleh menjadi salah satu cara membantu pasangan mengasingkan simpanan dan membina aset secara berdisiplin.

Kenapa dana kahwin mudah habis?

Dana perkahwinan mudah habis kerana banyak perbelanjaan kecil akhirnya menjadi jumlah yang besar.

Pada awalnya pasangan mungkin menetapkan bajet RM20,000. Kemudian muncul tambahan demi tambahan seperti jumlah tetamu, dekorasi, pakaian, doorgift, fotografi, majlis keluarga dan kos perjalanan.

Setiap tambahan mungkin hanya beberapa ratus Ringgit. Tetapi apabila dikumpulkan, bajet boleh meningkat beberapa ribu Ringgit.

Tidak salah mahu meraikan hari bahagia dengan baik. Masalahnya berlaku apabila pasangan menggunakan hampir semua wang tunai atau membuat hutang semata-mata untuk memastikan majlis kelihatan sempurna.

Majlis berlangsung beberapa jam.

Hutang boleh mengambil masa beberapa tahun untuk dibayar.

Sebab itu pelan simpan emas kahwin perlu melihat perkahwinan sebagai permulaan kehidupan, bukan sekadar satu hari majlis.

Pelan simpan emas kahwin perlu bermula dengan dua matlamat

Sebelum menentukan berapa gram emas mahu dikumpulkan, bezakan terlebih dahulu antara dana majlis dengan simpanan selepas nikah.

Dana majlis ialah duit yang akan digunakan dalam tempoh tertentu. Deposit dewan, katering, pakaian dan vendor perlu dibayar mengikut jadual. Wang seperti ini perlu mudah digunakan.

Simpanan selepas nikah pula mempunyai tempoh yang lebih panjang. Di sinilah emas boleh dipertimbangkan sebagai salah satu komponen simpanan.

Pembahagian dana kahwin mengikut tempoh

Untuk memudahkan perancangan, bahagikan simpanan berdasarkan bila wang itu akan digunakan.

Deposit dewan, pakaian dan katering

Tempoh: Kurang daripada 2 tahun
Pilihan: Tunai atau simpanan bank
Tujuan: Mudah digunakan apabila tiba masa membuat bayaran kepada vendor.

Kos majlis yang sudah ditetapkan

Tempoh: Kurang daripada 2 tahun
Pilihan: Tunai, ASB atau Tabung Haji
Tujuan: Mengurangkan risiko terpaksa menjual emas terlalu awal.

Dana kecemasan selepas nikah

Tempoh: Perlu tersedia pada bila-bila masa
Pilihan: Tunai atau simpanan bank
Tujuan: Untuk kecemasan seperti kesihatan, kerosakan kenderaan atau gangguan pendapatan.

Deposit rumah atau matlamat keluarga

Tempoh: Lebih daripada 2 tahun
Pilihan: Gabungan tunai dan simpanan emas
Tujuan: Membina aset secara berperingkat untuk kehidupan selepas nikah.

Pendidikan anak, Haji dan persaraan

Tempoh: Lebih daripada 2 tahun
Pilihan: Emas bersama simpanan lain
Tujuan: Membina simpanan jangka panjang dengan lebih berdisiplin.

Pembahagian ini bukan formula wajib untuk semua pasangan.

Jika majlis tinggal enam bulan, keutamaan ialah tunai yang mencukupi.

Jika perkahwinan masih tiga atau empat tahun lagi, pasangan mempunyai lebih banyak ruang untuk membina sebahagian simpanan emas bagi matlamat yang lebih jauh.

Jadual ini bukan formula wajib untuk semua pasangan.

Jika majlis tinggal enam bulan, keutamaan ialah tunai.

Jika perkahwinan masih tiga atau empat tahun lagi, pasangan mempunyai lebih banyak ruang untuk membina sebahagian simpanan emas bagi matlamat yang lebih jauh.

Baca juga panduan simpanan emas untuk matlamat jangka panjang untuk memahami peranan tempoh dalam simpanan emas.

7 langkah membina pelan simpan emas kahwin

1. Tetapkan tempoh perkahwinan dengan jelas

Pelan kewangan sukar dibina jika pasangan hanya berkata, “Kita kahwin bila duit cukup.”

Tetapkan sekurang-kurangnya anggaran tempoh seperti dua tahun, tiga tahun atau selepas mempunyai pekerjaan tetap.

Tempoh ini membantu menentukan berapa banyak wang perlu kekal dalam tunai dan berapa banyak yang boleh diperuntukkan kepada simpanan jangka panjang.

Jika majlis hanya tinggal setahun, jangan meletakkan terlalu banyak wang majlis ke dalam emas.

Jika masih ada tiga hingga lima tahun, pasangan mempunyai masa yang lebih panjang untuk membina pelan simpan emas kahwin secara berperingkat.

2. Tentukan bajet majlis berdasarkan kemampuan

Jangan bermula dengan melihat berapa orang lain berbelanja.

Mulakan dengan kemampuan sendiri.

Catat kos yang benar-benar diperlukan seperti mas kahwin, pakaian, tempat majlis, katering, fotografi, pengangkutan dan urusan nikah.

Kemudian bezakan antara perkara yang wajib, perkara yang penting dan perkara yang sekadar mahu kelihatan lebih cantik.

Jika sesuatu perbelanjaan memerlukan pasangan membuat hutang bertahun-tahun, pertimbangkan semula.

Perkahwinan bukan pertandingan siapa mempunyai majlis paling mahal.

Matlamatnya ialah memulakan kehidupan bersama dalam keadaan yang lebih tenang.

3. Wujudkan tiga tabung yang berasingan

Pelan simpan emas kahwin lebih mudah diurus apabila wang mempunyai fungsi yang jelas.

Tabung pertama ialah dana majlis. Wang ini digunakan untuk dewan, katering, pakaian dan perkara yang mempunyai tarikh pembayaran tertentu.

Tabung kedua ialah dana kecemasan. Wang ini tidak digunakan untuk menaik taraf pelamin atau menambah tetamu. Ia disediakan untuk perkara tidak dijangka seperti kesihatan, kerosakan kenderaan atau gangguan pendapatan.

Tabung ketiga ialah simpanan selepas nikah. Inilah bahagian yang boleh digunakan untuk matlamat seperti rumah, pendidikan anak, Haji, persaraan dan aset keluarga.

Emas boleh menjadi salah satu komponen dalam tabung ketiga.

Apabila fungsi setiap tabung jelas, pasangan tidak perlu mengambil wang masa depan hanya kerana kos majlis meningkat.

4. Tetapkan jumlah simpanan yang mampu dikekalkan

Jangan terlalu ghairah pada bulan pertama.

Jika lebihan sebenar selepas komitmen hanya RM300, jangan paksa diri menyimpan RM1,000 sebulan.

Lebih baik menyimpan RM100 atau RM200 secara konsisten daripada jumlah besar yang hanya mampu dilakukan selama dua bulan.

Prinsipnya mudah:

Simpan dahulu sebelum belanja.

Apabila gaji masuk, asingkan simpanan sebelum wang bercampur dengan perbelanjaan harian.

Jangan menunggu baki hujung bulan kerana selalunya baki itu sudah mempunyai kegunaan lain.

5. Gunakan Auto Debit untuk membantu disiplin

Bagi individu yang sering terlupa atau menangguhkan simpanan, sistem automatik boleh membantu.

Akaun GAP membolehkan emas dikumpulkan secara berperingkat. Pembelian biasa boleh dimulakan serendah RM100, manakala kemudahan Auto Debit membolehkan simpanan bermula serendah RM50 sebulan tertakluk kepada terma semasa.

Jumlah RM50 mungkin kelihatan kecil, tetapi matlamat awal ialah membina tabiat.

Apabila pendapatan meningkat, jumlah simpanan boleh dinaikkan.

Jika baki bank tidak mencukupi pada tarikh potongan, transaksi bulan tersebut akan dilangkau tanpa caj penalti kerana potongan tidak berjaya.

Kaedah seperti ini boleh membantu pasangan membina pelan simpan emas kahwin tanpa terlalu bergantung kepada ingatan atau emosi.

6. Jangan gunakan hutang untuk membeli emas atau membesarkan majlis

Emas sepatutnya dibeli menggunakan lebihan sebenar.

Jangan membuat pinjaman peribadi, menggunakan kad kredit atau berhutang semata-mata untuk membeli emas.

Prinsip yang sama terpakai kepada majlis perkahwinan.

Jika sesuatu hanya mampu dibuat melalui hutang yang panjang, pasangan perlu bertanya sama ada perkara itu benar-benar diperlukan untuk memulakan rumah tangga.

Selepas berkahwin, komitmen baharu akan muncul.

Rumah, pengangkutan, makanan, anak dan kecemasan semuanya memerlukan wang.

Memulakan rumah tangga dengan terlalu banyak hutang boleh mengecilkan ruang kewangan pada tahun-tahun awal perkahwinan.

7. Teruskan simpanan selepas akad nikah

Kesilapan besar ialah menganggap pelan simpan emas kahwin tamat apabila majlis selesai.

Sebenarnya, disiplin yang dibina sebelum berkahwin sepatutnya diteruskan.

Selepas majlis, tukar matlamat daripada “duit kahwin” kepada “aset keluarga”.

Simpanan selepas nikah boleh diberikan sasaran seperti dana pendidikan anak, Haji bersama pasangan, deposit rumah, persaraan atau legasi keluarga.

Apabila matlamat berubah, simpanan turut berkembang bersama kehidupan.

Contoh pelan simpan emas kahwin yang realistik

Bayangkan Amir dan Aina merancang bernikah dalam tempoh tiga tahun.

Mereka menetapkan bajet majlis RM20,000.

Daripada mengumpulkan semua duit dalam satu akaun, mereka membahagikannya.

Setiap bulan, RM400 dimasukkan ke dana majlis, RM100 ke dana kecemasan dan RM100 digunakan untuk membina simpanan emas jangka panjang.

Selepas enam bulan, mereka membuat semakan.

Jika pendapatan meningkat, simpanan boleh ditambah.

Jika kos majlis berjaya dikurangkan, sebahagian lebihan boleh dialihkan kepada simpanan selepas nikah.

Apabila tiba hari perkahwinan, dana majlis digunakan untuk membayar perkara yang memang telah dirancang.

Simpanan emas pula tidak perlu disentuh kerana tujuannya ialah kehidupan selepas nikah.

Mereka tidak memulakan rumah tangga dari kosong.

Itulah perbezaan antara hanya menyimpan untuk kenduri dengan membina pelan simpan emas kahwin.

Jangan jadikan emas sebagai dana kecemasan segera

Ada yang bertanya, “Kalau ada masalah, emas boleh dijual kan?”

Ya, emas boleh dijual.

Namun, kemampuan menjual emas tidak bermaksud pasangan tidak memerlukan dana kecemasan tunai.

Jika kereta rosak hari ini atau ahli keluarga perlu mendapatkan rawatan, kita tidak mahu setiap kecemasan memaksa simpanan jangka panjang dijual.

Fungsinya perlu jelas.

Tunai untuk kecemasan.

Emas untuk matlamat yang masih jauh.

Apabila kedua-duanya mempunyai tugas sendiri, kewangan keluarga lebih mudah diurus.

Pelan simpan emas kahwin dan inflasi

Ringgit tetap penting untuk kehidupan harian.

Kita membeli makanan, membayar rumah, mengisi minyak dan menjelaskan bil menggunakan wang tunai.

Namun, bagi matlamat yang masih jauh, kuasa beli wang boleh berubah apabila harga barang dan perkhidmatan meningkat.

Emas sering digunakan sebagai salah satu aset penyimpan nilai untuk tempoh panjang.

Namun, harga emas tidak sentiasa naik setiap masa.

Ada masa harga meningkat.

Ada masa ia turun atau bergerak mendatar.

Itulah sebabnya emas tidak sesuai untuk wang yang diperlukan minggu depan.

Bagi pasangan muda, satu lagi manfaat ialah disiplin.

Wang dalam akaun sangat mudah digunakan.

Simpanan emas pula memerlukan satu keputusan tambahan sebelum ia dibelanjakan.

Bukan kerana emas itu magik, tetapi kerana proses itu boleh membantu seseorang berfikir dua kali sebelum menggunakan simpanan jangka panjang.

5 kesilapan kewangan sebelum berkahwin

Berhutang untuk majlis yang melebihi kemampuan

Majlis beberapa jam tidak sepatutnya menghasilkan hutang beberapa tahun.

Raikan mengikut kemampuan.

Campurkan semua simpanan dalam satu tempat

Dana majlis, dana kecemasan dan dana masa depan mempunyai fungsi berbeza.

Asingkan walaupun jumlahnya masih kecil.

Habiskan semua simpanan untuk majlis

Jika pasangan mempunyai RM20,000, tidak bermaksud semua RM20,000 mesti dihabiskan.

Simpanan yang masih tinggal selepas majlis mempunyai nilai besar kepada rumah tangga baharu.

Bandingkan majlis dengan orang lain

Media sosial mudah membuat kita berasa majlis sendiri tidak cukup cantik atau mewah.

Namun, kita tidak tahu keadaan kewangan orang lain.

Bina majlis berdasarkan kemampuan sendiri.

Berhenti menyimpan selepas nikah

Selepas berkahwin ialah masa sebenar perancangan kewangan bersama bermula.

Suami isteri perlu belajar membuat keputusan sebagai satu pasukan.

Selepas nikah, tukar matlamat kepada aset keluarga

Selepas majlis selesai, pasangan boleh melakukan satu semakan kewangan bersama.

Bincangkan berapa tunai yang masih ada, berapa gram emas yang telah dikumpulkan, tahap dana kecemasan dan komitmen bulanan baharu.

Kemudian tentukan matlamat tiga hingga lima tahun seterusnya.

Adakah mahu membeli rumah?

Adakah mahu menunaikan Haji?

Adakah mahu menyediakan dana pendidikan anak?

Berapa jumlah yang mampu disimpan setiap bulan?

Perbincangan kewangan mungkin kelihatan kurang romantik berbanding bercakap mengenai percutian atau dekorasi rumah.

Tetapi perbincangan seperti inilah yang membantu pasangan membina rasa selamat dalam rumah tangga.

Soalan lazim tentang pelan simpan emas kahwin

Berapa gram emas perlu disimpan untuk kahwin?

Tiada jumlah wajib.

Ia bergantung kepada pendapatan, tempoh, komitmen dan matlamat pasangan.

Mulakan dengan berapa Ringgit yang mampu disimpan secara konsisten setiap bulan.

Perlukah jual emas untuk membayar majlis?

Jika emas itu memang diperuntukkan untuk tujuan tersebut dan tempohnya sesuai, ia bergantung kepada keadaan pasangan.

Namun, jangan habiskan semua aset sehingga selepas majlis tiada lagi simpanan.

Adakah emas lebih baik daripada ASB atau Tabung Haji?

Bukan soal mana lebih baik secara mutlak.

Tunai, bank, ASB, Tabung Haji dan emas mempunyai fungsi berbeza mengikut tempoh serta matlamat.

Emas lebih sesuai dipertimbangkan untuk matlamat yang masih mempunyai tempoh panjang.

Kalau majlis tinggal enam bulan, patutkah mula membeli emas?

Wang yang diperlukan dalam enam bulan lebih sesuai disimpan dalam bentuk yang mudah digunakan.

Jika mahu mula menyimpan emas, gunakan lebihan yang benar-benar tidak diperlukan untuk majlis atau kecemasan.

Adakah perlu tunggu harga emas turun?

Tidak semestinya.

Bagi matlamat beberapa tahun, pembelian berkala mengikut kemampuan lebih praktikal daripada cuba meneka harga terendah.

Saya hanya mampu RM50 sebulan. Terlalu kecil ke?

Tidak.

Jika RM50 ialah jumlah yang boleh dilakukan secara konsisten, ia masih satu permulaan.

Apabila pendapatan bertambah atau komitmen berkurang, jumlah itu boleh dinaikkan.

Bolehkah simpan emas bersama tunang?

Matlamat boleh dibincangkan bersama, tetapi sebelum berkahwin lebih baik setiap individu mempunyai rekod pemilikan yang jelas.

Ini mengelakkan kekeliruan sekiranya keadaan berubah.

Pelan simpan emas kahwin bukan sekadar untuk hari kenduri

Pelan simpan emas kahwin yang baik bukan bertujuan menjadikan majlis lebih mewah.

Ia membantu pasangan memahami bahawa kehidupan selepas majlis jauh lebih panjang daripada hari kenduri.

Sediakan dana majlis dalam bentuk yang mudah digunakan.

Bina dana kecemasan.

Elakkan hutang yang tidak perlu.

Kemudian, bina sebahagian simpanan jangka panjang melalui emas jika tempohnya sesuai.

Tidak perlu bermula dengan jumlah besar.

Yang lebih penting ialah kedua-dua pasangan mempunyai arah yang sama.

Simpan sedikit demi sedikit.

Bincang secara terbuka.

Semak semula apabila keadaan berubah.

Dan selepas akad selesai, jangan berhenti menyimpan.

Tukar matlamat daripada duit kahwin kepada aset keluarga.

Untuk memahami cara memulakan simpanan emas secara berperingkat, baca panduan Cara Bermula Menyimpan Emas.

Jika masih tidak pasti jumlah yang sesuai dengan kemampuan, hubungi WhatsApp PelaburanEmas.org dan hantarkan mesej “Macamana nak simpan emas” untuk mendapatkan bimbingan percuma.

Hari perkahwinan memang istimewa.

Tetapi matlamat sebenar ialah membina kehidupan yang lebih tersusun selepas hari tersebut.

Pelan simpan emas kahwin yang dibuat dengan tenang boleh menjadi langkah pertama pasangan membina bukan sahaja sebuah majlis yang bermakna, tetapi juga disiplin, aset dan masa depan bersama.

Artikel ini disediakan untuk tujuan pendidikan dan perkongsian umum. Ia bukan nasihat kewangan peribadi. Harga emas boleh berubah dan keputusan simpanan perlu disesuaikan dengan kemampuan, matlamat dan keadaan kewangan masing-masing.

Cara Bahagikan Simpanan Tunai Emas: 7 Langkah Bijak

Cara Bahagikan Simpanan Tunai Emas: 7 Langkah Bijak

Cara bahagikan simpanan tunai emas bukan bermaksud menukar semua duit dalam bank kepada emas. Ia bermaksud memberi setiap Ringgit tugas yang betul — tunai untuk keperluan dekat, dan emas untuk matlamat yang masih jauh.

Bila duit tidak dibahagikan dengan jelas, simpanan yang ada pun mudah habis tanpa kita sedar. Hari ini digunakan untuk servis kereta, esok untuk yuran sekolah, minggu depan untuk percutian atau perbelanjaan yang tidak dirancang.

Akhirnya, wang yang sepatutnya menjadi simpanan jangka panjang tidak pernah sempat berkembang.

Ramai orang sudah bekerja bertahun-tahun tetapi masih berasa tidak sempat menyimpan. Bukan semestinya kerana gaji terlalu kecil. Kadang-kadang semua duit diletakkan dalam satu tempat lalu digunakan untuk segala perkara: bil, kecemasan, belanja anak, percutian, rumah dan impian masa depan.

Sebab itu cara bahagikan simpanan tunai emas perlu bermula dengan satu prinsip mudah:

Duit yang akan digunakan dalam masa dekat perlu mudah dicapai. Duit untuk matlamat yang jauh pula perlu dilindungi daripada perbelanjaan harian.

Kenapa simpanan tunai dan emas perlu dibahagikan?

Tunai memberikan kelancaran kepada kewangan keluarga.

Apabila kereta rosak, anak demam, ada bil yang perlu dijelaskan minggu ini atau berlaku kecemasan, tunai boleh digunakan dengan segera.

Simpanan dalam bank, ASB atau Tabung Haji juga boleh menjadi pilihan bergantung kepada tujuan, tempoh dan tahap akses yang diperlukan.

Namun, menyimpan semua wang dalam bentuk tunai untuk tempoh terlalu panjang mempunyai satu cabaran.

Kuasa beli wang boleh berkurang apabila harga barang dan perkhidmatan meningkat.

RM10,000 yang kelihatan besar hari ini mungkin tidak mampu membeli jumlah barang atau perkhidmatan yang sama beberapa tahun akan datang.

Di sinilah emas boleh memainkan peranan sebagai salah satu simpanan nilai bagi matlamat jangka panjang.

Emas bukan jalan cepat menjadi kaya. Harganya juga boleh naik dan turun.

Namun, bagi individu yang mahu membina disiplin, emas membantu memisahkan duit yang benar-benar mahu disimpan daripada duit yang mudah dibelanjakan.

Ia boleh dipertimbangkan untuk matlamat seperti:

  • Pendidikan tinggi anak.
  • Persediaan Haji.
  • Persaraan.
  • Dana keluarga.
  • Deposit rumah pada masa hadapan.
  • Legasi keluarga.

Prinsip asas cara bahagikan simpanan tunai emas

Prinsip paling mudah ialah membahagikan simpanan mengikut bila duit itu diperlukan, bukan berdasarkan emosi atau mengikut apa yang orang lain lakukan.

Jangan membeli emas menggunakan wang yang mungkin diperlukan bulan depan.

Dalam masa yang sama, jangan biarkan semua simpanan jangka panjang kekal dalam bentuk tunai tanpa tujuan.

| Tempoh matlamat | Tempat simpanan yang boleh dipertimbangkan | Contoh keperluan | |—|—|—| | Kurang daripada 2 tahun | Tunai, bank, ASB atau Tabung Haji | Bil tahunan, yuran sekolah, kecemasan | | Lebih daripada 2 tahun | Gabungan tunai dan simpanan emas | Pendidikan anak, Haji, deposit rumah | | Sangat jangka panjang | Emas sebagai sebahagian simpanan | Persaraan, legasi dan simpanan nilai |

Pembahagian sebenar tidak sama untuk semua orang.

Seseorang yang masih belum mempunyai dana kecemasan tentu memerlukan bahagian tunai yang lebih besar.

Individu yang sudah mempunyai dana kecemasan kukuh pula mungkin boleh memperuntukkan lebih banyak daripada simpanan bulanannya kepada emas.

Sebab itu cara bahagikan simpanan tunai emas perlu dibuat berdasarkan kedudukan kewangan sendiri, bukan menggunakan satu formula yang dipaksa kepada semua orang.

7 langkah cara bahagikan simpanan tunai emas dengan lebih tersusun

1. Bina dana kecemasan dahulu

Sebelum memperuntukkan jumlah besar kepada emas, pastikan ada tunai kecemasan yang mudah digunakan.

Dana kecemasan ialah wang untuk perkara yang benar-benar tidak dijangka seperti:

  • Kehilangan pekerjaan.
  • Anak atau ahli keluarga sakit.
  • Kenderaan rosak.
  • Pembaikan rumah.
  • Perbelanjaan perubatan.
  • Gangguan pendapatan.

Sasaran yang sering digunakan ialah sekitar tiga hingga enam bulan perbelanjaan asas, bergantung kepada kestabilan pekerjaan dan jumlah tanggungan.

Namun, jangan terbeban jika jumlah itu kelihatan terlalu besar.

Jika perbelanjaan asas keluarga ialah RM2,000 sebulan, tidak perlu menunggu sehingga mempunyai RM12,000 sebelum melakukan apa-apa.

Mulakan dengan sasaran pertama RM1,000 atau satu bulan perbelanjaan.

Selepas itu tingkatkan secara berperingkat.

Contohnya:

  1. Sasaran pertama RM1,000.
  2. Naikkan kepada satu bulan perbelanjaan.
  3. Kemudian dua hingga tiga bulan.
  4. Akhirnya bina sehingga tahap yang lebih selesa.

Tidak perlu menunggu dana kecemasan sempurna untuk mula menyimpan emas dalam jumlah kecil. Namun, jangan mengabaikan tunai kecemasan semata-mata kerana mahu memiliki emas lebih banyak.

2. Asingkan wang untuk matlamat kurang dua tahun

Ada wang yang memang tidak sesuai dimasukkan ke dalam emas.

Contohnya:

  • Takaful atau insurans tahunan.
  • Cukai jalan.
  • Yuran sekolah anak.
  • Deposit rumah sewa.
  • Servis atau tayar kereta.
  • Belanja Hari Raya.
  • Percutian yang sudah dirancang.
  • Pembelian peralatan rumah dalam masa terdekat.

Jika wang itu akan digunakan dalam tempoh kurang dua tahun, simpan di tempat yang lebih mudah dicairkan.

Kesilapan biasa ialah menganggap semua duit yang tidak digunakan bulan ini ialah duit pelaburan.

Sebenarnya, sebahagian wang tersebut mungkin sudah mempunyai tugas.

Apabila tugas setiap Ringgit dikenal pasti lebih awal, kita tidak perlu tergesa-gesa menjual emas hanya kerana tiba masa membayar bil tahunan.

3. Tetapkan matlamat jangka panjang yang jelas

Simpanan jangka panjang lebih mudah dibina apabila kita tahu apa tujuannya.

Jangan hanya menulis:

“Nak simpan duit.”

Tukar kepada matlamat yang lebih jelas seperti:

  • RM30,000 untuk pendidikan anak dalam lapan tahun.
  • Dana Haji bersama pasangan dalam tujuh tahun.
  • Simpanan persaraan dalam tempoh 15 tahun.
  • Deposit rumah dalam tempoh lima tahun.
  • 50 gram emas sebagai aset keluarga.

Matlamat yang mempunyai jumlah dan tempoh lebih mudah dirancang.

Apabila keinginan berbelanja muncul, kita mempunyai sebab yang lebih kuat untuk mempertahankan simpanan tersebut.

4. Tetapkan bahagian emas daripada simpanan bulanan

Selepas keperluan asas, dana kecemasan dan matlamat dekat diberikan perhatian, barulah tetapkan bahagian emas daripada simpanan bulanan.

Tidak perlu bermula besar.

Ada keluarga yang hanya mampu RM100 sebulan.

Ada yang mampu RM200 atau RM300.

Ada juga yang mampu lebih tinggi.

Jumlah permulaan bukan perkara paling penting.

Yang lebih penting ialah:

Adakah jumlah itu boleh diteruskan selama beberapa tahun?

RM100 sebulan yang dilakukan konsisten selama bertahun-tahun lebih baik daripada RM1,000 sekali kemudian berhenti.

Gunakan prinsip:

Simpan dahulu sebelum berbelanja.

Apabila gaji masuk, asingkan jumlah simpanan sebelum wang bercampur dengan duit belanja.

Bagi individu yang mudah terlupa atau sukar mengekalkan disiplin, kemudahan Auto Debit boleh membantu.

Akaun GAP boleh dimulakan dengan pembelian serendah RM100. Melalui kemudahan Auto Debit, penyimpan boleh memilih jumlah serendah RM50 sebulan tertakluk kepada terma semasa.

Jika baki bank tidak mencukupi pada tarikh potongan, transaksi bulan berkenaan akan dilangkau tanpa caj penalti kerana potongan gagal.

5. Gunakan emas untuk matlamat yang cukup panjang

Emas lebih sesuai diberikan tempoh.

Contohnya, seorang ibu mempunyai anak berumur tujuh tahun dan mahu menyediakan sebahagian dana universiti apabila anak berumur 18 tahun.

Beliau mempunyai tempoh sekitar 11 tahun.

Seorang pekerja berumur 45 tahun pula mahu membina simpanan untuk persaraan pada umur 60 tahun.

Beliau mempunyai tempoh sekitar 15 tahun.

Apabila matlamat masih jauh, turun naik harga emas dalam beberapa minggu atau bulan tidak sepatutnya menjadi punca panik.

Fokus kepada:

  • Pertambahan gram.
  • Konsistensi simpanan.
  • Tempoh matlamat.
  • Kemampuan kewangan.

Jangan jadikan harga harian sebagai penentu utama.

Jika tujuan asal ialah 10 tahun, keputusan tidak sepatutnya berubah hanya kerana harga emas turun dalam tempoh beberapa minggu.

Berapa peratus tunai dan berapa peratus emas?

Tiada satu peratusan yang betul untuk semua orang.

Namun, kita boleh melihat beberapa contoh untuk memahami konsep cara bahagikan simpanan tunai emas.

Contoh A: Dana kecemasan masih rendah

Encik Hakim mempunyai lebihan RM600 setiap bulan selepas semua komitmen asas.

Dana kecemasannya masih kecil.

Beliau boleh memilih pembahagian seperti:

  • RM400 untuk dana kecemasan.
  • RM200 untuk simpanan emas.

Dalam keadaan ini, tunai diberikan keutamaan kerana dana kecemasan belum kukuh.

Contoh B: Dana kecemasan sudah hampir lengkap

Selepas beberapa bulan, dana kecemasan Encik Hakim semakin hampir kepada sasaran.

Pembahagian boleh berubah:

  • RM200 untuk tunai dan matlamat tahunan.
  • RM400 untuk simpanan emas.

Matlamat emasnya ialah pendidikan anak dan persaraan.

Contoh C: Dana kecemasan sudah kukuh

Jika dana kecemasan sudah berada pada tahap selesa dan tiada komitmen besar dalam tempoh terdekat, sebahagian lebih besar daripada lebihan bulanan boleh diberikan kepada matlamat jangka panjang.

Contohnya:

  • RM100 untuk matlamat dekat.
  • RM500 untuk simpanan jangka panjang.

Angka ini hanya contoh.

Ia bukan formula wajib.

Pendapatan, jumlah anak, hutang, pekerjaan dan tanggungan setiap keluarga berbeza.

6. Untuk pendapatan tidak tetap, guna peratusan

Bagi peniaga, freelancer, ejen jualan atau individu yang pendapatannya berubah setiap bulan, angka tetap mungkin sukar dikekalkan.

Gunakan peratusan daripada lebihan.

Contohnya, setiap kali menerima pendapatan:

  • Sebahagian untuk komitmen wajib.
  • Sebahagian untuk dana kecemasan.
  • Sebahagian untuk matlamat dekat.
  • Sebahagian untuk simpanan emas.

Jika bulan itu pendapatan tinggi, jumlah simpanan turut meningkat.

Jika pendapatan rendah, jumlah simpanan menurun tanpa menyebabkan tekanan besar kepada aliran tunai.

Kaedah ini lebih fleksibel berbanding memaksa jumlah tetap yang terlalu tinggi.

7. Semak pembahagian setiap enam bulan

Pelan kewangan bukan dokumen yang dibuat sekali kemudian dilupakan.

Hidup berubah.

Anak bertambah.

Gaji meningkat.

Komitmen rumah berubah.

Hutang selesai.

Kos sekolah bertambah.

Dana kecemasan mencapai sasaran.

Oleh sebab itu, semak semula cara bahagikan simpanan tunai emas sekurang-kurangnya setiap enam bulan.

Tanya beberapa soalan:

  • Adakah dana kecemasan masih mencukupi?
  • Adakah terdapat hutang yang sudah selesai?
  • Adakah pendapatan bertambah?
  • Adakah matlamat jangka pendek semakin hampir?
  • Berapa gram emas sudah terkumpul?
  • Adakah jumlah simpanan bulanan masih sesuai?

Jika dana kecemasan masih rendah, tambah bahagian tunai.

Jika dana kecemasan sudah kukuh dan matlamat jangka panjang semakin jelas, bahagian emas boleh dinaikkan secara berperingkat.

Pelan yang baik bukan pelan yang terlalu keras.

Pelan yang baik ialah pelan yang masih boleh diteruskan apabila kehidupan berubah.

Empat tabung yang memudahkan pembahagian simpanan

Salah satu cara paling mudah untuk mengurus kewangan ialah menggunakan empat tabung.

Tabung 1: Perbelanjaan bulanan

Tabung ini digunakan untuk:

  • Rumah.
  • Makanan.
  • Pengangkutan.
  • Utiliti.
  • Pendidikan.
  • Komitmen wajib.

Jumlahnya perlu berdasarkan rekod perbelanjaan sebenar.

Tabung 2: Dana kecemasan

Dana ini hanya digunakan untuk perkara yang benar-benar tidak dijangka.

Simpan dalam bentuk yang mudah digunakan.

Jangan campurkan dengan wang percutian atau pembelian telefon baharu.

Tabung 3: Matlamat kurang dua tahun

Gunakan untuk perkara seperti:

  • Yuran tahunan.
  • Cukai jalan.
  • Hari Raya.
  • Percutian.
  • Servis kenderaan.
  • Peralatan rumah.

Wang ini boleh disimpan dalam bank, ASB, Tabung Haji atau kaedah lain yang sesuai dengan tujuan.

Tabung 4: Matlamat lebih dua tahun

Di sinilah simpanan emas boleh memainkan peranan.

Gunakan untuk:

  • Pendidikan anak.
  • Haji.
  • Persaraan.
  • Deposit rumah.
  • Legasi keluarga.

Apabila setiap tabung mempunyai fungsi, keputusan kewangan menjadi lebih mudah.

Simpanan tunai dan emas bukan lawan

Kesilapan lain ialah menganggap kita perlu memilih salah satu sahaja.

Sama ada tunai atau emas.

Sebenarnya kedua-duanya mempunyai fungsi berbeza.

Tunai membantu kita menghadapi kehidupan hari ini.

Emas membantu kita mengasingkan sebahagian kekayaan untuk masa depan yang lebih jauh.

ASB dan Tabung Haji juga tidak semestinya perlu ditutup hanya kerana kita mula menyimpan emas.

Baca perbandingan ASB, Tabung Haji atau emas untuk memahami bagaimana setiap instrumen boleh memainkan fungsi berbeza.

Portfolio keluarga yang baik bukan tentang mencari satu tempat yang “paling hebat”.

Ia tentang meletakkan wang di tempat yang sesuai dengan tujuan.

Kesilapan yang menyebabkan simpanan tidak menjadi

Menyimpan hanya apa yang tinggal

Ini kesilapan paling biasa.

Selepas semua perbelanjaan dibuat, kita berharap ada baki untuk disimpan.

Selalunya, tiada baki.

Lebih baik tetapkan simpanan pada awal bulan walaupun jumlahnya kecil.

Menggunakan emas sebagai dana kecemasan utama

Emas boleh dicairkan apabila diperlukan.

Namun, dana kecemasan utama sepatutnya berada dalam bentuk yang mudah digunakan.

Ini memberikan ruang kepada emas untuk menjalankan fungsi jangka panjang.

Membeli emas menggunakan hutang

Jangan membuat pinjaman semata-mata untuk membeli emas.

Kos hutang boleh menambah tekanan kewangan dan memaksa emas dijual sebelum waktunya.

Gunakan lebihan sebenar.

Terlalu banyak tunai tanpa matlamat

Ada juga individu yang mempunyai simpanan besar dalam bank tetapi tiada perancangan.

Apabila wang mudah dicapai, sebahagiannya mungkin perlahan-lahan digunakan untuk keperluan yang tidak penting.

Bagi wang yang benar-benar tidak diperlukan dalam tempoh panjang, pengasingan kepada aset seperti emas boleh membantu meningkatkan disiplin.

Membandingkan simpanan sendiri dengan orang lain

Ada orang mampu membeli satu gram.

Ada yang mampu membeli 10 gram.

Ada pula yang hanya mampu bermula RM50 atau RM100.

Jangan jadikan kemampuan orang lain sebagai ukuran.

Matlamatnya ialah menjadi lebih baik daripada kedudukan kewangan kita sendiri enam bulan atau setahun yang lalu.

Soalan lazim tentang cara bahagikan simpanan tunai emas

Perlukah saya tukar semua simpanan tunai kepada emas?

Tidak.

Tunai tetap diperlukan untuk kecemasan dan matlamat kurang dua tahun.

Emas lebih sesuai sebagai sebahagian daripada simpanan bagi matlamat melebihi dua tahun.

Berapa peratus simpanan patut diletakkan dalam emas?

Tiada angka yang sesuai untuk semua orang.

Ia bergantung kepada dana kecemasan, hutang, pendapatan, tanggungan dan tempoh matlamat.

Mulakan dengan jumlah yang boleh dikekalkan.

Bolehkah saya menyimpan emas untuk Haji?

Boleh jika matlamat masih mempunyai tempoh yang panjang.

Jika tarikh perjalanan sudah hampir, sebahagian wang perlu ditukar kepada tunai supaya mudah digunakan untuk bayaran berkaitan Haji.

Bolehkah emas digunakan untuk pendidikan anak?

Boleh untuk matlamat yang masih jauh.

Apabila anak semakin hampir ke universiti, sebahagian emas boleh ditukarkan kepada tunai secara berperingkat.

Bagaimana jika dana kecemasan saya belum cukup?

Utamakan pembinaan dana kecemasan.

Namun, anda masih boleh membina tabiat emas dalam jumlah kecil jika aliran tunai mengizinkan.

Adakah perlu tunggu harga emas turun?

Tidak semestinya.

Bagi matlamat jangka panjang, pembelian berkala lebih mudah dilakukan berbanding cuba meneka harga paling rendah.

Saya hanya mampu RM50. Adakah terlalu kecil?

Tidak.

Jika jumlah itu tidak membebankan, ia masih boleh menjadi permulaan kepada tabiat simpanan.

Apabila pendapatan meningkat atau hutang selesai, naikkan jumlah secara berperingkat.

Mulakan dengan satu keputusan kecil

Cara bahagikan simpanan tunai emas yang baik bukan tentang mencari formula sempurna.

Ia bermula dengan mengetahui tiga perkara:

  1. Berapa tunai kecemasan yang ada sekarang?
  2. Apakah matlamat yang akan digunakan dalam tempoh kurang dua tahun?
  3. Apakah matlamat keluarga yang masih mempunyai tempoh panjang?

Selepas itu, berikan setiap Ringgit tugasnya.

Tunai menjaga keperluan hari ini.

Simpanan mudah cair menjaga matlamat yang semakin hampir.

Emas pula boleh membantu membina aset untuk matlamat yang masih jauh.

Mulakan dengan jumlah yang mampu dikekalkan.

Jangan menunggu gaji besar.

Jangan tunggu semua hutang selesai sehingga tidak pernah bermula.

Dan jangan membeli emas sehingga keluarga kehilangan tunai untuk keperluan asas.

Untuk memahami proses simpanan emas secara lebih teratur, baca panduan Cara Bermula Menyimpan Emas.

Jika masih tidak pasti bagaimana hendak menetapkan jumlah simpanan bulanan, hubungi WhatsApp PelaburanEmas.org dan hantarkan mesej “Nak simpan emas”.

Matlamat akhirnya bukan memiliki emas sebanyak mungkin.

Matlamatnya ialah mempunyai wang yang cukup untuk keperluan hari ini, sambil membina aset yang boleh membantu keluarga pada masa depan.

Cara bahagikan simpanan tunai emas yang betul memberikan kedua-duanya tempat yang sesuai.

Artikel ini disediakan untuk tujuan pendidikan dan perkongsian umum. Ia bukan nasihat kewangan peribadi. Harga emas boleh berubah dan setiap keputusan perlu disesuaikan dengan kemampuan, matlamat dan kedudukan kewangan masing-masing.

Pelaburan Patuh Syariah. Mendidik. Membina Aset. Mewaris Legasi.

Trend Kos Sara Hidup Malaysia: 7 Cara Lindungi Simpanan

Trend Kos Sara Hidup Malaysia: 7 Cara Lindungi Simpanan

Trend kos sara hidup Malaysia bukan sekadar angka yang dibentangkan dalam laporan ekonomi. Tekanannya dirasai setiap kali kita membeli barang dapur, mengisi minyak, membayar bil utiliti, menyediakan duit belanja anak atau memperbaharui perlindungan keluarga.

Ramai orang bekerja keras setiap bulan, tetapi masih tertanya-tanya ke mana hilangnya gaji. Baru beberapa hari menerima pendapatan, baki akaun sudah semakin kecil. Bukan semuanya disebabkan pembaziran. Sebahagian besar wang digunakan untuk keperluan yang memang tidak boleh ditangguhkan.

Apabila trend kos sara hidup Malaysia terus memberi tekanan kepada keluarga, simpanan sering menjadi perkara pertama yang dikorbankan. Kita berkata akan menyimpan apabila ada lebihan. Namun, selepas membayar rumah, kereta, makanan, sekolah dan keperluan ibu bapa, lebihan itu jarang muncul.

Masalah sebenar bukan semata-mata kerana kita tidak pandai berjimat. Masalahnya ialah ramai keluarga belum mempunyai sistem yang mengasingkan wang mengikut tujuan. Semua duit berada dalam tempat yang sama dan digunakan mengikut keperluan yang datang terlebih dahulu.

Bagi matlamat melebihi dua tahun, simpanan emas boleh menjadi salah satu cara untuk membina disiplin dan memelihara nilai hasil usaha. Emas bukan jalan cepat untuk menjadi kaya. Ia ialah simpanan jangka panjang yang perlu dibuat dengan tujuan jelas, kemampuan sebenar dan tempoh yang sesuai.

Mengapa trend kos sara hidup Malaysia semakin dirasai?

Kos sara hidup tidak sama bagi setiap keluarga. Keluarga di bandar mungkin menanggung sewa rumah, tol, parkir, pengangkutan dan penjagaan anak yang lebih tinggi. Keluarga di luar bandar pula mungkin mempunyai kos perjalanan jauh, rawatan, penyelenggaraan kenderaan atau keperluan anak yang tetap meningkat.

Walaupun corak perbelanjaan berbeza, kesannya hampir sama. Ruang dalam bajet semakin sempit. Jumlah wang yang sama tidak lagi membeli sebanyak dahulu.

Dahulu, RM100 mungkin cukup untuk memenuhi beberapa keperluan dapur. Hari ini, jumlah yang sama boleh habis sebelum semua barang asas dimasukkan ke dalam troli. Harga satu barang mungkin hanya meningkat sedikit, tetapi apabila kenaikan berlaku pada makanan, pengangkutan, bil dan perkhidmatan serentak, jumlah keseluruhannya menjadi besar.

Perubahan harga barangan dan perkhidmatan boleh dirujuk melalui penerbitan Jabatan Perangkaan Malaysia. Walau bagaimanapun, pengalaman sebenar rakyat lebih mudah difahami melalui satu ayat:

Duit yang sama tidak lagi memberikan kuasa membeli yang sama.

Inflasi tidak bermaksud semua harga meningkat pada kadar yang seragam. Ada masa harga makanan lebih terasa. Pada bulan lain, keluarga mungkin dibebani kos perubatan, persekolahan, pembaikan kenderaan atau kenaikan komitmen tertentu.

Oleh sebab itu, perancangan kewangan tidak boleh hanya bergantung pada baki yang tinggal pada penghujung bulan. Keluarga memerlukan kaedah yang lebih tersusun untuk mengurus kesan trend kos sara hidup Malaysia.

Apabila gaji habis, masalah sebenar mungkin tiada sistem

Ramai orang mempunyai niat untuk menyimpan. Mereka berkata, “Nanti bila ada lebih, saya simpan.” Ayat itu kedengaran munasabah, tetapi dalam kehidupan sebenar, wang lebihan sering tidak muncul.

Selepas gaji diterima, wang digunakan untuk membayar ansuran rumah, kereta, bil, barang dapur, persekolahan anak, ibu bapa, perlindungan, hutang dan pelbagai komitmen lain. Menjelang hujung bulan, baki yang tinggal terlalu kecil atau sudah habis sepenuhnya.

Di sinilah sistem lebih penting daripada semangat sementara. Menyimpan dahulu sebelum berbelanja bukan bermaksud mengabaikan keperluan keluarga. Maksudnya ialah kita memberikan arahan kepada wang sebaik sahaja menerima pendapatan.

Walaupun jumlah simpanan hanya RM50 atau RM100, wang itu perlu diasingkan sebelum ia bercampur dengan duit belanja. Apabila simpanan dibuat selepas semua perbelanjaan selesai, kita sebenarnya menyerahkan keputusan kepada baki yang tidak pasti.

Seorang ibu mungkin mahu menyediakan dana universiti anak dalam tempoh 10 tahun. Seorang ayah pula mahu membina simpanan Haji, persaraan atau aset untuk keluarga. Matlamat seperti ini tidak sesuai dibiarkan bergantung pada duit baki.

Ia memerlukan tabung khusus, jumlah tertentu dan kaedah simpanan yang boleh dilakukan secara konsisten.

7 langkah menghadapi trend kos sara hidup Malaysia

Kita mungkin tidak mampu mengawal semua kenaikan harga. Namun, kita masih boleh mengawal cara pendapatan diurus, jumlah yang disimpan dan keputusan kewangan yang dibuat.

Berikut ialah tujuh langkah yang boleh membantu keluarga menghadapi trend kos sara hidup Malaysia dengan lebih tenang.

1. Kenal pasti ke mana wang keluarga dibelanjakan

Langkah pertama bukan terus memotong semua perbelanjaan. Mulakan dengan melihat ke mana wang pergi sepanjang satu bulan.

Bahagikan perbelanjaan kepada beberapa kumpulan:

  • Keperluan asas seperti makanan, rumah dan utiliti.
  • Komitmen tetap seperti ansuran dan perlindungan.
  • Keperluan anak seperti sekolah, pengangkutan dan kelas tambahan.
  • Sokongan kepada ibu bapa atau ahli keluarga.
  • Perbelanjaan pilihan seperti makan di luar dan langganan.
  • Simpanan, zakat dan sedekah.

Tujuan catatan ini bukan untuk menyalahkan diri sendiri. Ia membantu kita membezakan antara kos yang benar-benar perlu dengan perbelanjaan yang boleh dikurangkan.

Kadang-kadang masalah bukan satu pembelian besar. Kebocoran berlaku melalui banyak transaksi kecil seperti penghantaran makanan, langganan yang tidak digunakan, pembelian impulsif dan caj perkhidmatan yang berulang.

Apabila aliran wang dapat dilihat dengan jelas, keluarga boleh membuat keputusan berdasarkan angka sebenar, bukan sekadar perasaan bahawa duit selalu tidak cukup.

2. Bezakan keperluan, kehendak dan matlamat keluarga

Keperluan ialah perkara yang perlu dibayar untuk meneruskan kehidupan seperti makanan, rumah, ubat dan pengangkutan. Kehendak pula memberikan keselesaan atau kegembiraan, tetapi boleh disusun semula apabila kewangan tertekan.

Matlamat keluarga ialah perkara yang penting tetapi tidak semestinya perlu dibayar hari ini, seperti pendidikan anak, Haji, persaraan atau pembelian rumah.

Masalah berlaku apabila semua perkara dianggap sama penting. Duit untuk matlamat masa depan akhirnya digunakan bagi kehendak semasa kerana tiada sempadan yang jelas.

Bincangkan matlamat bersama pasangan. Pilih satu atau dua sasaran yang paling penting. Contohnya:

  • Membina dana kecemasan tiga bulan perbelanjaan.
  • Menyediakan dana pendidikan anak dalam tempoh lapan tahun.
  • Mengumpulkan wang Haji bersama pasangan.
  • Membina simpanan sebelum bersara.

Apabila matlamat mempunyai nama, jumlah dan tempoh, ia lebih mudah dipertahankan daripada perbelanjaan yang tidak dirancang.

3. Asingkan dana kecemasan daripada simpanan jangka panjang

Tidak semua wang patut ditukar kepada emas. Perkara ini perlu difahami dengan jujur supaya simpanan tidak menjadi beban.

Dana kecemasan perlu mudah dikeluarkan. Wang ini digunakan apabila berlaku perkara tidak dijangka seperti kereta rosak, anak sakit, kehilangan pekerjaan atau pembaikan rumah.

Emas pula lebih sesuai untuk matlamat yang masih mempunyai tempoh melebihi dua tahun. Jika semua wang lebihan ditukar kepada emas, keluarga mungkin terpaksa menjual emas terlalu awal apabila berlaku kecemasan.

Sebelum menambah simpanan emas secara agresif, bina asas tunai terlebih dahulu. Jumlah dana kecemasan bergantung pada kestabilan pendapatan, bilangan tanggungan dan komitmen bulanan.

Sebagai permulaan, sasarkan sekurang-kurangnya satu bulan perbelanjaan. Selepas itu, tingkatkan secara berperingkat kepada tiga hingga enam bulan mengikut kemampuan.

| Keperluan kewangan | Tempoh | Pilihan yang boleh dipertimbangkan | |—|—|—| | Bil, ubat dan kecemasan | Segera hingga 12 bulan | Tunai atau akaun simpanan bank | | Yuran dan komitmen terdekat | Kurang daripada 2 tahun | Bank, ASB atau Tabung Haji mengikut tujuan | | Pendidikan anak dan Haji | Lebih daripada 2 tahun | Gabungan tunai dan simpanan emas | | Persaraan dan legasi | Lebih daripada 2 tahun | Emas sebagai sebahagian simpanan jangka panjang |

Jadual ini bukan arahan mutlak untuk semua keluarga. Pendapatan, hutang, tanggungan dan tahap dana kecemasan setiap orang berbeza.

Prinsipnya mudah: jangan gunakan aset jangka panjang untuk menyelesaikan keperluan yang mendesak.

4. Simpan dahulu sebaik sahaja menerima gaji

Simpanan yang bergantung pada baki hujung bulan sukar untuk berkembang. Kaedah yang lebih praktikal ialah mengasingkan jumlah tertentu sebaik sahaja pendapatan diterima.

Jumlah itu tidak perlu besar. RM50, RM100 atau RM200 yang dibuat secara konsisten lebih baik daripada sasaran RM1,000 yang hanya mampu dilakukan sekali.

Gunakan konsep berikut:

Pendapatan – simpanan = perbelanjaan.

Bukan:

Pendapatan – perbelanjaan = baki untuk disimpan.

Selepas menerima gaji, pindahkan wang dana kecemasan, simpanan matlamat dan simpanan emas terlebih dahulu. Kemudian, uruskan perbelanjaan menggunakan baki yang ada.

Bagi individu yang sukar mengekalkan disiplin, gunakan arahan tetap bank atau kemudahan Auto Debit. Sistem automatik mengurangkan risiko terlupa atau menangguhkan simpanan.

Akaun Emas GAP boleh dimulakan dengan pembelian serendah RM100. Melalui kemudahan Auto Debit, penyimpan boleh memilih jumlah serendah RM50 sebulan tertakluk pada terma semasa.

Jika baki bank tidak mencukupi pada tarikh potongan, transaksi bulan tersebut akan dilangkau. Tiada caj penalti hanya kerana potongan tidak berjaya. Namun, penyimpan perlu memastikan simpanan diteruskan semula pada bulan berikutnya.

5. Gunakan emas untuk matlamat yang mempunyai tempoh sesuai

Apabila trend kos sara hidup Malaysia meningkat, ramai mula mencari aset yang boleh membantu memelihara nilai simpanan. Emas telah lama digunakan sebagai penyimpan nilai untuk tempoh panjang.

Namun, harga emas juga boleh naik dan turun. Oleh sebab itu, emas tidak sesuai dibeli menggunakan duit kecemasan, duit pinjaman atau wang yang akan digunakan dalam masa beberapa bulan.

Kelebihan emas datang daripada disiplin, tempoh dan tujuan. Ia bukan daripada cubaan meneka bila harga akan naik atau turun.

Antara matlamat yang boleh dipertimbangkan untuk simpanan emas ialah:

  • Dana pendidikan tinggi anak.
  • Persediaan Haji yang masih mempunyai tempoh panjang.
  • Simpanan sebelum persaraan.
  • Deposit rumah pada masa hadapan.
  • Aset legasi untuk keluarga.

Untuk matlamat jangka panjang, baca panduan strategi simpanan emas jangka panjang.

Fokus utama bukan melihat harga setiap hari. Fokus kepada pertambahan gram dan kemajuan menuju matlamat.

6. Gunakan gabungan simpanan, bukan bergantung pada satu tempat

Keluarga yang sudah mempunyai ASB, Tabung Haji atau simpanan bank tidak semestinya perlu menggantikannya dengan emas.

Setiap instrumen mempunyai fungsi:

  • Tunai untuk kecemasan dan keperluan segera.
  • Akaun bank untuk transaksi dan komitmen bulanan.
  • ASB atau Tabung Haji untuk tujuan tertentu dan kecairan yang sesuai.
  • Emas untuk sebahagian simpanan jangka panjang.

Baca perbandingan Tabung Haji dan emas supaya fungsi setiap simpanan lebih mudah difahami.

Kewangan keluarga biasanya menjadi lebih stabil apabila wang dibahagikan mengikut tempoh dan tujuan. Meletakkan semua simpanan dalam satu tempat boleh menyebabkan keluarga kehilangan fleksibiliti.

Sebagai contoh, dana kecemasan disimpan dalam bank. Dana sekolah tahun hadapan boleh berada dalam simpanan yang mudah digunakan. Dana universiti yang masih lapan tahun lagi pula boleh dibina melalui gabungan tunai dan emas.

7. Semak kemajuan berdasarkan matlamat, bukan emosi

Apabila harga emas naik, ada yang berasa terlalu yakin lalu membeli melebihi kemampuan. Apabila harga turun, mereka takut dan berhenti menyimpan.

Keputusan seperti ini biasanya dipengaruhi emosi, bukan matlamat.

Bagi simpanan jangka panjang, semak kemajuan berdasarkan perkara berikut:

  • Berapa gram emas sudah terkumpul?
  • Berapa jumlah tunai kecemasan yang tersedia?
  • Berapa lama lagi sebelum matlamat digunakan?
  • Adakah simpanan bulanan masih sesuai dengan kemampuan?
  • Adakah jumlah simpanan boleh dinaikkan selepas hutang selesai?

Semak pelan sekurang-kurangnya sekali setahun. Jika pendapatan bertambah, naikkan simpanan secara berperingkat. Jika kewangan sedang tertekan, kurangkan jumlah sementara tanpa meninggalkan tabiat menyimpan sepenuhnya.

Baca juga panduan berapa gram emas yang perlu disimpan untuk membantu menetapkan sasaran.

Simpanan emas sebagai respons yang lebih tenang

Apabila kos hidup meningkat, reaksi paling mudah ialah panik, berhenti menyimpan atau mencari jalan yang menjanjikan keuntungan cepat.

Namun, perubahan kewangan yang baik selalunya kelihatan biasa. Ia bermula dengan jumlah kecil yang dilakukan secara konsisten.

Simpanan emas boleh membantu individu yang sukar mengekalkan wang dalam bentuk tunai. Apabila wang sudah ditukar kepada gram emas, ia tidak semudah wang dalam akaun untuk digunakan bagi pembelian kecil.

Ini tidak bermaksud emas tidak boleh dijual. Emas mempunyai nilai jual balik. Namun, proses menjual memerlukan keputusan yang lebih sedar berbanding menekan butang pembayaran menggunakan baki bank.

Bagi sesetengah orang, halangan kecil ini membantu membina disiplin. Wang yang biasanya habis tanpa disedari dapat disimpan untuk matlamat yang lebih jauh.

Walau bagaimanapun, jangan membeli emas sehingga aliran tunai menjadi terlalu ketat. Simpanan sepatutnya memberikan ketenangan, bukan menyebabkan keluarga terpaksa berhutang untuk membeli makanan atau membayar bil.

Contoh keluarga menghadapi trend kos sara hidup Malaysia

Bayangkan sepasang suami isteri yang menerima gaji tetap tetapi hampir setiap bulan tidak mempunyai simpanan. Mereka mempunyai rumah, dua orang anak, kereta dan beberapa komitmen keluarga.

Pada mulanya, mereka menyangka masalah itu hanya boleh diselesaikan dengan pendapatan yang lebih tinggi. Namun, selepas menyemak perbelanjaan, mereka mendapati banyak transaksi kecil berlaku tanpa perancangan.

Mereka tidak terus memotong semua hiburan atau perkara yang menggembirakan keluarga. Sebaliknya, mereka mengambil empat tindakan:

  1. Mencatat semua perbelanjaan selama sebulan.
  2. Mengasingkan wang kecemasan sebaik sahaja menerima gaji.
  3. Menetapkan RM100 sebulan untuk simpanan emas.
  4. Mengurangkan beberapa perbelanjaan yang tidak digunakan.

Pada bulan pertama, jumlah yang terkumpul masih kecil. Namun, perubahan paling besar berlaku pada cara mereka berfikir.

Sebelum membeli sesuatu, mereka mula bertanya:

“Adakah perbelanjaan ini lebih penting daripada sasaran keluarga kami?”

Soalan kecil itu membantu mereka menangguhkan pembelian yang tidak perlu tanpa berasa dipaksa. Mereka masih menikmati kehidupan, tetapi mula memberikan keutamaan kepada matlamat yang lebih bermakna.

Selepas beberapa bulan, dana kecemasan mula terbina dan gram emas bertambah sedikit demi sedikit. Mereka belum menjadi kaya, tetapi kewangan sudah lebih tersusun.

Empat tabung yang boleh diwujudkan oleh keluarga

Untuk menghadapi trend kos sara hidup Malaysia, keluarga boleh mengasingkan wang kepada empat tabung asas.

Tabung 1: Perbelanjaan bulanan

Tabung ini digunakan untuk rumah, makanan, utiliti, pengangkutan, pendidikan dan komitmen wajib. Jumlahnya perlu berdasarkan rekod perbelanjaan sebenar.

Tabung 2: Dana kecemasan

Dana ini perlu disimpan dalam bentuk mudah dicairkan. Ia tidak digunakan untuk percutian, telefon baharu atau perbelanjaan yang sudah diketahui lebih awal.

Tabung 3: Matlamat jangka pendek

Tabung ini merangkumi yuran sekolah, cukai jalan, insurans, perayaan, percutian atau pembelian yang dirancang dalam tempoh kurang dua tahun.

Tabung 4: Matlamat jangka panjang

Tabung ini digunakan untuk pendidikan anak, Haji, persaraan dan legasi. Emas boleh menjadi salah satu komponen dalam tabung ini.

Apabila setiap Ringgit mempunyai tugas, keluarga lebih mudah mengawal perbelanjaan. Mereka tidak perlu menggunakan satu tabung untuk semua perkara.

Soalan lazim mengenai trend kos sara hidup Malaysia

Adakah emas sesuai untuk semua simpanan?

Tidak. Emas lebih sesuai sebagai sebahagian simpanan jangka panjang, khususnya bagi matlamat melebihi dua tahun. Wang kecemasan dan keperluan terdekat perlu kekal dalam bentuk yang mudah digunakan.

Berapa banyak perlu disimpan setiap bulan?

Mulakan dengan jumlah yang tidak mengganggu keperluan asas dan bayaran wajib. RM50 atau RM100 yang konsisten lebih baik daripada jumlah besar yang hanya mampu dibuat sekali.

Bolehkah emas membantu menghadapi inflasi?

Emas sering digunakan sebagai penyimpan nilai dalam tempoh panjang. Namun, emas bukan jaminan keuntungan dan harganya boleh berubah. Ia perlu digunakan dengan tujuan jelas, tempoh sesuai dan disiplin.

Perlukah saya menjual ASB atau Tabung Haji untuk membeli emas?

Tidak semestinya. ASB, Tabung Haji, tunai dan emas mempunyai fungsi berbeza. Emas boleh dijadikan pelengkap tanpa menggantikan semua simpanan sedia ada.

Adakah perlu menunggu harga emas turun untuk bermula?

Tiada siapa mampu menentukan harga paling rendah secara konsisten. Bagi matlamat jangka panjang, pembelian berkala mengikut kemampuan lebih mudah dilakukan berbanding menunggu harga yang dianggap sempurna.

Patutkah saya berhutang untuk membeli emas?

Tidak digalakkan. Kos hutang boleh menambah tekanan kewangan. Gunakan lebihan sebenar selepas keperluan asas, komitmen wajib dan dana kecemasan diberikan perhatian.

Bagaimana jika saya hanya mampu menyimpan RM50?

Mulakan dengan RM50. Nilai paling penting pada peringkat awal ialah tabiat. Apabila pendapatan meningkat atau komitmen selesai, jumlah simpanan boleh dinaikkan.

Hadapi trend kos sara hidup Malaysia dengan sistem

Trend kos sara hidup Malaysia mungkin tidak dapat kita kawal sepenuhnya. Kita tidak boleh menentukan harga barang dapur, minyak, sewa rumah atau perkhidmatan.

Namun, kita masih boleh mengubah cara wang diurus. Kita boleh mencatat perbelanjaan, mengasingkan dana kecemasan, menetapkan matlamat dan membina simpanan sebelum wang habis digunakan.

Prinsipnya mudah:

  • Simpan dahulu sebelum berbelanja.
  • Kekalkan dana kecemasan dalam bentuk tunai.
  • Gunakan simpanan mudah cair untuk matlamat dekat.
  • Bina emas secara konsisten untuk matlamat yang lebih jauh.
  • Jangan menggunakan hutang atau wang keperluan asas.
  • Semak kemajuan berdasarkan matlamat, bukan turun naik harga.

Emas bukan penyelesaian kepada semua masalah kewangan. Namun, apabila digunakan dengan betul, ia boleh menjadi salah satu alat untuk membantu keluarga membina disiplin, menyimpan nilai dan mengurangkan kebocoran wang.

Mulakan dengan satu matlamat yang benar-benar penting. Tentukan jumlah yang mampu disimpan dan ambil tindakan pada hari gaji seterusnya.

Untuk mengetahui cara membuka akaun dan mula mengumpulkan emas secara berperingkat, baca panduan Cara Bermula Menyimpan Emas.

Anda juga boleh mendapatkan bimbingan percuma mengenai akaun emas, Auto Debit dan sasaran gram melalui WhatsApp PelaburanEmas.org. Hantarkan mesej dengan frasa “Macamana nak simpan emas”.

Walaupun kos hidup terus berubah, keluarga yang mempunyai sistem akan lebih bersedia. Lindungi keperluan dekat dengan tunai dan bina aset jangka panjang dengan sabar.

Artikel ini disediakan untuk tujuan pendidikan dan perkongsian umum. Ia bukan nasihat kewangan peribadi. Setiap keputusan perlu dibuat berdasarkan kemampuan, matlamat dan keadaan kewangan masing-masing.

Pelaburan Patuh Syariah. Mendidik. Membina Aset. Mewaris Legasi.

Review Program Simpanan Emas di Malaysia: 9 Panduan Bijak

Review Program Simpanan Emas di Malaysia

Review Program Simpanan Emas di Malaysia semakin banyak dicari kerana ramai orang mula sedar satu perkara penting. Simpan duit tunai sahaja belum tentu cukup untuk melawan kenaikan kos hidup. Gaji masuk setiap bulan, tetapi baki akaun tetap susut. Barang dapur naik. Yuran anak naik. Belanja keluarga pula makin terasa berat.

Dalam keadaan begini, ramai mula bertanya, program simpanan emas mana yang benar-benar membantu? Adakah semua program simpanan emas sama? Apa beza emas fizikal, akaun emas, autodebit emas dan pelaburan emas yang sering disebut-sebut di media sosial?

Jawapan paling jujur, bukan semua program sesuai untuk semua orang. Ada program nampak menarik pada iklan, tetapi kurang sesuai dengan tujuan anda. Ada pula program yang nampak biasa-biasa sahaja, tetapi lebih praktikal untuk membina disiplin simpanan jangka panjang.

Artikel Review Program Simpanan Emas di Malaysia ini akan bantu anda menilai pilihan dengan lebih tenang. Bukan untuk cepat kaya. Bukan untuk ikut orang. Tetapi supaya anda faham cara memilih program simpanan emas yang sesuai dengan bajet, matlamat dan kemampuan keluarga.

Apa Maksud Review Program Simpanan Emas di Malaysia?

Review Program Simpanan Emas di Malaysia bermaksud kita menilai sesuatu program emas secara menyeluruh sebelum mula menyimpan. Kita bukan sekadar lihat harga emas hari ini. Kita juga perlu lihat cara pembelian, rekod transaksi, kos terlibat, kemudahan jual balik, pilihan pengeluaran fizikal, keselamatan dan kesesuaian dengan tujuan kewangan.

Ramai orang silap di sini. Mereka hanya tanya, “Harga emas berapa hari ini?” Sedangkan untuk penyimpan biasa, soalan yang lebih penting ialah, “Program ini bantu saya menyimpan secara konsisten atau tidak?”

Jika matlamat anda cuma mahu guna duit dalam masa beberapa bulan, emas mungkin bukan pilihan terbaik. Tetapi jika matlamat anda lebih daripada 2 tahun seperti pendidikan anak, persaraan, dana keluarga, deposit rumah, legasi atau simpanan jangka panjang, emas boleh dipertimbangkan sebagai salah satu alat menyimpan nilai.

Kenapa Ramai Mula Cari Program Simpanan Emas?

Ramai orang mula mencari program simpanan emas kerana mereka sudah penat menyimpan duit tetapi duit itu cepat habis. Bila simpan dalam akaun bank, duit mudah digunakan. Bila ada promosi, beli. Bila ada tekanan emosi, berbelanja. Bila ada kecemasan kecil, tabung bocor.

Emas pula berbeza. Ia tidak semudah tunai untuk dibelanjakan. Sebab itu bagi sesetengah orang, emas membantu mereka “memaksa diri” menyimpan. Mereka tidak mudah gunakan simpanan emas untuk perkara kecil.

Dalam konteks pelaburan emas, ramai juga mula faham bahawa emas bukan sekadar barang kemas. Emas boleh menjadi aset fizikal, penyimpan nilai dan sebahagian daripada strategi kewangan keluarga.

Namun, penting untuk diingat. Emas bukan alat ajaib. Harga emas boleh naik dan turun dalam jangka pendek. Sebab itu program simpanan emas lebih sesuai untuk orang yang faham tujuan, sabar dan konsisten.

9 Panduan Bijak Review Program Simpanan Emas di Malaysia

Sebelum memilih mana-mana program, gunakan 9 panduan ini. Ia boleh membantu anda menilai dengan lebih objektif dan tidak mudah terpengaruh dengan ayat jualan semata-mata.

1. Semak Tujuan Anda Menyimpan Emas

Sebelum pilih program, tanya diri sendiri. Kenapa anda mahu simpan emas? Adakah untuk simpanan anak? Dana pendidikan? Persaraan? Modal masa depan? Perlindungan nilai? Atau sekadar mahu cuba-cuba kerana orang lain sedang beli?

Tujuan yang jelas akan menentukan cara anda menyimpan. Jika tujuan anda jangka pendek, tunai lebih sesuai. Jika tujuan anda jangka panjang, barulah emas boleh dipertimbangkan.

Review Program Simpanan Emas di Malaysia perlu bermula dengan tujuan, bukan dengan harga. Harga boleh berubah setiap hari. Tetapi tujuan yang jelas membantu anda kekal konsisten walaupun harga emas turun naik.

2. Semak Sama Ada Program Itu Ada Emas Fizikal

Salah satu perkara penting ialah memastikan program tersebut benar-benar berkait dengan emas fizikal atau mempunyai pilihan pengeluaran emas fizikal. Ini penting kerana ramai orang mahu menyimpan emas sebagai aset yang boleh disentuh dan dimiliki.

Ada orang selesa dengan akaun emas kerana mudah bermula. Ada orang pula lebih yakin apabila boleh menukar simpanan kepada gold bar atau dinar. Tiada jawapan yang sama untuk semua orang. Yang penting, anda faham apa yang anda beli.

Jika program itu hanya menunjukkan angka dalam aplikasi tanpa penjelasan yang jelas tentang emas fizikal, proses pengeluaran dan rekod pembelian, anda perlu berhati-hati.

3. Semak Kos, Spread dan Harga Jual Balik

Ramai orang hanya melihat harga beli. Mereka lupa menyemak harga jual balik. Dalam simpanan emas, perbezaan antara harga beli dan harga jual balik dipanggil spread.

Spread ini penting kerana ia mempengaruhi keuntungan atau kerugian apabila anda mahu menjual semula emas. Lebih kecil spread, lebih cepat harga emas perlu bergerak sebelum anda nampak keuntungan. Lebih besar spread, lebih lama masa diperlukan.

Sebab itu Review Program Simpanan Emas di Malaysia mesti memasukkan faktor spread. Jangan hanya tertarik dengan promosi harga murah tanpa melihat keseluruhan kos.

4. Semak Kemudahan Beli Sedikit Demi Sedikit

Tidak semua orang mampu beli emas dalam jumlah besar. Sebab itu program simpanan emas yang baik perlu memudahkan orang biasa mula dengan bajet kecil.

Ramai keluarga muda, penjawat awam, pekerja swasta dan ibu ayah yang mahu menyimpan tetapi komitmen bulanan sudah tinggi. Jika perlu tunggu duit besar, mungkin sampai bila-bila tidak bermula.

Program yang membenarkan simpan sedikit demi sedikit lebih praktikal. Yang penting bukan berapa besar permulaan anda, tetapi sejauh mana anda mampu konsisten.

5. Semak Pilihan Autodebit Emas

Autodebit emas boleh menjadi solusi untuk orang yang susah menyimpan secara manual. Bila duit masuk gaji, simpanan dibuat secara automatik. Ini membantu kita menyimpan dahulu sebelum berbelanja.

Ramai orang gagal menyimpan bukan kerana tiada niat, tetapi kerana tiada sistem. Bila tunggu duit lebih, biasanya duit lebih itu tidak muncul. Autodebit membantu mengatasi masalah ini.

Jika anda serius mahu membina disiplin, pilih program yang ada kemudahan simpanan berkala. Mulakan dengan jumlah kecil yang tidak membebankan. Lama-kelamaan, tabiat ini boleh membina aset yang lebih besar.

6. Semak Rekod Transaksi dan Akses Akaun

Program yang baik perlu ada rekod transaksi yang jelas. Anda perlu tahu berapa gram emas yang dibeli, bila dibeli, berapa harga, berapa baki simpanan dan bagaimana cara mengakses akaun.

Ini penting supaya anda tidak bergantung sepenuhnya kepada orang tengah. Anda sebagai penyimpan perlu boleh semak sendiri status simpanan anda.

Dalam dunia digital hari ini, akses aplikasi atau portal pelanggan sangat membantu. Ia memudahkan anda memantau simpanan dan membuat keputusan dengan lebih yakin.

7. Semak Kemudahan Jual Balik

Sebelum membeli emas, semak cara jual balik. Di mana boleh jual? Berapa cepat prosesnya? Adakah perlu pergi cawangan? Adakah boleh jual semula kepada syarikat yang sama? Adakah harga jual balik dipaparkan dengan jelas?

Jangan hanya fikir waktu membeli. Fikir juga waktu anda perlukan tunai. Program simpanan emas yang baik sepatutnya mempunyai proses jual balik yang mudah difahami.

Ini penting terutama jika emas digunakan sebagai simpanan keluarga. Apabila sampai masa diperlukan, proses jual balik tidak patut menjadi terlalu rumit.

8. Semak Ilmu dan Bimbingan

Program yang baik bukan sekadar menjual emas. Ia juga mendidik penyimpan supaya faham apa yang mereka lakukan. Tanpa ilmu, orang mudah panik apabila harga emas turun.

Bimbingan penting terutama untuk penyimpan baharu. Mereka perlu faham beza emas 999 dan 916, beza barang kemas dan gold bar, maksud spread, tempoh simpanan sesuai dan risiko harga turun naik.

Di sinilah nilai komuniti, dealer yang membimbing dan bahan pendidikan menjadi penting. Emas tanpa ilmu boleh menyebabkan seseorang mudah kecewa. Emas dengan ilmu boleh menjadi alat disiplin kewangan.

9. Semak Patuh Syariah dan Ketelusan

Bagi masyarakat Muslim di Malaysia, aspek patuh syariah sangat penting. Pastikan program yang dipilih jelas dari sudut akad, pemilikan, transaksi dan proses jual beli.

Selain itu, semak juga ketelusan syarikat. Adakah maklumat harga mudah diakses? Adakah proses pembelian jelas? Adakah pelanggan mempunyai rekod pembelian? Adakah ada sokongan pelanggan?

Review Program Simpanan Emas di Malaysia tidak lengkap tanpa melihat aspek kepercayaan, ketelusan dan kepatuhan. Jangan hanya pilih kerana iklan nampak cantik.

Perbandingan Ringkas Jenis Program Simpanan Emas

Jenis ProgramSesuai UntukKelebihanPerkara Perlu Semak
Emas FizikalPenyimpan yang mahu pegang aset sebenarBoleh disimpan sendiri dan mudah difahamiKeselamatan, spread dan tempat jual balik
Akaun EmasOrang yang mahu mula dengan bajet kecilMudah kumpul gram sedikit demi sedikitPilihan pengeluaran fizikal dan caj berkaitan
Autodebit EmasOrang yang mahu konsisten setiap bulanMembina disiplin simpanan automatikJumlah bulanan, tarikh potongan dan fleksibiliti
Barang KemasOrang yang mahu pakai dan simpanAda nilai perhiasan dan emosiUpah, susut nilai dan harga jual balik

Jadual ini membantu anda membuat pilihan mengikut tujuan. Jika tujuan anda ialah pelaburan emas jangka panjang, emas fizikal atau akaun emas yang boleh ditukar kepada emas fizikal biasanya lebih mudah difahami oleh penyimpan baharu.

Adakah Simpanan Emas Sama Dengan Pelaburan Emas?

Simpanan emas dan pelaburan emas sering digunakan secara berganti-ganti, tetapi maksudnya sedikit berbeza dari sudut niat dan cara bertindak.

Simpanan emas biasanya lebih fokus kepada disiplin menyimpan nilai. Ia sesuai untuk orang yang mahu kumpul aset secara konsisten dalam tempoh panjang. Mereka tidak terlalu sibuk melihat harga setiap hari.

Pelaburan emas pula biasanya dikaitkan dengan usaha mendapatkan keuntungan daripada kenaikan harga emas. Namun, untuk orang biasa, pendekatan yang lebih selamat ialah melihat emas sebagai simpanan jangka panjang, bukan alat spekulasi cepat untung.

Jadi, tidak salah menggunakan keyword pelaburan emas dalam artikel ini. Cuma mesej utama perlu kekal jelas. Kita mahu mendidik pembaca supaya menyimpan emas dengan ilmu, bukan mengejar untung segera.

Kesilapan Biasa Bila Pilih Program Simpanan Emas

Kesilapan pertama ialah membeli tanpa faham tujuan. Ada orang beli kerana kawan beli. Ada orang beli kerana takut tertinggal. Akhirnya apabila harga turun sedikit, mereka panik dan rasa menyesal.

Kesilapan kedua ialah menggunakan duit kecemasan. Duit kecemasan sepatutnya kekal tunai kerana ia diperlukan segera. Jika semua duit kecemasan ditukar kepada emas, anda mungkin terpaksa menjual emas pada masa yang tidak sesuai.

Kesilapan ketiga ialah tidak semak spread. Mereka nampak harga beli sahaja, tetapi tidak semak harga jual balik. Bila mahu jual, baru sedar ada perbezaan harga.

Kesilapan keempat ialah terlalu percaya janji manis. Jika ada pihak menjanjikan pulangan tetap, keuntungan luar biasa atau skim yang terlalu indah untuk dipercayai, berhati-hati. Untuk rujukan keselamatan kewangan, anda boleh semak maklumat di laman rasmi Bank Negara Malaysia dan Suruhanjaya Sekuriti Malaysia.

Siapa Yang Sesuai Menyertai Program Simpanan Emas?

Program simpanan emas sesuai untuk orang yang sudah ada kesedaran menyimpan, tetapi mahu alat yang lebih membantu mereka berdisiplin. Ia juga sesuai untuk mereka yang ada lebihan bulanan dan tidak mahu semua simpanan berada dalam bentuk tunai.

Ia sesuai untuk ibu bapa yang mahu bina simpanan pendidikan anak, pekerja yang mahu persediaan persaraan, pasangan muda yang mahu kumpul aset, dan individu yang mahu melindungi sebahagian nilai kekayaan daripada inflasi.

Namun, program simpanan emas mungkin kurang sesuai jika anda masih tiada dana kecemasan, banyak hutang mendesak, atau mahu guna duit tersebut dalam masa terdekat. Dalam keadaan begitu, susun tunai dan hutang dahulu sebelum mula membeli emas.

Berapa Banyak Patut Mula Simpan Emas?

Tiada jumlah yang sesuai untuk semua orang. Jumlah simpanan bergantung kepada pendapatan, komitmen, tanggungan, hutang dan matlamat kewangan masing-masing.

Sebagai permulaan, pilih jumlah yang tidak mengganggu belanja wajib. Jika mampu RM100 sebulan, mula dengan RM100. Jika mampu lebih, tambah secara berperingkat.

Yang penting, jangan simpan emas sampai menyusahkan hidup. Simpanan yang baik ialah simpanan yang boleh diteruskan. Konsisten kecil lebih baik daripada mula besar tetapi berhenti selepas beberapa bulan.

Review Program Simpanan Emas di Malaysia: Apa Yang Paling Penting?

Perkara paling penting dalam Review Program Simpanan Emas di Malaysia ialah kesesuaian dengan diri sendiri. Jangan pilih program hanya kerana orang lain kata bagus. Pilih berdasarkan tujuan, bajet, tempoh simpanan dan tahap kefahaman anda.

Jika anda seorang yang susah menyimpan, cari program yang ada kemudahan autodebit. Jika anda mahu pegang emas fizikal, cari program yang mudah menukar akaun kepada emas fizikal. Jika anda mahu bimbingan, cari dealer atau komuniti yang mendidik, bukan sekadar menjual.

Program yang baik sepatutnya membantu anda menyimpan dengan lebih disiplin, lebih jelas dan lebih yakin.

Macam Mana Nak Mula Dengan Cara Selamat?

Untuk mula, jangan terburu-buru. Baca dahulu panduan asas. Fahamkan jenis emas, harga beli, harga jual balik dan tujuan simpanan. Kemudian tetapkan bajet kecil yang sesuai dengan kemampuan.

Anda boleh mula dengan langkah asas melalui panduan ini: Cara Mula Simpan Emas.

Jika masih ada persoalan tentang cara beli, jual balik, akaun emas, autodebit atau emas fizikal, boleh rujuk halaman ini: Soalan Lazim Tentang Simpanan Emas.

Kesimpulan: Pilih Program Yang Bantu Anda Konsisten

Akhirnya, Review Program Simpanan Emas di Malaysia bukan tentang mencari program yang nampak paling hebat. Ia tentang mencari program yang benar-benar sesuai dengan kehidupan anda.

Program terbaik ialah program yang membantu anda menyimpan secara konsisten, memberi rekod yang jelas, mudah difahami, boleh dijual balik, mempunyai pilihan emas fizikal dan disokong dengan ilmu.

Emas bukan jalan pintas untuk kaya. Tetapi emas boleh menjadi alat disiplin yang baik untuk menyimpan nilai dalam jangka panjang, terutama apabila kos hidup semakin meningkat dan kuasa beli wang semakin mencabar.

Jika anda mahu dibimbing langkah demi langkah mengikut bajet semasa, boleh tekan link ini: Saya nak mula simpan emas.

Nota: Artikel ini untuk tujuan pendidikan kewangan sahaja. Harga emas boleh naik dan turun dalam jangka pendek. Pastikan anda mempunyai dana kecemasan tunai dan faham risiko sebelum membuat keputusan membeli emas.

Gold Accumulation Program (GAP) Akaun Emas Fizikal

Gold Accumulation Program (Program Akumulasi Emas) bertujuan memudahkan orang ramai untuk membuat tabungan emas dengan modal serendah RM100 sebulan. Program ini disokong 100% oleh emas fizikal berketulenan 999.9 (24k).

Sehubungan dengan itu, penabung emas pelaburan boleh mengeluarkan emas yang telah dikumpulkan di dalam akaun GAP ke dalam bentuk jongkong emas (goldbar) atau Dinar 999.9 di mana-mana cawangan Public Gold di seluruh negara.

Minima pengeluaran adalah 1 gram goldbar. Manakala baki minima yang perlu ditinggalkan dalam akaun GAP hanyalah 1 gram sahaja.

Saya dapati syarat baki minima sebanyak 1 gram dalam akaun simpanan GAP ini lebih rendah atau setara dengan syarat yang ditetapkan oleh bank-bank komersial.

Ciri-ciri dan Kelebihan Akaun Emas GAP

  • Pengumpulan emas fizikal dengan ketulenan Au999.9 (24K)
  • Tabungan minimum RM100
  • Patuh syariah
  • Tabung ini kemudiannya akan ditukarkan kepada berat emas sehingga 4 titik perpuluhan (eg. 0.0001gm).
  • Disokong 100% oleh emas fizikal Au999.9 (24k)
  • Tiada yuran simpanan
  • Pegangan baki minima di dalam akaun 1 gram sahaja
  • Pengeluaran sekurang-kurangnya 1gm emas fizikal
  • Akaun tabungan bersama antara ibu bapa dan anak-anak bawah 18 tahun disediakan
  • Auto-debit potongan bulanan serendah RM100 disediakan
  • Diaudit oleh juruaudit bebas
  • Urusniaga bila-bila masa. 24 jam sehari, 365 hari setahun

Kegunaan Akaun Emas GAP

Kegunaan Akaun Emas GAP Public Gold

Saya dapati program Gold Accumulation Program (GAP) Public Gold adalah yang terbaik di Malaysia.

Promosi GAP Auto Debit 2023

Auto-debit menabung emas pelaburan akaun GAP
Daftar untuk buka tabungan emas akaun GAP secara Auto-debit serendah RM200/bulan selama 12 bulan dan layak SATU(1) peluang cabutan bertuah untuk menang sehingga 10 gram Goldbar 24k setiap bulan! Layari Panduan Auto Debit di sini.

Pada pengalaman saya sendiri, program tabungan emas GAP ni memang sangat sesuai untuk seluruh rakyat Malaysia samada untuk dewasa dan juga terdapat akaun emas untuk anak-anak bersama ibubapa atau penjaga masing-masing kerana syarat buka akaun emas hanyalah serendah RM100 sahaja dan pembelian minimum emas seterusnya dengan gandaan RM100 atau 1 gram emas.

Tambahan pula, emas yang disimpan adalah jenis gold bullion dan simpan di Public Gold secara PERCUMA tanpa upah! Anda juga boleh keluarkan minima 1 gram emas pada bila-bila masa tak terikat pada waktu bank.

Emas pelaburan 24K atau emas 999.9 yang anda simpan dalam Program GAP ini disimpan dalam peti simpanan di Public Safe Pulau Pinang dan kesemua simpanan emas anda dilindungi insurans sekiranya apa-apa yang berlaku kepada Syarikat Public Gold Sdn. Bhd.

Mulai 1 April 2015, kerajaan telah melaksanakan Goods and Services Tax (GST) dan telah mewartakan dalam Warta Kerajaan yang boleh dibaca di sini. Dalam Warta Kerajaan tersebut semua jual beli emas berketulenan 995 (99.5%) dan ke atas telah diisytiharkan TIDAK DIKENAKAN GST.

Harga Emas Akaun Tabungan Emas Pelaburan Gold Accumulation Program (GAP)

Harga emas semasa untuk pelan GAP ni dikemaskini setiap hari selepas jam 12 tengah malam. Rakan-rakan boleh rujuk harga emas hari ini untuk pelan GAP di Harga Emas Semasa. Sila rujuk pada bahagian yang tertera seperti contoh imej di bawah:

Harga GAP Public Gold
Harga GAP Public Gold (7 Oktober 2014 – murahnya! )
Harga emas akaun tabungan emas GAP 8 April 2023
Harga emas akaun tabungan emas GAP 8 April 2023. Wah! Dah naik berapa peratus tu?

Jika dibandingkan dengan akaun simpanan emas di mana-mana bank komersial dari segi logistik, syarat-syarat jual beli, kemudahan keluarkan emas secara fizikal, pada pendapat peribadi, saya dapati program akaun tabungan emas GAP Public Gold ini bukan sahaja patuh syariah, malah lebih baik daripada yang ada di bank.

Sijil Patuh Syariah Akaun Tabungan Emas GAP

Pada 29 September 2017, panel penasihat syariah Amanie Advisor telah mengeluarkan Sijil Patuh Syariah ke atas aktiviti jual beli emas akaun GAP Public Gold.

Sijil patuh syariah GAP Public Gold 291017
Sijil patuh syariah Program Gold Accumulation (GAP) Public Gold bertarikh 29-10-17

Pengumuman secara rasmi telah dilakukan pada 11.11.2017 lalu di Hotel Tabung Haji, Kelana Jaya.

Mulai sekarang, anda dah tak perlu berasa was-was untuk berjual beli secara online emas pelaburan 24k yang tidak dikenakan cukai GST / SST melalui akaun GAP. Anda boleh mulakan serendah RM100.

Gold Accumulation Program – Terkini

Mulai Februari 2022 telah ada kemudahan bagi semua pemegang akaun GAP untuk membuat potongan berjadual setiap bulan. Layari panduan di Akaun Tabungan Emas GAP – Auto Debit.

JENIS-JENIS AKAUN SIMPANAN EMAS GAP

Akaun simpanan emas GAP ada pilihan New Site dan Classic Site

Terdapat DUA (2) jenis Akaun Simpanan Emas GAP:

AKAUN SIMPANAN EMAS GAP (DEWASA)

Caranya begini:-

Langkah 1: Daftar Akaun Simpanan Emas Dewasa dengan menggunakan borang di bawah.

*Nota penting: Ambil emas sendiri di Branch hanya untuk belian 50 gram atau 10 Dinar ke atas SAHAJA. Emas dengan berat kurang daripada itu hanya layak menggunakan khidmat pos berinsurans yang dinamakan Gold-In-Transit (GIT) di dalam sistem bagi mengelakkan kesesakan di Branch dan tarikh temujanji yang terlalu jauh ke hadapan.
Isi nama penuh sama seperti yang dicatat dalam Kad Pengenalan (BIN / BINTI ditaip penuh).
Isi nombor tanpa sengkang.
Isi alamat e-mel (Gmail paling baik).
Untuk kenalpasti cawangan pejabat urusan jual beli emas yang terdekat.

Langkah 2: Tunggu emel pendaftaran daripada Public Gold.

  • Selepas dapat emel boleh terus isi nombor IC tanpa sengkang di Username dan Password untuk login.

Langkah 3: Pengaktifan akaun Public Gold di pautan seperti yang diemel dan di SMS nanti.

  • Buka e-mel atau SMS yang diterima daripada Public Gold
  • Saya akan bantu anda untuk proses login secara online ke akaun simpanan emas GAP tanpa perlu ke mana-mana bank atau kedai.
Boleh tonton panduan pengaktifan akaun tabungan emas di Public Gold.

Langkah 4: Buat pembelian minima RM100 menggunakan kaedah FPX / Auto-Debit dan baki akaun GAP anda akan dikemaskini dalam tempoh 24 jam.

  • Klik Purchase, Pilih FPX / Auto-Debit
  • Pilih Gold Accumulation Program (GAP)
  • Isi minima RM100
  • Jika pilih Auto-debit, sila pilih tarikh mula potong untuk tempoh minima 12 bulan. Tiada had tahun. Klik Place Order
  • Pilih pembayaran secara FPX (tiada caj tambahan dikenakan) dan teruskan bayaran sehingga selesai.
Boleh tonton panduan tabungan emas pelaburan akaun GAP secara FPX.
Boleh tonton panduan tabungan emas pelaburan akaun GAP secara Auto-debit (potongan bulanan minima 12 bulan dan tiada had tahun potongan). Boleh diberhentikan pada bila-bila masa dan jikalau tak cukup duit dalam bank, Auto-debit akan lompat ke bulan berikutnya. Tiada komitmen.

Langkah 5: Kemaskini Profil, info Bank Akaun dalam web Public Gold selepas selesai pembelian pertama di Langkah 4.

  • Login menggunakan PG code dan Password and di sini.
  • Scroll terus ke bawah.
  • Klik butang hijau Update Profile dan isi semua ruang serta upload IC depan dan belakang dalam satu dokumen pdf. Klik Submit dan tunggu emel pengesahan dalam 2 hari bekerja.
  • Klik butang hijau Update Bank Info dan isi semua ruang serta upload Passbook atau E-Statement akaun bank anda (sila upload scereenshot paparan atas tanpa tunjuk baki akaun sahaja diperlukan). Sila Google Bank Swift Code anda. Klik Submit.

Selesai.


NOTIS: SILA IKUTI LANGKAH DI BAWAH JIKA ANDA MENGALAMI MASALAH CAPAIAN INTERNET ATAU PG APPS TIDAK DAPAT DICAPAI.

LANGKAH #1 (Hanya jika server PG tidak boleh dicapai) Lihat harga emas GAP:-

Layari publicgold.com.my. Sila lihat harga 1 gram emas 24K GAP. Harga emas akan dikemaskini selepas setiap jam 12 tengah malam. Jika anda pernah membeli emas Public Gold dan mempunyai kod PG untuk Login, anda hanya terus klik butang ‘Buy GAP’. Jika anda belum pernah membeli emas Public Gold, anda tidak boleh Login lagi.

Layari publicgold.com.my. Sila lihat harga 1 gram emas 24K GAP. Harga emas akan dikemaskini selepas setiap jam 12 tengah malam. Jika anda pernah membeli emas Public Gold dan mempunyai kod PG untuk Login, anda hanya terus klik butang ‘Buy GAP’. Jika anda belum pernah membeli emas Public Gold, anda tidak boleh Login lagi.

Jika anda boleh login, anda boleh menggunakan platform FPX dengan caj RM1 setiap transaksi dengan ikuti langkah yang dipaparkan setelah anda klik butang ‘Buy GAP’.

Jika anda nak jimat RM1 untuk transaksi pembelian emas, anda perlu ikuti Langkah #2 seterusnya.

LANGKAH #2 (Hanya jika server PG tidak boleh dicapai) Buat pembayaran menggunakan Maybank2u.com.my

Maybank2u

Amat mudah jika anda dah pun ada akaun Maybank2u. Buat bayaran ke akaun Maybank Public Gold Marketing Sdn. Bhd. di nombor akaun 5571-3923-8048 atau 5071-3410-4563. Buat bayaran untuk mengikut gandaan 1 gram emas GAP atau dalam gandaan RM100.

Nota Penting: Isikan nombor kad pengenalan anda atau kod PG sekiranya ada di bahagian Recipient reference.

Sebagai contoh jika di web Public Gold menunjukkan harga emas GAP seperti berikut:

MYR 100 = 0.5319 gram
MYR 188 = 1.0000 gram

dan anda ingin menyimpan 1 gram, maka transfer duit sebanyak RM188.00. Jika mahu simpan 5 gram emas, maka transfer duit sebanyak 5 x RM188.00 = RM940.00.

Anda boleh juga transfer minima RM100 dan berat emas sebanyak 0.5319 gram (sehingga 4 titik perpuluhan) akan dimasukkan ke dalam akaun simpanan emas GAP anda.

Gunakan kemudahan ‘Print receipt’ di Maybank2u.com.my untuk menyimpan maklumat pembayaran. Jika anda menggunakan smartfon, sila pastikan anda simpan screenshot terakhir transaksi yang telah berjaya sebagai bukti pembelian emas GAP. Adalah amat penting agar anda TIDAK menggunakan bukti SMS kerana tidak diterima.

Jika anda ada akaun Public Bank, anda juga boleh buat bayaran di akaun Public Bank 3167-52-0833.

Beli emas GAP - pembayaran

Jika anda berada di luar negara, sila masukkan kod Swift berikut:
nombor Swift MBBEMYKL untuk akaun Maybank atau
nombor Swift PBBEMYKL untuk akaun Public Bank.

LANGKAH #3 (Hanya jika server PG tidak boleh dicapai) – Hantar maklumat pembayaran melalui Whatsapp / Messenger / SMS / Emel

Sila hantar maklumat berikut melalui emel kepada saya di su******@***********as.org (Insya Allah saya akan bantu proses):-

  1. Nama penuh (seperti dalam IC):
  2. NRIC atau Kad Pengenalan: xxxxxx-xx-xxxx
  3. No. telefon:
  4. Emel anda:
  5. No. Introducer: PG047646 Suhaimee Manaf (Sekiranya anda tiada introducer)

Di samping itu, anda perlu melampirkan salinan resit pembelian juga. Anda juga boleh Whatsapp saya semua maklumat di atas di https://akaungap.wasap.my/ agar saya dapat membantu jika terdapat apa-apa masalah.

Oleh itu, saya nasihatkan anda agar menyimpan resit pembelian emas GAP anda dan buat printscreen atau snapshot menggunakan smartfon untuk paparan transaksi akhir setelah bayaran / pindahan dibuat. (Nota penting: Bukti bayaran SMS tidak akan diterima).

Seterusnya, untuk mempercepatkan pengesahan, saya dapati penghantaran maklumat melalui aplikasi Whatsapp adalah yang paling cepat dan senang diterima oleh Public Gold.

Anda hanya perlu ikuti langkah 3 sekali sahaja untuk buka akaun GAP. Selepas pembelian anda disahkan, anda akan menerima kod PG khas melalui emel.

Itu sahaja! Anda hanya perlu tunggu maklumbalas daripada Public Gold sekitar 4-5 jam pada hari bekerja Insya Allah. Anda akan dapat melihat penyata akaun emas GAP anda dalam tempoh 48 jam selepas pengesahan.

Simpanan emas anda di Public Safe adalah PERCUMA dan DILINDUNGI INSURANS sampai bila-bila! Anda boleh juga mengeluarkan emas dari akaun anda pada bila-bila masa dengan caj premium yang terendah di Malaysia!


Caj Gold Premium

Caj premium Public Gold mulai 1 Disember 2022

Bagaimana nak lihat akaun GAP anda?

Ada DUA (2) cara nak lihat akaun emas online GAP anda.

CARA 1: Login Akaun My GAP di web Public Gold.

Login menggunakan Nama Pengguna (Nombor PG) dan Kata Laluan anda di Public Gold > Login. Kemudian klik butang My GAP seperti imej di bawah:-

CARA 2: Guna Public Gold Apps.

Sekarang aplikasi Public Gold sudah dilancarkan. Akaun GSAP dan Public Gold telah digabungkan dalam satu aplikasi. Aplikasi sebelum ini boleh uninstall dan install yang baru di :

Link app android

https://play.google.com/store/apps/details?id=com.pgmapp.publicgold

Link app iphone. 

https://apps.apple.com/my/app/public-gold/id1591580964

Sekiranya anda ingin menjual semula, anda boleh jual balik emas dalam akaun GAP pada bila-bila masa tanpa perlu pergi ke mana-mana atau bersusah-payah menunggu giliran. Sila Login ke akaun PG anda dan klik pada My GAP seperti ditunjukkan di bawah.

Pada bahagian atas ada butang “Purchase” iaitu Beli, “Buy-Back” iaitu Jual Semula, “Transfer” iaitu Pindah (hanya kepada akaun PG Mall sahaja) dan “Statement” iaitu Penyata.

Klik butang ‘Purchase’ setelah anda membuat bayaran ke akaun bank Public Gold dan isikan maklumat bayaran seperti yang ada pada salinan resit. Selepas anda dapat capaian Internet, sila login di website Public Gold, Menu > My GAP dan pilih Purchase, Gold Accumulation Program dan pilih Bankin Upload. Pilih salinan resit dan klik butang ‘Submit’.

Insya Allah akaun anda akan dikemaskini dalam tempoh 48 jam hari bekerja. Anda boleh simpan nombor fon staff Public Gold yang boleh didapati di sini.

Sekiranya anda membeli emas GAP melalui platform FPX, insya Allah akaun anda terus dikemaskini dan tidak perlu untuk upload resit ke dalam akaun GAP.

Sila layari Cara Buka Akaun GAP (Gold Accumulation Program) Bagi Yang Tiada PG Code yang ingin menggunakan platform FPX dan baki penyata akan terus dikemaskini secara automatik. Cara buka akaun GAP yang baharu ini lebih mudah mulai 16 Jun 2020.

Anda boleh mencetak penyata sekurang-kurangnya 6 bulan sekali kerana maklumat transaksi yang melebihi 6 bulan tidak akan dipaparkan.

Sekiranya anda ingin menjual balik emas dalam akaun GAP anda, sila klik “Buy-Back” dan butang “Add New” untuk jual semula emas GAP anda dan lihat harga jual semula seperti yang dibulatkan di bawah. Pastikan harga jual semula emas GAP anda sekurang-kurangnya melebihi 15% daripada harga beli dahulu untuk mendapatkan keuntungan yang maksimum. Kemudian klik butang Request di bawah sekali.

Harga jual semula emas GAP Public Gold

Anda akan mendapat emel dari Public Gold untuk pengesahan jual balik dan sila reply emel tersebut dengan segera jika terdapat kesalahan. Jika tiada kesilapan, insya Allah jumlah duit tunai jualan balik emas GAP akan dimasukkan ke akaun bank anda dalam tempoh 48 jam hari bekerja.

Seperti yang anda lihat di atas, amat mudah berurusan untuk proses jual beli emas di Public Gold dan saya pasti anda akan dapat menjimatkan duit, masa dan tenaga anda berbanding akaun simpanan emas di bank-bank. Malah anda boleh membuat pembelian barangan dan perkhidmatan yang ditawarkan oleh pelbagai syarikat yang menyertai PG Mall melalui akaun emas GAP.

Setelah anda selesai, anda boleh “Log out” dengan klik pada butang di atas seperti di bawah.

Log out akaun emas GAP

Untuk keterangan lanjut, sila klik kanan (right click) dan ‘save as’ atau ‘save link as’ dalam pdf di link: Gold Accumulation Program (Anda memerlukan Adobe Reader untuk membuka dokumen tersebut).

Jika anda nak buat potongan bulanan dari akaun Maybank anda terus ke akaun GAP, sila layari Cara Buka Akaun Emas Patuh Syariah di sini.

Jika anda ingin keluarkan emas fizikal pula, sila layari Cara Keluarkan Emas Fizikal Daripada Akaun Simpanan Emas GAP di sini.

Selepas anda selesai membuka akaun emas GAP Public Gold, sila hubungi saya di https://msuhaimee.wasap.my untuk saya follow-up jika terdapat sebarang kelewatan proses buka akaun GAP.

Saya juga akan menghantar emel tips dan ebook pecuma sebagai panduan untuk rujukan anda pada masa akan datang.

Semoga anda semua success dalam pelaburan emas!!! Insya Allah…