Trend Beli Emas Digital: 7 Fakta Penting Akaun GAP

Trend beli emas digital melalui Akaun GAP Public Gold bersandarkan emas fizikal

Trend beli emas digital semakin mendapat perhatian kerana orang ramai mahu mula menyimpan emas secara berperingkat. Namun, istilah “emas digital” boleh merujuk kepada pelbagai produk. Sebelum membeli, semak bagaimana pemilikan direkodkan, apa sandaran emasnya dan bagaimana emas boleh dijual atau dikeluarkan.

Salah satu pilihan yang boleh dipelajari ialah Akaun Emas GAP Public Gold. Pembelian direkodkan dalam gram dan, menurut terma GAP, emas yang dibeli pelanggan disokong oleh emas fizikal Au999.9. Ringkasnya: beli emas dapat emas, bukan beli emas dapat kertas semata-mata.

Artikel ini menerangkan perkara asas yang wajar difahami sebelum mengikuti trend beli emas digital melalui Akaun GAP, termasuk rekod pemilikan, pengeluaran fizikal, pematuhan Syariah dan kesesuaian simpanan dengan matlamat kewangan keluarga.

Apa maksud trend beli emas digital melalui Akaun GAP?

Dalam Akaun GAP, pelanggan membeli emas dan jumlah pemilikan direkodkan dalam gram. Rekod akaun membantu pelanggan menyemak pembelian dan baki emas, manakala invois menjadi rujukan transaksi. Oleh itu, apabila menilai trend beli emas digital, lihat jumlah gram yang dimiliki dan fahami cara akaun tersebut berfungsi, bukan sekadar melihat nilai Ringgit pada skrin.

Menurut terma dan syarat rasmi GAP, emas yang dibeli dan dimiliki pelanggan melalui GAP disokong oleh emas fizikal berkualiti Au999.9. Pelanggan juga boleh memohon pengeluaran emas fizikal, tertakluk pada syarat, pilihan produk dan caj yang ditetapkan. Baca terma semasa sebelum membuat pembelian atau permohonan pengeluaran.

Prinsipnya mudah: rekod digital menunjukkan jumlah gram yang dibeli, sementara terma produk menerangkan hubungan antara rekod akaun dengan emas fizikal. Simpan invois dan semak penyata akaun supaya rekod pembelian mudah dirujuk.

Mengapa orang berminat dengan emas digital?

Emas digital membolehkan seseorang mengumpul emas secara berperingkat tanpa perlu menyimpan jongkong di rumah sejak pembelian pertama. Kemudahan ini antara sebab trend beli emas digital menarik perhatian orang yang mahu bermula dengan jumlah yang sesuai mengikut kemampuan.

Contohnya, seseorang yang mempunyai tanggungan keluarga mungkin tidak mampu membeli jongkong besar sekali gus. Jika aliran tunai mengizinkan, pembelian kecil secara berkala boleh membantunya membina rutin simpanan. Namun, jumlah pembelian tetap perlu mengambil kira bil, ansuran, belanja rumah dan komitmen keluarga.

Pembelian kecil tidak menjamin keuntungan. Harga emas boleh berubah, dan harga jual semula mungkin berbeza daripada harga pembelian. Oleh itu, trend beli emas digital tidak patut dianggap sebagai jalan singkat untuk mendapat untung atau menggantikan simpanan tunai yang diperlukan dalam masa terdekat.

Akaun GAP Public Gold dan pematuhan Syariah

Bagi pelanggan Muslim, cara urus niaga emas dijalankan merupakan perkara penting. Maklumat rasmi Public Gold menyatakan bahawa syarikat menerima pensijilan patuh Syariah daripada Amanie Advisors dan menyenaraikan program pengumpulan emas dalam aktiviti pematuhan Syariahnya.

Apabila menilai trend beli emas digital, pelanggan wajar membaca maklumat tersebut bersama-sama terma GAP. Fahami cara pembelian, pemilikan, jualan semula dan pengeluaran berfungsi sebelum membuat keputusan. Rujukan rasmi membantu pembaca menyemak penerangan produk secara terus.

Rancang simpanan mengikut kemampuan

Ramai orang berniat untuk menyimpan tetapi menangguhkannya sehingga hujung bulan. Selepas perbelanjaan rumah, pengangkutan, bil dan keperluan keluarga dibayar, baki yang tinggal mungkin sedikit. Membina sistem simpanan bermula dengan menetapkan jumlah yang realistik dan tidak mengganggu keperluan asas.

Jika memilih Akaun GAP, tetapkan jumlah pembelian yang sesuai dengan aliran tunai. Simpan secara terancang selepas menerima pendapatan, bukannya menggunakan wang yang sudah diperuntukkan untuk komitmen lain. Catat pembelian dan pantau perkembangan dalam gram supaya kemajuan dapat dinilai berdasarkan matlamat simpanan.

Trend beli emas digital juga tidak sepatutnya mendorong seseorang berhutang atau menggunakan wang kecemasan untuk membeli emas. Jika wang diperlukan untuk bayaran rumah, yuran pengajian atau perbelanjaan keluarga dalam masa terdekat, utamakan simpanan yang mudah dicapai.

Emas bukan pengganti wang tunai untuk semua keadaan. Simpanan bank, ASB atau Tabung Haji boleh mempunyai peranan tersendiri mengikut matlamat dan tempoh penggunaan wang. Elakkan meletakkan semua simpanan dalam emas sehingga terpaksa menjualnya pada masa yang tidak sesuai.

Empat perkara untuk disemak sebelum membeli

Sebelum mengikuti trend beli emas digital, tanyakan empat soalan ini:

  1. Adakah saya mempunyai wang tunai untuk kecemasan dan keperluan terdekat?
  2. Adakah saya tahu jumlah emas yang dimiliki dalam gram?
  3. Adakah saya sudah menyemak syarat jual semula, pengeluaran fizikal dan caj?
  4. Adakah tempoh simpanan ini sesuai dengan matlamat saya?

Jika jawapannya belum jelas, baca terma produk dan dapatkan penjelasan sebelum membeli. Tidak perlu membuat keputusan hanya kerana rakan atau ahli keluarga sedang membeli emas. Fahami dahulu apa yang dibeli dan bagaimana simpanan itu boleh digunakan.

Emas digital, emas fizikal dan wang tunai

Akaun GAP membolehkan pelanggan mengumpul emas dan memohon pengeluaran fizikal tertakluk pada terma. Emas fizikal pula memberi pegangan dalam bentuk jongkong atau dinar, tetapi perlu disimpan dengan selamat. Wang tunai dan simpanan yang mudah dicapai pula berguna untuk perbelanjaan terdekat serta kecemasan.

Setiap pilihan simpanan boleh mempunyai tujuan yang berbeza. Untuk bacaan lanjut, lihat panduan cara menyimpan emas dengan selamat dan artikel tentang kesan inflasi terhadap nilai simpanan.

Apabila menilai trend beli emas digital, bandingkan fungsi setiap jenis simpanan berdasarkan tujuan dan tempoh masa. Tunai boleh digunakan untuk keperluan dekat, manakala emas boleh dipertimbangkan sebagai sebahagian daripada simpanan jangka panjang.

Soalan lazim tentang trend beli emas digital

Adakah emas dalam Akaun GAP disokong emas fizikal?

Menurut terma GAP Public Gold, emas yang dibeli dan dimiliki pelanggan disokong oleh emas fizikal berkualiti Au999.9. Semak terma rasmi untuk butiran lanjut tentang pemilikan dan pengurusan akaun.

Bolehkah emas GAP dikeluarkan sebagai emas fizikal?

Pelanggan boleh memohon pengeluaran fizikal tertakluk pada syarat, pilihan produk dan caj semasa. Semak terma GAP sebelum membuat permohonan.

Berapa banyak patut saya mula simpan?

Pilih jumlah yang tidak menjejaskan keperluan keluarga, bayaran hutang dan dana kecemasan. Mulakan mengikut kemampuan dan nilai semula jumlah simpanan apabila keadaan kewangan berubah.

Adakah emas digital sesuai untuk dana kecemasan?

Untuk kecemasan segera, wang tunai biasanya lebih mudah digunakan. Akaun GAP boleh dipertimbangkan sebagai simpanan emas, sementara wang untuk kecemasan disimpan dalam bentuk yang mudah dicapai.

Langkah seterusnya

Trend beli emas digital lebih wajar dinilai berdasarkan pemilikan, terma dan kesesuaiannya dengan matlamat anda. Dalam Akaun GAP, pembelian direkodkan dalam gram dan terma GAP menyatakan emas tersebut disokong oleh emas fizikal.

Pegang prinsip ini: beli emas dapat emas, bukan beli emas dapat kertas semata-mata. Untuk memahami langkah asas, rujuk panduan Cara Bermula. Baca terma GAP terkini dan buat keputusan mengikut kemampuan serta matlamat keluarga.

Artikel ini untuk tujuan pendidikan dan bukan nasihat kewangan. Harga emas boleh berubah. Semak terma, syarat dan caj semasa sebelum membuat transaksi.

Skim Simpan Emas Dapat Duit: 9 Risiko Besar Wajib Tahu

Skim simpan emas dapat duit dan risiko kehilangan wang serta emas

Skim simpan emas dapat duit sedang menarik perhatian ramai rakyat Malaysia kerana konsepnya kelihatan mudah. Peserta menyerahkan atau “menyimpan” emas dengan sebuah syarikat, kemudian dijanjikan bayaran tertentu sepanjang tempoh emas itu berada dalam jagaan syarikat.

Pada pandangan pertama, tawaran ini nampak menguntungkan. Emas masih dikatakan milik kita, tetapi pada masa yang sama kita menerima duit. Seolah-olah satu aset mampu memberikan dua manfaat serentak.

Namun, sebelum melihat jumlah bayaran yang dijanjikan, kita perlu bertanya soalan yang lebih penting:

Dari manakah datangnya duit untuk membayar peserta?

Jika syarikat tidak mampu membayar atau memulangkan emas, apakah perlindungan sebenar yang dimiliki oleh peserta?

Persoalan ini turut dibangkitkan oleh pakar kewangan Tuan Azizi Ali ketika mengulas satu program menyimpan emas yang sedang diperkatakan.

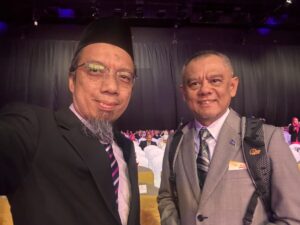
Gambar saya bersama Tuan Azizi Ali - pakar kewangan Malaysia semasa Public Gold Award Recognition Night 2025/2026 di MITEC Kuala Lumpur baru-baru ini.
Saya sempat bergambar bersama pakar kewangan Malaysia Tuan Azizi Ali ketika di Achievers Recognition Night (ARN) MITEC, Kuala Lumpur.

Menurut beliau, kelemahan biasa dalam promosi pelbagai skim pelik seperti skim simpan emas dapat duit ini ialah ejen hanya bercakap tentang pulangan tetapi jarang menerangkan risiko.

Artikel ini tidak menuduh mana-mana syarikat melakukan penipuan. Tujuannya adalah untuk membantu pembaca menilai struktur sesuatu tawaran sebelum menyerahkan wang atau emas yang mungkin telah dikumpulkan bertahun-tahun.

Apakah Skim Simpan Emas Dapat Duit?

Kita perlu membezakan tiga urusan yang kelihatan hampir sama tetapi mempunyai struktur dan risiko berbeza:

  1. Kita membeli emas dan menerima emas fizikal.
  2. Kita membeli emas melalui akaun yang membolehkan emas ditebus atau dijual.
  3. Kita menyerahkan emas kepada syarikat supaya syarikat membayar sejumlah pulangan.

Urusan ketiga bukan lagi sekadar menyimpan emas.

Apabila sebuah syarikat membayar peserta kerana emas diserahkan kepada mereka, kita perlu mengetahui bagaimana emas itu digunakan.

Adakah emas tersebut hanya disimpan? Dipajak? Dijual? Dicagarkan? Digunakan sebagai modal pusingan? Atau bayaran kepada peserta lama datang daripada kemasukan peserta baharu?

Nama yang digunakan seperti “simpanan”, “hibah”, “saguhati”, “ganjaran” atau “perkongsian keuntungan” tidak semestinya mengubah risiko ekonomi sebenar.

Jika pembayaran peserta bergantung pada kemampuan syarikat meneruskan bayaran, peserta sebenarnya sedang mengambil risiko pihak lawan atau counterparty risk.

Soalan Paling Penting Bukan Berapa Pulangan

Apabila sesuatu tawaran menjanjikan bayaran bulanan, ramai orang terus membuat pengiraan:

“Kalau saya letak emas sekian gram, berapa duit saya dapat setiap bulan?”

Sepatutnya soalan pertama sebelum menyertai skim simpan emas dapat duit ini ialah:

“Apakah aktiviti sebenar yang menghasilkan keuntungan untuk membayar saya?”

Membeli dan menyimpan emas tidak menghasilkan aliran tunai bulanan dengan sendirinya. Emas tidak membayar dividen, sewa atau keuntungan tetap.

Keuntungan daripada emas biasanya diperoleh apabila harga jualannya pada masa hadapan lebih tinggi daripada jumlah kos pembelian. Harga emas juga boleh turun naik dan pulangannya tidak dijamin.

Oleh itu, jika sebuah syarikat mampu membayar pulangan secara tetap hanya kerana peserta menyerahkan emas, peserta perlu meminta penerangan terperinci tentang sumber pendapatan syarikat.

Jawapan seperti “syarikat sudah lama”, “founder amanah”, “ramai orang sudah dapat bayaran” atau “program ini patuh syariah”, “ramai ustaz dah join” belum menerangkan bagaimana keuntungan sebenar dijana.

9 Risiko Besar Skim Simpan Emas Dapat Duit

1. Syarikat tidak mempunyai aliran tunai mencukupi

Syarikat mungkin mempunyai banyak pelanggan dan kelihatan aktif tetapi masih boleh menghadapi masalah aliran tunai.

Jika jumlah bayaran kepada peserta lebih besar daripada pendapatan sebenar perniagaan, pembayaran mungkin mula ditangguhkan.

Pada peringkat awal, kelewatan itu boleh diberikan pelbagai alasan seperti masalah sistem, audit, pertukaran bank atau proses pengesahan.

Bank Negara Malaysia pernah menjelaskan bahawa kelewatan memulangkan wang atau emas boleh menjadi petanda awal sebelum keruntuhan sesuatu skim.

2. Aset syarikat tidak sepadan dengan tanggungan

Dalam skim simpan emas dapat duit, syarikat mungkin menerima emas atau wang bernilai jutaan ringgit, tetapi berapakah nilai aset yang benar-benar dimiliki?

Peserta perlu bertanya sama ada emas pelanggan:

  • Disimpan secara berasingan daripada aset syarikat.
  • Diaudit oleh juruaudit bebas.
  • Dilindungi oleh insurans.
  • Boleh dikenal pasti melalui nombor siri.
  • Tidak dijual, dicagar atau dipindahkan.
  • Boleh dikeluarkan mengikut tempoh yang dinyatakan.

Jika emas semua peserta dicampurkan dan digunakan dalam operasi syarikat, tuntutan peserta mungkin hanya menjadi satu liabiliti dalam rekod syarikat.

3. Akaun bank syarikat dibekukan

Akaun bank boleh dibekukan ketika siasatan dijalankan. Dalam keadaan tersebut, syarikat mungkin tidak dapat membuat pembayaran walaupun masih mempunyai rekod bahawa mereka berhutang kepada peserta.

Pihak berkuasa menjalankan pembekuan atau penyitaan untuk tujuan siasatan dan perlindungan kepentingan awam. Namun, proses siasatan tidak bermaksud peserta akan menerima semula semua wang atau emas dengan segera.

Proses menentukan pemilikan, mengesahkan tuntutan dan melupuskan aset boleh mengambil masa yang panjang.

4. Operasi syarikat dihentikan

Syarikat boleh berhenti beroperasi kerana masalah kewangan, tindakan undang-undang, kehilangan kebenaran berkaitan atau keputusan pihak pengurusan.

Apabila pintu premis ditutup dan kakitangan tidak lagi menjawab panggilan, peserta mungkin hanya mempunyai resit, salinan perjanjian dan tangkap layar aplikasi.

Dokumen tersebut penting sebagai bukti tuntutan. Namun, dokumen tidak boleh menghasilkan wang jika syarikat sudah tidak mempunyai aset mencukupi.

5. Founder atau pengurusan utama menghilangkan diri

Risiko menjadi lebih tinggi apabila keseluruhan operasi terlalu bergantung pada seorang founder.

Adakah syarikat mempunyai lembaga pengarah, tadbir urus, akaun beraudit, pelan penggantian dan sistem kawalan dalaman? Atau segala keputusan, wang dan akses kepada emas dikawal oleh seorang individu?

Populariti founder di media sosial bukan pengganti kepada tadbir urus korporat yang baik.

6. Emas tidak lagi berada dalam simpanan

Peserta mungkin melihat jumlah gram dalam aplikasi atau penyata. Namun, catatan digital tidak semestinya membuktikan emas fizikal masih tersedia.

Minta bukti bahawa jumlah emas fizikal yang disimpan sepadan dengan keseluruhan baki milik pelanggan. Audit pula perlu dilakukan oleh pihak bebas, bukan sekadar kenyataan daripada syarikat atau ejen.

7. Harga emas terlalu tinggi menyembunyikan kos pulangan

Ada program yang menjual emas pada harga jauh lebih tinggi daripada harga pasaran, kemudian sebahagian lebihan harga itu dipulangkan semula sebagai bayaran bulanan.

Peserta mungkin menyangka mereka memperoleh keuntungan, sedangkan sebahagian “pulangan” tersebut sebenarnya datang daripada wang mereka sendiri.

Sebelum membeli, bandingkan harga belian, harga belian balik, ketulenan, berat dan spread dengan harga pasaran pada hari yang sama.

8. Peserta terlalu yakin kerana bayaran awal lancar

Pembayaran yang diterima selama tiga, enam atau 12 bulan bukan bukti muktamad bahawa model perniagaan itu mampan.

Bank Negara Malaysia pernah memberikan amaran mengenai skim berkaitan emas yang menjanjikan pulangan tinggi dan jaminan membeli balik.

Dalam kes tertentu, pulangan tidak dibiayai oleh aktiviti perdagangan emas sebenar tetapi menggunakan wang yang diterima daripada peserta.

Selagi kemasukan peserta baharu masih banyak, pembayaran mungkin kelihatan lancar. Masalah hanya kelihatan apabila kemasukan wang berkurang atau terlalu ramai peserta mahu mengeluarkan emas serentak.

9. Produk berkaitan emas tidak dilindungi PIDM

Jangan menganggap semua perkara yang dinamakan “simpanan” mendapat perlindungan seperti deposit bank.

PIDM menjelaskan bahawa produk atau akaun pelaburan berkaitan emas tidak dilindungi di bawah Sistem Insurans Deposit.

Jika syarikat gagal, peserta tidak boleh terus menuntut bayaran daripada PIDM sebagaimana deposit yang layak di bank ahli.

Perjanjian Bercop Setem Bukan Jaminan Bayaran

Ada ejen yang meyakinkan pelanggan dengan berkata:

“Jangan risau, kita ada perjanjian bertulis dan sudah dimatikan setem.”

Perjanjian bertulis memang penting. Ia boleh menjadi bukti tentang hak, tanggungjawab dan persetujuan pihak yang terlibat.

Namun, setem pada perjanjian tidak bermaksud:

  • Kerajaan menjamin skim tersebut.
  • Bank Negara Malaysia meluluskan program itu.
  • Suruhanjaya Sekuriti melesenkan syarikat tersebut.
  • PIDM melindungi wang atau emas peserta.
  • Emas peserta benar-benar disimpan secara berasingan.
  • Syarikat pasti mempunyai wang untuk membayar.
  • Peserta akan menerima semula aset dengan segera jika syarikat gagal.

Perjanjian memberikan asas untuk membuat tuntutan. Ia bukan jaminan bahawa pihak yang dituntut mempunyai aset mencukupi untuk memenuhi tuntutan tersebut.

Jika syarikat sudah tidak mempunyai wang atau nilai asetnya lebih kecil daripada jumlah hutang, peserta mungkin perlu melalui proses undang-undang atau insolvensi bersama pemiutang lain.

10 Soalan Wajib Sebelum Menyerahkan Emas

Sebelum menyertai mana-mana skim simpan emas dapat duit, minta jawapan bertulis bagi soalan berikut:

  1. Siapakah pemilik sah emas sepanjang tempoh program?
  2. Di manakah emas disimpan?
  3. Adakah emas pelanggan diasingkan daripada aset syarikat?
  4. Bolehkah emas dikenal pasti menggunakan nombor siri?
  5. Siapakah juruaudit bebas yang mengesahkan jumlah emas?
  6. Adakah emas dilindungi insurans dan apakah skop perlindungannya?
  7. Bolehkah syarikat menjual, mencagar atau menggunakan emas tersebut?
  8. Apakah aktiviti perniagaan yang menghasilkan bayaran kepada peserta?
  9. Apakah yang berlaku jika syarikat gagal membayar?
  10. Adakah tawaran itu memerlukan lesen atau kebenaran pihak berkuasa?

Jika ejen mengelak, marah atau hanya menjawab “percayalah kepada syarikat”, jangan serahkan emas dahulu.

Berdaftar Dengan SSM Tidak Sama Dengan Berlesen Menawarkan Pelaburan

Pendaftaran syarikat dengan Suruhanjaya Syarikat Malaysia hanya mengesahkan bahawa entiti itu didaftarkan. Ia bukan pengesahan bahawa semua produk kewangan atau skim yang ditawarkan oleh syarikat tersebut telah diluluskan.

Jika sesuatu tawaran mempunyai unsur pelaburan atau menjanjikan pulangan, semak nama syarikat melalui SC Investment Checker dan Senarai Amaran Pelabur Suruhanjaya Sekuriti.

Semak juga Senarai Amaran Pengguna Kewangan Bank Negara Malaysia.

Namun, ketiadaan nama dalam senarai amaran bukan bukti automatik bahawa sesuatu skim selamat. Senarai tersebut tidak semestinya merangkumi semua entiti atau program yang sedang beroperasi.

Apa Perlu Dilakukan Jika Bayaran atau Emas Mula Tertunggak?

Jangan tunggu terlalu lama jika syarikat gagal memenuhi tarikh pembayaran atau pemulangan emas yang dijanjikan.

  • Hentikan penambahan wang atau emas baharu.
  • Simpan perjanjian, resit, penyata dan rekod transaksi.
  • Simpan bahan promosi yang menerangkan pulangan dan jaminan.
  • Ambil tangkap layar baki akaun serta perbualan dengan ejen.
  • Minta penjelasan dan tarikh pemulangan secara bertulis.
  • Jangan tandatangani perjanjian baharu tanpa memahaminya.
  • Semak dengan pihak berkuasa yang berkaitan.
  • Buat laporan polis jika disyaki terdapat unsur penipuan.
  • Dapatkan nasihat peguam tentang tuntutan sivil atau proses insolvensi.

Jika pemindahan wang yang mencurigakan baru berlaku, hubungi bank dengan segera atau Pusat Respons Scam Kebangsaan melalui talian 997, kemudian buat laporan polis. Tindakan awal boleh membantu usaha mengesan aliran wang, tetapi pemulangan wang tetap tidak dijamin.

Pilih Membeli Emas, Bukan Mengejar Bayaran Bulanan

Tujuan utama menyimpan emas ialah membina aset dan menjaga nilai kekayaan untuk jangka sederhana atau panjang. Ia bukan alat yang sepatutnya menjanjikan pendapatan tetap setiap bulan.

Lebih mudah sesuatu struktur, lebih mudah kita memahami risikonya:

  • Kita membayar harga emas.
  • Gram emas direkodkan atau emas fizikal diterima.
  • Kita boleh menyemak baki emas.
  • Kita boleh menebus emas fizikal tertakluk pada terma semasa.
  • Kita boleh menjualnya berdasarkan harga belian balik semasa.
  • Tiada janji pulangan bulanan tetap.

Sebagai contoh, Public Gold menyediakan pembelian emas fizikal dan Gold Accumulation Program atau GAP. Menurut maklumat yang diterbitkan oleh Public Gold, emas GAP dikumpulkan secara allocated pool, disokong oleh emas fizikal dan boleh ditebus dalam bentuk emas fizikal tertakluk pada terma semasa.

Public Gold juga menerangkan bahawa keuntungan tidak dijamin kerana nilainya bergantung pada pergerakan harga emas dan kadar pertukaran. Ini berbeza daripada konsep menyerahkan emas untuk menerima bayaran bulanan yang ditetapkan.

Walau apa pun jenama yang dipilih, baca terma semasa, fahami spread dan jangan gunakan duit kecemasan atau wang pinjaman untuk membeli emas.

Kesimpulan: Fahami Risikonya Sebelum Terlambat

Isu utama dalam skim simpan emas dapat duit bukan sama ada peserta sudah pernah menerima bayaran. Isu sebenarnya ialah kemampuan syarikat meneruskan pembayaran dan memulangkan emas apabila keadaan menjadi sukar.

Jangan hanya bertanya:

“Berapa banyak saya akan dapat?”

Tanya juga:

“Jika syarikat berhenti membayar esok, bagaimana saya boleh mendapatkan semula emas saya?”

Jika jawapannya hanya bergantung pada janji founder, testimoni ejen atau perjanjian bercop setem, perlindungan itu mungkin tidak sekuat yang disangka.

Pencegahan sentiasa lebih mudah daripada cuba mendapatkan semula wang dan emas selepas syarikat menghadapi masalah.

Jika anda mahu bermula dengan kaedah membeli emas yang lebih mudah difahami tanpa mengejar janji pulangan bulanan, ikuti panduan cara mula menyimpan emas mengikut bajet di sini.

Soalan Lazim Tentang Skim Simpan Emas Dapat Duit

Adakah semua skim simpan emas dapat duit merupakan penipuan?

Tidak semestinya. Namun, setiap program yang membayar pulangan perlu dinilai berdasarkan sumber keuntungan, struktur pemilikan emas, kebenaran berkaitan dan kemampuan syarikat memenuhi tanggungannya. Jangan membuat keputusan hanya berdasarkan testimoni peserta.

Adakah perjanjian yang dimatikan setem menjamin emas dipulangkan?

Tidak. Perjanjian boleh menjadi bukti tuntutan tetapi tidak menjamin syarikat mempunyai emas atau wang mencukupi untuk membayar peserta.

Adakah akaun atau produk berkaitan emas dilindungi PIDM?

Tidak. PIDM menyatakan bahawa produk atau akaun pelaburan berkaitan emas tidak dilindungi di bawah Sistem Insurans Deposit.

Bagaimana hendak menyemak sesuatu syarikat pelaburan?

Semak melalui SC Investment Checker, Senarai Amaran Pelabur SC dan Senarai Amaran Pengguna Kewangan BNM. Ketiadaan nama dalam senarai amaran bukan jaminan bahawa program tersebut selamat.

Apakah perbezaan menyimpan emas dengan menyerahkan emas untuk mendapat duit?

Menyimpan emas bertujuan membina pemilikan aset. Apabila emas diserahkan kepada syarikat sebagai pertukaran untuk mendapatkan bayaran, peserta turut menanggung risiko kemampuan syarikat membayar dan memulangkan emas tersebut.

Dinar Emas atau Jongkong: 7 Panduan Memilih

Dinar Emas atau Jongkong: 7 Panduan Memilih

Dinar Emas atau Jongkong: Mana Lebih Sesuai untuk Simpanan?

Dinar emas atau jongkong, mana satu patut dipilih apabila kita mahu mula menyimpan emas?

Jawapan paling jujur ialah ia bergantung pada tujuan, bajet dan cara kita mahu membina simpanan. Kedua-duanya merupakan emas fizikal, tetapi bentuk yang dipilih boleh mempengaruhi disiplin menyimpan, kos belian dan kemudahan apabila diperlukan nanti.

Ramai orang masih melihat emas sebagai barang kemas atau aset untuk orang berada. Sedangkan, dinar emas atau jongkong boleh menjadi cara untuk memisahkan sebahagian duit daripada akaun biasa yang mudah dibelanjakan.

Apabila duit sentiasa kelihatan dalam aplikasi bank, godaan untuk menggunakannya memang lebih kuat. Emas pula membantu kita memegang satu niat yang jelas: simpan dahulu sebelum belanja.

Namun, jangan terus membeli hanya kerana bentuk emas itu cantik atau sedang menjadi trend. Kita perlu memahami berat, ketulenan, harga belian, spread, polisi belian balik dan kesesuaiannya dengan matlamat kewangan sendiri.

Masalahnya Bukan Tidak Mahu Menyimpan, Tetapi Tiada Sistem

Ada orang sudah bekerja selama 10 atau 15 tahun, tetapi simpanannya masih belum sampai RM1,000. Keadaan ini bukan semestinya berlaku kerana mereka tidak rajin atau tidak pandai menguruskan wang.

Gaji yang masuk setiap bulan perlu digunakan untuk membayar rumah, kereta, makanan, bil, persekolahan anak, keperluan ibu bapa dan pelbagai komitmen keluarga. Akhirnya, rancangan untuk menyimpan sentiasa ditangguhkan ke bulan berikutnya.

Sebab itu, kita memerlukan satu sistem yang membantu mengasingkan simpanan secara konsisten.

Simpanan tunai tetap perlu disediakan terlebih dahulu. Dana kecemasan, yuran sekolah yang hampir tiba, kos balik kampung atau wang yang mungkin digunakan dalam tempoh kurang daripada dua tahun lebih sesuai disimpan dalam bentuk tunai, akaun bank, ASB atau Tabung Haji mengikut keperluan masing-masing.

Jangan gunakan duit yang mungkin diperlukan pada minggu hadapan untuk membeli emas.

Bagi matlamat yang melebihi dua tahun seperti pendidikan anak, persediaan menunaikan haji, persaraan, dana keluarga atau pembinaan legasi, emas boleh memainkan peranan sebagai penyimpan nilai jangka panjang.

Emas bukan jalan cepat untuk menjadi kaya. Harganya boleh naik dan turun dalam jangka pendek. Namun, emas mempunyai satu kelebihan penting: ia membantu kita mengasingkan simpanan dan membina disiplin untuk tempoh yang lebih panjang.

Dinar Emas atau Jongkong: Fahami Perbezaan Asas

Dinar merujuk kepada emas berbentuk syiling. Satu dinar lazimnya mempunyai berat sekitar 4.25 gram, tetapi ketulenannya tidak semestinya sama bagi semua pengeluar.

Ada dinar yang diperbuat daripada emas 916 dan ada juga yang menggunakan emas 999.9. Sebagai contoh, dinar keluaran Public Gold menggunakan emas berketulenan 999.9.

Oleh itu, pembeli perlu menyemak spesifikasi sebenar dan tidak membuat andaian berdasarkan perkataan “dinar” sahaja.

Jongkong pula ialah emas berbentuk bar atau kepingan. Ia ditawarkan dalam pelbagai berat seperti 0.5 gram, 1 gram, 5 gram, 10 gram, 20 gram, 50 gram, 100 gram dan saiz yang lebih besar.

Perbezaan ini tidak bermaksud satu bentuk pasti lebih baik daripada yang lain. Setiap bentuk mempunyai kegunaan, kos dan tahap fleksibiliti yang berlainan.

Perbandingan Ringkas Dinar Emas dan Jongkong

Bentuk

Dinar berbentuk syiling, manakala jongkong berbentuk bar atau kepingan.

Berat

Satu dinar lazimnya mempunyai berat 4.25 gram. Jongkong pula tersedia dalam pelbagai pilihan berat, daripada 0.5 gram hingga 1 kilogram atau lebih.

Ketulenan

Dinar boleh diperbuat daripada emas 916 atau 999.9 mengikut pengeluar. Jongkong pelaburan pula lazimnya menggunakan emas 999.9, tetapi spesifikasi tetap perlu diperiksa.

Kesesuaian

Dinar sesuai untuk orang yang suka menyimpan dalam unit yang jelas atau mahu memberikannya sebagai hadiah bermakna. Jongkong pula sesuai untuk orang yang mahu memilih berat berdasarkan bajet dan sasaran gram.

Fleksibiliti

Dinar memerlukan bajet yang mencukupi untuk membeli satu unit. Jongkong menawarkan lebih banyak pilihan saiz, tetapi jongkong kecil biasanya mempunyai kos per gram yang lebih tinggi.

Perkara yang perlu diperiksa

Bagi kedua-duanya, semak berat, ketulenan, harga belian, harga belian balik, spread, reputasi pengeluar dan polisi penjual.

Jangan memilih dinar emas atau jongkong hanya kerana rupanya cantik atau kerana orang lain membelinya. Dalam simpanan emas, perkara yang perlu dibandingkan ialah:

  • Berat emas sebenar
  • Ketulenan emas
  • Harga belian
  • Harga belian balik
  • Perbezaan atau spread harga
  • Reputasi penjual
  • Ketelusan polisi belian balik
  • Kemudahan menjual semula
  • Keselamatan penyimpanan

Anda juga boleh membaca panduan cara membandingkan harga emas bersama susut nilainya sebelum membuat pilihan.

Bila Dinar Emas Lebih Sesuai?

Dinar emas sesuai untuk orang yang menyukai simpanan dalam bentuk unit yang jelas.

Contohnya, seorang ayah menetapkan sasaran mengumpul satu dinar setiap beberapa bulan untuk dana pengajian tinggi anaknya. Setiap kali berjaya memiliki satu dinar, dia boleh melihat kemajuan simpanannya dengan nyata.

Konsep ini boleh menjadikan perjalanan menyimpan lebih mudah difahami:

  • Satu dinar untuk pendidikan anak
  • Satu dinar sebagai hadiah perkahwinan
  • Beberapa dinar untuk persediaan menunaikan haji
  • Dinar yang dikumpul secara berkala untuk persaraan
  • Dinar sebagai sebahagian daripada simpanan keluarga

Dinar juga boleh menjadi hadiah yang mempunyai nilai simpanan. Berbanding memberikan barangan yang cepat rosak, susut nilai atau wang tunai yang mudah dibelanjakan, dinar membawa satu mesej yang lebih panjang: simpan aset ini untuk masa hadapan.

Walau bagaimanapun, dinar mungkin kurang fleksibel jika kemampuan bulanan anda masih kecil. Jika anda hanya mampu memperuntukkan RM100 atau RM200 sebulan, menunggu sehingga wang mencukupi untuk membeli satu dinar boleh menyebabkan simpanan tertangguh.

Dalam keadaan ini, anda boleh mengumpulkan wang dalam tabung khas terlebih dahulu atau menggunakan kaedah simpanan emas secara berperingkat sehingga cukup untuk mendapatkan emas fizikal.

Bila Jongkong Emas Lebih Sesuai?

Jongkong emas lebih sesuai untuk orang yang mahu memilih berat berdasarkan bajet dan sasaran gram.

Ada yang bermula dengan jongkong 1 gram atau 5 gram, kemudian menambah simpanan sedikit demi sedikit apabila mempunyai lebihan. Cara ini lebih dekat dengan realiti ramai keluarga Malaysia yang perlu menguruskan perbelanjaan bulanan dengan cermat.

Bagi individu yang sudah mempunyai simpanan lebih besar, jongkong dengan berat lebih tinggi boleh memudahkan pengumpulan emas. Namun, jangan memilih jongkong besar semata-mata kerana mahu kelihatan hebat.

Simpanan yang baik ialah simpanan yang:

  • Tidak dibuat menggunakan hutang
  • Tidak mengganggu aliran tunai keluarga
  • Tidak menggunakan dana kecemasan
  • Boleh diteruskan ketika bulan biasa
  • Mempunyai tujuan dan tempoh yang jelas

Jongkong bersaiz kecil lebih mudah dibeli dan dijual secara berperingkat. Namun, kos per gram bagi saiz kecil mungkin lebih tinggi berbanding jongkong yang lebih besar kerana terdapat kos pengeluaran, pembungkusan dan premium produk.

Sebaliknya, jongkong besar mungkin mempunyai kos per gram yang lebih rendah, tetapi kurang fleksibel jika anda hanya memerlukan sedikit wang. Anda mungkin terpaksa menjual keseluruhan jongkong walaupun hanya memerlukan sebahagian daripada nilainya.

Sebab itu, pembahagian saiz emas perlu dibuat mengikut kemungkinan penggunaannya pada masa hadapan.

Jangan Abaikan Spread Harga Emas

Selain bentuk dan berat, pembeli perlu memahami spread emas.

Spread ialah perbezaan antara harga jualan kepada pelanggan dengan harga belian balik oleh penjual pada waktu yang sama.

Secara mudah, jika kita membeli emas hari ini dan terus menjualnya semula pada hari yang sama, kita mungkin menerima nilai yang lebih rendah daripada harga belian asal.

Spread bukan bermaksud emas itu rugi atau tidak sesuai. Ia merupakan salah satu kos yang perlu difahami apabila membeli emas fizikal.

Disebabkan itu, emas lebih sesuai untuk matlamat jangka panjang dan bukan untuk mendapatkan keuntungan segera. Lagi pendek tempoh simpanan, semakin besar kemungkinan perubahan harga belum dapat mengimbangi spread tersebut.

Sebelum membeli, tanyakan perkara berikut:

  1. Berapakah harga belian produk tersebut?
  2. Berapakah harga belian balik pada hari yang sama?
  3. Adakah penjual memaparkan harga belian balik secara terbuka?
  4. Adakah emas daripada pengeluar lain turut diterima?
  5. Adakah keadaan pembungkusan mempengaruhi proses belian balik?
  6. Di manakah emas boleh dijual semula?
  7. Berapa cepat bayaran belian balik diproses?

Jangan hanya bertanya, “Berapa harga emas hari ini?”

Soalan yang lebih lengkap ialah, “Berapa harga beli, harga jual semula dan spread produk ini?”

Penjagaan Dinar dan Jongkong Emas

Dinar dan jongkong perlu disimpan dengan baik. Walaupun nilai utama terletak pada kandungan emasnya, keadaan produk, dokumen dan pembungkusan boleh memudahkan urusan pengesahan serta jualan semula.

Beberapa langkah penjagaan yang boleh dilakukan ialah:

  • Simpan resit pembelian
  • Simpan sijil atau kad ketulenan jika dibekalkan
  • Kekalkan pembungkusan asal
  • Jangan menebuk atau mengubah suai emas
  • Elakkan pembungkusan daripada rosak
  • Simpan rekod berat dan nombor siri jika ada
  • Jangan berkongsi lokasi simpanan kepada orang ramai
  • Gunakan tempat simpanan yang selamat

Semak juga polisi penjual kerana prosedur belian balik mungkin berbeza mengikut syarikat dan produk.

Pilih Mengikut Tujuan, Bukan Mengikut Trend

Cara paling mudah untuk memilih antara dinar emas atau jongkong ialah dengan menjawab tiga soalan berikut.

1. Apakah Matlamat Simpanan Ini?

Jika simpanan tersebut adalah untuk pendidikan anak 10 tahun lagi, persaraan, dana keluarga atau persediaan menunaikan haji yang masih jauh, kedua-dua dinar dan jongkong boleh dipertimbangkan.

Jika wang itu akan digunakan dalam tempoh enam bulan, simpanlah dalam bentuk tunai atau instrumen simpanan jangka pendek yang lebih mudah dicairkan.

Jangan membeli emas dahulu kemudian baru mencari tujuan. Tetapkan matlamat sebelum memilih produk.

2. Berapakah Kemampuan Bulanan yang Realistik?

Tidak perlu menunggu sehingga mampu membeli emas dalam jumlah yang banyak.

Yang lebih penting ialah jumlah yang boleh disimpan tanpa berhutang dan tanpa menjejaskan keperluan rumah. Ada keluarga yang bermula dengan nilai kecil tetapi istiqamah selama bertahun-tahun.

Jika kemampuan bulanan kecil, jongkong ringan atau kaedah pengumpulan emas secara berperingkat mungkin lebih praktikal.

Jika anda selesa mengumpulkan wang sehingga cukup satu unit, dinar boleh dijadikan sasaran berkala.

3. Adakah Anda Memahami Produk yang Dibeli?

Periksa ketulenan, berat, harga, dokumen, spread dan polisi belian balik.

Jangan membeli kerana takut terlepas peluang, terpengaruh dengan kenaikan harga atau dijanjikan pulangan tetap. Simpanan emas sepatutnya melibatkan pemilikan emas yang jelas, bukan semata-mata janji menerima keuntungan.

Baca juga panduan tentang perbezaan emas 916 dan emas 999.9 supaya anda memahami maksud ketulenan sebelum membeli.

7 Panduan Memilih Dinar Emas atau Jongkong

1. Tetapkan Tujuan Simpanan

Tentukan sama ada emas itu untuk pendidikan, haji, persaraan, hadiah atau legasi keluarga.

2. Pastikan Tempohnya Sesuai

Gunakan emas untuk matlamat jangka panjang dan kekalkan dana kecemasan dalam bentuk tunai.

3. Pilih Berat Mengikut Kemampuan

Jangan memaksa diri membeli emas bersaiz besar sehingga menjejaskan keperluan keluarga.

4. Semak Ketulenan

Dinar tidak semestinya 916 dan jongkong tidak semestinya 999.9. Rujuk spesifikasi sebenar produk sebelum membeli.

5. Bandingkan Spread

Jangan melihat harga jualan sahaja. Semak juga harga belian balik pada hari yang sama.

6. Pilih Penjual yang Dipercayai

Pastikan maklumat produk, harga dan polisi belian balik diterangkan dengan jelas.

7. Simpan Secara Konsisten

Bentuk emas bukan isu paling besar. Disiplin untuk terus menyimpan lebih penting.

Dinar yang dibeli sekali tetapi tidak pernah ditambah mungkin tidak banyak membantu mencapai matlamat kewangan.

Sebaliknya, jongkong kecil atau emas yang dikumpulkan secara konsisten boleh membentuk simpanan yang bermakna selepas beberapa tahun.

Cara Mula Menyimpan Emas dengan Lebih Tenang

Mulakan dengan sasaran yang dekat di hati. Jangan sekadar berkata, “Saya mahu mempunyai emas.”

Nyatakan matlamat dengan jelas, contohnya:

  • “Saya mahu mengumpul emas untuk yuran universiti anak.”
  • “Saya mahu menyediakan simpanan bagi menunaikan haji.”
  • “Saya mahu mempunyai simpanan jangka panjang untuk persaraan.”
  • “Saya mahu meninggalkan aset kepada keluarga.”

Matlamat yang jelas membantu kita bertahan apabila datang godaan untuk berbelanja.

Kemudian, tetapkan jumlah simpanan yang munasabah. Jika RM100 sebulan lebih selesa, bermula dengan jumlah tersebut. Apabila kewangan bertambah baik, tingkatkan simpanan secara berperingkat.

Tidak perlu membandingkan diri dengan orang yang mampu membeli 20 gram sekali gus. Setiap keluarga mempunyai pendapatan, komitmen dan perjalanan kewangan yang berbeza.

Selepas itu, asingkan simpanan emas daripada duit belanja. Anggap simpanan tersebut sebagai bil kepada masa depan keluarga.

Apabila gaji masuk, simpan bahagian yang telah ditetapkan terlebih dahulu. Baki barulah digunakan untuk perbelanjaan lain.

Prinsip ini lebih berkesan daripada menunggu duit lebih kerana duit lebih selalunya tidak muncul dengan sendiri.

Jika masih keliru, baca panduan Cara Bermula atau dapatkan penerangan melalui WhatsApp dengan menekan pautan Macamana nak simpan emas.

Soalan Lazim Tentang Dinar Emas atau Jongkong

Adakah Dinar Lebih Baik daripada Jongkong?

Tidak semestinya. Dinar sesuai jika anda menyukai simpanan dalam unit syiling yang jelas atau mahu menjadikannya hadiah bermakna.

Jongkong pula menawarkan lebih banyak pilihan berat mengikut bajet. Pilihan terbaik ialah produk yang anda fahami dan mampu dikumpulkan secara konsisten.

Adakah Semua Dinar Diperbuat daripada Emas 916?

Tidak. Satu dinar lazimnya mempunyai berat 4.25 gram, tetapi ketulenannya bergantung pada pengeluar. Ada dinar 916 dan ada dinar 999.9. Semak spesifikasi sebelum membeli.

Perlukah Saya Memilih Emas 916 atau 999.9?

Kedua-duanya mempunyai kegunaan tersendiri. Fokus pada berat emas sebenar, ketulenan, harga, spread dan syarat belian balik.

Jangan membuat andaian bahawa semua produk dengan bentuk yang sama mempunyai spesifikasi serupa.

Adakah Jongkong Kecil Lebih Baik?

Jongkong kecil lebih mudah dibeli dan dijual secara berperingkat, tetapi kos per gramnya mungkin lebih tinggi.

Jongkong besar pula boleh menawarkan kos per gram yang lebih rendah, tetapi memerlukan modal lebih besar dan kurang fleksibel apabila hanya sebahagian wang diperlukan.

Bolehkah Emas Digunakan sebagai Dana Kecemasan?

Dana kecemasan utama sebaiknya disimpan dalam bentuk tunai yang mudah dicapai.

Emas boleh menjadi sebahagian daripada simpanan jangka panjang, tetapi bukan pengganti penuh wang kecemasan bagi membayar bil hospital, kerosakan kereta atau keperluan mendadak.

Berapa Lama Emas Perlu Disimpan?

Emas lebih sesuai untuk matlamat yang melebihi dua tahun. Tempoh yang lebih panjang memberi ruang untuk menyimpan secara konsisten tanpa terlalu tertekan dengan perubahan harga harian dan spread.

Perlukah Menyimpan Resit dan Pembungkusan Emas?

Ya. Simpan resit, sijil atau kad ketulenan serta pembungkusan asal jika dibekalkan.

Dokumen tersebut boleh membantu proses pengesahan dan jualan semula. Walau bagaimanapun, syarat belian balik berbeza mengikut penjual.

Bolehkah Saya Memiliki Kedua-dua Dinar dan Jongkong?

Boleh. Anda tidak perlu memilih satu bentuk sahaja.

Dinar boleh digunakan sebagai sasaran simpanan atau hadiah, manakala jongkong dengan berat berbeza boleh memberikan fleksibiliti apabila mahu menjual sebahagian daripada simpanan.

Kesimpulan

Tidak perlu menunggu gaji besar untuk membina sesuatu yang besar. Mulakan dengan ilmu, pilih bentuk yang sesuai dan jadikan simpanan sebagai amanah kepada diri sendiri serta keluarga.

Jika anda menyukai simpanan dalam unit syiling yang jelas, dinar boleh dipertimbangkan. Jika anda mahukan lebih banyak pilihan berat mengikut bajet, jongkong mungkin lebih praktikal.

Sama ada memilih dinar emas atau jongkong, yang paling bernilai bukan sekadar bentuk emas tersebut.

Perkara yang lebih penting ialah tujuan yang jelas, pembelian daripada penjual yang dipercayai dan disiplin untuk terus menyimpan bagi masa depan keluarga yang lebih tenang.

Penafian: Artikel ini disediakan untuk tujuan pendidikan sahaja dan bukan nasihat kewangan. Harga serta nilai emas boleh berubah. Buat semakan berdasarkan matlamat, kemampuan dan keadaan kewangan anda sebelum membuat keputusan.

Review Program Simpanan Emas di Malaysia: 9 Panduan Bijak

Review Program Simpanan Emas di Malaysia

Review Program Simpanan Emas di Malaysia semakin banyak dicari kerana ramai orang mula sedar satu perkara penting. Simpan duit tunai sahaja belum tentu cukup untuk melawan kenaikan kos hidup. Gaji masuk setiap bulan, tetapi baki akaun tetap susut. Barang dapur naik. Yuran anak naik. Belanja keluarga pula makin terasa berat.

Dalam keadaan begini, ramai mula bertanya, program simpanan emas mana yang benar-benar membantu? Adakah semua program simpanan emas sama? Apa beza emas fizikal, akaun emas, autodebit emas dan pelaburan emas yang sering disebut-sebut di media sosial?

Jawapan paling jujur, bukan semua program sesuai untuk semua orang. Ada program nampak menarik pada iklan, tetapi kurang sesuai dengan tujuan anda. Ada pula program yang nampak biasa-biasa sahaja, tetapi lebih praktikal untuk membina disiplin simpanan jangka panjang.

Artikel Review Program Simpanan Emas di Malaysia ini akan bantu anda menilai pilihan dengan lebih tenang. Bukan untuk cepat kaya. Bukan untuk ikut orang. Tetapi supaya anda faham cara memilih program simpanan emas yang sesuai dengan bajet, matlamat dan kemampuan keluarga.

Apa Maksud Review Program Simpanan Emas di Malaysia?

Review Program Simpanan Emas di Malaysia bermaksud kita menilai sesuatu program emas secara menyeluruh sebelum mula menyimpan. Kita bukan sekadar lihat harga emas hari ini. Kita juga perlu lihat cara pembelian, rekod transaksi, kos terlibat, kemudahan jual balik, pilihan pengeluaran fizikal, keselamatan dan kesesuaian dengan tujuan kewangan.

Ramai orang silap di sini. Mereka hanya tanya, “Harga emas berapa hari ini?” Sedangkan untuk penyimpan biasa, soalan yang lebih penting ialah, “Program ini bantu saya menyimpan secara konsisten atau tidak?”

Jika matlamat anda cuma mahu guna duit dalam masa beberapa bulan, emas mungkin bukan pilihan terbaik. Tetapi jika matlamat anda lebih daripada 2 tahun seperti pendidikan anak, persaraan, dana keluarga, deposit rumah, legasi atau simpanan jangka panjang, emas boleh dipertimbangkan sebagai salah satu alat menyimpan nilai.

Kenapa Ramai Mula Cari Program Simpanan Emas?

Ramai orang mula mencari program simpanan emas kerana mereka sudah penat menyimpan duit tetapi duit itu cepat habis. Bila simpan dalam akaun bank, duit mudah digunakan. Bila ada promosi, beli. Bila ada tekanan emosi, berbelanja. Bila ada kecemasan kecil, tabung bocor.

Emas pula berbeza. Ia tidak semudah tunai untuk dibelanjakan. Sebab itu bagi sesetengah orang, emas membantu mereka “memaksa diri” menyimpan. Mereka tidak mudah gunakan simpanan emas untuk perkara kecil.

Dalam konteks pelaburan emas, ramai juga mula faham bahawa emas bukan sekadar barang kemas. Emas boleh menjadi aset fizikal, penyimpan nilai dan sebahagian daripada strategi kewangan keluarga.

Namun, penting untuk diingat. Emas bukan alat ajaib. Harga emas boleh naik dan turun dalam jangka pendek. Sebab itu program simpanan emas lebih sesuai untuk orang yang faham tujuan, sabar dan konsisten.

9 Panduan Bijak Review Program Simpanan Emas di Malaysia

Sebelum memilih mana-mana program, gunakan 9 panduan ini. Ia boleh membantu anda menilai dengan lebih objektif dan tidak mudah terpengaruh dengan ayat jualan semata-mata.

1. Semak Tujuan Anda Menyimpan Emas

Sebelum pilih program, tanya diri sendiri. Kenapa anda mahu simpan emas? Adakah untuk simpanan anak? Dana pendidikan? Persaraan? Modal masa depan? Perlindungan nilai? Atau sekadar mahu cuba-cuba kerana orang lain sedang beli?

Tujuan yang jelas akan menentukan cara anda menyimpan. Jika tujuan anda jangka pendek, tunai lebih sesuai. Jika tujuan anda jangka panjang, barulah emas boleh dipertimbangkan.

Review Program Simpanan Emas di Malaysia perlu bermula dengan tujuan, bukan dengan harga. Harga boleh berubah setiap hari. Tetapi tujuan yang jelas membantu anda kekal konsisten walaupun harga emas turun naik.

2. Semak Sama Ada Program Itu Ada Emas Fizikal

Salah satu perkara penting ialah memastikan program tersebut benar-benar berkait dengan emas fizikal atau mempunyai pilihan pengeluaran emas fizikal. Ini penting kerana ramai orang mahu menyimpan emas sebagai aset yang boleh disentuh dan dimiliki.

Ada orang selesa dengan akaun emas kerana mudah bermula. Ada orang pula lebih yakin apabila boleh menukar simpanan kepada gold bar atau dinar. Tiada jawapan yang sama untuk semua orang. Yang penting, anda faham apa yang anda beli.

Jika program itu hanya menunjukkan angka dalam aplikasi tanpa penjelasan yang jelas tentang emas fizikal, proses pengeluaran dan rekod pembelian, anda perlu berhati-hati.

3. Semak Kos, Spread dan Harga Jual Balik

Ramai orang hanya melihat harga beli. Mereka lupa menyemak harga jual balik. Dalam simpanan emas, perbezaan antara harga beli dan harga jual balik dipanggil spread.

Spread ini penting kerana ia mempengaruhi keuntungan atau kerugian apabila anda mahu menjual semula emas. Lebih kecil spread, lebih cepat harga emas perlu bergerak sebelum anda nampak keuntungan. Lebih besar spread, lebih lama masa diperlukan.

Sebab itu Review Program Simpanan Emas di Malaysia mesti memasukkan faktor spread. Jangan hanya tertarik dengan promosi harga murah tanpa melihat keseluruhan kos.

4. Semak Kemudahan Beli Sedikit Demi Sedikit

Tidak semua orang mampu beli emas dalam jumlah besar. Sebab itu program simpanan emas yang baik perlu memudahkan orang biasa mula dengan bajet kecil.

Ramai keluarga muda, penjawat awam, pekerja swasta dan ibu ayah yang mahu menyimpan tetapi komitmen bulanan sudah tinggi. Jika perlu tunggu duit besar, mungkin sampai bila-bila tidak bermula.

Program yang membenarkan simpan sedikit demi sedikit lebih praktikal. Yang penting bukan berapa besar permulaan anda, tetapi sejauh mana anda mampu konsisten.

5. Semak Pilihan Autodebit Emas

Autodebit emas boleh menjadi solusi untuk orang yang susah menyimpan secara manual. Bila duit masuk gaji, simpanan dibuat secara automatik. Ini membantu kita menyimpan dahulu sebelum berbelanja.

Ramai orang gagal menyimpan bukan kerana tiada niat, tetapi kerana tiada sistem. Bila tunggu duit lebih, biasanya duit lebih itu tidak muncul. Autodebit membantu mengatasi masalah ini.

Jika anda serius mahu membina disiplin, pilih program yang ada kemudahan simpanan berkala. Mulakan dengan jumlah kecil yang tidak membebankan. Lama-kelamaan, tabiat ini boleh membina aset yang lebih besar.

6. Semak Rekod Transaksi dan Akses Akaun

Program yang baik perlu ada rekod transaksi yang jelas. Anda perlu tahu berapa gram emas yang dibeli, bila dibeli, berapa harga, berapa baki simpanan dan bagaimana cara mengakses akaun.

Ini penting supaya anda tidak bergantung sepenuhnya kepada orang tengah. Anda sebagai penyimpan perlu boleh semak sendiri status simpanan anda.

Dalam dunia digital hari ini, akses aplikasi atau portal pelanggan sangat membantu. Ia memudahkan anda memantau simpanan dan membuat keputusan dengan lebih yakin.

7. Semak Kemudahan Jual Balik

Sebelum membeli emas, semak cara jual balik. Di mana boleh jual? Berapa cepat prosesnya? Adakah perlu pergi cawangan? Adakah boleh jual semula kepada syarikat yang sama? Adakah harga jual balik dipaparkan dengan jelas?

Jangan hanya fikir waktu membeli. Fikir juga waktu anda perlukan tunai. Program simpanan emas yang baik sepatutnya mempunyai proses jual balik yang mudah difahami.

Ini penting terutama jika emas digunakan sebagai simpanan keluarga. Apabila sampai masa diperlukan, proses jual balik tidak patut menjadi terlalu rumit.

8. Semak Ilmu dan Bimbingan

Program yang baik bukan sekadar menjual emas. Ia juga mendidik penyimpan supaya faham apa yang mereka lakukan. Tanpa ilmu, orang mudah panik apabila harga emas turun.

Bimbingan penting terutama untuk penyimpan baharu. Mereka perlu faham beza emas 999 dan 916, beza barang kemas dan gold bar, maksud spread, tempoh simpanan sesuai dan risiko harga turun naik.

Di sinilah nilai komuniti, dealer yang membimbing dan bahan pendidikan menjadi penting. Emas tanpa ilmu boleh menyebabkan seseorang mudah kecewa. Emas dengan ilmu boleh menjadi alat disiplin kewangan.

9. Semak Patuh Syariah dan Ketelusan

Bagi masyarakat Muslim di Malaysia, aspek patuh syariah sangat penting. Pastikan program yang dipilih jelas dari sudut akad, pemilikan, transaksi dan proses jual beli.

Selain itu, semak juga ketelusan syarikat. Adakah maklumat harga mudah diakses? Adakah proses pembelian jelas? Adakah pelanggan mempunyai rekod pembelian? Adakah ada sokongan pelanggan?

Review Program Simpanan Emas di Malaysia tidak lengkap tanpa melihat aspek kepercayaan, ketelusan dan kepatuhan. Jangan hanya pilih kerana iklan nampak cantik.

Perbandingan Ringkas Jenis Program Simpanan Emas

Jenis ProgramSesuai UntukKelebihanPerkara Perlu Semak
Emas FizikalPenyimpan yang mahu pegang aset sebenarBoleh disimpan sendiri dan mudah difahamiKeselamatan, spread dan tempat jual balik
Akaun EmasOrang yang mahu mula dengan bajet kecilMudah kumpul gram sedikit demi sedikitPilihan pengeluaran fizikal dan caj berkaitan
Autodebit EmasOrang yang mahu konsisten setiap bulanMembina disiplin simpanan automatikJumlah bulanan, tarikh potongan dan fleksibiliti
Barang KemasOrang yang mahu pakai dan simpanAda nilai perhiasan dan emosiUpah, susut nilai dan harga jual balik

Jadual ini membantu anda membuat pilihan mengikut tujuan. Jika tujuan anda ialah pelaburan emas jangka panjang, emas fizikal atau akaun emas yang boleh ditukar kepada emas fizikal biasanya lebih mudah difahami oleh penyimpan baharu.

Adakah Simpanan Emas Sama Dengan Pelaburan Emas?

Simpanan emas dan pelaburan emas sering digunakan secara berganti-ganti, tetapi maksudnya sedikit berbeza dari sudut niat dan cara bertindak.

Simpanan emas biasanya lebih fokus kepada disiplin menyimpan nilai. Ia sesuai untuk orang yang mahu kumpul aset secara konsisten dalam tempoh panjang. Mereka tidak terlalu sibuk melihat harga setiap hari.

Pelaburan emas pula biasanya dikaitkan dengan usaha mendapatkan keuntungan daripada kenaikan harga emas. Namun, untuk orang biasa, pendekatan yang lebih selamat ialah melihat emas sebagai simpanan jangka panjang, bukan alat spekulasi cepat untung.

Jadi, tidak salah menggunakan keyword pelaburan emas dalam artikel ini. Cuma mesej utama perlu kekal jelas. Kita mahu mendidik pembaca supaya menyimpan emas dengan ilmu, bukan mengejar untung segera.

Kesilapan Biasa Bila Pilih Program Simpanan Emas

Kesilapan pertama ialah membeli tanpa faham tujuan. Ada orang beli kerana kawan beli. Ada orang beli kerana takut tertinggal. Akhirnya apabila harga turun sedikit, mereka panik dan rasa menyesal.

Kesilapan kedua ialah menggunakan duit kecemasan. Duit kecemasan sepatutnya kekal tunai kerana ia diperlukan segera. Jika semua duit kecemasan ditukar kepada emas, anda mungkin terpaksa menjual emas pada masa yang tidak sesuai.

Kesilapan ketiga ialah tidak semak spread. Mereka nampak harga beli sahaja, tetapi tidak semak harga jual balik. Bila mahu jual, baru sedar ada perbezaan harga.

Kesilapan keempat ialah terlalu percaya janji manis. Jika ada pihak menjanjikan pulangan tetap, keuntungan luar biasa atau skim yang terlalu indah untuk dipercayai, berhati-hati. Untuk rujukan keselamatan kewangan, anda boleh semak maklumat di laman rasmi Bank Negara Malaysia dan Suruhanjaya Sekuriti Malaysia.

Siapa Yang Sesuai Menyertai Program Simpanan Emas?

Program simpanan emas sesuai untuk orang yang sudah ada kesedaran menyimpan, tetapi mahu alat yang lebih membantu mereka berdisiplin. Ia juga sesuai untuk mereka yang ada lebihan bulanan dan tidak mahu semua simpanan berada dalam bentuk tunai.

Ia sesuai untuk ibu bapa yang mahu bina simpanan pendidikan anak, pekerja yang mahu persediaan persaraan, pasangan muda yang mahu kumpul aset, dan individu yang mahu melindungi sebahagian nilai kekayaan daripada inflasi.

Namun, program simpanan emas mungkin kurang sesuai jika anda masih tiada dana kecemasan, banyak hutang mendesak, atau mahu guna duit tersebut dalam masa terdekat. Dalam keadaan begitu, susun tunai dan hutang dahulu sebelum mula membeli emas.

Berapa Banyak Patut Mula Simpan Emas?

Tiada jumlah yang sesuai untuk semua orang. Jumlah simpanan bergantung kepada pendapatan, komitmen, tanggungan, hutang dan matlamat kewangan masing-masing.

Sebagai permulaan, pilih jumlah yang tidak mengganggu belanja wajib. Jika mampu RM100 sebulan, mula dengan RM100. Jika mampu lebih, tambah secara berperingkat.

Yang penting, jangan simpan emas sampai menyusahkan hidup. Simpanan yang baik ialah simpanan yang boleh diteruskan. Konsisten kecil lebih baik daripada mula besar tetapi berhenti selepas beberapa bulan.

Review Program Simpanan Emas di Malaysia: Apa Yang Paling Penting?

Perkara paling penting dalam Review Program Simpanan Emas di Malaysia ialah kesesuaian dengan diri sendiri. Jangan pilih program hanya kerana orang lain kata bagus. Pilih berdasarkan tujuan, bajet, tempoh simpanan dan tahap kefahaman anda.

Jika anda seorang yang susah menyimpan, cari program yang ada kemudahan autodebit. Jika anda mahu pegang emas fizikal, cari program yang mudah menukar akaun kepada emas fizikal. Jika anda mahu bimbingan, cari dealer atau komuniti yang mendidik, bukan sekadar menjual.

Program yang baik sepatutnya membantu anda menyimpan dengan lebih disiplin, lebih jelas dan lebih yakin.

Macam Mana Nak Mula Dengan Cara Selamat?

Untuk mula, jangan terburu-buru. Baca dahulu panduan asas. Fahamkan jenis emas, harga beli, harga jual balik dan tujuan simpanan. Kemudian tetapkan bajet kecil yang sesuai dengan kemampuan.

Anda boleh mula dengan langkah asas melalui panduan ini: Cara Mula Simpan Emas.

Jika masih ada persoalan tentang cara beli, jual balik, akaun emas, autodebit atau emas fizikal, boleh rujuk halaman ini: Soalan Lazim Tentang Simpanan Emas.

Kesimpulan: Pilih Program Yang Bantu Anda Konsisten

Akhirnya, Review Program Simpanan Emas di Malaysia bukan tentang mencari program yang nampak paling hebat. Ia tentang mencari program yang benar-benar sesuai dengan kehidupan anda.

Program terbaik ialah program yang membantu anda menyimpan secara konsisten, memberi rekod yang jelas, mudah difahami, boleh dijual balik, mempunyai pilihan emas fizikal dan disokong dengan ilmu.

Emas bukan jalan pintas untuk kaya. Tetapi emas boleh menjadi alat disiplin yang baik untuk menyimpan nilai dalam jangka panjang, terutama apabila kos hidup semakin meningkat dan kuasa beli wang semakin mencabar.

Jika anda mahu dibimbing langkah demi langkah mengikut bajet semasa, boleh tekan link ini: Saya nak mula simpan emas.

Nota: Artikel ini untuk tujuan pendidikan kewangan sahaja. Harga emas boleh naik dan turun dalam jangka pendek. Pastikan anda mempunyai dana kecemasan tunai dan faham risiko sebelum membuat keputusan membeli emas.

Bagaimana Inflasi Makan Nilai Simpanan: 7 Langkah Bijak

Bagaimana inflasi makan nilai simpanan

Bagaimana Inflasi Makan Nilai Simpanan: 7 Langkah Bijak

Bagaimana inflasi makan nilai simpanan ialah perkara yang ramai orang sedang rasa, tetapi tidak semua orang benar-benar sedar. Duit gaji masih masuk setiap bulan. Angka dalam akaun bank masih nampak sama. Tetapi bila pergi pasar, isi minyak, bayar yuran anak, beli barang dapur dan urus belanja keluarga, wang yang sama terasa semakin kecil nilainya.

Inilah realiti kuasa beli. Duit tidak hilang dari akaun, tetapi kemampuan duit itu untuk membeli barang semakin berkurang. Dulu RM100 mungkin boleh penuhkan banyak barang dapur. Hari ini, RM100 yang sama mungkin hanya cukup untuk beberapa keperluan asas sahaja.

Sebab itu penting untuk kita faham bagaimana inflasi makan nilai simpanan. Bukan untuk menakutkan, tetapi supaya kita lebih bersedia. Bila kita faham cara inflasi bekerja, kita tidak lagi bergantung sepenuhnya kepada simpanan tunai semata-mata. Kita mula menyusun strategi simpanan dengan lebih bijak.

Artikel ini akan menerangkan maksud inflasi, kesannya kepada keluarga, kenapa simpan duit sahaja belum cukup, dan bagaimana emas boleh menjadi salah satu pilihan simpanan jangka panjang untuk membantu menjaga nilai kekayaan.

Apa Maksud Bagaimana Inflasi Makan Nilai Simpanan?

Inflasi bermaksud kenaikan harga barang dan perkhidmatan dari masa ke masa. Apabila harga naik, wang yang kita simpan membeli semakin sedikit. Itulah maksud mudah bagaimana inflasi makan nilai simpanan.

Contohnya, anda simpan RM10,000 dalam akaun bank. Selepas beberapa tahun, jumlah itu masih RM10,000. Nampak seperti tidak berubah. Tetapi dalam tempoh yang sama, harga makanan, kos sekolah, rawatan kesihatan, sewa rumah, pengangkutan dan barang keperluan sudah meningkat.

Jadi walaupun angka simpanan masih sama, kuasa beli sebenar duit itu sudah menurun. Inilah sebab ramai orang rasa simpanan mereka tidak cukup walaupun mereka sudah cuba berjimat.

Inflasi biasanya berlaku secara perlahan. Ia tidak terus terasa dalam sehari dua. Tetapi selepas beberapa tahun, kesannya boleh menjadi besar. Wang yang dulu cukup untuk satu keluarga mungkin tidak lagi mencukupi untuk gaya hidup yang sama.

Contoh Mudah Inflasi Dalam Kehidupan Harian

Untuk faham bagaimana inflasi makan nilai simpanan, lihat sahaja kehidupan seharian kita. Harga makanan di kedai semakin meningkat. Barang dapur semakin mahal. Bil utiliti, kos pengangkutan dan keperluan anak-anak juga bertambah.

Jika dahulu RM50 boleh beli ayam, telur, sayur, minyak masak dan beberapa barang asas lain, hari ini jumlah yang sama mungkin tidak lagi cukup. Kita masih guna wang yang sama, tetapi jumlah barang yang boleh dibeli semakin berkurang.

Begitu juga dengan kos pendidikan anak. Baju sekolah, buku, alat tulis, yuran tambahan, kelas tuisyen dan pengangkutan meningkat dari tahun ke tahun. Ibu bapa yang tidak membuat persediaan awal akan mula terasa apabila anak semakin membesar.

Inflasi juga memberi kesan kepada simpanan persaraan. Jika seseorang menyimpan wang tunai bertahun-tahun tanpa strategi, wang itu mungkin kelihatan banyak hari ini tetapi belum tentu cukup pada masa depan.

Kenapa Simpan Duit Sahaja Belum Cukup?

Simpan duit tetap penting. Setiap keluarga perlu ada simpanan tunai untuk kecemasan. Duit tunai diperlukan untuk perkara segera seperti kereta rosak, anak sakit, kehilangan kerja, atau keperluan mendesak.

Namun, masalah berlaku apabila semua simpanan jangka panjang hanya disimpan dalam bentuk tunai. Untuk tempoh pendek, tunai sangat berguna. Tetapi untuk tempoh panjang, nilai tunai boleh terhakis oleh inflasi.


Di sinilah kita perlu faham tujuan simpanan. Duit untuk kecemasan perlu mudah dicairkan. Duit untuk belanja bulanan perlu kekal dalam bentuk tunai. Tetapi duit yang tidak digunakan dalam tempoh beberapa tahun boleh disusun dalam bentuk simpanan lain yang lebih sesuai untuk menjaga nilai.

Sebab itu bagaimana inflasi makan nilai simpanan bukan bermaksud kita tidak perlu simpan duit. Maksudnya, kita perlu lebih bijak membahagikan simpanan mengikut tujuan, tempoh dan risiko.

Simpanan Tunai Masih Penting, Tetapi Ada Peranannya

Ramai orang tersilap faham apabila bercakap tentang emas. Mereka sangka bila disebut simpan emas, maksudnya semua duit tunai perlu ditukar kepada emas. Itu tidak betul.

Tunai, bank, ASB, Tabung Haji dan emas mempunyai fungsi masing-masing. Tiada satu instrumen yang sesuai untuk semua tujuan. Duit belanja bulan depan tidak sesuai ditukar kepada emas. Duit kecemasan juga sebaiknya kekal dalam bentuk yang mudah digunakan.

Emas pula lebih sesuai dilihat sebagai simpanan jangka sederhana dan panjang. Tujuannya bukan untuk cepat kaya, tetapi untuk membantu menjaga nilai kekayaan daripada susut terlalu banyak akibat inflasi dan perubahan kuasa beli.

Untuk rujukan pendidikan kewangan umum, anda boleh merujuk laman rasmi Bank Negara Malaysia dan data ekonomi daripada Jabatan Perangkaan Malaysia.

Untuk memahami isu inflasi dan kos sara hidup dengan lebih luas, anda boleh membaca huraian berkaitan kos sara hidup dan inflasi di RTM.

Perbandingan Ringkas Simpanan Tunai, ASB, Tabung Haji dan Emas

Jenis SimpananSesuai UntukKelebihanRisiko atau Had
Tunai / BankBelanja harian dan dana kecemasanMudah digunakan dan mudah diaksesKuasa beli boleh susut apabila inflasi meningkat
ASB / Tabung HajiMatlamat keluarga dan simpanan tertentuBiasa digunakan oleh rakyat MalaysiaMasih perlu ikut tujuan, tempoh dan keperluan tunai
Emas Fizikal / Akaun EmasSimpanan melebihi 2 tahunMembantu menjaga nilai jangka panjangHarga boleh turun naik dalam jangka pendek

Jadual ini bukan untuk mengatakan satu pilihan lebih baik dalam semua keadaan. Ia sekadar membantu kita faham fungsi setiap simpanan. Bila tujuan jelas, keputusan kewangan menjadi lebih tenang.

Tonton Video G100 TalkShow Tentang Emas Simpanan Kalis Inflasi

Untuk lebih mudah faham bagaimana inflasi memberi kesan kepada kuasa beli dan nilai simpanan, tonton perkongsian ringkas G100 TalkShow ini bermula pada minit 19:13 hingga 26:32.

Jika anda masih belum jelas bagaimana emas boleh digunakan sebagai simpanan jangka panjang, atau ada soalan tentang cara mula, jual balik, akaun emas dan pembelian emas fizikal, boleh rujuk halaman ini: Soalan Lazim Tentang Simpanan Emas.

7 Langkah Bijak Bila Inflasi Makan Nilai Simpanan

Selepas faham bagaimana inflasi makan nilai simpanan, langkah seterusnya ialah bertindak. Bukan bertindak secara panik, tetapi menyusun kewangan dengan lebih matang.

1. Semak Semula Belanja Bulanan

Langkah pertama ialah tahu ke mana duit pergi setiap bulan. Ramai orang rasa gaji tidak cukup, tetapi tidak pernah menyemak aliran keluar wang secara jelas.

Senaraikan belanja wajib seperti rumah, makan, pengangkutan, pendidikan, takaful, hutang dan bil. Kemudian semak belanja bocor seperti langganan tidak digunakan, makan luar terlalu kerap, pembelian emosi dan hutang kecil yang berulang.

2. Bina Dana Kecemasan Tunai

Sebelum mula menyimpan emas secara serius, pastikan ada dana kecemasan tunai. Dana kecemasan membantu kita tidak panik apabila berlaku perkara tidak dijangka.

Sasaran asas ialah sekurang-kurangnya 3 bulan belanja bulanan. Jika belanja keluarga RM3,000 sebulan, cuba bina dana kecemasan RM9,000 secara berperingkat.

3. Bezakan Simpanan Pendek dan Panjang

Kesilapan biasa ialah meletakkan semua duit dalam satu tempat. Duit untuk kegunaan bulan depan, dana kecemasan, tabung pendidikan anak dan simpanan persaraan sepatutnya tidak dicampur.

Duit yang perlu digunakan dalam masa terdekat biarlah kekal tunai. Duit untuk matlamat lebih 2 tahun boleh mula dipelbagaikan. Di sinilah emas boleh dipertimbangkan sebagai salah satu simpanan jangka panjang.

4. Jangan Tunggu Duit Besar Baru Mula

Ramai orang tidak mula kerana rasa jumlah simpanan terlalu kecil. Mereka fikir simpan emas mesti bermula dengan ribuan ringgit. Sebenarnya, simpanan besar bermula daripada tabiat kecil yang konsisten.

Jika mampu mula RM100 sebulan, mulakan dengan RM100. Jika mampu lebih, tambah ikut kemampuan. Yang penting ialah konsisten dan tidak menggunakan duit yang diperlukan untuk belanja harian.

5. Faham Peranan Emas Sebagai Penyimpan Nilai

Emas bukan alat magik. Harga emas boleh naik dan turun dalam jangka pendek. Tetapi emas telah lama digunakan sebagai penyimpan nilai kerana ia mempunyai nilai fizikal, terhad dan diterima secara meluas.

Apabila kita bercakap tentang bagaimana inflasi makan nilai simpanan, emas boleh menjadi salah satu alat untuk membantu melindungi nilai dalam tempoh panjang. Bukan untuk cepat kaya, tetapi untuk menyimpan nilai dengan lebih disiplin.

6. Gunakan Kaedah Autodebit Untuk Konsisten

Cabaran utama dalam menyimpan ialah disiplin. Ramai orang berniat mahu menyimpan, tetapi duit habis sebelum sempat diasingkan. Bila tunggu duit lebih, biasanya duit lebih itu tidak muncul.

Kaedah autodebit membantu kerana simpanan dibuat secara automatik setiap bulan. Kita tetapkan jumlah yang sesuai dengan bajet, kemudian biarkan sistem membantu kita menyimpan secara konsisten.

Autodebit emas sesuai untuk orang yang mahu mula sedikit demi sedikit tanpa perlu fikir terlalu banyak setiap bulan. Ia membantu membina tabiat menyimpan dahulu sebelum berbelanja.

7. Belajar Ilmu Sebelum Membeli

Sebelum membeli emas, pastikan anda faham asas penting seperti ketulenan emas, spread, harga jual dan beli, rekod pembelian, tempat jual balik dan tempoh simpanan yang sesuai.

Jangan beli semata-mata kerana ikut orang. Jangan guna duit pinjaman. Jangan gunakan duit kecemasan. Simpan emas perlu dibuat dengan ilmu, disiplin dan tujuan yang jelas.

Bagaimana Emas Membantu Keluarga Menghadapi Inflasi?

Keluarga muda biasanya paling cepat terasa kesan inflasi. Anak semakin besar, belanja semakin meningkat. Kos pendidikan, makanan, rawatan, pengangkutan dan rumah tidak semakin murah.

Dengan menyimpan sebahagian nilai dalam bentuk emas, keluarga mempunyai satu lagi lapisan simpanan untuk matlamat jangka panjang. Contohnya untuk pendidikan anak, deposit rumah, modal perniagaan kecil, atau persediaan persaraan.

Ini bukan bermaksud semua orang wajib membeli emas. Tetapi bagi mereka yang sudah ada dana kecemasan, ada lebihan bulanan dan mahu menjaga nilai simpanan, emas boleh menjadi pilihan yang wajar dipertimbangkan.

Sebab itu persoalan bagaimana inflasi makan nilai simpanan perlu dijawab dengan tindakan yang seimbang. Tunai tetap perlu. Ilmu tetap utama. Emas pula boleh menjadi alat bantu untuk tujuan jangka panjang.

Kesilapan Yang Perlu Dielakkan Bila Mula Simpan Emas

Kesilapan pertama ialah membeli emas menggunakan duit kecemasan. Ini boleh menyebabkan kita terpaksa menjual emas pada masa yang tidak sesuai apabila perlukan tunai segera.

Kesilapan kedua ialah berharap untung cepat. Bila harga emas turun sedikit, terus panik. Sedangkan emas lebih sesuai untuk simpanan jangka sederhana dan panjang, bukan untuk spekulasi harian.

Kesilapan ketiga ialah membeli tanpa faham kos dan spread. Ada orang hanya melihat harga beli, tetapi tidak faham harga jual balik. Akhirnya mereka kecewa kerana tidak membuat kiraan awal.

Kesilapan keempat ialah tiada matlamat. Simpan emas lebih berkesan apabila ada tujuan. Contohnya mahu kumpul 10 gram, 50 gram, 100 gram atau 1 kilogram untuk keluarga dalam tempoh tertentu.

Macam Mana Nak Mula Simpan Emas Dengan Bajet Kecil?

Untuk mula, anda tidak perlu tunggu kaya. Anda hanya perlu mula dengan jumlah yang tidak membebankan. Tetapkan bajet bulanan, pilih cara simpan yang mudah, dan jadikan ia rutin.

Jika anda baru bermula, pilih jumlah kecil dahulu. Pastikan belanja asas keluarga tidak terganggu. Apabila kewangan semakin stabil, barulah tambah simpanan sedikit demi sedikit.

Konsep ini sama seperti menabung. Bezanya, tabungan tersebut ditukar kepada bentuk emas supaya lebih sesuai untuk matlamat jangka panjang.

Anda boleh baca panduan asas di sini: Cara Mula Simpan Emas.

Bila Patut Mula Bertindak?

Masa terbaik untuk mula ialah apabila kita sudah sedar bahawa wang yang disimpan hari ini belum tentu sama nilainya pada masa depan. Tidak perlu tunggu keadaan sempurna. Tidak perlu tunggu gaji besar.

Mulakan dengan semak belanja, bina dana kecemasan dan asingkan sedikit untuk simpanan jangka panjang. Jika mahu bermula dengan emas, pastikan jumlahnya sesuai dengan kemampuan.

Ingat, tujuan memahami bagaimana inflasi makan nilai simpanan bukan supaya kita takut menyimpan wang. Sebaliknya, supaya kita lebih bijak menyusun simpanan.

Kesimpulan: Jangan Biarkan Simpanan Dimakan Inflasi

Akhirnya, bagaimana inflasi makan nilai simpanan ialah peringatan penting untuk setiap keluarga. Duit tunai memang perlu, tetapi wang yang dibiarkan terlalu lama tanpa strategi boleh kehilangan kuasa beli.

Simpanan tunai penting untuk kecemasan. ASB dan Tabung Haji boleh digunakan mengikut tujuan masing-masing. Dalam masa yang sama, emas boleh menjadi salah satu pilihan tambahan untuk simpanan jangka panjang.

Yang penting, jangan terburu-buru. Mulakan dengan ilmu. Susun kewangan ikut kemampuan. Elakkan hutang yang tidak perlu. Jadikan simpanan sebagai tabiat, bukan tunggu duit lebih semata-mata.

Jika anda mahu mula simpan emas secara kecil-kecilan dan konsisten, boleh tekan link ini: Saya nak mula simpan emas.

Nota: Artikel ini untuk tujuan pendidikan kewangan sahaja. Emas sesuai untuk simpanan jangka sederhana dan panjang. Pastikan anda mempunyai dana kecemasan tunai dan faham bahawa harga emas boleh naik dan turun dalam jangka pendek.

Pelaburan Emas – Berapa Banyak Nak Melabur Emas?

Mulakan pelaburan emas? Sudah tentu. Tetapi … Berapa banyak nak melabur emas?

Terdapat jawapan ringkas untuk soalan ini iaitu sekurang-kurangnya 10% daripada portfolio pelaburan anda.

Itulah yang dicadangkan oleh pakar kewangan dunia. Pemilikan emas pelaburan dan logam berharga lain dalam bentuk fizikal dan menyimpan secara peribadi di luar sistem perbankan, yang membentuk sekurang-kurangnya 10% daripada nilai kewangan anda.

Pelaburan emas ini akan sentiasa mempunyai kecairan segera sekalipun krisis ekonomi melanda negara yang menghalang anda daripada mengakses aset lain. Tidak ada cara pemeliharaan kekayaan yang lebih baik.

Terdapat, sudah tentu, pendapat dan pertimbangan lain untuk situasi tertentu anda.

Salah satu pendapat lain mengenai berapa banyak jumlah emas pelaburan adalah dengan menggunakan pendekatan empat bahagian iaitu emas, bon, ekuiti dan tunai pada tahap 25% setiap satu.

Walau bagaimanapun, apabila tinjauan peribadi pelabur emas di beberapa negara besar seperti Amerika menunjukkan bahawa 30% daripada mereka mengagihkan 80% portfolio pengurusan kekayaan mereka kepada emas.

Keputusan sedemikian tidak dibuat tanpa sebab. Apa yang berlaku di dunia di sekeliling anda boleh sama pentingnya dengan apa yang berlaku dalam hidup dan kewangan anda.

Sebagai contoh, pada tahun 2002, dunia berada dalam krisis defisit kredit-bank. Pada masa itu, terdapat pakar kewangan yang menasihatkan pelanggan pelaburannya untuk meletakkan sehingga 50% aset mereka menjadi emas fizikal. Ini adalah bukti betapa dahsyatnya keadaan kewangan pada masa itu.

Namun pada hari ini, ramai pakar pelaburan emas dunia, melihat situasi kewangan di seluruh dunia adalah lebih buruk berbanding pada tahun 2002. Perlindungan kekayaan lebih kritikal berbanding sebelum ini.

Ramai pelabur bertanya berapa peratus aset kewangan mereka perlu disimpan dalam bentuk emas fizikal? Sesetengah pelabur yang benar-benar prihatin dengan sistem kewangan mempunyai pegangan emas mulai 60 hingga 80%, termasuklah pelaburan  perak.

Namun, anda tak perlu tamak, memiliki sekurang-kurangnya 10% aset anda dalam emas akan memastikan keselamatan portfolio kewangan anda. Para pelabur emas harus menentukan sendiri peratusan yang mereka rasa selesa.

Pada pandangan pakar kewangan dunia, pelaburan emas atau logam berharga yang lain seperti perak sepatutnya mencukupi untuk ditunaikan sekiranya terdapat krisis dalam sistem kewangan yang menghalang akses kepada pelaburan lain atau menjadikannya tidak mungkin untuk mendapatkan tunai dari aset lain.

Yang penting untuk diingat ialah emas dan perak adalah wang dan mudah dicairkan menjadi tunai segera. Sepanjang sejarah, di setiap negara di mana terdapat krisis kewangan yang serius, emas dan perak selalu berfungsi sebagai wang atau barang tukaran.

Emas boleh memainkan empat peranan asas dalam portfolio kekayaan anda:

  1. sumber pulangan jangka panjang,
  2. sumber kepelbagaian yang dapat mengurangkan kerugian semasa tekanan pasaran,
  3. aset mudah cair tanpa risiko hutang yang telah mengatasi mata wang fiat dan
  4. cara untuk meningkatkan prestasi keseluruhan portfolio kewangan anda.

Oleh itu, kepada anda yang belum bermula… masih belum terlambat kerana masa masih sesuai untuk mulakan pelaburan emas.

Jika dilihat carta harga emas dunia berbanding USD masih berlegar sekitar USD1,300. Mengikut analisis teknikal pergerakan harga emas dunia dijangka akan mula melepasi paras USD1,350 selepas Oktober 2019.

Carta harga emas vs USD


Anda tak perlu susah payah mendapatkan emas pelaburan goldbar, dinar atau dirham fizikal daripada negara-negara Barat. Malah, anda juga tak perlu bersusah payah membawa masuk logam berharga daripada Thailand, Jepun atau China.

Pada masa ini terdapat kemudahan pemilikan emas dan perak secara fizikal di Malaysia, Singapura dan Indonesia. Saya telah menyediakan panduan mudah untuk anda memulakan pelaburan emas dengan memiliki emas fizikal secara mudah, murah, sah dan patuh syariah di Malaysia, Singapura dan Indonesia.

Jika anda masih belum mendapatkan panduan memulakan pelaburan emas fizikal tersebut, sila isi nama dan emel anda di sini.