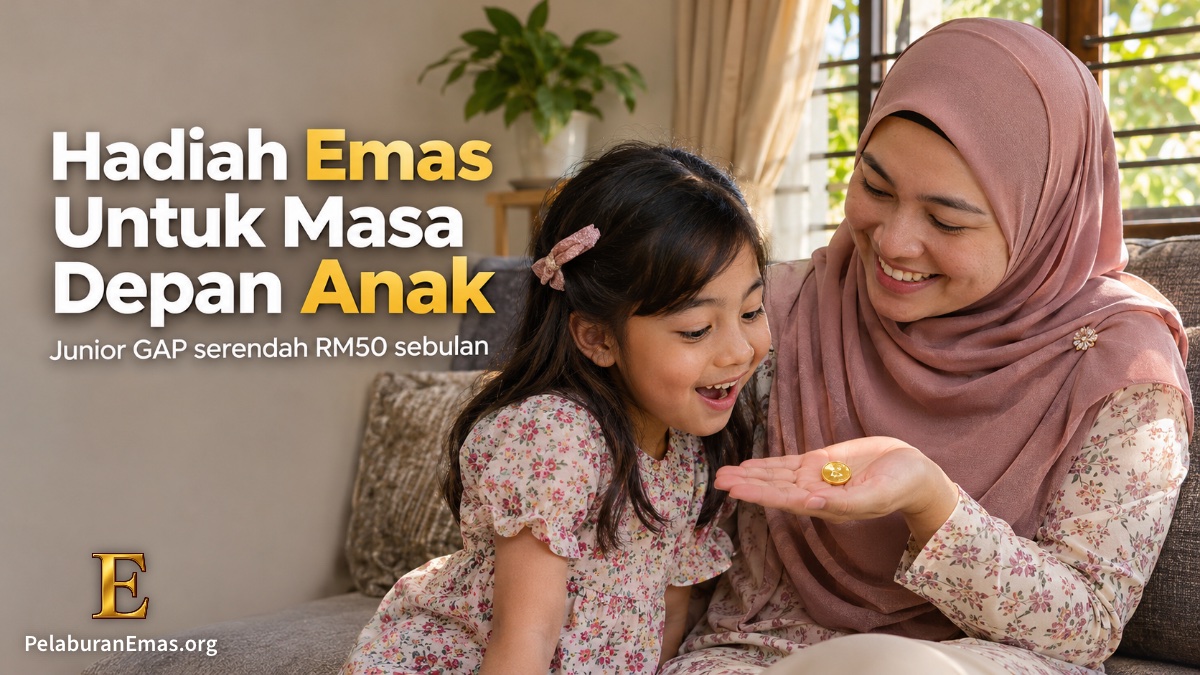
Simpan Emas Untuk Anak: 6 Cara Bina Hadiah Masa Depan Bernilai

Ibu menunjukkan dinar kepada anak, simpan emas untuk anak sejak kecil

Setiap ibu bapa mahu memberikan yang terbaik untuk anak-anak. Antara cara yang semakin popular ialah simpan emas untuk anak sejak mereka kecil. Sedikit demi sedikit, simpanan ini boleh menjadi dana pendidikan, modal permulaan hidup atau hadiah perkahwinan yang sangat bermakna.

Dalam artikel ini, saya kongsikan 6 cara simpan emas untuk anak, contoh pelan simpanan selama 18 tahun, serta kesilapan yang perlu dielak. Panduan ini berdasarkan pengalaman saya dan isteri membimbing ramai keluarga sejak 2014.

Anda tidak perlu menunggu gaji besar. Dengan RM100 sebulan pun, anda sudah boleh mula membina hadiah masa depan untuk si kecil.
Isi Kandungan

Kenapa Ramai Ibu Bapa Pilih Simpan Emas Untuk Anak?

Kos pendidikan, kos kahwin dan kos memulakan hidup terus meningkat dari tahun ke tahun. Wang tunai yang disimpan hari ini mungkin tidak mampu membeli perkara yang sama 18 tahun lagi.

Emas dinilai berdasarkan berat dan ketulenan. Sebab itu ramai ibu bapa memilih untuk simpan emas untuk anak sebagai salah satu cara memelihara nilai simpanan dalam jangka panjang.

Selain itu, emas mudah difahami. Apabila anak sudah besar, anda boleh tunjukkan, “Ini 30 gram emas yang ayah dan ibu kumpul untuk kamu sejak kamu lahir.” Nilai sentimental seperti ini sukar ditandingi.

Namun, seperti semua simpanan, emas juga ada risiko. Harga boleh naik dan turun. Sebab itu strategi dan tempoh simpanan sangat penting.

↑ Kembali ke Isi Kandungan

Akaun Junior GAP: Simpan Emas Untuk Anak Serendah RM50

Bagi ibu bapa, ada satu pilihan yang khusus untuk anak-anak, iaitu akaun Junior GAP. Akaun ini membolehkan simpanan bermula serendah RM50 dengan pilihan bayaran secara Auto-Debit.

Kelebihan Auto-Debit ialah disiplin. Jumlah yang ditetapkan akan dipotong secara automatik setiap bulan, jadi anda tidak perlu ingat untuk membeli sendiri. Bagi ibu bapa yang sibuk, inilah antara cara paling mudah untuk memastikan usaha simpan emas untuk anak tidak terputus.

Untuk akaun GAP biasa, pembelian bermula serendah RM100. Hubungi dealer anda untuk mengetahui syarat dan dokumen terkini bagi membuka akaun Junior GAP.

↑ Kembali ke Isi Kandungan

6 Cara Simpan Emas Untuk Anak

1. Mula Seawal Mungkin

Masa ialah kelebihan terbesar dalam simpan emas untuk anak. Simpanan yang dimulakan ketika anak baru lahir mempunyai tempoh hampir dua dekad untuk berkembang.

Tidak semestinya bermula pada hari lahir. Jika anak anda sudah berumur 5 atau 10 tahun, tidak mengapa. Waktu terbaik kedua untuk bermula ialah hari ini.

2. Tetapkan Jumlah Tetap Setiap Bulan

Pilih satu jumlah yang mampu diteruskan untuk tempoh panjang. Contohnya RM50 atau RM100 sebulan bagi setiap anak. Akaun Junior GAP boleh bermula serendah RM50 dengan bayaran Auto-Debit, manakala akaun GAP biasa bermula serendah RM100.

Jumlah tetap lebih mudah diurus berbanding jumlah yang berubah-ubah. Ia juga mengurangkan godaan untuk menunggu harga turun.

3. Gunakan Duit Raya, Hadiah Dan Bonus

Banyak keluarga terlepas peluang ini. Duit raya, hadiah hari lahir dan wang daripada datuk nenek boleh disalurkan terus ke simpanan emas.

Cuba amalkan peraturan mudah: separuh untuk anak berbelanja, separuh untuk simpan emas untuk anak. Anak belajar menikmati hadiah, dan dalam masa yang sama belajar menyimpan.

4. Asingkan Simpanan Setiap Anak

Jika anda ada lebih daripada seorang anak, rekod simpanan untuk setiap anak secara berasingan. Ini mengelakkan kekeliruan dan memastikan setiap anak menerima bahagian yang adil.

Cara paling kemas ialah membuka akaun Junior GAP berasingan bagi setiap anak, supaya baki setiap anak jelas dari awal.

5. Gabungkan GAP Dengan Emas Fizikal

Akaun GAP sesuai untuk pengumpulan bulanan kerana jumlah kecil pun boleh dibeli dan tiada caj simpanan. Apabila baki mencukupi, sebahagiannya boleh dikeluarkan sebagai Dinar, Goldbar 999.9 atau barang kemas PG Jewel 999 dan 916, termasuk melalui mesin Gold ATM.

Emas fizikal sesuai dijadikan hadiah pada saat istimewa, contohnya ketika anak tamat sekolah atau mendapat tawaran universiti.

6. Libatkan Anak Apabila Mereka Sudah Faham

Apabila anak sudah cukup besar, ceritakan tentang simpanan ini. Tunjukkan baki gram dan terangkan kenapa ibu bapa memilih emas.

Inilah pendidikan kewangan yang tidak diajar di sekolah. Anak yang faham nilai simpanan sejak kecil biasanya lebih berhati-hati dengan wang apabila dewasa.

↑ Kembali ke Isi Kandungan

Contoh Pelan Simpan Emas Untuk Anak Selama 18 Tahun

Mari lihat bagaimana simpanan kecil boleh berkembang. Contoh di bawah menggunakan jumlah ringgit sahaja kerana jumlah gram bergantung kepada harga emas pada setiap pembelian.

  • RM100 sebulan: RM1,200 setahun, kira-kira RM21,600 dalam 18 tahun.
  • RM200 sebulan: RM2,400 setahun, kira-kira RM43,200 dalam 18 tahun.
  • RM300 sebulan: RM3,600 setahun, kira-kira RM64,800 dalam 18 tahun.

Angka di atas ialah jumlah modal yang disimpan, bukan nilai masa hadapan. Nilai sebenar bergantung kepada pergerakan harga emas sepanjang tempoh tersebut, yang boleh naik atau turun.

Apa yang pasti, tanpa bermula, jumlahnya kekal sifar. Itulah sebabnya ramai keluarga memilih untuk simpan emas untuk anak secara konsisten walaupun dengan jumlah kecil.

↑ Kembali ke Isi Kandungan

Simpan Emas Untuk Anak Mengikut Peringkat Umur

Pendekatan simpanan boleh disesuaikan mengikut umur anak. Berikut panduan ringkas untuk setiap peringkat.

Umur 0 Hingga 6 Tahun: Fasa Membina Asas

Pada peringkat ini, ibu bapa memegang sepenuhnya peranan menyimpan. Fokus kepada konsistensi. Jumlah kecil yang disimpan setiap bulan sejak bayi memberi tempoh simpanan paling panjang.

Ramai ibu bapa menggunakan wang hadiah kelahiran dan duit akikah sebagai pembelian pertama. Ia permulaan yang sangat bermakna untuk simpan emas untuk anak.

Umur 7 Hingga 12 Tahun: Fasa Memperkenalkan

Anak sudah mula faham konsep wang. Inilah masa yang sesuai untuk memperkenalkan emas secara ringkas. Tunjukkan dinar atau jongkong kecil dan terangkan bahawa nilainya datang daripada berat dan ketulenan.

Galakkan anak menyumbang sebahagian duit raya mereka sendiri. Rasa memiliki akan menjadikan mereka lebih menghargai simpanan tersebut.

Umur 13 Hingga 18 Tahun: Fasa Melibatkan

Remaja boleh dilibatkan dalam perbincangan yang lebih matang. Tunjukkan baki gram, terangkan kenapa harga naik dan turun, dan bincangkan matlamat simpanan bersama mereka.

Pada peringkat ini juga, ibu bapa boleh mula merancang bila dan bagaimana simpanan akan diserahkan.

↑ Kembali ke Isi Kandungan

Contoh Perjalanan Sebuah Keluarga

Berikut ialah contoh rekaan untuk menggambarkan bagaimana pelan simpan emas untuk anak boleh berjalan dalam kehidupan sebenar.

Encik Hafiz dan Puan Liyana mempunyai dua orang anak. Mereka memutuskan untuk menyimpan RM100 sebulan bagi setiap anak, bermula sejak anak sulung berumur setahun.

Setiap Hari Raya, separuh duit raya anak-anak dimasukkan ke dalam simpanan emas. Setiap kali gaji meningkat, mereka menambah RM50 kepada simpanan bulanan.

Apabila baki mencapai beberapa gram, mereka menukar sebahagiannya kepada dinar emas sebagai hadiah hari lahir yang istimewa. Anak-anak membesar dengan memahami bahawa emas itu hasil disiplin keluarga, bukan sekadar hadiah mewah.

Kisah seperti ini menunjukkan bahawa kejayaan simpanan tidak bergantung kepada jumlah besar, tetapi kepada tabiat yang diulang setiap bulan.

↑ Kembali ke Isi Kandungan

Langkah Mula Simpan Emas Untuk Anak Minggu Ini

Jika anda sudah bersedia, ikut langkah ringkas ini:

  • Langkah 1: Bincang dengan pasangan dan tetapkan matlamat untuk setiap anak.
  • Langkah 2: Tentukan jumlah bulanan yang mampu diteruskan sekurang-kurangnya lima tahun.
  • Langkah 3: Hubungi dealer yang dipercayai untuk bertanya tentang pilihan akaun.
  • Langkah 4: Buat pembelian pertama serendah RM100.
  • Langkah 5: Tetapkan peringatan bulanan dan fail rekod untuk setiap anak.

Lima langkah ini cukup untuk memulakan simpan emas untuk anak dengan teratur, tanpa perlu menunggu masa yang dianggap sempurna.

↑ Kembali ke Isi Kandungan

Matlamat Biasa Ibu Bapa Yang Simpan Emas Untuk Anak

Setiap keluarga ada matlamat berbeza. Berikut antara yang paling kerap saya dengar:

  • Dana pendidikan. Untuk yuran universiti, komputer riba atau kos sara hidup semasa belajar.
  • Hadiah perkahwinan. Emas sebagai sebahagian persiapan majlis atau hadiah kepada pasangan baharu.
  • Modal permulaan. Untuk anak memulakan perniagaan kecil atau membeli kenderaan pertama.
  • Persediaan ibadah. Ada keluarga yang menyimpan untuk menunaikan umrah atau haji bersama anak.
  • Warisan keluarga. Emas fizikal yang diwarisi dari generasi ke generasi.

Tetapkan satu atau dua matlamat utama sahaja. Matlamat yang terlalu banyak menjadikan simpanan sukar dipantau.

↑ Kembali ke Isi Kandungan

Bentuk Emas Yang Sesuai Untuk Simpan Emas Untuk Anak

Tidak semua bentuk emas sesuai untuk tujuan yang sama. Berikut perbandingan ringkas supaya anda boleh memilih dengan lebih yakin.

Akaun GAP

Sesuai untuk pengumpulan bulanan. Anda boleh membeli dalam jumlah kecil, berat dikira hingga 4 titik perpuluhan, dan tiada caj simpanan. Ia pilihan paling praktikal untuk fasa pengumpulan bertahun-tahun.

Dinar Emas

Dinar emas sesuai dijadikan hadiah pada saat istimewa. Bentuknya menarik, mudah disimpan dan mempunyai nilai sentimental yang tinggi bagi kebanyakan keluarga Muslim.

Jongkong Emas Kecil

Jongkong bersaiz kecil sesuai sebagai simpanan fizikal yang boleh diserahkan apabila anak dewasa. Pastikan ia disimpan di tempat selamat bersama rekod pembeliannya.

Barang Kemas

Baki GAP juga boleh dikeluarkan sebagai barang kemas PG Jewel dalam ketulenan 999 atau 916. Ia sesuai sebagai hadiah untuk anak perempuan ketika dewasa atau hari perkahwinan. Semak stok dan pilihan rekaan melalui dealer anda.

↑ Kembali ke Isi Kandungan

Soalan Yang Patut Ditanya Kepada Dealer

Sebelum memulakan simpan emas untuk anak, sediakan senarai soalan berikut. Dealer yang baik akan menjawab dengan jelas dan jujur.

  • Apakah dokumen yang diperlukan untuk membuka akaun Junior GAP?
  • Bagaimana cara mengeluarkan baki GAP sebagai Dinar, Goldbar atau PG Jewel, dan adakah stok tersedia?
  • Apakah proses jual balik jika saya perlukan wang pada masa hadapan?
  • Bagaimana saya boleh menyemak dokumen pengesahan syariah terkini?
  • Adakah ada sesi pendidikan atau kumpulan sokongan untuk pelanggan?

Jawapan kepada soalan ini membantu anda memahami simpanan dengan lebih jelas sebelum membuat komitmen jangka panjang.

↑ Kembali ke Isi Kandungan

Simpan Emas Untuk Anak Atau Simpanan Lain?

Ramai ibu bapa bertanya sama ada lebih baik simpan emas untuk anak atau menggunakan simpanan pendidikan lain. Jawapannya, tidak semestinya memilih salah satu.

Setiap instrumen ada peranan berbeza. Simpanan tunai sesuai untuk kecemasan. Simpanan pendidikan khusus sesuai untuk matlamat yuran. Emas pula sesuai sebagai pelindung nilai jangka panjang dan aset yang mudah difahami.

Ramai keluarga memilih gabungan. Contohnya, sebahagian ke dalam simpanan pendidikan dan sebahagian lagi ke dalam emas. Kepelbagaian ini mengurangkan kebergantungan kepada satu jenis aset sahaja.

↑ Kembali ke Isi Kandungan

Peranan Datuk Nenek Dan Saudara Mara

Simpanan anak tidak semestinya ditanggung oleh ibu bapa seorang diri. Ramai datuk dan nenek gembira menyumbang, terutamanya pada hari lahir, majlis akikah atau ketika cucu mendapat keputusan peperiksaan yang baik.

Daripada memberi mainan yang cepat rosak, cadangkan dengan sopan supaya sebahagian hadiah disalurkan ke simpanan emas. Hadiah seperti ini kekal lama dan mempunyai cerita di sebaliknya.

Rekodkan setiap sumbangan dengan nama penyumbang. Apabila anak dewasa kelak, mereka boleh melihat siapa yang pernah menyumbang kepada masa depan mereka. Ia mengeratkan hubungan keluarga dan memberi makna yang lebih mendalam kepada usaha simpan emas untuk anak.

↑ Kembali ke Isi Kandungan

Kesilapan Biasa Semasa Simpan Emas Untuk Anak

  • Mula dengan semangat, kemudian berhenti. Simpanan untuk anak memerlukan komitmen bertahun-tahun.
  • Menggunakan simpanan anak untuk keperluan lain. Asingkan dengan jelas supaya tidak tergoda.
  • Membeli barang kemas biasa sebagai simpanan utama. Barang kemas kedai biasanya melibatkan upah tukang. Lebih baik kumpul dalam GAP dahulu, kemudian keluarkan bentuk yang dikehendaki.
  • Tidak merekod siapa pemilik simpanan. Rekod yang jelas penting, terutamanya jika ada beberapa orang anak.
  • Menjangkakan untung pasti. Harga emas boleh turun. Rancang untuk tempoh panjang dan jangan bergantung kepada satu aset sahaja.

↑ Kembali ke Isi Kandungan

Tips Supaya Simpanan Anak Tidak Terputus

Daripada pengalaman, keluarga yang berjaya mengekalkan simpanan biasanya mengamalkan beberapa tabiat mudah.

  • Tetapkan tarikh pembelian pada hari gaji, sebelum wang digunakan untuk perkara lain.
  • Naikkan jumlah sedikit setiap kali gaji meningkat.
  • Rayakan pencapaian kecil, contohnya apabila simpanan mencapai 5 gram yang pertama.
  • Semak baki bersama pasangan setiap tiga bulan.
  • Simpan rekod transaksi dalam satu fail khas untuk setiap anak.

Tabiat-tabiat kecil ini menjadikan usaha simpan emas untuk anak lebih mudah diteruskan sehingga matlamat tercapai.

↑ Kembali ke Isi Kandungan

Soalan Lazim Tentang Simpan Emas Untuk Anak

Berapakah jumlah minimum untuk simpan emas untuk anak?

Akaun Junior GAP boleh bermula serendah RM50 dengan bayaran Auto-Debit. Akaun GAP biasa pula boleh dibuka dengan pembelian serendah RM100.

Bolehkah akaun dibuka atas nama anak?

Ya, melalui akaun Junior GAP yang dikhaskan untuk anak-anak. Hubungi dealer anda untuk mengetahui dokumen dan syarat terkini.

Bila masa sesuai untuk serahkan emas kepada anak?

Ia bergantung kepada matlamat keluarga. Ada yang menyerahkan ketika anak masuk universiti, ada yang menunggu hari perkahwinan. Yang penting, putuskan bersama pasangan dan rekodkan keputusan tersebut.

Adakah simpan emas untuk anak patuh syariah?

Produk dan kaedah transaksi Public Gold disemak oleh penasihat syariah. Minta dealer anda menunjukkan dokumen pengesahan terkini jika anda mahukan kepastian.

Apa jadi jika harga emas turun?

Berat emas yang telah dikumpul kekal sama. Bagi simpanan jangka panjang, harga yang lebih rendah boleh menjadi peluang untuk menambah gram dengan jumlah ringgit yang sama.

↑ Kembali ke Isi Kandungan

Kesimpulan

Simpan emas untuk anak ialah salah satu hadiah paling bermakna yang boleh diberikan oleh ibu bapa. Ia bukan sekadar simpanan, tetapi juga pelajaran tentang disiplin dan perancangan.

Setiap keluarga mempunyai kemampuan yang berbeza, dan itu tidak mengapa. Ada yang mampu RM100 sebulan, ada yang mampu lebih. Apa yang penting ialah konsisten dan tidak putus asa apabila harga bergerak. Anak-anak mungkin tidak faham hari ini, tetapi mereka akan menghargainya kelak.

Mula awal, tetapkan jumlah tetap, salurkan duit raya dan hadiah, dan libatkan anak apabila mereka sudah faham. Dalam tempoh beberapa tahun, simpanan kecil ini boleh menjadi aset yang sangat bernilai untuk masa depan mereka.

Jika anda belum ada akaun, baca panduan cara buka akaun Public Gold dan cara simpan emas untuk gaji biasa. Maklumat produk boleh disemak di laman rasmi Public Gold.

↑ Kembali ke Isi Kandungan

Dapatkan Panduan Simpan Emas Percuma

Isi borang di bawah. Kami akan hubungi anda untuk menerangkan cara buka akaun, cara membeli dan menjawab soalan anda, tanpa sebarang paksaan.

Isi nama beserta panggilan Tuan / Puan / Encik / Cik
Isi nombor fon dimulai dengan 6xxxxxxxxx tanpa sengkang.
Isi alamat e-mel (Gmail paling baik).
Untuk membantu kami memilih cawangan simpanan emas yang paling hampir dengan anda.

Penafian: Artikel ini bertujuan pendidikan dan bukan nasihat kewangan. Harga emas boleh naik dan turun. Maklumat produk tertakluk kepada terma dan syarat terkini Public Gold.
Public Gold atau Maybank MiGA: 11 Beza Penting

Public Gold atau Maybank MiGA untuk simpanan emas

Public Gold atau Maybank MiGA, yang mana lebih baik untuk simpanan emas? Soalan ini semakin kerap ditanya apabila ramai rakyat Malaysia mahu memiliki emas tetapi masih keliru sama ada patut menggunakan Akaun Emas GAP Public Gold atau Maybank Islamic Gold Account-i, yang dikenali sebagai MIGA-i.

Jawapan paling jujur ialah kedua-duanya membolehkan anda membeli emas secara sedikit demi sedikit. Namun, kaedah pembelian, jumlah permulaan, caj, pengalaman pengguna, proses mendapatkan emas fizikal dan bentuk bimbingan yang diterima adalah berbeza.

Kesilapan artikel asal ialah membandingkan Public Gold dengan simpanan tunai biasa dalam akaun Maybank. Perbandingan yang lebih tepat sebenarnya ialah Public Gold GAP dengan Maybank MIGA-i kerana kedua-duanya merupakan kaedah mengumpul emas 999.9 dalam unit gram.

Jadi, sebelum memilih Public Gold atau Maybank MiGA, kita perlu melihat tujuan sebenar anda. Adakah anda hanya mahu membeli emas serendah RM10 melalui aplikasi bank? Adakah anda mahu membina simpanan emas fizikal secara konsisten? Atau adakah anda memerlukan bimbingan supaya tidak berhenti separuh jalan?

Jawapan ringkas: Maybank MIGA-i lebih sesuai jika anda mahu bermula dengan modal serendah RM10 dan menguruskan emas terus melalui MAE atau Maybank2u. Public Gold pula lebih sesuai jika matlamat anda ialah mengumpul emas secara konsisten, mendapatkan pilihan emas fizikal yang lebih luas dan menerima bimbingan daripada dealer.

Isi Kandungan

Apa Itu Akaun Emas GAP Public Gold?

GAP ialah singkatan bagi Gold Accumulation Program. Ia merupakan kaedah membeli dan mengumpul emas melalui sistem Public Gold tanpa perlu membeli sekeping emas fizikal secara terus pada setiap kali transaksi.

Menurut terma rasmi GAP, pembelian minimum bermula daripada RM100. Nilai pembelian tersebut akan ditukarkan kepada berat emas sehingga empat titik perpuluhan. Contohnya, jika harga emas pada waktu pembelian ialah RM600 segram, pembelian RM100 bersamaan kira-kira 0.1667 gram.

Emas yang dibeli melalui GAP mempunyai ketulenan Au999.9 dan disokong oleh emas fizikal. Rekod pembelian, pengeluaran dan jualan semula pula boleh dilihat melalui penyata GAP dalam sistem Public Gold.

GAP bukan akaun simpanan bank dan bukan deposit tetap. Ia ialah kaedah pembelian serta pengumpulan emas. Public Gold juga tidak mengenakan yuran penyimpanan ke atas emas GAP yang disimpan dalam sistemnya.

Apabila gram sudah mencukupi, pelanggan boleh mengeluarkan emas fizikal bermula daripada 1 gram. Pengeluaran tersebut tertakluk kepada pilihan produk, stok dan Gold Premium yang sedang berkuat kuasa.

Antara kelebihan yang sering dicari oleh penyimpan ialah kemudahan menukar gram dalam GAP kepada gold bar, dinar atau produk emas fizikal yang tersedia. Simpanan juga boleh dibuat secara manual atau menggunakan kemudahan autodebit bagi membantu membina disiplin bulanan.

Apa Itu Maybank Islamic Gold Account-i?

Maybank Islamic Gold Account-i atau MIGA-i ialah akaun pelaburan emas patuh Syariah yang ditawarkan oleh Maybank Islamic. Melalui MIGA-i, pelanggan boleh membeli emas digital dengan ketulenan 999.9 tanpa perlu menyimpan emas tersebut sendiri di rumah.

Pelanggan boleh membuka akaun, membeli, menjual dan memindahkan emas melalui aplikasi MAE, Maybank2u atau di kaunter Maybank yang menyediakan perkhidmatan tersebut.

Salah satu tarikan utama MIGA-i ialah jumlah permulaan yang rendah. Individu boleh memulakan pembelian dengan minimum RM10, manakala pembelian seterusnya juga boleh dibuat daripada RM10.

MIGA-i turut memberikan pilihan kepada pelanggan untuk menebus baki emas kepada emas fizikal dalam denominasi tertentu, iaitu daripada 1 gram hingga 1,000 gram. Walau bagaimanapun, penebusan emas fizikal dikenakan caj berdasarkan berat produk.

Pelanggan juga perlu mempunyai akaun semasa atau akaun simpanan Maybank atau Maybank Islamic sebelum membuka MIGA-i. Akaun ini tidak dilindungi oleh Perbadanan Insurans Deposit Malaysia atau PIDM kerana ia bukan deposit biasa.

Public Gold atau Maybank MiGA: Jadual Perbandingan

PerkaraPublic Gold GAPMaybank MIGA-i
Jenis produkProgram pengumpulan dan pembelian emasAkaun pelaburan emas Maybank Islamic
Ketulenan emasAu999.9999.9
Modal permulaanMinimum RM100Minimum RM10 untuk individu
Pembelian melalui aplikasiSistem atau aplikasi Public GoldMAE dan Maybank2u
Pengeluaran fizikalBermula 1 gram, tertakluk kepada produk dan Gold PremiumDaripada 1 gram hingga 1,000 gram, tertakluk kepada caj penebusan
Yuran penyimpananTiada yuran penyimpanan GAPYuran ejen sehingga 0.5% setahun dinyatakan dalam PDS, tetapi sedang dikecualikan sehingga notis lanjut
AutodebitKemudahan GAP Auto Debit tersediaMempunyai fungsi pesanan masa hadapan berdasarkan harga yang ditetapkan
Akaun kanak-kanakJunior GAP dengan ibu bapa atau penjagaAkaun In-Trust bersama penjaga
BimbinganBoleh dibimbing oleh dealer Public GoldLebih berasaskan layan diri melalui aplikasi atau bank
Perlindungan PIDMGAP bukan produk kewangan atau deposit bankTidak dilindungi PIDM
Paling sesuai untukPengumpulan emas fizikal dan simpanan jangka panjangPembelian emas bermodal kecil melalui ekosistem Maybank

Maklumat caj dan ciri produk boleh berubah. Semak terma terkini pada laman rasmi Public Gold dan Maybank sebelum membuat transaksi.

Dalam perbandingan Public Gold atau Maybank MiGA, MIGA-i mempunyai kelebihan yang jelas dari segi jumlah permulaan. Pelanggan individu boleh membeli emas bermula daripada RM10.

Jumlah ini sesuai untuk seseorang yang baru mahu memahami cara harga emas bergerak tanpa mengeluarkan modal yang besar. Ia juga mudah bagi pengguna Maybank kerana pembelian boleh dilakukan melalui aplikasi yang mungkin sudah digunakan setiap hari.

Public Gold GAP pula bermula daripada RM100. Walaupun lebih tinggi berbanding MIGA-i, jumlah tersebut masih rendah berbanding membeli gold bar yang lebih besar secara terus.

Namun, jangan memilih akaun emas berdasarkan modal minimum sahaja. Seseorang yang mampu membeli RM10 tetapi tidak konsisten mungkin mengumpul emas dengan sangat perlahan. Sebaliknya, seseorang yang menetapkan autodebit RM100 atau RM200 setiap bulan mungkin lebih cepat mencapai sasaran gramnya.

Dalam simpanan emas, konsistensi lebih penting daripada jumlah permulaan.

2. Public Gold atau MiGA Dari Sudut Patuh Syariah

Kedua-dua pilihan menyediakan kaedah pembelian emas patuh Syariah.

MIGA-i ialah produk Maybank Islamic dan menggunakan beberapa konsep Syariah yang diterangkan dalam dokumen produknya, termasuk Musawamah, Wa’d, Ujrah dan Wakalah.

Public Gold pula telah menerima pengesahan Syariah bagi prosedur perdagangan emas daripada Amanie Advisors Sdn. Bhd. Akaun GAP juga termasuk dalam kaedah pembelian emas yang dinyatakan sebagai patuh Syariah.

Bagi pengguna Muslim, perkara yang perlu diperhatikan bukan sekadar label patuh Syariah. Pastikan pembayaran diselesaikan mengikut prosedur, emas dikreditkan dengan jelas dalam gram dan setiap transaksi mempunyai rekod pemilikan.

3. Mana Lebih Mudah Mendapatkan Emas Fizikal?

Kedua-dua Public Gold GAP dan Maybank MIGA-i membenarkan penebusan emas fizikal. Namun, pengalaman mendapatkannya tidak sama.

Pengeluaran fizikal melalui Public Gold

Pelanggan GAP boleh membuat pengeluaran emas fizikal apabila mempunyai gram yang mencukupi. Pengeluaran minimum ialah 1 gram dan dibuat dalam gandaan 1 gram.

Pelanggan perlu memilih produk emas yang sedang ditawarkan. Setiap pengeluaran tertakluk kepada Gold Premium, iaitu kos tambahan yang dipengaruhi oleh saiz, reka bentuk, pembungkusan dan kos pengeluaran produk fizikal.

Public Gold mempunyai ekosistem yang lebih tertumpu kepada emas fizikal. Selain gold bar biasa, terdapat dinar dan pelbagai siri produk emas yang boleh dipilih mengikut ketersediaan.

Penebusan fizikal melalui MIGA-i

MIGA-i membolehkan emas ditebus dalam denominasi 1 gram, 5 gram, 10 gram, 50 gram, 100 gram dan 1,000 gram, tertakluk kepada pilihan yang tersedia.

Penebusan ini dikenakan caj. Berdasarkan nota PDS Maybank yang berkuat kuasa pada April 2026, caj penebusan bagi satu keping emas 1 gram ialah RM27, manakala denominasi lain mempunyai kadar caj yang berbeza.

Jika pelanggan memilih penghantaran kurier, caj perlindungan takaful, pengendalian, pembungkusan dan penghantaran juga boleh dikenakan. Pengambilan sendiri di cawangan terpilih tidak dikenakan caj kurier tetapi caj penebusan emas masih perlu dibayar.

Oleh itu, jika matlamat utama anda ialah mengumpul dan memegang emas fizikal, bandingkan jumlah Gold Premium Public Gold dengan caj penebusan MIGA-i pada waktu anda mahu membuat pengeluaran.

4. Harga Emas dan Spread: Jangan Banding Harga Jual Sahaja

Ramai membuat keputusan memilih Public Gold atau Maybank MiGA hanya dengan melihat harga jualan segram. Cara ini tidak lengkap.

Anda perlu melihat dua harga pada masa yang sama:

  • Harga jualan: harga yang anda bayar untuk membeli emas.
  • Harga belian balik: harga yang anda terima apabila menjual emas.

Perbezaan antara kedua-duanya dipanggil spread. Spread ialah salah satu kos penting dalam pembelian emas.

Contohnya, andaikan harga jualan ialah RM600 segram dan harga belian balik ialah RM570 segram. Perbezaannya ialah RM30.

Formula mudahnya ialah:

Spread = (Harga jualan − Harga belian balik) ÷ Harga jualan × 100%

Dalam contoh tersebut, spreadnya ialah 5%. Ini bermaksud harga emas perlu meningkat kira-kira 5% sebelum nilai jualan semula menyamai modal asal, dengan andaian spread tidak berubah.

Harga Public Gold GAP dan MIGA-i boleh berubah mengikut pasaran, kadar pertukaran mata wang, permintaan serta kaedah penetapan harga setiap penyedia. Oleh itu, buat perbandingan pada tarikh dan waktu yang sama.

Jangan bandingkan harga Public Gold pada waktu pagi dengan harga MIGA-i pada waktu malam. Pergerakan pasaran dunia boleh menyebabkan keputusan perbandingan menjadi tidak tepat.

Anda boleh membaca penerangan lanjut tentang faktor harga emas naik dan turun sebelum membuat pembelian.

5. Caj Penyimpanan, Transaksi dan Penebusan

Public Gold tidak mengenakan yuran penyimpanan ke atas emas yang berada dalam akaun GAP. Namun, pengeluaran emas fizikal tertakluk kepada Gold Premium semasa.

Bagi MIGA-i, PDS bertarikh 1 Januari 2026 menyatakan Maybank boleh mengenakan yuran ejen sehingga 0.5% setahun berdasarkan purata nilai baki emas. Walau bagaimanapun, yuran tersebut sedang dikecualikan sehingga notis lanjut.

Ini bermaksud pengguna perlu menyemak PDS terkini dari semasa ke semasa kerana pengecualian tersebut tidak semestinya kekal selama-lamanya.

MIGA-i turut mengenakan caj RM5 bagi transaksi beli, jual atau pindah emas yang dibuat di kaunter. Transaksi tertentu melalui kaunter juga tertakluk kepada SST. Caj ini tidak semestinya dikenakan apabila transaksi dilakukan sendiri secara dalam talian.

Kesimpulannya, jangan hanya bertanya platform mana mempunyai harga emas lebih murah. Tanyakan juga:

  • Adakah terdapat yuran tahunan?
  • Berapa spread jual beli?
  • Berapa caj untuk menebus emas fizikal?
  • Adakah penghantaran dikenakan caj tambahan?
  • Adakah saya perlu membayar premium produk?

6. Kemudahan Aplikasi dan Transaksi

Maybank MIGA-i mempunyai kelebihan bagi pengguna yang sudah mempunyai akaun Maybank. Pembelian boleh dilakukan melalui aplikasi MAE atau Maybank2u tanpa membuka aplikasi kewangan yang berasingan.

MIGA-i juga menawarkan fungsi pesanan masa hadapan. Pengguna boleh menetapkan harga tertentu untuk membeli atau menjual emas secara automatik apabila harga sasaran dicapai, tertakluk kepada terma produk.

Waktu transaksi dalam talian MIGA-i dinyatakan antara jam 8.30 pagi hingga 11.59 malam setiap hari, termasuk hujung minggu dan cuti umum mengikut kalendar Wilayah Persekutuan.

Public Gold pula menyediakan sistem dan aplikasi tersendiri untuk pembelian GAP, jualan semula, semakan penyata dan permohonan pengeluaran emas fizikal. Harga emas turut dipaparkan melalui laman rasmi Public Gold.

Bagi sesetengah pengguna, MAE mungkin terasa lebih mudah kerana semua urusan bank dan emas berada dalam satu aplikasi. Namun, bagi penyimpan yang mahu fokus membina jumlah gram, sistem khusus emas seperti Public Gold boleh membantu memisahkan simpanan emas daripada akaun perbelanjaan harian.

7. Autodebit dan Disiplin Simpanan

Emas tidak akan terkumpul hanya kerana kita mempunyai akaun. Akaun emas hanya menjadi berguna apabila pembelian dibuat secara konsisten.

Public Gold menyediakan kemudahan GAP Auto Debit yang membolehkan pembelian emas dibuat secara berkala. Kaedah ini sesuai untuk individu yang mahu menjadikan pembelian emas sebagai komitmen bulanan seperti membayar bil.

Contohnya, anda menetapkan RM200 setiap bulan sebaik sahaja gaji diterima. Nilai RM200 itu akan ditukarkan kepada gram mengikut harga GAP pada waktu transaksi.

Apabila harga rendah, anda memperoleh gram yang lebih banyak. Apabila harga tinggi, anda memperoleh gram yang lebih sedikit. Kaedah ini dikenali sebagai Dollar Cost Averaging atau pembelian secara purata berkala.

MIGA-i mempunyai fungsi pesanan masa hadapan berdasarkan harga sasaran. Namun, pengguna masih perlu memahami cara menetapkan pesanan dan memastikan baki akaun mencukupi.

Dari sudut membina tabiat, pilihan terbaik bukan semestinya aplikasi yang mempunyai paling banyak fungsi. Pilihan terbaik ialah sistem yang benar-benar membuatkan anda membeli emas setiap bulan tanpa gagal.

8. Akaun Emas untuk Anak

Kedua-dua Public Gold dan Maybank menyediakan pilihan untuk simpanan emas kanak-kanak.

Public Gold mempunyai Junior GAP bagi individu berumur bawah 18 tahun dengan maklumat ibu bapa atau penjaga. Apabila anak mencapai umur dewasa, urusan pemindahan akaun boleh dibuat mengikut prosedur yang ditetapkan.

MIGA-i pula menawarkan Akaun In-Trust, iaitu akaun yang dibuka bersama penjaga bagi individu bawah 18 tahun.

Sebelum memilih Public Gold atau MiGA untuk anak, tentukan objektif simpanan. Adakah emas itu mahu digunakan untuk pendidikan, perkahwinan, modal perniagaan atau sebagai aset yang akan diserahkan dalam bentuk fizikal?

Jika anda merancang simpanan lebih lima tahun, emas boleh menjadi salah satu komponen tabung pendidikan. Baca juga panduan simpanan emas untuk anak-anak.

9. Bimbingan Dealer Berbanding Sistem Layan Diri

Perbezaan yang sering tidak dimasukkan dalam jadual perbandingan ialah sokongan manusia.

MIGA-i lebih bersifat layan diri. Pengguna membuka akaun, membaca maklumat produk, membuat transaksi dan memantau harga melalui ekosistem Maybank.

Public Gold pula menggunakan rangkaian dealer. Dealer yang aktif boleh membantu pelanggan memahami cara membuka akaun, membuat pembelian, mengaktifkan autodebit, menjual semula emas dan mengeluarkan emas fizikal.

Bimbingan ini berguna untuk individu yang baru bermula atau mudah berhenti menyimpan. Namun, pelanggan tetap perlu membuat keputusan sendiri dan tidak bergantung sepenuhnya kepada kata-kata dealer.

Dealer yang baik sepatutnya mendidik pelanggan tentang risiko, spread, tempoh simpanan, dana kecemasan dan kepentingan tidak membeli menggunakan hutang.

10. Adakah Public Gold dan Maybank MiGA Dilindungi PIDM?

MIGA-i tidak dilindungi oleh PIDM. Perkara ini dinyatakan dengan jelas dalam dokumen pendedahan produk Maybank.

Public Gold GAP pula bukan akaun bank, bukan deposit tetap dan bukan produk kewangan. Oleh itu, jangan menyamakan gram emas dalam GAP dengan wang tunai yang disimpan dalam akaun bank.

Ini tidak bermaksud salah satu daripadanya secara automatik tidak selamat. Ia bermaksud struktur pemilikan dan risikonya berbeza daripada deposit bank.

Nilai emas juga boleh naik atau turun. Pulangan tidak dijamin dan anda mungkin menerima nilai jualan yang lebih rendah daripada modal jika menjual terlalu awal. Sebab itu emas fizikal disimpan untuk tempoh jangka panjang iaitu dua tahun ke atas.

Oleh itu jika ditanya sama ada nak pilih Public Gold atau Maybank MiGA? Jawapannya terletak kepada situasi individu masing-masing.

11. Tujuan Simpanan Lebih Penting Daripada Jenama

Soalan sebenar bukan hanya Public Gold atau Maybank MiGA. Soalan yang lebih penting ialah:

  • Berapa lama anda mahu menyimpan?
  • Adakah anda mahu emas fizikal?
  • Berapa jumlah yang mampu disimpan setiap bulan?
  • Adakah anda memerlukan bimbingan?
  • Adakah anda mempunyai dana kecemasan tunai?
  • Adakah anda sanggup menghadapi turun naik harga?

Emas lebih sesuai untuk matlamat jangka sederhana dan panjang. Ia tidak sesuai dijadikan tempat menyimpan duit bil bulan depan, duit sewa rumah atau keseluruhan dana kecemasan.

Antara matlamat yang boleh dipertimbangkan untuk simpanan emas ialah pendidikan anak, persediaan persaraan, deposit rumah, modal perniagaan, dana Haji dan pembinaan legasi keluarga.

Bagi matlamat Haji dan umrah, anda boleh membaca artikel perbandingan kos Haji dan umrah dengan emas.

Siapa Lebih Sesuai Memilih Public Gold?

Public Gold GAP lebih sesuai dipertimbangkan jika anda:

  • Mahu mengumpul emas untuk tempoh panjang.
  • Mempunyai bajet sekurang-kurangnya RM100 bagi setiap pembelian.
  • Mahu menggunakan autodebit untuk membina disiplin.
  • Mahukan pilihan produk emas fizikal yang lebih luas.
  • Mahu mengeluarkan gold bar atau dinar apabila gram mencukupi.
  • Memerlukan bimbingan dealer sebelum dan selepas pembelian.
  • Mahu membina sasaran berdasarkan gram seperti 10 gram, 100 gram atau 1 kilogram.

Kelebihan utama Public Gold bukan sekadar akaun GAP. Ia terletak pada keseluruhan ekosistem pengumpulan emas fizikal, rangkaian perkhidmatan dan sokongan dealer.

Namun, pelanggan perlu menyemak harga, spread, Gold Premium serta terma terkini sebelum membuat pembelian atau pengeluaran fizikal.

Siapa Lebih Sesuai Memilih Maybank MiGA?

Maybank MIGA-i lebih sesuai dipertimbangkan jika anda:

  • Sudah mempunyai akaun simpanan atau semasa Maybank.
  • Mahu bermula dengan jumlah serendah RM10.
  • Lebih selesa menggunakan MAE atau Maybank2u.
  • Mahu membeli dan menjual emas secara layan diri.
  • Mahu menggunakan fungsi pesanan harga masa hadapan.
  • Tidak memerlukan bimbingan dealer.
  • Mahukan akaun emas yang disepadukan dengan kemudahan perbankan sedia ada.

Kelebihan utama MIGA-i ialah modal permulaan yang rendah dan kemudahan digital dalam ekosistem Maybank.

Walau bagaimanapun, pengguna yang mahu menebus emas fizikal perlu mengambil kira caj penebusan, pilihan cawangan, kos kurier dan caj lain yang berkaitan.

Public Gold atau Maybank MiGA: Mana Lebih Baik?

Selepas membandingkan Public Gold atau Maybank MiGA, tiada satu jawapan yang sesuai untuk semua orang.

Pilih Maybank MIGA-i jika keutamaan anda ialah modal serendah RM10, kemudahan aplikasi MAE dan transaksi emas secara layan diri dalam ekosistem Maybank.

Pilih Public Gold GAP jika matlamat utama anda ialah membina simpanan emas secara konsisten, menggunakan autodebit, mendapatkan bimbingan dan akhirnya memiliki emas fizikal seperti gold bar atau dinar.

Bagi saya, Public Gold mempunyai kelebihan bagi penyimpan yang benar-benar mahu menjadikan emas sebagai aset jangka panjang. Ini kerana sistemnya lebih tertumpu kepada pengumpulan gram, pengeluaran emas fizikal dan pendidikan melalui dealer.

Namun, MIGA-i tetap merupakan pilihan yang relevan bagi pengguna Maybank yang mahu mencuba pembelian emas dengan modal kecil.

Apa juga pilihan anda, jangan membeli kerana takut tertinggal atau mengharapkan keuntungan cepat. Harga emas boleh turun dalam jangka pendek. Gunakan duit lebihan dan sasarkan tempoh simpanan sekurang-kurangnya beberapa tahun.

Mahu Bermula Menyimpan Emas Public Gold?

Anda boleh membuka akaun Public Gold secara percuma dan mula mengumpul emas melalui GAP. Selepas pendaftaran, saya akan bantu langkah demi langkah termasuk cara membeli emas, menetapkan sasaran gram, mengaktifkan autodebit dan membuat pengeluaran emas fizikal.

KLIK DI SINI UNTUK BUKA AKAUN PUBLIC GOLD

Masih keliru memilih Public Gold atau Maybank MiGA? Dapatkan penerangan melalui WhatsApp tanpa sebarang paksaan untuk membeli.

TANYA CARA SIMPAN EMAS DI WHATSAPP

FAQ Public Gold atau Maybank MiGA

Adakah Public Gold dan Maybank MiGA sama?

Tidak. Kedua-duanya membolehkan pembelian emas dalam gram, tetapi struktur produk, jumlah minimum, sistem transaksi, caj dan kaedah penebusan emas fizikal adalah berbeza. Public Gold menggunakan Gold Accumulation Program, manakala MIGA-i ialah akaun pelaburan emas Maybank Islamic.

Public Gold atau Maybank MiGA, mana lebih murah untuk bermula?

Maybank MIGA-i lebih rendah dari segi modal permulaan kerana individu boleh membeli emas daripada RM10. Public Gold GAP pula menetapkan pembelian minimum RM100.

Adakah emas Public Gold dan MIGA-i emas sebenar?

Public Gold menyatakan emas GAP disokong oleh emas fizikal Au999.9. MIGA-i pula menawarkan pelaburan emas 999.9 yang boleh ditebus kepada emas fizikal mengikut denominasi dan terma yang ditetapkan.

Mana lebih baik untuk mendapatkan emas fizikal?

Kedua-duanya menawarkan penebusan emas fizikal. Public Gold lebih tertumpu kepada ekosistem emas fizikal dengan pilihan produk seperti gold bar dan dinar. MIGA-i turut menawarkan penebusan fizikal tetapi pelanggan perlu mengambil kira caj penebusan dan penghantaran.

Adakah Maybank MIGA-i dilindungi PIDM?

Tidak. Maybank menyatakan bahawa MIGA-i tidak dilindungi oleh PIDM kerana ia bukan deposit bank biasa.

Adakah Akaun GAP Public Gold mempunyai yuran simpanan?

Berdasarkan terma GAP, Public Gold tidak mengenakan yuran penyimpanan ke atas emas GAP milik pelanggan. Pengeluaran emas fizikal pula tertakluk kepada Gold Premium semasa.

Bolehkah saya menggunakan kedua-duanya?

Boleh. Namun, menggunakan terlalu banyak platform tidak semestinya menjadikan simpanan lebih baik. Pilih satu platform utama yang paling mudah untuk anda gunakan secara konsisten, kemudian fahami kos dan terma sebelum menambah platform lain.

Berapa lama patut menyimpan emas?

Emas lebih sesuai untuk matlamat jangka sederhana dan panjang. Elakkan menggunakan duit yang mungkin diperlukan dalam masa terdekat kerana spread dan turun naik harga boleh menyebabkan kerugian jika emas dijual terlalu awal.

Kesimpulan antara Public Gold atau Maybank MiGA

Pilihan antara Public Gold atau Maybank MiGA bergantung pada objektif, bajet dan cara anda mengurus simpanan.

Maybank MIGA-i menang dari segi modal permulaan yang rendah serta kemudahan MAE dan Maybank2u. Public Gold GAP pula lebih menonjol bagi penyimpan yang mahu membina aset emas fizikal, menggunakan autodebit dan mendapatkan bimbingan sepanjang perjalanan simpanan.

Jangan memilih hanya kerana harga segram kelihatan lebih murah. Bandingkan spread, caj penebusan, premium emas fizikal, kemudahan jualan semula dan tahap disiplin yang boleh dibentuk oleh setiap sistem.

Akhirnya, akaun emas terbaik bukan akaun yang mempunyai paling banyak ciri. Akaun terbaik ialah akaun yang anda fahami, mampu gunakan dan boleh membantu anda mengumpul gram secara konsisten.

Artikel ini bertujuan untuk pendidikan dan perbandingan umum sahaja. Ia bukan jaminan keuntungan atau nasihat kewangan peribadi. Harga, caj dan terma produk boleh berubah. Sila semak dokumen rasmi terkini sebelum membuat keputusan.

Kalau anda mahu panduan langkah pertama, boleh dapatkan panduan Cara Bermula

atau terus tanya melalui Macamana nak simpan emas.

Read more

Emas atau ASB: Mana Lebih Sesuai? 7 Perbezaan Penting

Emas atau ASB: Mana Lebih Sesuai?

Emas atau ASB: Mana Lebih Sesuai untuk masa depan keluarga? Soalan ini biasanya timbul apabila kita mula sedar bahawa menyimpan duit sahaja belum tentu mencukupi. Kita bukan sekadar mahu melihat angka dalam akaun bertambah, tetapi mahu memastikan hasil titik peluh hari ini masih mempunyai nilai apabila diperlukan beberapa tahun akan datang.

Ada ibu bapa yang menyimpan untuk yuran universiti anak. Ada yang mahu menyediakan deposit rumah, dana kecemasan, kos menunaikan haji atau simpanan persaraan. Walaupun semua matlamat ini memerlukan wang, tempoh dan cara menyimpannya tidak semestinya sama.

Duit untuk membayar yuran sekolah pada awal tahun hadapan perlu mudah dicairkan. Sebaliknya, simpanan untuk persaraan 15 atau 20 tahun lagi memerlukan strategi yang mengambil kira kenaikan kos hidup dan perubahan kuasa beli.

Di sinilah ramai mula membandingkan emas dengan Amanah Saham Bumiputera atau ASB. Ada yang memilih ASB kerana mudah difahami, nilai unitnya tetap dan berpotensi memberikan agihan pendapatan. Ada pula memilih emas kerana ia merupakan aset fizikal, lebih sukar dibelanjakan dan sering digunakan untuk menyimpan nilai dalam tempoh yang panjang.

Hakikatnya, persoalan Emas atau ASB: Mana Lebih Sesuai tidak boleh dijawab hanya dengan memilih satu dan menolak yang lain. Kedua-duanya mempunyai fungsi yang berbeza. Pilihan terbaik bergantung pada tujuan, tempoh simpanan, keperluan kecairan dan disiplin kewangan keluarga.

Emas atau ASB: Mana Lebih Sesuai Bukan Soal Siapa Menang

Kesilapan paling biasa ialah membandingkan emas dan ASB seolah-olah kedua-duanya sedang bertanding untuk menjadi instrumen kewangan paling hebat.

ASB ada peranannya. Emas juga ada peranannya. Masalah hanya berlaku apabila kita menggunakan instrumen yang tidak sesuai dengan tempoh dan tujuan simpanan.

Jika wang akan digunakan dalam masa beberapa bulan atau setahun, kita memerlukan simpanan yang stabil dan mudah dicapai. Contohnya wang untuk yuran sekolah, deposit sewa rumah, baik pulih kereta, belanja bersalin atau dana kecemasan.

Untuk matlamat seperti ini, wang tunai, akaun bank, ASB atau simpanan lain yang mudah dicairkan biasanya lebih praktikal. Kita tidak mahu terpaksa menjual aset ketika nilainya sedang turun atau menanggung perbezaan harga beli dengan harga jual.

Namun, jika matlamat masih jauh, seperti pendidikan tinggi anak, persaraan, haji, pembelian rumah atau pembinaan legasi keluarga, cabarannya berubah. Kita bukan sahaja perlu mengumpul wang, tetapi juga perlu memikirkan bagaimana mahu menjaga kuasa belinya.

Jadual Perbandingan Emas dan ASB

AspekEmasASB
Bentuk simpananAset fizikal atau akaun emasUnit amanah harga tetap
KelayakanTerbuka mengikut syarat penyediaKhusus untuk Bumiputera yang layak
Sumber pulanganKenaikan harga emasAgihan pendapatan jika diumumkan
Pendapatan tahunanTiada dividen tetapBerpotensi menerima agihan tahunan
Perubahan nilaiHarga naik dan turun mengikut pasaranHarga unit tetap, kadar agihan boleh berubah
KecairanPerlu dijual semula untuk mendapatkan tunaiLebih mudah dikeluarkan melalui saluran disediakan
Disiplin menyimpanLebih sukar digunakan secara spontanLebih mudah dikeluarkan dan dibelanjakan
Kos transaksiAda perbezaan harga beli dan jualTertakluk pada syarat dan kaedah transaksi
Tempoh sesuaiSederhana hingga panjangPendek, sederhana atau panjang mengikut tujuan
Fungsi utamaMembina aset dan menyimpan sebahagian nilaiMengumpul dana dan potensi agihan pendapatan

Jadual ini menunjukkan bahawa jawapan kepada persoalan Emas atau ASB: Mana Lebih Sesuai bergantung pada fungsi yang kita perlukan, bukan semata-mata kadar pulangan pada satu-satu tahun.

7 Perbezaan Penting Antara Emas dan ASB

1. Cara Mendapatkan Pulangan

Perbezaan pertama ialah cara pulangan diperoleh.

Pemegang unit ASB berpotensi menerima agihan pendapatan yang diumumkan bagi sesuatu tahun kewangan. Kadar agihan boleh berubah mengikut prestasi dana dan keputusan pengurusan. Oleh itu, kadar yang diterima pada tahun lalu tidak semestinya akan berulang pada tahun berikutnya.

Emas pula tidak memberikan dividen atau agihan pendapatan tahunan. Pulangan emas datang daripada perubahan harga. Keuntungan hanya direalisasikan apabila emas dijual pada harga lebih tinggi daripada kos pembelian setelah mengambil kira spread.

Jika seseorang mahukan potensi agihan tahunan, ASB mungkin lebih sesuai. Jika matlamatnya ialah mengumpul aset yang berpotensi meningkat nilainya dalam tempoh panjang, emas boleh dipertimbangkan.

2. Kestabilan Nilai dalam Tempoh Pendek

ASB mempunyai nilai unit tetap. Ini memberi ketenangan kepada penyimpan yang tidak mahu melihat nilai simpanan berubah setiap hari.

Walau bagaimanapun, nilai unit yang tetap tidak bermaksud kadar agihan pendapatan juga tetap. Agihan masih boleh meningkat atau menurun.

Harga emas pula berubah mengikut pasaran. Dalam tempoh pendek, harga boleh naik dan boleh juga turun. Sebab itu emas tidak sesuai dibeli menggunakan wang yang pasti diperlukan dalam beberapa minggu atau bulan.

Jika wang itu untuk membayar yuran sekolah tahun hadapan atau membaiki kereta, ASB atau tunai mungkin lebih praktikal. Jika wang tersebut tidak diperlukan dalam masa terdekat, emas mempunyai lebih banyak masa untuk melalui turun naik pasaran.

3. Kecairan dan Kemudahan Mengeluarkan Wang

Kecairan merujuk kepada kemudahan sesuatu aset ditukar menjadi wang tunai.

ASB lebih mudah dicairkan melalui saluran yang disediakan. Ini merupakan kelebihan besar apabila pemegang unit memerlukan wang dengan segera.

Namun, kemudahan pengeluaran juga boleh menjadi kelemahan kepada orang yang kurang berdisiplin. Simpanan yang sepatutnya digunakan untuk pendidikan anak mungkin dikeluarkan sedikit demi sedikit untuk membeli barang kehendak.

Emas juga boleh dijual untuk mendapatkan tunai, tetapi pemilik perlu melalui proses jual balik. Langkah tambahan ini membuatkan seseorang berfikir dua kali sebelum mengusik simpanannya.

Bagi mereka yang sukar mengekalkan wang dalam akaun, emas boleh bertindak sebagai simpanan paksa rela.

4. Kemampuan Menjaga Kuasa Beli

Ramai orang menyangka bahawa selagi jumlah duit tidak berkurang, nilai simpanan mereka masih sama. Hakikatnya, kuasa beli boleh menurun apabila harga barang dan perkhidmatan meningkat.

RM10,000 yang kelihatan besar hari ini mungkin tidak mampu membeli jumlah barangan dan perkhidmatan yang sama sepuluh tahun akan datang.

Contohnya, kos pendidikan, sewa rumah, pengangkutan, rawatan dan makanan boleh meningkat dari semasa ke semasa. Inilah sebab simpanan jangka panjang perlu mengambil kira inflasi.

Emas sering digunakan sebagai salah satu aset untuk membantu menjaga kuasa beli ketika kadar inflasi dan nilai mata wang berubah.

Namun, ini tidak bermakna harga emas sentiasa meningkat setiap tahun. Dalam jangka pendek, harganya masih boleh turun. Emas lebih sesuai dilihat sebagai simpanan jangka panjang, bukan alat keuntungan segera.

5. Disiplin Menyimpan

Ramai keluarga sebenarnya mampu menyimpan, tetapi tidak mampu mengekalkan simpanan.

Apabila duit berada dalam akaun yang mudah dicapai, ia mudah digunakan. Sedikit untuk makan di luar, sedikit untuk membeli barang online dan sedikit lagi untuk perbelanjaan yang tidak dirancang.

ASB boleh membantu membina simpanan secara konsisten, terutama jika penyimpan menggunakan potongan automatik. Namun, ia tetap memerlukan disiplin supaya wang tidak dikeluarkan untuk perkara yang tidak penting.

Emas pula lebih sukar dibelanjakan secara spontan. Kita perlu menjualnya terlebih dahulu sebelum boleh menggunakan wang tersebut. Halangan kecil ini membantu menjaga simpanan daripada kebocoran.

Untuk mereka yang selalu gagal mengekalkan simpanan, baca panduan cara konsisten simpan emas setiap bulan.

6. Kos Transaksi dan Spread

Emas mempunyai harga jualan dan harga belian semula. Perbezaan antara kedua-dua harga ini dikenali sebagai spread.

Jika emas dibeli hari ini dan terus dijual dalam tempoh singkat, pemilik mungkin menerima jumlah yang lebih rendah walaupun harga pasaran tidak banyak berubah. Ini kerana harga jual balik biasanya lebih rendah daripada harga pembelian.

Sebab itu emas lebih sesuai disimpan untuk tempoh sederhana atau panjang. Masa diperlukan supaya kenaikan harga berpotensi mengatasi spread.

Tuan/Puan boleh menyemak harga emas Public Gold semasa untuk memahami perbezaan harga jualan dan belian semula.

ASB pula mempunyai nilai unit tetap. Namun, penyimpan tetap perlu memahami syarat transaksi, kaedah pengiraan agihan dan peraturan pengeluaran.

7. Tujuan dan Tempoh Simpanan

Perbezaan paling penting ialah tujuan simpanan.

ASB biasanya lebih sesuai untuk matlamat yang memerlukan nilai lebih stabil dan akses wang lebih mudah, seperti:

  • Dana kecemasan tambahan.
  • Yuran sekolah atau universiti dalam tempoh dekat.
  • Deposit rumah atau kenderaan.
  • Belanja bersalin.
  • Ubah suai rumah.
  • Tabung perkahwinan.

Emas pula lebih sesuai dipertimbangkan untuk:

  • Simpanan pendidikan anak bagi tempoh panjang.
  • Persediaan haji atau umrah.
  • Simpanan persaraan.
  • Tabung membeli rumah atau tanah pada masa hadapan.
  • Simpanan waris dan legasi keluarga.
  • Tabung yang mahu dilindungi daripada perbelanjaan spontan.

Jadi, apabila ditanya Emas atau ASB: Mana Lebih Sesuai, tanyakan dahulu: wang ini akan digunakan bila dan untuk tujuan apa?

Bila ASB Lebih Sesuai?

ASB bukan musuh emas. Bagi ramai keluarga Bumiputera, ASB merupakan pilihan simpanan yang mudah difahami dan lebih tenang dari sudut perubahan nilai unit.

ASB lebih sesuai apabila:

  • Wang mungkin diperlukan dalam tempoh dekat.
  • Penyimpan mahu akses yang lebih mudah.
  • Penyimpan mahukan nilai unit yang tetap.
  • Matlamat mempunyai tarikh yang jelas.
  • Penyimpan mahu potensi agihan pendapatan tahunan.
  • Dana kecemasan masih belum mencukupi.

Contohnya, jika anak akan masuk universiti tahun hadapan, menyimpan semua wang tersebut dalam emas mungkin kurang sesuai. Harga emas boleh turun ketika wang diperlukan, dan penjualan pula melibatkan spread.

Dalam keadaan ini, ASB, akaun bank atau simpanan mudah cair lebih praktikal.

Bila Emas Lebih Sesuai?

Emas lebih sesuai apabila matlamat simpanan masih jauh dan wang tersebut tidak diperlukan dalam masa terdekat.

Emas boleh dipertimbangkan apabila:

  • Tempoh simpanan sederhana atau panjang.
  • Penyimpan sukar menjaga wang tunai.
  • Matlamatnya ialah membina aset keluarga.
  • Penyimpan memahami harga boleh turun naik.
  • Wang tersebut bukan dana kecemasan utama.
  • Penyimpan mahu mempelbagaikan bentuk simpanan.

Emas bukan untuk kaya cepat. Ia juga bukan alat meneka harga. Fungsi utamanya ialah membantu seseorang membina aset dan menjaga disiplin simpanan dalam tempoh panjang.

Ramai penyimpan emas tidak bermula dengan jumlah besar. Mereka bermula melalui jumlah kecil yang konsisten. Tuan/Puan boleh membaca tips mudah memulakan simpanan emas secara bajet.

Emas atau ASB untuk Dana Kecemasan?

Dana kecemasan perlu mudah digunakan apabila berlaku perkara tidak dijangka seperti kehilangan pekerjaan, rawatan kesihatan, kereta rosak atau kecemasan keluarga.

Oleh itu, dana kecemasan tidak wajar diletakkan sepenuhnya dalam emas.

Strategi yang lebih seimbang ialah:

  • Simpan sebahagian dalam akaun bank untuk kecemasan segera.
  • Simpan sebahagian dalam ASB jika layak.
  • Gunakan emas sebagai simpanan kecemasan lapisan kedua atau simpanan jangka lebih panjang.

Contohnya, jika sasaran dana kecemasan keluarga ialah RM12,000, sebahagian besar boleh diletakkan dalam tunai dan ASB. Selepas dana asas ini stabil, barulah simpanan emas dibina secara berperingkat.

Emas atau ASB untuk Pendidikan Anak?

Kedua-duanya boleh digunakan untuk pendidikan anak, tetapi tempoh menjadi penentu.

Jika anak akan memasuki universiti dalam masa satu atau dua tahun, ASB atau simpanan mudah cair lebih sesuai. Wang tidak mempunyai banyak masa untuk menghadapi turun naik harga emas.

Jika anak masih kecil dan tempoh simpanan melebihi lima atau sepuluh tahun, ibu bapa boleh mempertimbangkan gabungan ASB dan emas.

ASB boleh digunakan untuk bahagian yang memerlukan kecairan. Emas pula boleh digunakan untuk bahagian simpanan jangka panjang yang mahu dijauhkan daripada perbelanjaan harian.

Untuk menetapkan sasaran berdasarkan jumlah gram, baca artikel berapa gram emas perlu disimpan.

Emas atau ASB untuk Persaraan?

Persaraan memerlukan gabungan kecairan, pendapatan dan perlindungan nilai.

ASB boleh menjadi salah satu tempat mengumpul dana kerana nilai unitnya tetap dan berpotensi memberikan agihan pendapatan.

Emas pula boleh menjadi sebahagian aset persaraan yang dijual secara berperingkat apabila diperlukan. Namun, emas tidak memberikan aliran tunai selagi tidak dijual.

Oleh itu, pesara tidak sepatutnya bergantung sepenuhnya kepada emas atau ASB sahaja. Mereka masih memerlukan wang tunai, simpanan mudah cair dan sumber pendapatan lain.

Perlukah Keluarkan Semua ASB untuk Membeli Emas?

Secara umum, tidak perlu mengeluarkan semua simpanan ASB semata-mata untuk membeli emas.

Tindakan ini boleh menyebabkan semua simpanan tertumpu pada satu aset. Jika harga emas turun selepas pembelian, pemilik mungkin terpaksa menunggu lebih lama untuk mendapatkan pulangan.

Pendekatan lebih selamat ialah membina emas secara berperingkat menggunakan simpanan baharu, bonus atau lebihan pendapatan.

Sebelum memindahkan wang ASB kepada emas, tanya enam soalan berikut:

  1. Adakah dana kecemasan sudah mencukupi?
  2. Adakah wang ini diperlukan dalam masa terdekat?
  3. Adakah saya mempunyai hutang berkadar tinggi?
  4. Adakah saya memahami spread emas?
  5. Adakah saya mampu menyimpan emas untuk tempoh panjang?
  6. Adakah simpanan saya sudah dipelbagaikan?

Bolehkah Menyimpan Emas dan ASB Serentak?

Ya. Malah bagi kebanyakan keluarga, gabungan kedua-duanya lebih praktikal berbanding memilih satu sahaja.

ASB boleh digunakan untuk simpanan yang memerlukan kecairan dan nilai unit yang stabil. Emas pula boleh digunakan untuk matlamat jangka panjang dan membina disiplin.

Keadaan KewanganCadangan ASBCadangan EmasCadangan Tunai
Belum ada dana kecemasan30%10%60%
Dana kecemasan sudah stabil50%40%10%
Sukar menjaga simpanan30%60%10%
Perlu wang dalam tempoh dekat60%10%30%

Jadual ini hanyalah contoh pendidikan. Pembahagian sebenar perlu mengambil kira pendapatan, hutang, tanggungan dan tempoh matlamat setiap keluarga.

5 Kesilapan Ketika Memilih Emas atau ASB

1. Membandingkan Pulangan Setahun Sahaja

Prestasi satu tahun tidak cukup untuk membuat keputusan jangka panjang. Fahami bagaimana pulangan setiap instrumen dihasilkan.

2. Menganggap Harga Emas Sentiasa Naik

Harga emas boleh turun dalam tempoh tertentu. Jangan gunakan wang yang akan diperlukan dalam masa terdekat.

3. Menganggap Agihan ASB Sentiasa Sama

Nilai unit ASB tetap, tetapi kadar agihan pendapatan boleh berubah setiap tahun.

4. Mengabaikan Spread Emas

Pembeli perlu memahami perbezaan antara harga beli dan harga jual balik sebelum membuat pembelian.

5. Meletakkan Semua Simpanan dalam Satu Tempat

Simpanan keluarga perlu dibahagikan mengikut fungsi. Ada wang untuk kecemasan, simpanan mudah cair dan aset jangka panjang.

Kesimpulan: Emas atau ASB, Mana Lebih Sesuai?

Emas atau ASB: Mana Lebih Sesuai akhirnya bergantung pada tujuan dan tempoh simpanan.

ASB lebih sesuai untuk simpanan yang memerlukan nilai unit stabil, potensi agihan dan akses wang yang lebih mudah. Emas pula lebih sesuai untuk membina aset, menjaga disiplin dan menyimpan bagi matlamat jangka sederhana atau panjang.

Jika dana kecemasan belum mencukupi, jangan paksa semua wang membeli emas. Kukuhkan dahulu tunai dan simpanan mudah cair.

Jika dana kecemasan sudah stabil dan matlamat masih jauh, mula bina emas secara konsisten mengikut kemampuan. Tidak perlu keluarkan semua ASB. Gunakan kedua-duanya berdasarkan fungsi.

ASB membantu mengumpul dana. Emas membantu menjaga disiplin dan membina aset. Keluarga yang bijak tidak semestinya memilih satu, tetapi tahu bila dan bagaimana menggunakan kedua-duanya.

Untuk memahami simpanan emas dengan lebih mendalam, baca panduan pelaburan emas melalui simpanan emas.

Jika Tuan/Puan mahu bermula secara kecil-kecilan, ikuti panduan berikut:

Panduan Cara Bermula Simpan Emas

Perlu bantuan menentukan jumlah simpanan mengikut matlamat keluarga? Hubungi kami di Macam Mana Nak Simpan Emas.

Artikel ini bertujuan untuk pendidikan umum dan bukan nasihat kewangan peribadi. Setiap keluarga mempunyai pendapatan, komitmen dan tahap risiko yang berbeza.


Soalan Lazim Tentang Emas atau ASB

1. Emas atau ASB: Mana Lebih Sesuai untuk pemula?

ASB sesuai untuk pemula Bumiputera yang mahukan simpanan dengan nilai unit tetap dan akses lebih mudah. Emas pula sesuai untuk mereka yang sukar mengekalkan simpanan dan mempunyai matlamat jangka lebih panjang.

2. Adakah emas lebih untung daripada ASB?

Tidak semestinya. Pulangan emas bergantung kepada perubahan harga dan spread, manakala pulangan ASB bergantung kepada agihan pendapatan yang diumumkan. Prestasi kedua-duanya boleh berubah.

3. Patutkah saya keluarkan semua ASB untuk membeli emas?

Tidak perlu. Lebih baik membina simpanan emas secara berperingkat menggunakan simpanan baharu supaya aset keluarga kekal dipelbagaikan.

4. Bolehkah emas menggantikan dana kecemasan?

Emas tidak patut menggantikan keseluruhan dana kecemasan. Sebahagian dana perlu disimpan dalam tunai atau instrumen mudah cair.

5. Bolehkah menyimpan emas dan ASB serentak?

Ya. ASB boleh digunakan untuk simpanan yang memerlukan kecairan, manakala emas digunakan untuk membina aset dan simpanan jangka panjang.

6. Adakah ASB memberikan pulangan yang dijamin?

Tidak. ASB berpotensi memberikan agihan pendapatan, tetapi kadar agihan boleh berubah mengikut prestasi dana dan keputusan pengurusan.

7. Berapa lama emas patut disimpan?

Emas lebih sesuai disimpan untuk tempoh sederhana atau panjang supaya pemilik mempunyai masa menghadapi turun naik harga dan mengatasi spread.

Panduan Simpan Emas Jangka Panjang

Panduan Simpan Emas Jangka Panjang

Gaji baru masuk, belum sempat tarik nafas, sudah ada senarai menunggu. Bayar rumah, kereta, barang dapur, duit sekolah anak, minyak, bil utiliti. Tiba hujung bulan, baki tinggal ciput. Ada yang kerja bertahun-tahun, tetapi simpanan tunai pun susah nak lepas RM1,000. Kalau ini kisah anda, panduan simpan emas jangka panjang ini memang untuk anda.

Bukan sebab anda malas menyimpan. Selalunya masalahnya bukan pada niat, tetapi pada sistem. Wang tunai terlalu mudah keluar. Nampak ada dalam akaun, rasa macam masih banyak. Akhirnya, sedikit demi sedikit habis untuk perkara yang nampak kecil, tetapi kerap berlaku.

Kenapa ramai susah simpan lama

Ramai orang Malaysia memang ada simpanan. Cuma simpanan itu lebih sesuai untuk tujuan dekat. Duit dalam bank, ASB, atau Tabung Haji sangat berguna kalau anda nak guna dalam tempoh bawah dua tahun. Contohnya untuk bayar yuran sekolah awal tahun, belanja Raya, baiki kereta, deposit rumah sewa, atau kos kecemasan yang mungkin datang bila-bila masa.

Itu bukan salah. Malah itu langkah yang bijak.

Masalah bermula bila semua simpanan jangka panjang pun diletakkan dalam bentuk tunai semata-mata. Hari ini anda rasa RM10,000 itu besar. Tetapi lima atau sepuluh tahun lagi, nilai belinya mungkin tidak sama. Harga barang naik perlahan-lahan. Kos pendidikan naik. Tambang umrah dan Haji berubah. Kos rawatan kesihatan pun makin mencabar. Wang kertas masih ada nombor yang sama, tetapi kuasa belinya boleh mengecil.

Sebab itu ramai rasa pelik. Dulu masa mula bekerja, RM100 macam banyak. Sekarang, masuk pasar raya sekejap pun boleh habis lebih daripada itu. Jadi, kalau matlamat anda lebih daripada dua tahun, anda perlukan satu bentuk simpanan yang bantu jaga nilai usaha anda.

Panduan simpan emas jangka panjang yang realistik

Emas bukan jalan pintas jadi kaya. Emas juga bukan alat untuk kejar untung cepat. Dalam konteks keluarga biasa di Malaysia, emas lebih sesuai dilihat sebagai tempat simpan nilai untuk matlamat besar yang lambat lagi, tetapi pasti datang.

Contohnya, anda mahu sediakan dana pendidikan anak yang sekarang masih sekolah rendah. Atau anda pasangan muda yang mahu bina tabung untuk masa tua. Atau anda sudah ada simpanan tunai, ASB dan Tabung Haji, tetapi mahu tambah satu lagi lapisan perlindungan untuk jangka panjang. Di sinilah emas boleh memainkan peranan.

Bila seseorang mula menyimpan emas secara konsisten, sebenarnya dia sedang membina dua perkara. Pertama, aset. Kedua, disiplin. Dan kadang-kadang, disiplin itu lebih mahal daripada jumlah emas yang dikumpul pada awalnya.

Faham dulu tujuan emas

Kalau anda simpan emas dengan niat nak pakai tahun depan, itu mungkin tidak sesuai. Emas lebih serasi untuk target melebihi dua tahun. Lagi panjang tempohnya, lagi jelas fungsinya sebagai penyimpan nilai.

Sebab itu, sebelum beli apa-apa, tanya diri sendiri satu soalan mudah. Emas ini untuk apa?

Untuk anak masuk universiti? Untuk simpanan Haji? Untuk backup waktu pencen? Untuk dana kecemasan tahap kedua? Untuk tinggalkan sesuatu kepada isteri atau anak?

Bila tujuan jelas, anda akan lebih tenang. Anda tidak mudah gelabah. Anda tidak simpan ikut emosi. Anda simpan ikut misi.

Asingkan simpanan ikut tempoh masa

Ini langkah paling penting yang ramai terlepas pandang. Jangan campur semua objektif dalam satu bakul.

Simpanan bawah dua tahun masih elok kekal dalam bentuk yang mudah dicapai seperti bank, ASB, atau Tabung Haji. Ini untuk keperluan dekat dan kecemasan segera. Anda perlukan kecairan dan kestabilan akses.

Tetapi untuk sasaran lebih dua tahun, anda boleh mula asingkan sebahagian ke dalam emas fizikal. Pendekatan ini lebih jujur dan lebih seimbang. Ia bukan soal buang semua tunai dan tukar semuanya kepada emas. Ia soal letak setiap jenis simpanan pada tempat yang sesuai.

Cara mula simpan emas tanpa rasa terbeban

Ramai orang tangguh sebab ingat perlu modal besar. Hakikatnya, yang lebih penting bukan jumlah permulaan, tetapi konsisten. Kalau anda tunggu duit banyak baru nak mula, biasanya anda akan terus tunggu.

Mulakan dengan amaun yang anda sanggup ulang setiap bulan. Ada orang selesa mula kecil. Ada orang terus tetapkan peruntukan tetap daripada gaji. Yang penting, jangan ambil duit baki. Ambil dulu di awal bulan, kemudian simpan. Bukan simpan kalau ada lebihan. Sebab lebihan itu selalunya tidak wujud.

Bayangkan seorang ayah yang setiap bulan asingkan sedikit untuk emas anak. Nilainya mungkin nampak kecil sekarang. Tetapi selepas beberapa tahun, dia bukan sekadar ada simpanan. Dia ada rasa tenang. Bila anak makin besar, dia tidak panik sangat bila fikir soal masa depan.

Pilih bentuk yang mudah difahami

Untuk orang yang baru bermula, pilih kaedah simpanan emas yang jelas, mudah disemak dan mudah diteruskan. Jangan mulakan dengan benda yang anda sendiri tidak faham. Dalam bab kewangan keluarga, kekeliruan akan membunuh konsistensi.

Pilih juga cara simpan yang buat anda rasa selamat dan yakin. Ada orang suka pegang sendiri emas fizikal. Ada juga yang suka kumpul berperingkat sebelum ambil fizikal. Apa pun caranya, pastikan anda faham proses, kos, dan tujuan simpanan itu.

Jangan usik simpanan tanpa sebab besar

Ini cabaran sebenar. Bila emas sudah ada, akan datang rasa mahu jual untuk tampung kehendak semasa. Telefon rosak, nampak promosi percutian, rasa mahu upgrade gaya hidup. Kalau semua perkara itu membuatkan simpanan jangka panjang anda bocor, susah untuk melihat hasil.

Sebab itu emas perlu dilayan seperti simpanan amanah. Simpan untuk tujuan besar. Bukan untuk perkara spontan. Bila ada disiplin begini, emas mula berfungsi bukan sekadar sebagai aset, tetapi sebagai pagar kepada tabiat belanja.

Siapa paling sesuai ikut panduan simpan emas jangka panjang ini

Kalau anda sudah lama bekerja tetapi simpanan masih tidak menjadi, emas boleh bantu dari sudut tabiat. Ia membuatkan anda memindahkan nilai keluar daripada bentuk tunai yang mudah habis.

Kalau anda jenis penyimpan tunai yang setia pada bank, ASB atau Tabung Haji, itu bagus untuk sasaran dekat. Tetapi untuk rancangan lima tahun, sepuluh tahun, atau lebih, anda wajar fikirkan juga perlindungan nilai.

Kalau anda ibu bapa, emas boleh menjadi simbol tanggungjawab yang konsisten. Bukan sebab ia ajaib, tetapi sebab anda membina sesuatu sedikit demi sedikit untuk keluarga.

Kalau anda berpendapatan lebih tinggi, ada rumah, ada bisnes, ada simpanan tunai yang baik, tetapi belum ada emas fizikal, anda mungkin sedang terlepas satu lapisan kepelbagaian aset yang penting. Bukan semua kekayaan perlu duduk dalam bentuk yang sama.

Kesilapan biasa bila mula simpan emas

Kesilapan pertama ialah bermula tanpa tujuan. Akhirnya simpan sekejap, berhenti sekejap, jual semula bila terdesak.

Kesilapan kedua ialah terlalu fokus pada harga harian. Bila setiap naik turun kecil diambil serius, emosi akan mengganggu disiplin. Untuk simpanan jangka panjang, yang lebih utama ialah tabiat kumpul secara konsisten.

Kesilapan ketiga ialah mengabaikan simpanan tunai terus. Ini pun tidak betul. Anda masih perlukan tunai untuk kecemasan dan komitmen dekat. Emas bukan pengganti semua perkara. Emas melengkapkan pelan simpanan anda.

Apa yang anda sebenarnya beli bila simpan emas

Anda bukan sekadar beli logam. Anda sedang beli masa depan yang lebih tersusun. Anda sedang beli jarak daripada inflasi. Anda sedang beli ketenangan bila fikir tentang pendidikan anak, ibadah Haji, persaraan, dan saat kecemasan.

Ada orang nampak emas sebagai barang simpanan. Ada orang nampak ia sebagai warisan kecil untuk keluarga. Kedua-duanya betul. Yang penting, anda sedar bahawa menyimpan emas ialah proses membina perlahan-lahan, bukan pertandingan siapa paling cepat.

Kalau selama ini anda rasa susah sangat nak menyimpan, mungkin anda tidak perlukan azam baru. Anda perlukan medium simpanan yang lebih sukar dibelanjakan dan lebih sesuai untuk matlamat jangka panjang.

Kalau anda mahu mula tetapi masih keliru, boleh WhatsApp dengan mesej “Macamana nak simpan emas” di sini. Kalau anda sudah bersedia dan mahu tengok langkah permulaan, pergi ke Cara Bermula: Panduan Simpan Emas Jangka Panjang di sini.

Mulakan kecil pun tidak mengapa. Yang penting, kali ini biar simpanan anda ada tujuan, ada disiplin, dan ada harapan untuk keluarga.

Cara Beli Emas Online Dengan Selamat

Cara Beli Emas Online Dengan Selamat

Gaji baru masuk, belum sempat tarik nafas, terus habis untuk sewa rumah, bil, minyak, belanja sekolah anak, dan barang dapur. Akhirnya kita cakap pada diri sendiri, “Nantilah simpan bila ada lebihan.” Masalahnya, lebihan itu jarang sangat muncul. Sebab itu ramai orang mula cari cara beli emas online – bukan sebab nak kaya cepat, tetapi sebab nak paksa diri simpan sesuatu yang lebih susah dibelanjakan.

Kalau anda sedang fikir perkara yang sama, itu petanda baik. Bukan kerana emas boleh selesaikan semua masalah kewangan, tetapi kerana anda sudah mula sedar satu perkara penting – simpan duit sahaja tidak semestinya cukup untuk jaga nilai wang dalam tempoh panjang.

Kenapa ramai mula cari cara beli emas online

Ramai rakyat Malaysia sebenarnya rajin menyimpan. Ada yang simpan dalam bank, ada yang konsisten di ASB, ada juga yang letak dalam Tabung Haji. Itu bukan salah. Malah untuk matlamat bawah 2 tahun seperti dana kecemasan, yuran sekolah tahun depan, atau belanja Raya yang sudah nampak tarikhnya, simpanan tunai memang lebih sesuai.

Tetapi bila matlamat itu lebih jauh – contohnya simpanan pendidikan anak 10 tahun lagi, kos Haji, persaraan, atau wang backup keluarga – cabarannya berbeza. Nilai Ringgit boleh berubah. Kos hidup pula makin naik. Dulu RM100 penuh satu troli kecil, sekarang beberapa barang sahaja sudah habis. Kita masih menyimpan, tetapi kuasa beli mungkin makin mengecil.

Di sinilah emas biasanya masuk sebagai alat simpanan jangka panjang. Bukan untuk duit pusing laju. Bukan untuk beli hari ini, jual minggu depan. Tetapi sebagai satu bentuk disiplin menyimpan nilai untuk tempoh lebih 2 tahun.

Bila orang cari cara beli emas online, biasanya mereka mahukan tiga benda. Mudah, selamat, dan boleh mula ikut bajet. Soalan yang patut ditanya bukan sekadar “boleh beli ke tidak”, tetapi “bagaimana nak beli dengan cara yang betul?”

Cara beli emas online yang sesuai untuk orang biasa

Cara beli emas online nampak mudah di permukaan. Buka laman atau aplikasi, daftar akaun, pilih jumlah, buat bayaran. Siap. Tetapi sebelum tekan butang beli, ada beberapa perkara penting yang membezakan pembelian yang bijak dengan pembelian yang dibuat ikut emosi.

Pertama, jelas dulu tujuan membeli emas. Ini langkah yang ramai terlepas. Kalau anda beli emas untuk duit kecemasan bulan depan, itu tidak sesuai. Emas lebih sesuai untuk matlamat jangka panjang. Bila tujuan jelas, anda tidak mudah panik bila harga turun naik dalam jangka pendek.

Kedua, pilih platform yang sah, jelas, dan mudah difahami prosesnya. Anda perlu tahu sama ada emas itu benar-benar disokong dengan emas fizikal, bagaimana proses pemilikan direkodkan, bagaimana cara simpanan dibuat, dan bagaimana jika satu hari nanti anda mahu keluarkan emas fizikal. Jangan beli semata-mata sebab iklan cantik atau orang lain kata “senang.” Dalam hal duit, senang sahaja tidak cukup. Mesti jelas.

Ketiga, fahami kos yang terlibat. Setiap pembelian emas biasanya ada beza antara harga beli dan harga jual semula. Ini normal. Sebab itu emas tidak sesuai untuk simpanan sangat pendek. Kalau anda beli hari ini dan perlukan duit minggu depan, anda mungkin rugi pada kos perbezaan itu. Tetapi jika anda simpan untuk tempoh yang sesuai, fokusnya bukan pada gerak harga harian, tetapi pada pembinaan aset sedikit demi sedikit.

Keempat, mula dengan jumlah yang anda mampu ulang. Ini sangat penting. Jangan tunggu ada RM5,000 baru nak mula. Kalau mampu RM100 sebulan, mulakan dengan RM100. Kalau mampu lebih, teruskan. Simpanan emas yang konsisten lebih baik daripada niat besar yang berhenti separuh jalan.

Langkah praktikal sebelum anda mula beli

Sebelum mencari platform, tengok dahulu keadaan kewangan anda sendiri. Ada tiga lapisan mudah yang boleh dijadikan panduan.

Lapisan pertama ialah duit kecemasan dan komitmen jangka pendek. Kalau simpanan tunai pun belum stabil, utamakan itu dahulu. Bank, ASB, atau Tabung Haji masih berguna untuk sasaran dekat. Jangan pindahkan semua duit ke emas. Itu bukan langkah bijak.

Lapisan kedua ialah jumlah yang benar-benar boleh disimpan setiap bulan. Bukan anggaran, tetapi angka realistik. Kalau selepas tolak semua komitmen anda mampu simpan RM150, jangan paksa RM500. Simpanan yang kecil tetapi hidup lebih tenang biasanya lebih tahan lama.

Lapisan ketiga ialah tempoh sasaran. Tanya diri sendiri, emas ini untuk apa. Untuk anak masuk universiti? Untuk Haji? Untuk tabung persaraan? Untuk backup keluarga bila kos hidup makin menekan? Bila sasaran itu jelas, proses menyimpan jadi lebih bermakna. Anda tidak lagi membeli emas semata-mata kerana trend, tetapi kerana ada tujuan yang menyentuh hidup sendiri.

Risiko yang anda perlu faham

Bila bercakap tentang cara beli emas online, ramai suka cerita mudahnya sahaja. Tetapi pembaca yang bijak perlu tahu juga bahagian yang kurang selesa.

Risiko pertama ialah tersalah pilih platform. Ada orang nampak harga murah, terus teruja. Padahal mereka tidak semak siapa penjual, bagaimana rekod pemilikan dibuat, dan sama ada emas itu benar-benar wujud atau tidak. Dalam dunia online, keyakinan tanpa semakan boleh jadi mahal.

Risiko kedua ialah salah tempoh. Emas bukan tempat simpan duit belanja hujung bulan. Kalau anda perlukan kecairan cepat, tunai lebih sesuai. Emas perlukan kesabaran. Sebab itu ia lebih serasi dengan sasaran melebihi 2 tahun.

Risiko ketiga ialah beli ikut emosi. Ada masa kita rasa bersalah kerana masih belum banyak simpanan, lalu terus beli jumlah besar. Lepas itu duit sempit, akhirnya terpaksa jual semula awal. Ini bukan salah emas. Ini salah strategi.

Sebab itu pendekatan yang lebih sihat ialah beli secara berkala, ikut kemampuan, dan anggap ia sebagai satu tabiat kewangan. Macam bayar bil, bezanya kali ini anda bayar kepada masa depan sendiri.

Cara beli emas online dengan selamat

Kalau anda mahu buat dengan lebih tenang, gunakan semakan mudah ini setiap kali mahu mula.

Pastikan identiti penyedia jelas dan proses daftar akaun memerlukan pengesahan yang betul. Semak bagaimana pembelian direkodkan, bagaimana emas disimpan, dan bagaimana anda boleh menebus emas fizikal jika perlu. Baca terma asas, bukan sekadar tengok poster promosi.

Lepas itu, mulakan kecil. Uji proses pembelian, semak resit atau rekod transaksi, dan fahami aliran sistem. Bila anda sudah faham, barulah naikkan jumlah simpanan secara berkala.

Satu lagi perkara yang ramai terlepas pandang ialah disiplin rekod. Simpan bukti pembelian, catat matlamat, dan lihat kemajuan setiap beberapa bulan, bukan setiap hari. Kalau anda asyik tengok turun naik harga, anda akan letih sendiri. Simpanan jangka panjang perlukan ketenangan, bukan keterujaan harian.

Emas online sesuai untuk siapa

Kalau anda jenis susah simpan duit kerana bila nampak baki dalam akaun terus rasa mahu guna, emas boleh membantu dari sudut disiplin. Ia bukan magik, tetapi sifatnya yang tidak terlalu cair untuk dibelanjakan sesuka hati boleh membantu sesetengah orang lebih konsisten.

Ia juga sesuai untuk ibu ayah yang mahu asingkan tabung masa depan anak. Bila duit itu duduk dalam akaun biasa, mudah sangat bercampur dengan belanja lain. Hari ini untuk pendidikan, esok tersentuh untuk baiki kereta. Akhirnya tabung masa depan hilang arah.

Bagi mereka yang sudah ada simpanan tunai, ASB atau Tabung Haji, emas pula boleh jadi satu lapisan tambahan untuk lindungi nilai dalam tempoh panjang. Bukan ganti semuanya, tetapi pelengkap yang ada fungsi berbeza.

Jangan tunggu kaya baru mula

Ramai orang ingat emas ini untuk orang berduit. Sebenarnya ramai yang berjaya menyimpan emas bukan kerana gaji besar, tetapi kerana mereka mula kecil dan konsisten. Mereka faham satu perkara – bukan semua wang perlu disimpan dalam bentuk yang sama.

Kalau anda sudah bekerja bertahun-tahun tetapi masih rasa simpanan asyik bocor, mungkin anda tidak perlukan motivasi semata-mata. Anda perlukan sistem. Emas boleh jadi salah satu sistem itu, asalkan anda masuk dengan ilmu yang betul dan jangkaan yang betul.

PelaburanEmas.org banyak menekankan perkara ini – simpan emas bukan untuk menunjuk, bukan untuk mengejar untung cepat, tetapi untuk bina ketahanan kewangan keluarga sedikit demi sedikit. Tenang, konsisten, dan tahu kenapa anda mula.

Kalau anda masih tertanya-tanya macam mana nak bermula tanpa tersalah langkah, WhatsApp saya “Macamana nak simpan emas” di sini. Kalau anda rasa sudah bersedia untuk langkah pertama, terus ke Cara bermula di sini.

Kadang-kadang perubahan kewangan bukan bermula dengan jumlah yang besar. Ia bermula bila kita berhenti tunggu hidup senang dulu, dan mula simpan walaupun sedikit untuk masa depan yang lebih tenang.

Review Emas Public Gold Untuk Simpanan

Review Emas Public Gold Untuk Simpanan

Gaji baru masuk semalam, hari ini sudah mula kira baki. Campur sewa, barang dapur, minyak, yuran anak, duit emak ayah, sekali tengok akaun terus senyap. Sebab itu ramai orang cari review emas Public Gold – bukan kerana nak cepat kaya, tetapi kerana penat bekerja bertahun-tahun, namun simpanan masih susah melepasi RM1,000.

Masalah ini bukan berlaku pada orang bergaji kecil sahaja. Orang gaji selesa pun boleh jadi begitu. Duit nampak ada, tetapi bila masa berlalu 5 tahun, 10 tahun, kuasa belinya tidak sama. Dulu RM100 boleh beli macam-macam. Hari ini, RM100 rasa cepat sangat habis. Itulah sebab ramai mula sedar, simpan duit semata-mata mungkin sesuai untuk keperluan dekat, tetapi belum tentu cukup kuat untuk bantu matlamat yang masih jauh.

Kalau sasaran kita nak guna duit dalam masa bawah 2 tahun, simpanan tunai di bank, ASB atau Tabung Haji memang masih ada tempatnya. Itu penting untuk kecemasan, yuran sekolah, belanja Raya, kos balik kampung atau deposit yang perlukan kecairan. Tetapi untuk matlamat lebih 2 tahun seperti pendidikan anak, Haji, persaraan atau simpanan keluarga, ramai mula mencari aset yang lebih baik untuk menjaga nilai. Di sinilah emas selalu masuk dalam perbualan.

Review emas Public Gold – apa yang orang biasanya mahu tahu?

Bila orang sebut Public Gold, soalan sebenar mereka biasanya mudah. Selamat atau tidak? Sesuai atau tidak untuk orang biasa? Boleh mula kecil atau kena modal besar? Dan paling penting, adakah ia membantu membina disiplin simpanan jangka panjang?

Secara ringkas, Public Gold dikenali sebagai platform jual beli emas fizikal yang popular di Malaysia. Ia bukan benda baru yang muncul semalam. Ramai kenal kerana adanya pilihan beli emas fizikal dalam denominasi tertentu, ada rekod transaksi yang lebih tersusun, dan proses simpanan emas yang lebih mudah difahami oleh orang awam berbanding beli emas secara suka-suka tanpa pelan.

Tetapi review yang jujur mesti seimbang. Public Gold bukan jalan pintas untuk selesaikan masalah kewangan dalam sebulan. Kalau seseorang ada hutang tertunggak, tiada dana kecemasan, dan setiap bulan masih bergelut cukup-cukup makan, maka langkah pertama bukanlah terlalu ghairah kumpul emas banyak-banyak. Emas berfungsi paling baik bila ia jadi sebahagian daripada tabiat simpanan yang konsisten, bukan tindakan emosional.

Kelebihan utama dalam review emas Public Gold

Kekuatan paling ketara ialah ia membantu orang melihat emas sebagai simpanan, bukan sekadar barang kemas. Ini perubahan mindset yang besar. Ramai rakyat Malaysia kenal emas dalam bentuk rantai, gelang, cincin. Tetapi bila bercakap tentang simpanan, kita perlukan sesuatu yang lebih fokus kepada nilai, bukan fesyen atau upah tukang.

Public Gold juga menarik perhatian kerana ia lebih mudah diakses oleh orang biasa. Ada yang bermula kecil. Ini penting untuk mereka yang selama ini rasa pelaburan hanya untuk orang berduit. Bila seseorang boleh mula dengan kemampuan semasa, dia lebih mudah membina disiplin. Sedikit-sedikit, lama-lama jadi tabiat.

Satu lagi kelebihan ialah unsur dokumentasi dan struktur. Bagi orang yang serius mahu menyimpan untuk matlamat tertentu, sistem yang jelas sangat membantu. Bila simpanan direkod dengan baik, kita lebih nampak kemajuan. Perasaan itu penting. Kadang-kadang orang gagal menyimpan bukan kerana tidak mahu, tetapi kerana tidak nampak hasil. Bila nampak gram demi gram bertambah, semangat itu lain.

Untuk ibu bapa, ini sangat membantu. Bayangkan setiap kali dapat bonus kecil, elaun lebih, atau lebihan bajet Ramadan, sebahagiannya dialihkan kepada emas untuk pendidikan anak. Bukan terus besar, tetapi ada arah. Bila anak masih kecil, masa menjadi kawan kita. Disiplin yang kecil hari ini boleh jadi penenang hati beberapa tahun akan datang.

Kekurangan dan perkara yang perlu faham dulu

Review yang baik tidak patut hanya memuji. Emas tetap ada sifatnya sendiri. Harga boleh turun naik dalam jangka pendek. Jadi kalau seseorang simpan hari ini dan berharap bulan depan terus ada lebihan besar, dia mungkin kecewa. Sebab itu emas lebih sesuai untuk matlamat melebihi 2 tahun, bukan duit belanja sekolah bulan depan.

Selain itu, emas juga perlukan kesabaran. Kalau jenis cepat gelisah, asyik semak harga dan mudah panik, pengalaman menyimpan emas boleh jadi tidak tenang. Bukan salah emas semata-mata, tetapi cara kita melihatnya. Kalau niat asal memang untuk jaga nilai dalam tempoh panjang, turun naik sementara itu lebih mudah diterima.

Ada juga orang yang sebenarnya lebih perlukan simpanan tunai dahulu. Ini sangat penting. Jangan sampai semua duit dipaksa masuk emas tetapi bila kereta rosak, terpaksa berhutang pula. Simpanan tunai, ASB, Tabung Haji dan bank masih relevan untuk keperluan dekat. Emas bukan pengganti untuk semua perkara. Emas ialah pelengkap yang kuat untuk sasaran jangka panjang.

Siapa yang sesuai membaca review emas Public Gold ini?

Kalau anda sudah bekerja bertahun-tahun tetapi simpanan masih nipis, ini antara pilihan yang wajar dikaji. Bukan kerana ia ajaib, tetapi kerana ia memaksa kita menukar cara simpan. Ramai orang gagal menyimpan tunai sebab duit terlalu mudah keluar. Ada sedikit di akaun, terus habis untuk benda yang tidak dirancang. Emas membantu mewujudkan jarak antara kita dengan nafsu belanja.

Kalau anda jenis penyimpan setia di bank, ASB atau Tabung Haji, itu bukan salah. Malah itu langkah baik. Cuma untuk sasaran 5 tahun, 10 tahun, atau lebih, elok juga tanya satu soalan jujur – adakah nilai duit itu nanti masih cukup kuat? Soalan ini membuatkan ramai orang mula mempertimbangkan emas sebagai pelindung nilai, bukan pesaing kepada simpanan tunai.

Bagi golongan profesional, usahawan atau mereka yang sudah ada aset lain seperti rumah dan perniagaan, emas pula memberi sudut berbeza. Kadang-kadang orang ada banyak komitmen dan banyak aset atas kertas, tetapi sangat sedikit aset fizikal mudah milik yang benar-benar disimpan untuk keluarga. Dalam keadaan kos hidup terus naik, mempunyai sebahagian simpanan dalam emas boleh memberi rasa lebih seimbang.

Jadi, adakah Public Gold bagus?

Jawapan jujur ialah – ia bergantung pada tujuan anda.

Kalau anda mahu alat untuk mula simpan emas secara lebih tersusun, mudah difahami, dan sesuai untuk bina tabiat jangka panjang, Public Gold memang patut dipertimbangkan. Ia sesuai untuk orang yang mahu bergerak perlahan tetapi konsisten. Ia juga sesuai untuk mereka yang mahu asingkan simpanan jangka panjang daripada duit belanja harian.

Tetapi kalau anda masih mencari jalan cepat untuk gandakan duit dalam masa singkat, maka anda sedang meletakkan harapan pada tempat yang salah. Emas bukan untuk itu. Public Gold juga bukan patut dinilai dengan emosi jangka pendek. Nilainya lebih pada disiplin, kemudahan memulakan simpanan, dan peranan emas sebagai penyimpan nilai.

Saya lebih suka melihatnya begini. Ada orang simpan untuk Haji. Ada yang simpan untuk anak masuk universiti. Ada yang simpan supaya bila umur meningkat, mereka ada sesuatu yang tidak terlalu bergantung kepada nilai Ringgit semata-mata. Dalam konteks itu, Public Gold boleh menjadi kenderaan yang praktikal.

Cara fikir yang lebih selamat sebelum mula

Sebelum mula, tentukan dulu matlamat. Kalau duit itu mungkin digunakan dalam masa setahun dua, lebih baik kekalkan dalam bentuk yang lebih cair seperti bank, ASB atau Tabung Haji. Jangan paksa semua matlamat masuk satu bakul.

Selepas itu, lihat bajet bulanan. Bukan tunggu kaya baru mula. Kadang-kadang orang yang berjaya menyimpan emas bukan yang bergaji paling tinggi, tetapi yang paling konsisten. Mereka simpan dulu sebelum belanja. Mereka anggap simpanan itu amanah untuk diri sendiri yang akan datang.

Akhir sekali, masuk dengan ilmu yang betul. Faham bahawa emas ialah alat menjaga nilai dalam jangka panjang. Bila faham fungsi sebenar, kita lebih tenang. Kita tidak mudah kecewa, tidak mudah terpengaruh, dan tidak mudah berhenti separuh jalan.

Kalau anda sedang berkira-kira, rasa takut itu normal. Ramai orang Malaysia bermula dengan soalan yang sama – betul ke aku boleh mula? Jawapannya, boleh, jika anda mula dengan tujuan yang jelas dan langkah yang kecil. Yang penting bukan laju, tetapi istiqamah.

Kalau anda mahu dibimbing langkah pertama dengan cara yang mudah dan tidak serabut, WhatsApp “Macamana nak simpan emas” di sini. Jika anda dah bersedia untuk faham langkah permulaan, boleh terus ke “Cara Bermula” di sini.

Kadang-kadang ketenangan kewangan tidak datang daripada berapa banyak kita belanja, tetapi daripada berapa awal kita mula menyimpan sesuatu yang boleh menjaga nilai untuk masa depan keluarga.

Review Public Gold Malaysia: Sesuai Tak?

Review Public Gold Malaysia

Gaji baru masuk semalam, hari ini sudah mula kira baki. Minggu depan yuran sekolah anak, lepas itu minyak kereta, barang dapur, bil rumah. Ramai orang cari review Public Gold Malaysia bukan sebab suka emas semata-mata, tetapi sebab penat simpan duit bertahun-tahun, namun kuasa beli rasa makin mengecil.

Itulah realiti ramai rakyat Malaysia. Simpanan tunai memang penting, malah untuk sasaran bawah 2 tahun, bank, ASB atau Tabung Haji memang lebih sesuai. Tetapi bila matlamat kita lebih panjang – pendidikan anak, Haji, persaraan, dana kecemasan keluarga, atau harta warisan – ramai mula sedar satu perkara: simpan Ringgit sahaja belum tentu cukup untuk lindungi nilai simpanan itu.

Di sinilah emas mula masuk dalam perbincangan. Bukan sebagai jalan cepat kaya, tetapi sebagai alat disiplin jangka panjang. Jadi kalau anda sedang menilai sama ada Public Gold sesuai atau tidak, artikel ini bantu anda faham secara jujur, mudah, dan berpijak di bumi nyata.

Review Public Gold Malaysia dari sudut orang biasa

Bila orang sebut Public Gold, kebanyakan yang terbayang ialah syarikat yang memudahkan rakyat Malaysia beli emas fizikal secara lebih tersusun. Itu daya tarik utamanya. Bukan semua orang mampu terus beli jongkong besar sekaligus. Ramai hanya mampu mula sedikit demi sedikit.

Daripada sudut pengguna biasa, kekuatan Public Gold terletak pada akses. Ia menjadikan simpanan emas terasa lebih praktikal untuk orang makan gaji, peniaga kecil, dan ibu ayah yang mahu bina tabung masa depan anak. Ada pilihan beli dalam kuantiti kecil, dan itu penting kerana ramai gagal menyimpan bukan kerana tak mahu, tetapi kerana sasaran terlalu besar sampai langsung tak mula.

Satu lagi perkara yang sering orang suka ialah emas itu fizikal. Untuk sesetengah orang, ini memberi rasa tenang. Duit dalam akaun mudah terguna bila ada jualan murah, kenduri, cuti sekolah, atau balik kampung. Tetapi bila simpan dalam bentuk emas, biasanya ada sedikit geseran untuk mengusiknya. Geseran itu kadang-kadang membantu disiplin.

Namun, review yang jujur mesti cakap terus terang. Public Gold bukan sesuai untuk semua tujuan. Kalau anda mahu guna duit dalam masa 6 bulan atau setahun, emas bukan tempat terbaik. Harga emas boleh turun naik dalam jangka pendek. Sebab itu, untuk dana kecemasan segera, belanja sekolah hujung tahun, deposit rumah dalam masa dekat, simpanan tunai masih lebih sesuai.

Apa yang buat Public Gold Malaysia menarik

Public Gold sering menarik perhatian kerana ia dekat dengan keperluan rakyat biasa. Bukan sekadar cerita pelaburan, tetapi lebih kepada tabiat simpanan. Dalam konteks Malaysia, ini sangat relevan.

Ramai orang ada niat menyimpan, tetapi duit sentiasa bocor. Bila simpan dalam bank, nampak angka. Bila nampak angka, mudah rasa sayang pula kalau tidak digunakan untuk benda yang nampak “perlu”. Akhirnya simpanan yang sepatutnya untuk masa depan habis sedikit demi sedikit.

Emas membantu dari sudut psikologi wang. Ia bukan magis. Ia cuma membuatkan kita lebih susah untuk berbelanja impulsif. Itu sebabnya ramai yang kata mereka lebih menjadi bila tukar sebahagian simpanan jangka panjang kepada emas.

Public Gold juga sering dilihat sebagai pilihan yang memudahkan proses itu. Bagi orang yang baru nak mula, kemudahan untuk membeli sedikit demi sedikit memberi rasa bahawa matlamat besar masih boleh dicapai walaupun bermula kecil. Sama seperti orang kumpul duit raya anak, beza cuma kali ini kita cuba lindungi nilainya untuk tempoh yang lebih panjang.

Kelebihan dan kekangan yang anda perlu faham

Kalau mahu buat keputusan matang, jangan tengok kelebihan sahaja. Faham juga kekangannya.

Kelebihan paling jelas ialah emas sesuai untuk simpanan melebihi 2 tahun. Dalam tempoh panjang, emas sering dilihat sebagai penyimpan nilai. Bila kos hidup naik, harga barang naik, nilai Ringgit terasa makin menipis, emas boleh menjadi salah satu cara mengekalkan kuasa beli sebahagian harta kita.

Selain itu, emas fizikal memberi rasa pemilikan sebenar kepada sesetengah orang. Bagi keluarga yang mahu sediakan dana pendidikan anak, simpanan Haji, atau simpanan persaraan secara berdisiplin, ini satu kelebihan yang nyata. Ia juga boleh menjadi aset sandaran ketika hidup tidak berjalan seperti dirancang.

Tetapi ada kekangan yang tidak wajar disorok. Pertama, emas bukan instrumen untuk keluar masuk duit setiap masa. Kalau anda jenis perlukan kecairan sangat tinggi, anda perlu asingkan dulu tujuan kewangan anda. Kedua, anda perlu faham bahawa emas memerlukan kesabaran. Orang yang membeli dengan harapan bulan depan terus nampak hasil biasanya mudah kecewa.

Ketiga, ada soal kos dan perbezaan harga belian serta jualan yang mesti difahami. Ini bukan masalah unik kepada satu syarikat sahaja, tetapi sebahagian daripada realiti membeli emas fizikal. Sebab itu emas lebih masuk akal bila dilihat untuk tempoh panjang, bukan pendek.

Siapa yang sesuai guna Public Gold

Kalau anda sudah bekerja 5, 10, malah 15 tahun tetapi simpanan masih susah cecah RM1,000, ini mungkin bukan kerana anda malas. Mungkin sistem simpanan anda tidak membantu. Dalam keadaan begini, Public Gold boleh jadi sesuai jika anda mahu bina disiplin simpanan jangka panjang secara perlahan-lahan.

Ia juga sesuai untuk ibu ayah yang ada matlamat jelas. Mungkin anak masih sekolah rendah sekarang, tetapi lagi 10 tahun dia masuk universiti. Mungkin anda dan pasangan ada niat ke Haji, tetapi belum nampak jalan. Matlamat begini bukan untuk duit yang kerap keluar masuk. Ia perlukan tempat simpanan yang bantu tahan diri daripada belanja.

Golongan berpendapatan lebih tinggi pun patut menilai perkara ini secara serius. Ada orang ada rumah, kereta, bisnes, simpanan tunai yang besar, tetapi hampir tiada emas langsung. Dari sudut agihan aset, itu satu ruang yang wajar difikirkan. Bukan kerana aset lain tidak bagus, tetapi kerana tidak semua harta bertindak sama bila nilai mata wang berubah.

Siapa yang mungkin belum sesuai

Kalau anda masih bergelut dengan hutang tertunggak, tiada dana kecemasan asas, dan setiap bulan terpaksa korek sana sini untuk cukupkan belanja, fokus pertama bukanlah kumpul emas banyak-banyak. Fokus pertama ialah stabilkan aliran tunai dan bina simpanan tunai kecemasan.

Begitu juga kalau sasaran anda dekat. Contohnya belanja masuk sekolah awal tahun depan, kos baik pulih rumah tiga bulan lagi, atau wang kahwin tahun ini. Dalam keadaan itu, bank, ASB atau Tabung Haji lebih praktikal. Ini penting kerana simpanan yang baik bukan tentang ikut trend, tetapi padankan alat dengan tujuan.

Review Public Gold Malaysia secara jujur – berbaloi atau tidak?

Jawapan paling jujur ialah: bergantung pada tujuan anda.

Kalau anda mencari tempat untuk lindungi simpanan jangka panjang daripada hakisan inflasi, Public Gold boleh jadi pilihan yang berbaloi untuk dikaji. Kalau anda mahu bina tabiat simpan dulu sebelum belanja, emas melalui platform seperti ini juga boleh membantu. Ia sesuai untuk orang yang sanggup konsisten, faham matlamat, dan tidak terburu-buru.

Tetapi kalau anda mahukan pulangan cepat, mahu guna duit dalam masa terdekat, atau mudah panik bila harga berubah, anda mungkin belum bersedia. Emas menuntut cara fikir yang berbeza. Ia bukan alat hiburan kewangan. Ia alat disiplin.

Sebab itu, nilai sebenar Public Gold bukan sekadar pada produk emasnya. Nilainya lebih besar bila ia digunakan dengan niat yang betul – menyimpan untuk masa depan keluarga, bukan mengejar sensasi. Orang yang faham perkara ini biasanya lebih tenang. Mereka tidak terlalu sibuk melihat turun naik jangka pendek. Mereka lebih fokus pada berapa gram yang berjaya dikumpul dari tahun ke tahun.

Akhirnya, soalan yang lebih penting bukan “Public Gold bagus atau tidak?” tetapi “adakah saya benar-benar mahu mula menyimpan untuk masa depan dengan lebih berdisiplin?”

Kalau jawapannya ya, mulakan dengan ilmu yang betul. Fahami dulu beza simpanan jangka pendek dan simpanan jangka panjang. Jangan letak semua duit dalam emas, dan jangan juga harapkan tunai semata-mata mampu lindungi semuanya untuk tempoh panjang. Setiap alat ada tempatnya.

Jika anda mahu dibimbing langkah awal dengan cara yang mudah, WhatsApp “Macamana nak simpan emas” di https://pelaburanemas.org/wasap. Jika anda sudah bersedia untuk mula, terus ke https://pelaburanemas.org/mula.

Kadang-kadang hidup tidak berubah kerana kita gaji besar. Hidup berubah bila kita mula simpan dengan cara yang lebih bijak, sedikit demi sedikit, sebelum duit habis ke arah yang entah ke mana.