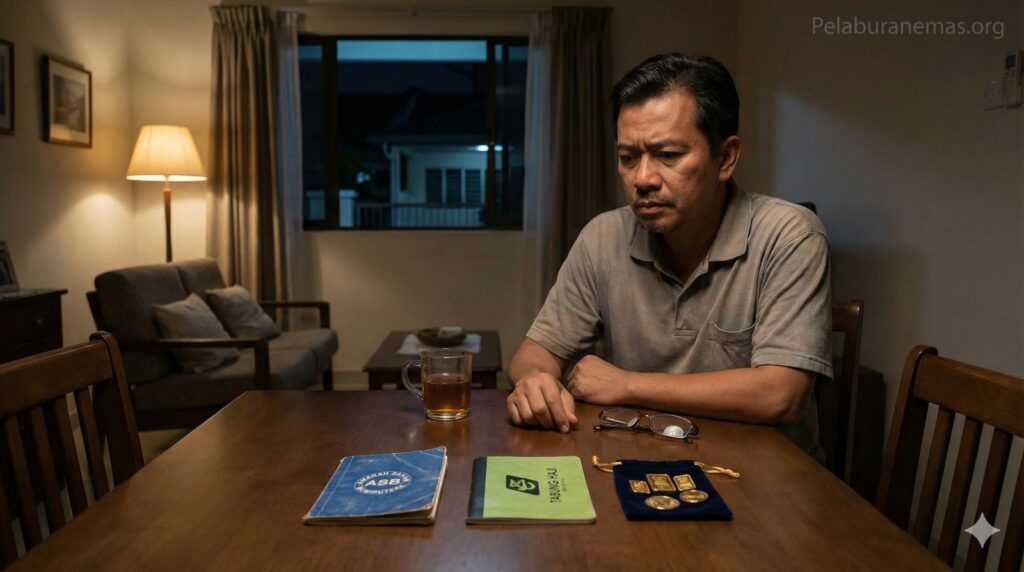
Adakah Emas Sesuai untuk Persaraan Anda?

Adakah Emas Sesuai untuk Persaraan Anda?

Adakah Emas Sesuai untuk Persaraan? Ini Panduannya

Adakah emas sesuai untuk persaraan? Ya, emas boleh dijadikan salah satu komponen simpanan persaraan, terutama bagi matlamat yang masih jauh dan melebihi dua tahun. Namun, emas bukan tempat untuk menyimpan semua wang hari tua.

Emas lebih sesuai digunakan sebagai penyimpan nilai jangka panjang yang melengkapkan simpanan tunai, KWSP, pencen, ASB, Tabung Haji dan aset lain yang kita miliki. Ia bukan jalan cepat untuk menjadi kaya dan harganya juga boleh berubah dalam jangka pendek.

Ramai orang bekerja selama 20 atau 30 tahun, tetapi masih tertanya-tanya sama ada simpanan mereka mencukupi apabila sudah tidak bekerja nanti.

Ketika masih bekerja, gaji masuk setiap bulan. Sebahagian besar daripadanya digunakan untuk rumah, kereta, makanan, bil, anak-anak, ibu bapa dan pelbagai komitmen keluarga.

Apabila bersara, pendapatan tetap mungkin berkurang atau terhenti. Namun, bil, kos rawatan, penyelenggaraan rumah dan keperluan harian tidak semestinya berhenti.

Sebab itu, persaraan perlu dirancang lebih awal. Kita bukan sahaja perlu memikirkan berapa banyak wang yang mahu dikumpulkan, tetapi juga bagaimana simpanan tersebut hendak disusun dan dilindungi.

Adakah emas sesuai untuk persaraan jika sudah ada simpanan?

Emas masih sesuai dipertimbangkan walaupun anda sudah mempunyai simpanan. Namun, kesesuaiannya bergantung pada tujuan wang tersebut, tempoh sebelum bersara dan kedudukan kewangan semasa.

Sebelum menambah emas dalam pelan persaraan, sebaik-baiknya pastikan anda sudah mempunyai:

  • Dana kecemasan yang mudah dikeluarkan.
  • Perlindungan perubatan atau takaful yang bersesuaian.
  • Simpanan untuk perbelanjaan dalam tempoh terdekat.
  • Pelan pembayaran hutang yang terkawal.
  • Sumber persaraan seperti KWSP, pencen atau simpanan lain.

Jika perkara asas ini sudah diberi perhatian, emas boleh menjadi pelengkap kepada rancangan persaraan.

Fungsi emas bukan untuk menjadikan seseorang kaya dalam masa singkat. Emas lebih sesuai digunakan untuk menyimpan sebahagian nilai kekayaan dalam tempoh panjang.

Apabila berlaku inflasi, harga barang dan perkhidmatan cenderung meningkat. Jumlah wang yang sama mungkin tidak lagi mampu membeli kuantiti barang yang sama pada masa hadapan.

Oleh itu, menyimpan semua wang persaraan dalam bentuk tunai sahaja turut mempunyai cabarannya. Tunai penting untuk kecairan, tetapi sebahagian simpanan jangka panjang boleh dipelbagaikan kepada aset seperti emas.

Bayangkan seorang ayah mula menyimpan sedikit emas ketika anaknya masih berada di sekolah rendah. Pada peringkat awal, beliau mungkin hanya mampu mengasingkan RM100 setiap bulan.

Apabila anak-anak semakin membesar dan kedudukan kewangannya bertambah baik, beliau boleh menaikkan jumlah simpanan secara berperingkat. Simpanan itu tidak digunakan untuk perbelanjaan esok, tetapi dikhususkan sebagai salah satu tabung masa depan keluarga.

Nilai terpenting dalam contoh ini bukanlah jumlah permulaan. Nilai sebenarnya ialah disiplin menyimpan secara konsisten untuk tempoh yang panjang.

Alt teks imej: Adakah emas sesuai untuk persaraan sebagai simpanan jangka panjang keluarga Malaysia.

Masalah persaraan bukan sekadar jumlah simpanan

Persaraan yang tenang bukan semata-mata bermaksud mempunyai angka besar dalam akaun. Ia juga bermaksud mempunyai aset dan simpanan yang disusun mengikut fungsi masing-masing.

Wang untuk kecemasan perlu mudah dikeluarkan. Wang untuk perbelanjaan bulanan perlu stabil dan mudah digunakan. Wang bagi matlamat yang masih jauh pula boleh disimpan dalam bentuk yang berpotensi membantu mengekalkan nilainya.

Ada orang memilih untuk menyimpan wang tunai selama bertahun-tahun kerana berasa lebih selamat apabila melihat jumlahnya dalam akaun bank. Itu tidak salah.

Tunai memang penting, khususnya untuk:

  • Dana kecemasan.
  • Perbelanjaan kurang daripada dua tahun.
  • Kos rawatan.
  • Komitmen bulanan.
  • Keperluan keluarga yang tidak boleh ditangguhkan.

Namun, jika tempoh sebelum bersara masih 10, 15 atau 20 tahun, kita juga perlu memahami kesan inflasi terhadap kuasa beli.

RM100 pada hari ini mungkin tidak mampu membeli jumlah barang yang sama selepas 10 atau 20 tahun. Anda boleh membaca penerangan lanjut tentang bagaimana inflasi makan nilai simpanan.

Mesejnya mudah: jangan hanya melihat berapa banyak Ringgit yang telah dikumpulkan. Fikirkan juga berapa banyak barang dan perkhidmatan yang mampu dibeli oleh simpanan tersebut apabila kita bersara nanti.

Empat peranan emas dalam pelan persaraan

Emas lebih bermanfaat apabila diletakkan sebagai sebahagian daripada pelan persaraan, bukannya dianggap sebagai keseluruhan pelan.

1. Membina disiplin simpan sebelum belanja

Bagi ramai keluarga, masalah kewangan bukan disebabkan tiada pendapatan langsung. Masalahnya ialah tiada sistem untuk mengasingkan simpanan sebaik sahaja gaji diterima.

Apabila semua wang dibiarkan dalam akaun biasa, simpanan itu mudah digunakan untuk keinginan yang tidak dirancang. Sedikit demi sedikit, wang yang sepatutnya disimpan akhirnya habis.

Simpanan emas boleh bertindak sebagai satu bentuk “kunci” kepada niat asal. Kita mengasingkan sebahagian pendapatan untuk matlamat persaraan sebelum wang tersebut sempat dibelanjakan.

Jumlahnya tidak semestinya besar. Tetapkan jumlah yang mampu disimpan selepas keperluan asas, perlindungan dan dana kecemasan diberi perhatian.

RM100 yang disimpan secara konsisten lebih baik daripada memaksa diri menyimpan RM1,000 sekali sahaja, kemudian berhenti kerana aliran tunai terganggu.

2. Menyimpan nilai untuk tempoh panjang

Emas telah lama digunakan sebagai penyimpan nilai. Namun, ini tidak bermaksud harga emas sentiasa meningkat atau tidak pernah mengalami penurunan.

Harga emas boleh berubah mengikut keadaan ekonomi, permintaan pasaran, nilai mata wang dan pelbagai faktor lain. Oleh sebab itu, emas tidak sesuai untuk wang yang akan digunakan dalam tempoh terdekat.

Bagi matlamat persaraan yang masih jauh, emas boleh membantu mempelbagaikan simpanan. Kita tidak bergantung sepenuhnya kepada satu bentuk aset sahaja.

Matlamatnya bukan mengejar keuntungan segera. Matlamatnya adalah untuk membina simpanan jangka panjang secara berperingkat dan berdisiplin.

3. Menjadi aset yang mudah difahami keluarga

Tidak semua orang selesa dengan pelaburan yang mempunyai istilah teknikal dan sistem yang rumit. Emas biasanya lebih mudah difahami kerana ia mempunyai berat, ketulenan dan nilai pasaran yang boleh dikenal pasti.

Suami dan isteri boleh berbincang tentang tujuan simpanan tersebut. Anak-anak juga boleh dididik tentang kepentingan menyimpan, menjaga harta dan mengelakkan pembaziran.

Emas turut boleh menjadi sebahagian daripada perancangan legasi keluarga. Walau bagaimanapun, rekod pemilikan, maklumat akaun dan urusan pewarisan perlu disusun dengan baik supaya tidak menimbulkan masalah kepada waris.

4. Memberikan lebih banyak pilihan apabila bersara

Apabila tiba usia persaraan, seseorang memerlukan pilihan dan bukannya tekanan.

Sebaik-baiknya, seseorang mempunyai beberapa lapisan kewangan:

  • Tunai untuk kecemasan dan perbelanjaan segera.
  • Pendapatan persaraan atau pencen untuk keperluan asas.
  • Simpanan mudah cair untuk perbelanjaan bulanan.
  • Perlindungan bagi menghadapi kos rawatan.
  • Aset jangka panjang sebagai sandaran tambahan.

Emas tidak menggantikan semua keperluan ini. Namun, ia boleh menambah satu lagi lapisan kepada rancangan persaraan yang telah disusun.

Emas, tunai, ASB dan Tabung Haji: guna mengikut tempoh

Setiap bentuk simpanan mempunyai fungsi tersendiri. Tidak tepat untuk mengatakan bahawa satu pilihan sentiasa lebih baik daripada semua pilihan yang lain.

Apa yang lebih penting ialah memadankan instrumen simpanan dengan tujuan dan tempoh wang itu akan digunakan.

Keperluan simpananTempoh kegunaanPilihan yang lebih sesuai
Dana kecemasan, bil dan kos rawatan awalKurang 2 tahunTunai atau simpanan bank
Yuran sekolah, perjalanan dan perancangan dekatKurang 2 tahunTunai, ASB atau Tabung Haji mengikut keperluan
Persaraan, pendidikan anak dan legasiLebih 2 tahunGabungan beberapa bentuk simpanan termasuk emas
Keperluan bulanan selepas bersaraBerterusanTunai mudah cair, pendapatan persaraan dan bajet tersusun

ASB, Tabung Haji atau emas mempunyai kekuatan dan fungsi yang berbeza. Jangan tergesa-gesa mengeluarkan semua simpanan sedia ada semata-mata untuk membeli emas.

Bagi wang yang akan digunakan dalam masa dekat, kecairan lebih utama. Emas lebih sesuai untuk bahagian wang yang benar-benar boleh disimpan bagi tempoh panjang.

Berapa banyak emas patut disimpan untuk persaraan?

Tiada satu angka atau peratusan yang sesuai untuk semua orang.

Seorang penjawat awam yang bakal menerima pencen mempunyai keadaan berbeza daripada pekerja swasta yang bergantung pada KWSP. Peniaga yang pendapatannya berubah-ubah pula memerlukan perancangan berbeza daripada mereka yang menerima gaji tetap.

Pasangan yang masih membayar rumah dan membiayai pendidikan anak juga tidak boleh menggunakan pelan yang sama dengan individu yang sudah bebas hutang.

Sebelum menentukan jumlah simpanan emas, lihat tiga perkara berikut:

  1. Usia anda sekarang.
  2. Tempoh yang masih ada sebelum bersara.
  3. Jumlah yang mampu disimpan tanpa berhutang atau mengganggu keluarga.

Jika persaraan masih 15 atau 20 tahun lagi, fokus utama ialah membina tabiat menyimpan secara berkala.

Jika anda sudah hampir bersara, elakkan membuat keputusan besar secara tergesa-gesa. Keutamaan mungkin perlu diberikan kepada dana kecemasan, kos rawatan dan aliran tunai bulanan.

Satu kaedah yang praktikal ialah mengasingkan sejumlah wang setiap kali menerima pendapatan. Anggap simpanan itu sebagai bayaran kepada diri sendiri untuk kegunaan masa hadapan.

Prinsipnya mudah: simpan dahulu sebelum berbelanja, bukan menunggu baki pada hujung bulan.

Risiko emas yang perlu difahami

Penyimpan yang bijak tidak hanya melihat kelebihan. Mereka juga memahami risiko sebelum membuat keputusan.

Harga emas boleh naik dan turun. Terdapat juga perbezaan antara harga belian dengan harga jualan semula yang dikenali sebagai spread.

Oleh itu, elakkan menggunakan:

  • Wang kecemasan.
  • Wang ansuran rumah atau kenderaan.
  • Wang pinjaman.
  • Wang yuran persekolahan.
  • Wang rawatan.
  • Wang untuk perbelanjaan dalam masa terdekat.

Sebelum bermula, fahami juga ketulenan emas, rekod pembelian, proses pengeluaran, kaedah penyimpanan dan syarat jualan semula.

Anda boleh membaca panduan cara menyimpan emas dengan selamat sebelum menentukan kaedah yang sesuai.

Jangan membeli emas semata-mata kerana harga sedang naik atau terpengaruh dengan cerita keuntungan orang lain. Tujuan anda adalah membina persaraan yang lebih tersusun, bukannya mengejar pergerakan harga jangka pendek.

Cara mula menyimpan emas untuk hari tua

Langkah pertama ialah menetapkan tujuan yang jelas.

Contohnya:

> “Simpanan emas ini akan menjadi salah satu sandaran persaraan saya apabila mencapai umur 60 tahun.”

Tujuan yang jelas membantu kita menahan diri daripada menggunakan simpanan itu untuk perkara yang tidak dirancang.

Seterusnya, lakukan langkah berikut:

  1. Bina dana kecemasan asas.
  2. Semak hutang dan komitmen bulanan.
  3. Tentukan jumlah simpanan yang realistik.
  4. Asingkan simpanan sebaik menerima pendapatan.
  5. Simpan secara konsisten.
  6. Semak kemajuan setiap beberapa bulan.
  7. Elakkan memeriksa harga emas setiap hari.

Jika RM100 sebulan sahaja yang mampu disimpan, mulakan dengan RM100. Apabila pendapatan meningkat atau komitmen berkurang, jumlah tersebut boleh ditambah secara berperingkat.

Bincangkan juga perancangan ini dengan pasangan. Persaraan bukan perjalanan seorang diri. Apabila suami isteri memahami fungsi setiap simpanan, keputusan kewangan menjadi lebih tenang dan kurang menimbulkan salah faham.

Jika anda masih keliru tentang langkah pertama, ikuti panduan Cara Bermula Menyimpan Emas. Bimbingan diberikan mengikut kemampuan dan matlamat kewangan keluarga, bukan untuk memaksa anda bermula dengan jumlah yang besar.

Soalan lazim tentang emas untuk persaraan

Perlukah saya menukar semua simpanan persaraan kepada emas?

Tidak perlu. Pelan persaraan yang baik biasanya mempunyai beberapa komponen.

Tunai diperlukan untuk kecemasan dan perbelanjaan segera. KWSP, pencen atau sumber pendapatan lain membantu membiayai kehidupan selepas bersara. Emas pula boleh menjadi sebahagian daripada simpanan jangka panjang.

Kekalkan keseimbangan berdasarkan keadaan kewangan sendiri.

Adakah emas sesuai jika saya hampir bersara?

Ia bergantung pada jumlah tunai, komitmen bulanan dan tempoh anda mampu menyimpan emas.

Jika wang itu akan digunakan dalam masa terdekat, jangan letakkan bahagian penting tersebut dalam emas. Jika anda mempunyai lebihan untuk matlamat jangka panjang dan memahami risikonya, emas masih boleh dipertimbangkan sebagai pelengkap.

Bolehkah saya menggunakan wang KWSP untuk membeli emas?

Sebelum membuat keputusan, teliti dahulu keperluan tunai selepas bersara, kos rawatan, hutang dan perbelanjaan bulanan.

Jangan menukar sebahagian besar wang persaraan kepada emas tanpa pelan yang jelas. Wang KWSP mungkin perlu membiayai kehidupan selama bertahun-tahun selepas anda berhenti bekerja.

Adakah emas memberikan pendapatan bulanan?

Tidak. Emas tidak membayar dividen atau memberikan pendapatan bulanan secara automatik.

Keuntungan atau kerugian hanya direalisasikan apabila emas dijual. Oleh itu, emas perlu digabungkan dengan sumber yang boleh menampung aliran tunai selepas bersara.

Bolehkah emas diwariskan kepada anak?

Boleh. Emas boleh menjadi sebahagian daripada harta pusaka dan legasi keluarga.

Pastikan rekod pembelian, bukti pemilikan, maklumat akaun dan perancangan pewarisan disusun dengan baik. Waris juga perlu diberi kefahaman supaya emas tersebut diurus dengan amanah.

Kesimpulan: adakah emas sesuai untuk persaraan?

Persaraan yang lebih tenang tidak terbina dalam masa satu bulan. Ia bermula apabila kita berhenti menunggu wang lebihan dan mula memberikan tujuan kepada setiap simpanan.

Jadi, adakah emas sesuai untuk persaraan?

Ya, emas sesuai dijadikan salah satu sandaran jangka panjang, dengan syarat ia disimpan menggunakan wang lebihan, untuk tempoh yang sesuai dan selepas keperluan kewangan asas diberi perhatian.

Emas bukan pengganti kepada tunai, KWSP, pencen, ASB, Tabung Haji atau perlindungan perubatan. Ia ialah pelengkap yang boleh membantu mempelbagaikan simpanan, membina disiplin dan menjaga sebahagian nilai kekayaan bagi kegunaan masa hadapan.

Mulakan mengikut kemampuan. Jangan berhutang untuk membeli emas dan jangan mengejar harga. Fokus kepada matlamat, ilmu dan disiplin.

Untuk mendapatkan panduan langkah demi langkah, layari Cara Bermula Menyimpan Emas.

Artikel ini disediakan untuk tujuan pendidikan dan perkongsian umum sahaja. Ia bukan nasihat kewangan yang mengambil kira keadaan khusus seseorang.

Cara Bahagikan Simpanan Tunai Emas: 7 Langkah Bijak

Cara Bahagikan Simpanan Tunai Emas: 7 Langkah Bijak

Cara bahagikan simpanan tunai emas bukan bermaksud menukar semua duit dalam bank kepada emas. Ia bermaksud memberi setiap Ringgit tugas yang betul — tunai untuk keperluan dekat, dan emas untuk matlamat yang masih jauh.

Bila duit tidak dibahagikan dengan jelas, simpanan yang ada pun mudah habis tanpa kita sedar. Hari ini digunakan untuk servis kereta, esok untuk yuran sekolah, minggu depan untuk percutian atau perbelanjaan yang tidak dirancang.

Akhirnya, wang yang sepatutnya menjadi simpanan jangka panjang tidak pernah sempat berkembang.

Ramai orang sudah bekerja bertahun-tahun tetapi masih berasa tidak sempat menyimpan. Bukan semestinya kerana gaji terlalu kecil. Kadang-kadang semua duit diletakkan dalam satu tempat lalu digunakan untuk segala perkara: bil, kecemasan, belanja anak, percutian, rumah dan impian masa depan.

Sebab itu cara bahagikan simpanan tunai emas perlu bermula dengan satu prinsip mudah:

Duit yang akan digunakan dalam masa dekat perlu mudah dicapai. Duit untuk matlamat yang jauh pula perlu dilindungi daripada perbelanjaan harian.

Kenapa simpanan tunai dan emas perlu dibahagikan?

Tunai memberikan kelancaran kepada kewangan keluarga.

Apabila kereta rosak, anak demam, ada bil yang perlu dijelaskan minggu ini atau berlaku kecemasan, tunai boleh digunakan dengan segera.

Simpanan dalam bank, ASB atau Tabung Haji juga boleh menjadi pilihan bergantung kepada tujuan, tempoh dan tahap akses yang diperlukan.

Namun, menyimpan semua wang dalam bentuk tunai untuk tempoh terlalu panjang mempunyai satu cabaran.

Kuasa beli wang boleh berkurang apabila harga barang dan perkhidmatan meningkat.

RM10,000 yang kelihatan besar hari ini mungkin tidak mampu membeli jumlah barang atau perkhidmatan yang sama beberapa tahun akan datang.

Di sinilah emas boleh memainkan peranan sebagai salah satu simpanan nilai bagi matlamat jangka panjang.

Emas bukan jalan cepat menjadi kaya. Harganya juga boleh naik dan turun.

Namun, bagi individu yang mahu membina disiplin, emas membantu memisahkan duit yang benar-benar mahu disimpan daripada duit yang mudah dibelanjakan.

Ia boleh dipertimbangkan untuk matlamat seperti:

  • Pendidikan tinggi anak.
  • Persediaan Haji.
  • Persaraan.
  • Dana keluarga.
  • Deposit rumah pada masa hadapan.
  • Legasi keluarga.

Prinsip asas cara bahagikan simpanan tunai emas

Prinsip paling mudah ialah membahagikan simpanan mengikut bila duit itu diperlukan, bukan berdasarkan emosi atau mengikut apa yang orang lain lakukan.

Jangan membeli emas menggunakan wang yang mungkin diperlukan bulan depan.

Dalam masa yang sama, jangan biarkan semua simpanan jangka panjang kekal dalam bentuk tunai tanpa tujuan.

| Tempoh matlamat | Tempat simpanan yang boleh dipertimbangkan | Contoh keperluan | |—|—|—| | Kurang daripada 2 tahun | Tunai, bank, ASB atau Tabung Haji | Bil tahunan, yuran sekolah, kecemasan | | Lebih daripada 2 tahun | Gabungan tunai dan simpanan emas | Pendidikan anak, Haji, deposit rumah | | Sangat jangka panjang | Emas sebagai sebahagian simpanan | Persaraan, legasi dan simpanan nilai |

Pembahagian sebenar tidak sama untuk semua orang.

Seseorang yang masih belum mempunyai dana kecemasan tentu memerlukan bahagian tunai yang lebih besar.

Individu yang sudah mempunyai dana kecemasan kukuh pula mungkin boleh memperuntukkan lebih banyak daripada simpanan bulanannya kepada emas.

Sebab itu cara bahagikan simpanan tunai emas perlu dibuat berdasarkan kedudukan kewangan sendiri, bukan menggunakan satu formula yang dipaksa kepada semua orang.

7 langkah cara bahagikan simpanan tunai emas dengan lebih tersusun

1. Bina dana kecemasan dahulu

Sebelum memperuntukkan jumlah besar kepada emas, pastikan ada tunai kecemasan yang mudah digunakan.

Dana kecemasan ialah wang untuk perkara yang benar-benar tidak dijangka seperti:

  • Kehilangan pekerjaan.
  • Anak atau ahli keluarga sakit.
  • Kenderaan rosak.
  • Pembaikan rumah.
  • Perbelanjaan perubatan.
  • Gangguan pendapatan.

Sasaran yang sering digunakan ialah sekitar tiga hingga enam bulan perbelanjaan asas, bergantung kepada kestabilan pekerjaan dan jumlah tanggungan.

Namun, jangan terbeban jika jumlah itu kelihatan terlalu besar.

Jika perbelanjaan asas keluarga ialah RM2,000 sebulan, tidak perlu menunggu sehingga mempunyai RM12,000 sebelum melakukan apa-apa.

Mulakan dengan sasaran pertama RM1,000 atau satu bulan perbelanjaan.

Selepas itu tingkatkan secara berperingkat.

Contohnya:

  1. Sasaran pertama RM1,000.
  2. Naikkan kepada satu bulan perbelanjaan.
  3. Kemudian dua hingga tiga bulan.
  4. Akhirnya bina sehingga tahap yang lebih selesa.

Tidak perlu menunggu dana kecemasan sempurna untuk mula menyimpan emas dalam jumlah kecil. Namun, jangan mengabaikan tunai kecemasan semata-mata kerana mahu memiliki emas lebih banyak.

2. Asingkan wang untuk matlamat kurang dua tahun

Ada wang yang memang tidak sesuai dimasukkan ke dalam emas.

Contohnya:

  • Takaful atau insurans tahunan.
  • Cukai jalan.
  • Yuran sekolah anak.
  • Deposit rumah sewa.
  • Servis atau tayar kereta.
  • Belanja Hari Raya.
  • Percutian yang sudah dirancang.
  • Pembelian peralatan rumah dalam masa terdekat.

Jika wang itu akan digunakan dalam tempoh kurang dua tahun, simpan di tempat yang lebih mudah dicairkan.

Kesilapan biasa ialah menganggap semua duit yang tidak digunakan bulan ini ialah duit pelaburan.

Sebenarnya, sebahagian wang tersebut mungkin sudah mempunyai tugas.

Apabila tugas setiap Ringgit dikenal pasti lebih awal, kita tidak perlu tergesa-gesa menjual emas hanya kerana tiba masa membayar bil tahunan.

3. Tetapkan matlamat jangka panjang yang jelas

Simpanan jangka panjang lebih mudah dibina apabila kita tahu apa tujuannya.

Jangan hanya menulis:

“Nak simpan duit.”

Tukar kepada matlamat yang lebih jelas seperti:

  • RM30,000 untuk pendidikan anak dalam lapan tahun.
  • Dana Haji bersama pasangan dalam tujuh tahun.
  • Simpanan persaraan dalam tempoh 15 tahun.
  • Deposit rumah dalam tempoh lima tahun.
  • 50 gram emas sebagai aset keluarga.

Matlamat yang mempunyai jumlah dan tempoh lebih mudah dirancang.

Apabila keinginan berbelanja muncul, kita mempunyai sebab yang lebih kuat untuk mempertahankan simpanan tersebut.

4. Tetapkan bahagian emas daripada simpanan bulanan

Selepas keperluan asas, dana kecemasan dan matlamat dekat diberikan perhatian, barulah tetapkan bahagian emas daripada simpanan bulanan.

Tidak perlu bermula besar.

Ada keluarga yang hanya mampu RM100 sebulan.

Ada yang mampu RM200 atau RM300.

Ada juga yang mampu lebih tinggi.

Jumlah permulaan bukan perkara paling penting.

Yang lebih penting ialah:

Adakah jumlah itu boleh diteruskan selama beberapa tahun?

RM100 sebulan yang dilakukan konsisten selama bertahun-tahun lebih baik daripada RM1,000 sekali kemudian berhenti.

Gunakan prinsip:

Simpan dahulu sebelum berbelanja.

Apabila gaji masuk, asingkan jumlah simpanan sebelum wang bercampur dengan duit belanja.

Bagi individu yang mudah terlupa atau sukar mengekalkan disiplin, kemudahan Auto Debit boleh membantu.

Akaun GAP boleh dimulakan dengan pembelian serendah RM100. Melalui kemudahan Auto Debit, penyimpan boleh memilih jumlah serendah RM50 sebulan tertakluk kepada terma semasa.

Jika baki bank tidak mencukupi pada tarikh potongan, transaksi bulan berkenaan akan dilangkau tanpa caj penalti kerana potongan gagal.

5. Gunakan emas untuk matlamat yang cukup panjang

Emas lebih sesuai diberikan tempoh.

Contohnya, seorang ibu mempunyai anak berumur tujuh tahun dan mahu menyediakan sebahagian dana universiti apabila anak berumur 18 tahun.

Beliau mempunyai tempoh sekitar 11 tahun.

Seorang pekerja berumur 45 tahun pula mahu membina simpanan untuk persaraan pada umur 60 tahun.

Beliau mempunyai tempoh sekitar 15 tahun.

Apabila matlamat masih jauh, turun naik harga emas dalam beberapa minggu atau bulan tidak sepatutnya menjadi punca panik.

Fokus kepada:

  • Pertambahan gram.
  • Konsistensi simpanan.
  • Tempoh matlamat.
  • Kemampuan kewangan.

Jangan jadikan harga harian sebagai penentu utama.

Jika tujuan asal ialah 10 tahun, keputusan tidak sepatutnya berubah hanya kerana harga emas turun dalam tempoh beberapa minggu.

Berapa peratus tunai dan berapa peratus emas?

Tiada satu peratusan yang betul untuk semua orang.

Namun, kita boleh melihat beberapa contoh untuk memahami konsep cara bahagikan simpanan tunai emas.

Contoh A: Dana kecemasan masih rendah

Encik Hakim mempunyai lebihan RM600 setiap bulan selepas semua komitmen asas.

Dana kecemasannya masih kecil.

Beliau boleh memilih pembahagian seperti:

  • RM400 untuk dana kecemasan.
  • RM200 untuk simpanan emas.

Dalam keadaan ini, tunai diberikan keutamaan kerana dana kecemasan belum kukuh.

Contoh B: Dana kecemasan sudah hampir lengkap

Selepas beberapa bulan, dana kecemasan Encik Hakim semakin hampir kepada sasaran.

Pembahagian boleh berubah:

  • RM200 untuk tunai dan matlamat tahunan.
  • RM400 untuk simpanan emas.

Matlamat emasnya ialah pendidikan anak dan persaraan.

Contoh C: Dana kecemasan sudah kukuh

Jika dana kecemasan sudah berada pada tahap selesa dan tiada komitmen besar dalam tempoh terdekat, sebahagian lebih besar daripada lebihan bulanan boleh diberikan kepada matlamat jangka panjang.

Contohnya:

  • RM100 untuk matlamat dekat.
  • RM500 untuk simpanan jangka panjang.

Angka ini hanya contoh.

Ia bukan formula wajib.

Pendapatan, jumlah anak, hutang, pekerjaan dan tanggungan setiap keluarga berbeza.

6. Untuk pendapatan tidak tetap, guna peratusan

Bagi peniaga, freelancer, ejen jualan atau individu yang pendapatannya berubah setiap bulan, angka tetap mungkin sukar dikekalkan.

Gunakan peratusan daripada lebihan.

Contohnya, setiap kali menerima pendapatan:

  • Sebahagian untuk komitmen wajib.
  • Sebahagian untuk dana kecemasan.
  • Sebahagian untuk matlamat dekat.
  • Sebahagian untuk simpanan emas.

Jika bulan itu pendapatan tinggi, jumlah simpanan turut meningkat.

Jika pendapatan rendah, jumlah simpanan menurun tanpa menyebabkan tekanan besar kepada aliran tunai.

Kaedah ini lebih fleksibel berbanding memaksa jumlah tetap yang terlalu tinggi.

7. Semak pembahagian setiap enam bulan

Pelan kewangan bukan dokumen yang dibuat sekali kemudian dilupakan.

Hidup berubah.

Anak bertambah.

Gaji meningkat.

Komitmen rumah berubah.

Hutang selesai.

Kos sekolah bertambah.

Dana kecemasan mencapai sasaran.

Oleh sebab itu, semak semula cara bahagikan simpanan tunai emas sekurang-kurangnya setiap enam bulan.

Tanya beberapa soalan:

  • Adakah dana kecemasan masih mencukupi?
  • Adakah terdapat hutang yang sudah selesai?
  • Adakah pendapatan bertambah?
  • Adakah matlamat jangka pendek semakin hampir?
  • Berapa gram emas sudah terkumpul?
  • Adakah jumlah simpanan bulanan masih sesuai?

Jika dana kecemasan masih rendah, tambah bahagian tunai.

Jika dana kecemasan sudah kukuh dan matlamat jangka panjang semakin jelas, bahagian emas boleh dinaikkan secara berperingkat.

Pelan yang baik bukan pelan yang terlalu keras.

Pelan yang baik ialah pelan yang masih boleh diteruskan apabila kehidupan berubah.

Empat tabung yang memudahkan pembahagian simpanan

Salah satu cara paling mudah untuk mengurus kewangan ialah menggunakan empat tabung.

Tabung 1: Perbelanjaan bulanan

Tabung ini digunakan untuk:

  • Rumah.
  • Makanan.
  • Pengangkutan.
  • Utiliti.
  • Pendidikan.
  • Komitmen wajib.

Jumlahnya perlu berdasarkan rekod perbelanjaan sebenar.

Tabung 2: Dana kecemasan

Dana ini hanya digunakan untuk perkara yang benar-benar tidak dijangka.

Simpan dalam bentuk yang mudah digunakan.

Jangan campurkan dengan wang percutian atau pembelian telefon baharu.

Tabung 3: Matlamat kurang dua tahun

Gunakan untuk perkara seperti:

  • Yuran tahunan.
  • Cukai jalan.
  • Hari Raya.
  • Percutian.
  • Servis kenderaan.
  • Peralatan rumah.

Wang ini boleh disimpan dalam bank, ASB, Tabung Haji atau kaedah lain yang sesuai dengan tujuan.

Tabung 4: Matlamat lebih dua tahun

Di sinilah simpanan emas boleh memainkan peranan.

Gunakan untuk:

  • Pendidikan anak.
  • Haji.
  • Persaraan.
  • Deposit rumah.
  • Legasi keluarga.

Apabila setiap tabung mempunyai fungsi, keputusan kewangan menjadi lebih mudah.

Simpanan tunai dan emas bukan lawan

Kesilapan lain ialah menganggap kita perlu memilih salah satu sahaja.

Sama ada tunai atau emas.

Sebenarnya kedua-duanya mempunyai fungsi berbeza.

Tunai membantu kita menghadapi kehidupan hari ini.

Emas membantu kita mengasingkan sebahagian kekayaan untuk masa depan yang lebih jauh.

ASB dan Tabung Haji juga tidak semestinya perlu ditutup hanya kerana kita mula menyimpan emas.

Baca perbandingan ASB, Tabung Haji atau emas untuk memahami bagaimana setiap instrumen boleh memainkan fungsi berbeza.

Portfolio keluarga yang baik bukan tentang mencari satu tempat yang “paling hebat”.

Ia tentang meletakkan wang di tempat yang sesuai dengan tujuan.

Kesilapan yang menyebabkan simpanan tidak menjadi

Menyimpan hanya apa yang tinggal

Ini kesilapan paling biasa.

Selepas semua perbelanjaan dibuat, kita berharap ada baki untuk disimpan.

Selalunya, tiada baki.

Lebih baik tetapkan simpanan pada awal bulan walaupun jumlahnya kecil.

Menggunakan emas sebagai dana kecemasan utama

Emas boleh dicairkan apabila diperlukan.

Namun, dana kecemasan utama sepatutnya berada dalam bentuk yang mudah digunakan.

Ini memberikan ruang kepada emas untuk menjalankan fungsi jangka panjang.

Membeli emas menggunakan hutang

Jangan membuat pinjaman semata-mata untuk membeli emas.

Kos hutang boleh menambah tekanan kewangan dan memaksa emas dijual sebelum waktunya.

Gunakan lebihan sebenar.

Terlalu banyak tunai tanpa matlamat

Ada juga individu yang mempunyai simpanan besar dalam bank tetapi tiada perancangan.

Apabila wang mudah dicapai, sebahagiannya mungkin perlahan-lahan digunakan untuk keperluan yang tidak penting.

Bagi wang yang benar-benar tidak diperlukan dalam tempoh panjang, pengasingan kepada aset seperti emas boleh membantu meningkatkan disiplin.

Membandingkan simpanan sendiri dengan orang lain

Ada orang mampu membeli satu gram.

Ada yang mampu membeli 10 gram.

Ada pula yang hanya mampu bermula RM50 atau RM100.

Jangan jadikan kemampuan orang lain sebagai ukuran.

Matlamatnya ialah menjadi lebih baik daripada kedudukan kewangan kita sendiri enam bulan atau setahun yang lalu.

Soalan lazim tentang cara bahagikan simpanan tunai emas

Perlukah saya tukar semua simpanan tunai kepada emas?

Tidak.

Tunai tetap diperlukan untuk kecemasan dan matlamat kurang dua tahun.

Emas lebih sesuai sebagai sebahagian daripada simpanan bagi matlamat melebihi dua tahun.

Berapa peratus simpanan patut diletakkan dalam emas?

Tiada angka yang sesuai untuk semua orang.

Ia bergantung kepada dana kecemasan, hutang, pendapatan, tanggungan dan tempoh matlamat.

Mulakan dengan jumlah yang boleh dikekalkan.

Bolehkah saya menyimpan emas untuk Haji?

Boleh jika matlamat masih mempunyai tempoh yang panjang.

Jika tarikh perjalanan sudah hampir, sebahagian wang perlu ditukar kepada tunai supaya mudah digunakan untuk bayaran berkaitan Haji.

Bolehkah emas digunakan untuk pendidikan anak?

Boleh untuk matlamat yang masih jauh.

Apabila anak semakin hampir ke universiti, sebahagian emas boleh ditukarkan kepada tunai secara berperingkat.

Bagaimana jika dana kecemasan saya belum cukup?

Utamakan pembinaan dana kecemasan.

Namun, anda masih boleh membina tabiat emas dalam jumlah kecil jika aliran tunai mengizinkan.

Adakah perlu tunggu harga emas turun?

Tidak semestinya.

Bagi matlamat jangka panjang, pembelian berkala lebih mudah dilakukan berbanding cuba meneka harga paling rendah.

Saya hanya mampu RM50. Adakah terlalu kecil?

Tidak.

Jika jumlah itu tidak membebankan, ia masih boleh menjadi permulaan kepada tabiat simpanan.

Apabila pendapatan meningkat atau hutang selesai, naikkan jumlah secara berperingkat.

Mulakan dengan satu keputusan kecil

Cara bahagikan simpanan tunai emas yang baik bukan tentang mencari formula sempurna.

Ia bermula dengan mengetahui tiga perkara:

  1. Berapa tunai kecemasan yang ada sekarang?
  2. Apakah matlamat yang akan digunakan dalam tempoh kurang dua tahun?
  3. Apakah matlamat keluarga yang masih mempunyai tempoh panjang?

Selepas itu, berikan setiap Ringgit tugasnya.

Tunai menjaga keperluan hari ini.

Simpanan mudah cair menjaga matlamat yang semakin hampir.

Emas pula boleh membantu membina aset untuk matlamat yang masih jauh.

Mulakan dengan jumlah yang mampu dikekalkan.

Jangan menunggu gaji besar.

Jangan tunggu semua hutang selesai sehingga tidak pernah bermula.

Dan jangan membeli emas sehingga keluarga kehilangan tunai untuk keperluan asas.

Untuk memahami proses simpanan emas secara lebih teratur, baca panduan Cara Bermula Menyimpan Emas.

Jika masih tidak pasti bagaimana hendak menetapkan jumlah simpanan bulanan, hubungi WhatsApp PelaburanEmas.org dan hantarkan mesej “Nak simpan emas”.

Matlamat akhirnya bukan memiliki emas sebanyak mungkin.

Matlamatnya ialah mempunyai wang yang cukup untuk keperluan hari ini, sambil membina aset yang boleh membantu keluarga pada masa depan.

Cara bahagikan simpanan tunai emas yang betul memberikan kedua-duanya tempat yang sesuai.

Artikel ini disediakan untuk tujuan pendidikan dan perkongsian umum. Ia bukan nasihat kewangan peribadi. Harga emas boleh berubah dan setiap keputusan perlu disesuaikan dengan kemampuan, matlamat dan kedudukan kewangan masing-masing.

Pelaburan Patuh Syariah. Mendidik. Membina Aset. Mewaris Legasi.

Bagaimana Inflasi Makan Nilai Simpanan: 7 Langkah Bijak

Bagaimana inflasi makan nilai simpanan

Bagaimana Inflasi Makan Nilai Simpanan: 7 Langkah Bijak

Bagaimana inflasi makan nilai simpanan ialah perkara yang ramai orang sedang rasa, tetapi tidak semua orang benar-benar sedar. Duit gaji masih masuk setiap bulan. Angka dalam akaun bank masih nampak sama. Tetapi bila pergi pasar, isi minyak, bayar yuran anak, beli barang dapur dan urus belanja keluarga, wang yang sama terasa semakin kecil nilainya.

Inilah realiti kuasa beli. Duit tidak hilang dari akaun, tetapi kemampuan duit itu untuk membeli barang semakin berkurang. Dulu RM100 mungkin boleh penuhkan banyak barang dapur. Hari ini, RM100 yang sama mungkin hanya cukup untuk beberapa keperluan asas sahaja.

Sebab itu penting untuk kita faham bagaimana inflasi makan nilai simpanan. Bukan untuk menakutkan, tetapi supaya kita lebih bersedia. Bila kita faham cara inflasi bekerja, kita tidak lagi bergantung sepenuhnya kepada simpanan tunai semata-mata. Kita mula menyusun strategi simpanan dengan lebih bijak.

Artikel ini akan menerangkan maksud inflasi, kesannya kepada keluarga, kenapa simpan duit sahaja belum cukup, dan bagaimana emas boleh menjadi salah satu pilihan simpanan jangka panjang untuk membantu menjaga nilai kekayaan.

Apa Maksud Bagaimana Inflasi Makan Nilai Simpanan?

Inflasi bermaksud kenaikan harga barang dan perkhidmatan dari masa ke masa. Apabila harga naik, wang yang kita simpan membeli semakin sedikit. Itulah maksud mudah bagaimana inflasi makan nilai simpanan.

Contohnya, anda simpan RM10,000 dalam akaun bank. Selepas beberapa tahun, jumlah itu masih RM10,000. Nampak seperti tidak berubah. Tetapi dalam tempoh yang sama, harga makanan, kos sekolah, rawatan kesihatan, sewa rumah, pengangkutan dan barang keperluan sudah meningkat.

Jadi walaupun angka simpanan masih sama, kuasa beli sebenar duit itu sudah menurun. Inilah sebab ramai orang rasa simpanan mereka tidak cukup walaupun mereka sudah cuba berjimat.

Inflasi biasanya berlaku secara perlahan. Ia tidak terus terasa dalam sehari dua. Tetapi selepas beberapa tahun, kesannya boleh menjadi besar. Wang yang dulu cukup untuk satu keluarga mungkin tidak lagi mencukupi untuk gaya hidup yang sama.

Contoh Mudah Inflasi Dalam Kehidupan Harian

Untuk faham bagaimana inflasi makan nilai simpanan, lihat sahaja kehidupan seharian kita. Harga makanan di kedai semakin meningkat. Barang dapur semakin mahal. Bil utiliti, kos pengangkutan dan keperluan anak-anak juga bertambah.

Jika dahulu RM50 boleh beli ayam, telur, sayur, minyak masak dan beberapa barang asas lain, hari ini jumlah yang sama mungkin tidak lagi cukup. Kita masih guna wang yang sama, tetapi jumlah barang yang boleh dibeli semakin berkurang.

Begitu juga dengan kos pendidikan anak. Baju sekolah, buku, alat tulis, yuran tambahan, kelas tuisyen dan pengangkutan meningkat dari tahun ke tahun. Ibu bapa yang tidak membuat persediaan awal akan mula terasa apabila anak semakin membesar.

Inflasi juga memberi kesan kepada simpanan persaraan. Jika seseorang menyimpan wang tunai bertahun-tahun tanpa strategi, wang itu mungkin kelihatan banyak hari ini tetapi belum tentu cukup pada masa depan.

Kenapa Simpan Duit Sahaja Belum Cukup?

Simpan duit tetap penting. Setiap keluarga perlu ada simpanan tunai untuk kecemasan. Duit tunai diperlukan untuk perkara segera seperti kereta rosak, anak sakit, kehilangan kerja, atau keperluan mendesak.

Namun, masalah berlaku apabila semua simpanan jangka panjang hanya disimpan dalam bentuk tunai. Untuk tempoh pendek, tunai sangat berguna. Tetapi untuk tempoh panjang, nilai tunai boleh terhakis oleh inflasi.


Di sinilah kita perlu faham tujuan simpanan. Duit untuk kecemasan perlu mudah dicairkan. Duit untuk belanja bulanan perlu kekal dalam bentuk tunai. Tetapi duit yang tidak digunakan dalam tempoh beberapa tahun boleh disusun dalam bentuk simpanan lain yang lebih sesuai untuk menjaga nilai.

Sebab itu bagaimana inflasi makan nilai simpanan bukan bermaksud kita tidak perlu simpan duit. Maksudnya, kita perlu lebih bijak membahagikan simpanan mengikut tujuan, tempoh dan risiko.

Simpanan Tunai Masih Penting, Tetapi Ada Peranannya

Ramai orang tersilap faham apabila bercakap tentang emas. Mereka sangka bila disebut simpan emas, maksudnya semua duit tunai perlu ditukar kepada emas. Itu tidak betul.

Tunai, bank, ASB, Tabung Haji dan emas mempunyai fungsi masing-masing. Tiada satu instrumen yang sesuai untuk semua tujuan. Duit belanja bulan depan tidak sesuai ditukar kepada emas. Duit kecemasan juga sebaiknya kekal dalam bentuk yang mudah digunakan.

Emas pula lebih sesuai dilihat sebagai simpanan jangka sederhana dan panjang. Tujuannya bukan untuk cepat kaya, tetapi untuk membantu menjaga nilai kekayaan daripada susut terlalu banyak akibat inflasi dan perubahan kuasa beli.

Untuk rujukan pendidikan kewangan umum, anda boleh merujuk laman rasmi Bank Negara Malaysia dan data ekonomi daripada Jabatan Perangkaan Malaysia.

Untuk memahami isu inflasi dan kos sara hidup dengan lebih luas, anda boleh membaca huraian berkaitan kos sara hidup dan inflasi di RTM.

Perbandingan Ringkas Simpanan Tunai, ASB, Tabung Haji dan Emas

Jenis SimpananSesuai UntukKelebihanRisiko atau Had
Tunai / BankBelanja harian dan dana kecemasanMudah digunakan dan mudah diaksesKuasa beli boleh susut apabila inflasi meningkat
ASB / Tabung HajiMatlamat keluarga dan simpanan tertentuBiasa digunakan oleh rakyat MalaysiaMasih perlu ikut tujuan, tempoh dan keperluan tunai
Emas Fizikal / Akaun EmasSimpanan melebihi 2 tahunMembantu menjaga nilai jangka panjangHarga boleh turun naik dalam jangka pendek

Jadual ini bukan untuk mengatakan satu pilihan lebih baik dalam semua keadaan. Ia sekadar membantu kita faham fungsi setiap simpanan. Bila tujuan jelas, keputusan kewangan menjadi lebih tenang.

Tonton Video G100 TalkShow Tentang Emas Simpanan Kalis Inflasi

Untuk lebih mudah faham bagaimana inflasi memberi kesan kepada kuasa beli dan nilai simpanan, tonton perkongsian ringkas G100 TalkShow ini bermula pada minit 19:13 hingga 26:32.

Jika anda masih belum jelas bagaimana emas boleh digunakan sebagai simpanan jangka panjang, atau ada soalan tentang cara mula, jual balik, akaun emas dan pembelian emas fizikal, boleh rujuk halaman ini: Soalan Lazim Tentang Simpanan Emas.

7 Langkah Bijak Bila Inflasi Makan Nilai Simpanan

Selepas faham bagaimana inflasi makan nilai simpanan, langkah seterusnya ialah bertindak. Bukan bertindak secara panik, tetapi menyusun kewangan dengan lebih matang.

1. Semak Semula Belanja Bulanan

Langkah pertama ialah tahu ke mana duit pergi setiap bulan. Ramai orang rasa gaji tidak cukup, tetapi tidak pernah menyemak aliran keluar wang secara jelas.

Senaraikan belanja wajib seperti rumah, makan, pengangkutan, pendidikan, takaful, hutang dan bil. Kemudian semak belanja bocor seperti langganan tidak digunakan, makan luar terlalu kerap, pembelian emosi dan hutang kecil yang berulang.

2. Bina Dana Kecemasan Tunai

Sebelum mula menyimpan emas secara serius, pastikan ada dana kecemasan tunai. Dana kecemasan membantu kita tidak panik apabila berlaku perkara tidak dijangka.

Sasaran asas ialah sekurang-kurangnya 3 bulan belanja bulanan. Jika belanja keluarga RM3,000 sebulan, cuba bina dana kecemasan RM9,000 secara berperingkat.

3. Bezakan Simpanan Pendek dan Panjang

Kesilapan biasa ialah meletakkan semua duit dalam satu tempat. Duit untuk kegunaan bulan depan, dana kecemasan, tabung pendidikan anak dan simpanan persaraan sepatutnya tidak dicampur.

Duit yang perlu digunakan dalam masa terdekat biarlah kekal tunai. Duit untuk matlamat lebih 2 tahun boleh mula dipelbagaikan. Di sinilah emas boleh dipertimbangkan sebagai salah satu simpanan jangka panjang.

4. Jangan Tunggu Duit Besar Baru Mula

Ramai orang tidak mula kerana rasa jumlah simpanan terlalu kecil. Mereka fikir simpan emas mesti bermula dengan ribuan ringgit. Sebenarnya, simpanan besar bermula daripada tabiat kecil yang konsisten.

Jika mampu mula RM100 sebulan, mulakan dengan RM100. Jika mampu lebih, tambah ikut kemampuan. Yang penting ialah konsisten dan tidak menggunakan duit yang diperlukan untuk belanja harian.

5. Faham Peranan Emas Sebagai Penyimpan Nilai

Emas bukan alat magik. Harga emas boleh naik dan turun dalam jangka pendek. Tetapi emas telah lama digunakan sebagai penyimpan nilai kerana ia mempunyai nilai fizikal, terhad dan diterima secara meluas.

Apabila kita bercakap tentang bagaimana inflasi makan nilai simpanan, emas boleh menjadi salah satu alat untuk membantu melindungi nilai dalam tempoh panjang. Bukan untuk cepat kaya, tetapi untuk menyimpan nilai dengan lebih disiplin.

6. Gunakan Kaedah Autodebit Untuk Konsisten

Cabaran utama dalam menyimpan ialah disiplin. Ramai orang berniat mahu menyimpan, tetapi duit habis sebelum sempat diasingkan. Bila tunggu duit lebih, biasanya duit lebih itu tidak muncul.

Kaedah autodebit membantu kerana simpanan dibuat secara automatik setiap bulan. Kita tetapkan jumlah yang sesuai dengan bajet, kemudian biarkan sistem membantu kita menyimpan secara konsisten.

Autodebit emas sesuai untuk orang yang mahu mula sedikit demi sedikit tanpa perlu fikir terlalu banyak setiap bulan. Ia membantu membina tabiat menyimpan dahulu sebelum berbelanja.

7. Belajar Ilmu Sebelum Membeli

Sebelum membeli emas, pastikan anda faham asas penting seperti ketulenan emas, spread, harga jual dan beli, rekod pembelian, tempat jual balik dan tempoh simpanan yang sesuai.

Jangan beli semata-mata kerana ikut orang. Jangan guna duit pinjaman. Jangan gunakan duit kecemasan. Simpan emas perlu dibuat dengan ilmu, disiplin dan tujuan yang jelas.

Bagaimana Emas Membantu Keluarga Menghadapi Inflasi?

Keluarga muda biasanya paling cepat terasa kesan inflasi. Anak semakin besar, belanja semakin meningkat. Kos pendidikan, makanan, rawatan, pengangkutan dan rumah tidak semakin murah.

Dengan menyimpan sebahagian nilai dalam bentuk emas, keluarga mempunyai satu lagi lapisan simpanan untuk matlamat jangka panjang. Contohnya untuk pendidikan anak, deposit rumah, modal perniagaan kecil, atau persediaan persaraan.

Ini bukan bermaksud semua orang wajib membeli emas. Tetapi bagi mereka yang sudah ada dana kecemasan, ada lebihan bulanan dan mahu menjaga nilai simpanan, emas boleh menjadi pilihan yang wajar dipertimbangkan.

Sebab itu persoalan bagaimana inflasi makan nilai simpanan perlu dijawab dengan tindakan yang seimbang. Tunai tetap perlu. Ilmu tetap utama. Emas pula boleh menjadi alat bantu untuk tujuan jangka panjang.

Kesilapan Yang Perlu Dielakkan Bila Mula Simpan Emas

Kesilapan pertama ialah membeli emas menggunakan duit kecemasan. Ini boleh menyebabkan kita terpaksa menjual emas pada masa yang tidak sesuai apabila perlukan tunai segera.

Kesilapan kedua ialah berharap untung cepat. Bila harga emas turun sedikit, terus panik. Sedangkan emas lebih sesuai untuk simpanan jangka sederhana dan panjang, bukan untuk spekulasi harian.

Kesilapan ketiga ialah membeli tanpa faham kos dan spread. Ada orang hanya melihat harga beli, tetapi tidak faham harga jual balik. Akhirnya mereka kecewa kerana tidak membuat kiraan awal.

Kesilapan keempat ialah tiada matlamat. Simpan emas lebih berkesan apabila ada tujuan. Contohnya mahu kumpul 10 gram, 50 gram, 100 gram atau 1 kilogram untuk keluarga dalam tempoh tertentu.

Macam Mana Nak Mula Simpan Emas Dengan Bajet Kecil?

Untuk mula, anda tidak perlu tunggu kaya. Anda hanya perlu mula dengan jumlah yang tidak membebankan. Tetapkan bajet bulanan, pilih cara simpan yang mudah, dan jadikan ia rutin.

Jika anda baru bermula, pilih jumlah kecil dahulu. Pastikan belanja asas keluarga tidak terganggu. Apabila kewangan semakin stabil, barulah tambah simpanan sedikit demi sedikit.

Konsep ini sama seperti menabung. Bezanya, tabungan tersebut ditukar kepada bentuk emas supaya lebih sesuai untuk matlamat jangka panjang.

Anda boleh baca panduan asas di sini: Cara Mula Simpan Emas.

Bila Patut Mula Bertindak?

Masa terbaik untuk mula ialah apabila kita sudah sedar bahawa wang yang disimpan hari ini belum tentu sama nilainya pada masa depan. Tidak perlu tunggu keadaan sempurna. Tidak perlu tunggu gaji besar.

Mulakan dengan semak belanja, bina dana kecemasan dan asingkan sedikit untuk simpanan jangka panjang. Jika mahu bermula dengan emas, pastikan jumlahnya sesuai dengan kemampuan.

Ingat, tujuan memahami bagaimana inflasi makan nilai simpanan bukan supaya kita takut menyimpan wang. Sebaliknya, supaya kita lebih bijak menyusun simpanan.

Kesimpulan: Jangan Biarkan Simpanan Dimakan Inflasi

Akhirnya, bagaimana inflasi makan nilai simpanan ialah peringatan penting untuk setiap keluarga. Duit tunai memang perlu, tetapi wang yang dibiarkan terlalu lama tanpa strategi boleh kehilangan kuasa beli.

Simpanan tunai penting untuk kecemasan. ASB dan Tabung Haji boleh digunakan mengikut tujuan masing-masing. Dalam masa yang sama, emas boleh menjadi salah satu pilihan tambahan untuk simpanan jangka panjang.

Yang penting, jangan terburu-buru. Mulakan dengan ilmu. Susun kewangan ikut kemampuan. Elakkan hutang yang tidak perlu. Jadikan simpanan sebagai tabiat, bukan tunggu duit lebih semata-mata.

Jika anda mahu mula simpan emas secara kecil-kecilan dan konsisten, boleh tekan link ini: Saya nak mula simpan emas.

Nota: Artikel ini untuk tujuan pendidikan kewangan sahaja. Emas sesuai untuk simpanan jangka sederhana dan panjang. Pastikan anda mempunyai dana kecemasan tunai dan faham bahawa harga emas boleh naik dan turun dalam jangka pendek.

ASB, Tabung Haji atau Emas? Ketahui 2 Tips Maksimumkan Simpanan

Soalan Ini Selalu Timbul Bila Kita Mula Fikir Tentang Masa Depan

Keliru pilih ASB, Tabung Haji atau emas? Fahami beza simpanan jangka pendek dan jangka panjang supaya duit kita tak susut dimakan inflasi.

ASB Tabung Haji atau emas untuk jangka pendek dan panjang, apa pilihan terbaik sebagai simpanan?
Ramai mula bertanya soalan ini apabila simpanan ada tetapi kuasa beli semakin mengecil.

Ada satu fasa dalam hidup, kita mula berfikir lebih jauh daripada sekadar cukup bulan ini. Biasanya ia datang bila umur meningkat, tanggungjawab bertambah, atau bila kita sedar harga barang tak lagi sama seperti dulu.

Dulu RM50 rasa besar.
Hari ini RM50 cepat habis.

Inflasi RM50. Dulu RM50 rasa besar. Hari ini RM50 cepat habis.

Pada masa inilah soalan seperti ini mula bermain di fikiran: patutkah kita simpan duit dalam ASB, Tabung Haji, atau emas? Mana satu sebenarnya lebih baik untuk masa depan?

Soalan ini nampak mudah, tetapi jawapannya tidak boleh dipisahkan daripada tempoh masa dan tujuan simpanan.

ASB, Tabung Haji atau Emas: Masalah Sebenar Bukan Pilihan, Tapi Tujuan Simpanan

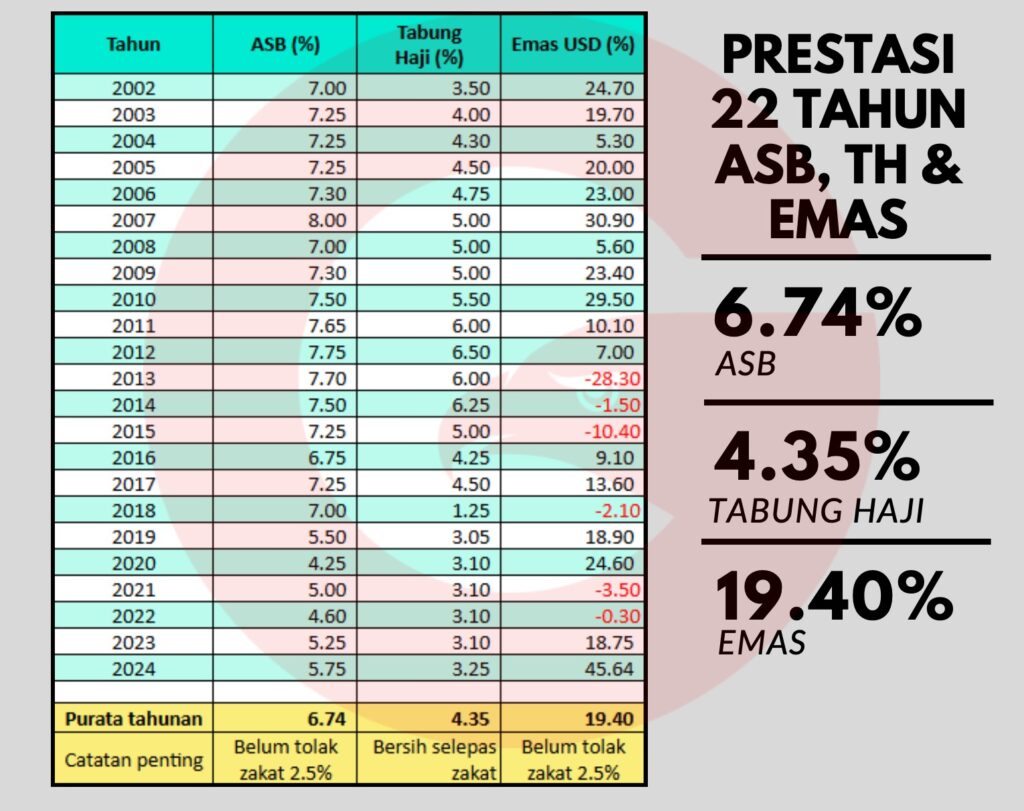
Perbandingan peratus keuntungan antara simpanan ASB Tabung Haji atau emas untuk jangka pendek dan panjang.

Ramai orang menyimpan duit dengan niat yang baik. Setiap bulan ada bahagian gaji diketepikan, dimasukkan ke dalam akaun simpanan, ASB atau Tabung Haji. Secara zahirnya, itu sudah cukup baik.

Namun apa yang jarang disedari ialah, tidak semua bentuk simpanan sesuai untuk semua jangka masa. Di sinilah kebanyakan orang tersilap faham.

Jadi… ramai orang tersilap pada satu bahagian yang sangat asas — mereka menyimpan tanpa menetapkan:

  1. tujuan dan
  2. tempoh masa.

Inilah 2 tips maksimumkan keuntungan simpanan. Mudah je kan?

Hakikatnya, tidak semua simpanan sesuai untuk semua tempoh.
Ada simpanan yang memang dicipta untuk jangka pendek, dan ada yang hanya benar-benar berfungsi jika diberi masa yang panjang.

Bila kita campur-adukkan fungsi ini, hasilnya bukan kerugian besar, tetapi peluang yang hilang secara senyap.

Jadi antara ASB, Tabung Haji atau emas, instrumen simpanan yang mana sesuai jangka pendek dan yang mana sesuai jangka panjang?

ASB dan Tabung Haji: Simpanan Jangka Pendek Yang Stabil

ASB dan Tabung Haji, misalnya, adalah instrumen simpanan yang sangat stabil. Pulangannya konsisten, risikonya rendah, dan mudah dicairkan. Ia sangat sesuai untuk simpanan jangka pendek, dana kecemasan, atau duit yang kita rancang untuk digunakan dalam masa satu hingga dua tahun.

Tidak adil jika kita bercakap tentang simpanan tanpa mengiktiraf kelebihan ASB dan Tabung Haji. Kedua-duanya telah lama menjadi pilihan utama rakyat Malaysia kerana kestabilannya.

Pulangan ASB secara purata berada sekitar 5 hingga 6 peratus setahun dalam beberapa tahun kebelakangan ini, manakala Tabung Haji pula sekitar 3 hingga 4 peratus bersih selepas zakat.
Ia tidak tinggi, tetapi konsisten.

Dan di situlah kekuatannya.

ASB dan Tabung Haji sangat sesuai untuk duit yang kita tahu akan digunakan dalam tempoh terdekat — dana kecemasan, perbelanjaan penting, atau simpanan sementara sebelum digunakan.

Untuk tujuan itu, ASB dan Tabung Haji memang menjalankan fungsinya dengan baik.

Simpanan Jangka Panjang dan Inflasi: Bahagian Yang Ramai Terlepas Pandang

Inflasi dan kuasa beli duit dalam jangka panjang
Inflasi jarang disedari, tetapi kesannya besar dalam tempoh panjang.

Masalah mula timbul apabila simpanan yang sepatutnya untuk jangka panjang — lima tahun, sepuluh tahun, atau lebih — diletakkan sepenuhnya dalam instrumen jangka pendek seperti ASB dan Tabung Haji.

Duit memang bertambah, tetapi kuasa beli tidak berkembang seiring masa.

Inflasi tidak berlaku dalam sehari.
Ia berlaku perlahan-lahan, tahun demi tahun.

Harga barang naik sedikit demi sedikit.
Kuasa beli duit kertas pula menyusut tanpa kita sedari.

Akhirnya, walaupun angka simpanan nampak besar, nilainya tidak lagi sekuat dahulu.

Harga barang naik sedikit demi sedikit. Apa yang dahulu boleh dibeli dengan RM100, hari ini memerlukan lebih. Inilah hakikat yang tidak boleh dielakkan.

Jika simpanan kita hanya bergerak sedikit di atas paras inflasi, kita sebenarnya hanya berlari di tempat yang sama. Nampak bergerak, tetapi tidak benar-benar maju ke hadapan.

Emas Untuk Jangka Panjang: Bukan Untuk Cepat Kaya, Tapi Untuk Bertahan

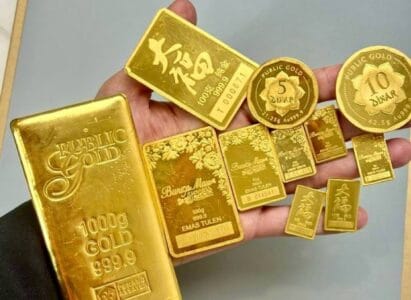
Emas pelaburan goldbar dinar Public Gold
Emas pelaburan goldbar dinar Public Gold yang boleh disimpan sendiri.

Di sinilah peranan emas sering disalah faham. Sebab itu anda telah sampai di sini untuk cari jawapan yang mana lebih menguntungkan antara ASB, Tabung Haji atau emas.

Emas bukan juga jalan pintas untuk jadi kaya.

Emas bukan instrumen untuk mengejar pulangan tahunan. Ia tidak memberi dividen seperti ASB, dan tidak memberikan hibah seperti Tabung Haji.

Tetapi emas mempunyai satu fungsi yang sangat penting dalam kewangan jangka panjang — melindungi nilai simpanan daripada dimakan masa dan inflasi.

Data Sehingga 2025: Apa Yang Kita Boleh Faham Secara Realistik

Sejarah menunjukkan bahawa emas mungkin turun naik dalam tempoh singkat, tetapi dalam tempoh yang panjang, ia cenderung mengekalkan kuasa beli. Sebab itu emas masih disimpan oleh bank pusat dan negara-negara besar sebagai aset rizab.

Setakat beberapa tahun kebelakangan ini, ASB dan Tabung Haji kekal stabil tetapi sederhana.

Emas pula berada dalam fasa harga tinggi dan tidak menentu, dipengaruhi oleh inflasi global dan ketidaktentuan ekonomi dunia.

Ini tidak bermaksud satu lebih baik daripada yang lain.
Ia bermaksud setiap instrumen ada peranan masing-masing.

Simpanan Jangka Pendek vs Jangka Panjang: Cara Berfikir Yang Lebih Selamat

Menyimpan emas secara konsisten untuk perancangan kewangan keluarga
Simpanan kecil tetapi konsisten lebih memberi kesan dalam jangka panjang.

Soalan sebenar bukan lagi “mana lebih untung”.

Soalan yang lebih tepat ialah:

Bila duit ini akan digunakan?

Jika duit itu diperlukan dalam masa terdekat, kestabilan lebih penting.
Jika duit itu untuk masa depan yang jauh, ketahanan nilai lebih utama.

Tak Perlu Tunggu Sempurna Untuk Mula

Ramai orang menangguh kerana menunggu masa yang kononnya “paling sesuai”.
Hakikatnya, masa yang paling sesuai selalunya ialah masa kita mula faham.

Tidak perlu jumlah besar.
Yang penting ialah disiplin, kefahaman, dan kesesuaian dengan kemampuan sendiri.

Renungan Akhir Untuk Kita Fikir Bersama

Duit kertas tidak rosak.
Tetapi nilainya boleh hilang perlahan-lahan.

Emas tidak memberi dividen.
Tetapi ia menjaga nilai usaha kita daripada dimakan masa.

Kadang-kadang, simpanan yang betul bukan tentang jumlah,
tetapi tentang meletakkan simpanan di tempat yang sesuai dengan tujuannya.

Untuk kefahaman lanjut tentang kelebihan simpan emas sebagai pelengkap simpanan jangka panjang, boleh rujuk penerangan ini di sini:
👉 ASB Tabung Haji atau Emas?