Skim Simpan Emas Dapat Duit: 9 Risiko Besar Wajib Tahu

Skim simpan emas dapat duit dan risiko kehilangan wang serta emas

Skim simpan emas dapat duit sedang menarik perhatian ramai rakyat Malaysia kerana konsepnya kelihatan mudah. Peserta menyerahkan atau “menyimpan” emas dengan sebuah syarikat, kemudian dijanjikan bayaran tertentu sepanjang tempoh emas itu berada dalam jagaan syarikat.

Pada pandangan pertama, tawaran ini nampak menguntungkan. Emas masih dikatakan milik kita, tetapi pada masa yang sama kita menerima duit. Seolah-olah satu aset mampu memberikan dua manfaat serentak.

Namun, sebelum melihat jumlah bayaran yang dijanjikan, kita perlu bertanya soalan yang lebih penting:

Dari manakah datangnya duit untuk membayar peserta?

Jika syarikat tidak mampu membayar atau memulangkan emas, apakah perlindungan sebenar yang dimiliki oleh peserta?

Persoalan ini turut dibangkitkan oleh pakar kewangan Tuan Azizi Ali ketika mengulas satu program menyimpan emas yang sedang diperkatakan.
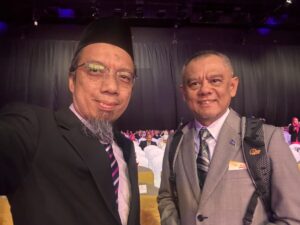
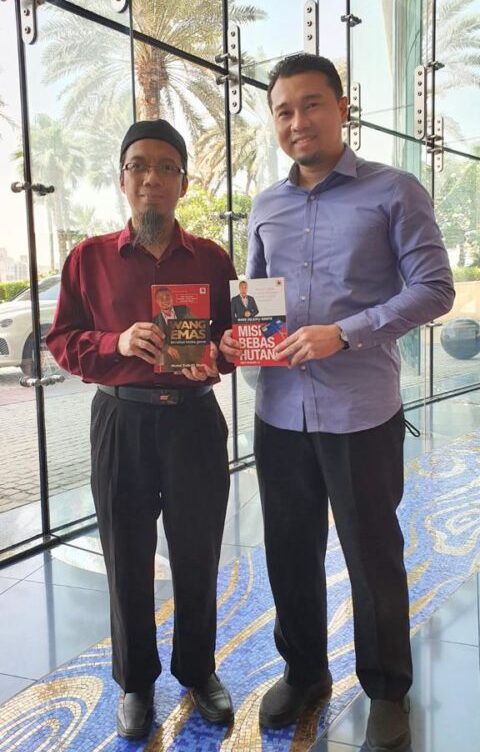
Gambar saya bersama Tuan Azizi Ali - pakar kewangan Malaysia semasa Public Gold Award Recognition Night 2025/2026 di MITEC Kuala Lumpur baru-baru ini.
Saya sempat bergambar bersama pakar kewangan Malaysia Tuan Azizi Ali ketika di Achievers Recognition Night (ARN) MITEC, Kuala Lumpur.

Menurut beliau, kelemahan biasa dalam promosi pelbagai skim pelik seperti skim simpan emas dapat duit ini ialah ejen hanya bercakap tentang pulangan tetapi jarang menerangkan risiko.

Artikel ini tidak menuduh mana-mana syarikat melakukan penipuan. Tujuannya adalah untuk membantu pembaca menilai struktur sesuatu tawaran sebelum menyerahkan wang atau emas yang mungkin telah dikumpulkan bertahun-tahun.

Apakah Skim Simpan Emas Dapat Duit?

Kita perlu membezakan tiga urusan yang kelihatan hampir sama tetapi mempunyai struktur dan risiko berbeza:

  1. Kita membeli emas dan menerima emas fizikal.
  2. Kita membeli emas melalui akaun yang membolehkan emas ditebus atau dijual.
  3. Kita menyerahkan emas kepada syarikat supaya syarikat membayar sejumlah pulangan.

Urusan ketiga bukan lagi sekadar menyimpan emas.

Apabila sebuah syarikat membayar peserta kerana emas diserahkan kepada mereka, kita perlu mengetahui bagaimana emas itu digunakan.

Adakah emas tersebut hanya disimpan? Dipajak? Dijual? Dicagarkan? Digunakan sebagai modal pusingan? Atau bayaran kepada peserta lama datang daripada kemasukan peserta baharu?

Nama yang digunakan seperti “simpanan”, “hibah”, “saguhati”, “ganjaran” atau “perkongsian keuntungan” tidak semestinya mengubah risiko ekonomi sebenar.

Jika pembayaran peserta bergantung pada kemampuan syarikat meneruskan bayaran, peserta sebenarnya sedang mengambil risiko pihak lawan atau counterparty risk.

Soalan Paling Penting Bukan Berapa Pulangan

Apabila sesuatu tawaran menjanjikan bayaran bulanan, ramai orang terus membuat pengiraan:

“Kalau saya letak emas sekian gram, berapa duit saya dapat setiap bulan?”

Sepatutnya soalan pertama sebelum menyertai skim simpan emas dapat duit ini ialah:

“Apakah aktiviti sebenar yang menghasilkan keuntungan untuk membayar saya?”

Membeli dan menyimpan emas tidak menghasilkan aliran tunai bulanan dengan sendirinya. Emas tidak membayar dividen, sewa atau keuntungan tetap.

Keuntungan daripada emas biasanya diperoleh apabila harga jualannya pada masa hadapan lebih tinggi daripada jumlah kos pembelian. Harga emas juga boleh turun naik dan pulangannya tidak dijamin.

Oleh itu, jika sebuah syarikat mampu membayar pulangan secara tetap hanya kerana peserta menyerahkan emas, peserta perlu meminta penerangan terperinci tentang sumber pendapatan syarikat.

Jawapan seperti “syarikat sudah lama”, “founder amanah”, “ramai orang sudah dapat bayaran” atau “program ini patuh syariah”, “ramai ustaz dah join” belum menerangkan bagaimana keuntungan sebenar dijana.

9 Risiko Besar Skim Simpan Emas Dapat Duit

1. Syarikat tidak mempunyai aliran tunai mencukupi

Syarikat mungkin mempunyai banyak pelanggan dan kelihatan aktif tetapi masih boleh menghadapi masalah aliran tunai.

Jika jumlah bayaran kepada peserta lebih besar daripada pendapatan sebenar perniagaan, pembayaran mungkin mula ditangguhkan.

Pada peringkat awal, kelewatan itu boleh diberikan pelbagai alasan seperti masalah sistem, audit, pertukaran bank atau proses pengesahan.

Bank Negara Malaysia pernah menjelaskan bahawa kelewatan memulangkan wang atau emas boleh menjadi petanda awal sebelum keruntuhan sesuatu skim.

2. Aset syarikat tidak sepadan dengan tanggungan

Dalam skim simpan emas dapat duit, syarikat mungkin menerima emas atau wang bernilai jutaan ringgit, tetapi berapakah nilai aset yang benar-benar dimiliki?

Peserta perlu bertanya sama ada emas pelanggan:

  • Disimpan secara berasingan daripada aset syarikat.
  • Diaudit oleh juruaudit bebas.
  • Dilindungi oleh insurans.
  • Boleh dikenal pasti melalui nombor siri.
  • Tidak dijual, dicagar atau dipindahkan.
  • Boleh dikeluarkan mengikut tempoh yang dinyatakan.

Jika emas semua peserta dicampurkan dan digunakan dalam operasi syarikat, tuntutan peserta mungkin hanya menjadi satu liabiliti dalam rekod syarikat.

3. Akaun bank syarikat dibekukan

Akaun bank boleh dibekukan ketika siasatan dijalankan. Dalam keadaan tersebut, syarikat mungkin tidak dapat membuat pembayaran walaupun masih mempunyai rekod bahawa mereka berhutang kepada peserta.

Pihak berkuasa menjalankan pembekuan atau penyitaan untuk tujuan siasatan dan perlindungan kepentingan awam. Namun, proses siasatan tidak bermaksud peserta akan menerima semula semua wang atau emas dengan segera.

Proses menentukan pemilikan, mengesahkan tuntutan dan melupuskan aset boleh mengambil masa yang panjang.

4. Operasi syarikat dihentikan

Syarikat boleh berhenti beroperasi kerana masalah kewangan, tindakan undang-undang, kehilangan kebenaran berkaitan atau keputusan pihak pengurusan.

Apabila pintu premis ditutup dan kakitangan tidak lagi menjawab panggilan, peserta mungkin hanya mempunyai resit, salinan perjanjian dan tangkap layar aplikasi.

Dokumen tersebut penting sebagai bukti tuntutan. Namun, dokumen tidak boleh menghasilkan wang jika syarikat sudah tidak mempunyai aset mencukupi.

5. Founder atau pengurusan utama menghilangkan diri

Risiko menjadi lebih tinggi apabila keseluruhan operasi terlalu bergantung pada seorang founder.

Adakah syarikat mempunyai lembaga pengarah, tadbir urus, akaun beraudit, pelan penggantian dan sistem kawalan dalaman? Atau segala keputusan, wang dan akses kepada emas dikawal oleh seorang individu?

Populariti founder di media sosial bukan pengganti kepada tadbir urus korporat yang baik.

6. Emas tidak lagi berada dalam simpanan

Peserta mungkin melihat jumlah gram dalam aplikasi atau penyata. Namun, catatan digital tidak semestinya membuktikan emas fizikal masih tersedia.

Minta bukti bahawa jumlah emas fizikal yang disimpan sepadan dengan keseluruhan baki milik pelanggan. Audit pula perlu dilakukan oleh pihak bebas, bukan sekadar kenyataan daripada syarikat atau ejen.

7. Harga emas terlalu tinggi menyembunyikan kos pulangan

Ada program yang menjual emas pada harga jauh lebih tinggi daripada harga pasaran, kemudian sebahagian lebihan harga itu dipulangkan semula sebagai bayaran bulanan.

Peserta mungkin menyangka mereka memperoleh keuntungan, sedangkan sebahagian “pulangan” tersebut sebenarnya datang daripada wang mereka sendiri.

Sebelum membeli, bandingkan harga belian, harga belian balik, ketulenan, berat dan spread dengan harga pasaran pada hari yang sama.

8. Peserta terlalu yakin kerana bayaran awal lancar

Pembayaran yang diterima selama tiga, enam atau 12 bulan bukan bukti muktamad bahawa model perniagaan itu mampan.

Bank Negara Malaysia pernah memberikan amaran mengenai skim berkaitan emas yang menjanjikan pulangan tinggi dan jaminan membeli balik.

Dalam kes tertentu, pulangan tidak dibiayai oleh aktiviti perdagangan emas sebenar tetapi menggunakan wang yang diterima daripada peserta.

Selagi kemasukan peserta baharu masih banyak, pembayaran mungkin kelihatan lancar. Masalah hanya kelihatan apabila kemasukan wang berkurang atau terlalu ramai peserta mahu mengeluarkan emas serentak.

9. Produk berkaitan emas tidak dilindungi PIDM

Jangan menganggap semua perkara yang dinamakan “simpanan” mendapat perlindungan seperti deposit bank.

PIDM menjelaskan bahawa produk atau akaun pelaburan berkaitan emas tidak dilindungi di bawah Sistem Insurans Deposit.

Jika syarikat gagal, peserta tidak boleh terus menuntut bayaran daripada PIDM sebagaimana deposit yang layak di bank ahli.

Perjanjian Bercop Setem Bukan Jaminan Bayaran

Ada ejen yang meyakinkan pelanggan dengan berkata:

“Jangan risau, kita ada perjanjian bertulis dan sudah dimatikan setem.”

Perjanjian bertulis memang penting. Ia boleh menjadi bukti tentang hak, tanggungjawab dan persetujuan pihak yang terlibat.

Namun, setem pada perjanjian tidak bermaksud:

  • Kerajaan menjamin skim tersebut.
  • Bank Negara Malaysia meluluskan program itu.
  • Suruhanjaya Sekuriti melesenkan syarikat tersebut.
  • PIDM melindungi wang atau emas peserta.
  • Emas peserta benar-benar disimpan secara berasingan.
  • Syarikat pasti mempunyai wang untuk membayar.
  • Peserta akan menerima semula aset dengan segera jika syarikat gagal.

Perjanjian memberikan asas untuk membuat tuntutan. Ia bukan jaminan bahawa pihak yang dituntut mempunyai aset mencukupi untuk memenuhi tuntutan tersebut.

Jika syarikat sudah tidak mempunyai wang atau nilai asetnya lebih kecil daripada jumlah hutang, peserta mungkin perlu melalui proses undang-undang atau insolvensi bersama pemiutang lain.

10 Soalan Wajib Sebelum Menyerahkan Emas

Sebelum menyertai mana-mana skim simpan emas dapat duit, minta jawapan bertulis bagi soalan berikut:

  1. Siapakah pemilik sah emas sepanjang tempoh program?
  2. Di manakah emas disimpan?
  3. Adakah emas pelanggan diasingkan daripada aset syarikat?
  4. Bolehkah emas dikenal pasti menggunakan nombor siri?
  5. Siapakah juruaudit bebas yang mengesahkan jumlah emas?
  6. Adakah emas dilindungi insurans dan apakah skop perlindungannya?
  7. Bolehkah syarikat menjual, mencagar atau menggunakan emas tersebut?
  8. Apakah aktiviti perniagaan yang menghasilkan bayaran kepada peserta?
  9. Apakah yang berlaku jika syarikat gagal membayar?
  10. Adakah tawaran itu memerlukan lesen atau kebenaran pihak berkuasa?

Jika ejen mengelak, marah atau hanya menjawab “percayalah kepada syarikat”, jangan serahkan emas dahulu.

Berdaftar Dengan SSM Tidak Sama Dengan Berlesen Menawarkan Pelaburan

Pendaftaran syarikat dengan Suruhanjaya Syarikat Malaysia hanya mengesahkan bahawa entiti itu didaftarkan. Ia bukan pengesahan bahawa semua produk kewangan atau skim yang ditawarkan oleh syarikat tersebut telah diluluskan.

Jika sesuatu tawaran mempunyai unsur pelaburan atau menjanjikan pulangan, semak nama syarikat melalui SC Investment Checker dan Senarai Amaran Pelabur Suruhanjaya Sekuriti.

Semak juga Senarai Amaran Pengguna Kewangan Bank Negara Malaysia.

Namun, ketiadaan nama dalam senarai amaran bukan bukti automatik bahawa sesuatu skim selamat. Senarai tersebut tidak semestinya merangkumi semua entiti atau program yang sedang beroperasi.

Apa Perlu Dilakukan Jika Bayaran atau Emas Mula Tertunggak?

Jangan tunggu terlalu lama jika syarikat gagal memenuhi tarikh pembayaran atau pemulangan emas yang dijanjikan.

  • Hentikan penambahan wang atau emas baharu.
  • Simpan perjanjian, resit, penyata dan rekod transaksi.
  • Simpan bahan promosi yang menerangkan pulangan dan jaminan.
  • Ambil tangkap layar baki akaun serta perbualan dengan ejen.
  • Minta penjelasan dan tarikh pemulangan secara bertulis.
  • Jangan tandatangani perjanjian baharu tanpa memahaminya.
  • Semak dengan pihak berkuasa yang berkaitan.
  • Buat laporan polis jika disyaki terdapat unsur penipuan.
  • Dapatkan nasihat peguam tentang tuntutan sivil atau proses insolvensi.

Jika pemindahan wang yang mencurigakan baru berlaku, hubungi bank dengan segera atau Pusat Respons Scam Kebangsaan melalui talian 997, kemudian buat laporan polis. Tindakan awal boleh membantu usaha mengesan aliran wang, tetapi pemulangan wang tetap tidak dijamin.

Pilih Membeli Emas, Bukan Mengejar Bayaran Bulanan

Tujuan utama menyimpan emas ialah membina aset dan menjaga nilai kekayaan untuk jangka sederhana atau panjang. Ia bukan alat yang sepatutnya menjanjikan pendapatan tetap setiap bulan.

Lebih mudah sesuatu struktur, lebih mudah kita memahami risikonya:

  • Kita membayar harga emas.
  • Gram emas direkodkan atau emas fizikal diterima.
  • Kita boleh menyemak baki emas.
  • Kita boleh menebus emas fizikal tertakluk pada terma semasa.
  • Kita boleh menjualnya berdasarkan harga belian balik semasa.
  • Tiada janji pulangan bulanan tetap.

Sebagai contoh, Public Gold menyediakan pembelian emas fizikal dan Gold Accumulation Program atau GAP. Menurut maklumat yang diterbitkan oleh Public Gold, emas GAP dikumpulkan secara allocated pool, disokong oleh emas fizikal dan boleh ditebus dalam bentuk emas fizikal tertakluk pada terma semasa.

Public Gold juga menerangkan bahawa keuntungan tidak dijamin kerana nilainya bergantung pada pergerakan harga emas dan kadar pertukaran. Ini berbeza daripada konsep menyerahkan emas untuk menerima bayaran bulanan yang ditetapkan.

Walau apa pun jenama yang dipilih, baca terma semasa, fahami spread dan jangan gunakan duit kecemasan atau wang pinjaman untuk membeli emas.

Kesimpulan: Fahami Risikonya Sebelum Terlambat

Isu utama dalam skim simpan emas dapat duit bukan sama ada peserta sudah pernah menerima bayaran. Isu sebenarnya ialah kemampuan syarikat meneruskan pembayaran dan memulangkan emas apabila keadaan menjadi sukar.

Jangan hanya bertanya:

“Berapa banyak saya akan dapat?”

Tanya juga:

“Jika syarikat berhenti membayar esok, bagaimana saya boleh mendapatkan semula emas saya?”

Jika jawapannya hanya bergantung pada janji founder, testimoni ejen atau perjanjian bercop setem, perlindungan itu mungkin tidak sekuat yang disangka.

Pencegahan sentiasa lebih mudah daripada cuba mendapatkan semula wang dan emas selepas syarikat menghadapi masalah.

Jika anda mahu bermula dengan kaedah membeli emas yang lebih mudah difahami tanpa mengejar janji pulangan bulanan, ikuti panduan cara mula menyimpan emas mengikut bajet di sini.

Soalan Lazim Tentang Skim Simpan Emas Dapat Duit

Adakah semua skim simpan emas dapat duit merupakan penipuan?

Tidak semestinya. Namun, setiap program yang membayar pulangan perlu dinilai berdasarkan sumber keuntungan, struktur pemilikan emas, kebenaran berkaitan dan kemampuan syarikat memenuhi tanggungannya. Jangan membuat keputusan hanya berdasarkan testimoni peserta.

Adakah perjanjian yang dimatikan setem menjamin emas dipulangkan?

Tidak. Perjanjian boleh menjadi bukti tuntutan tetapi tidak menjamin syarikat mempunyai emas atau wang mencukupi untuk membayar peserta.

Adakah akaun atau produk berkaitan emas dilindungi PIDM?

Tidak. PIDM menyatakan bahawa produk atau akaun pelaburan berkaitan emas tidak dilindungi di bawah Sistem Insurans Deposit.

Bagaimana hendak menyemak sesuatu syarikat pelaburan?

Semak melalui SC Investment Checker, Senarai Amaran Pelabur SC dan Senarai Amaran Pengguna Kewangan BNM. Ketiadaan nama dalam senarai amaran bukan jaminan bahawa program tersebut selamat.

Apakah perbezaan menyimpan emas dengan menyerahkan emas untuk mendapat duit?

Menyimpan emas bertujuan membina pemilikan aset. Apabila emas diserahkan kepada syarikat sebagai pertukaran untuk mendapatkan bayaran, peserta turut menanggung risiko kemampuan syarikat membayar dan memulangkan emas tersebut.
Dinar Emas atau Jongkong: 7 Panduan Memilih

Dinar Emas atau Jongkong: 7 Panduan Memilih

Dinar Emas atau Jongkong: Mana Lebih Sesuai untuk Simpanan?

Dinar emas atau jongkong, mana satu patut dipilih apabila kita mahu mula menyimpan emas?

Jawapan paling jujur ialah ia bergantung pada tujuan, bajet dan cara kita mahu membina simpanan. Kedua-duanya merupakan emas fizikal, tetapi bentuk yang dipilih boleh mempengaruhi disiplin menyimpan, kos belian dan kemudahan apabila diperlukan nanti.

Ramai orang masih melihat emas sebagai barang kemas atau aset untuk orang berada. Sedangkan, dinar emas atau jongkong boleh menjadi cara untuk memisahkan sebahagian duit daripada akaun biasa yang mudah dibelanjakan.

Apabila duit sentiasa kelihatan dalam aplikasi bank, godaan untuk menggunakannya memang lebih kuat. Emas pula membantu kita memegang satu niat yang jelas: simpan dahulu sebelum belanja.

Namun, jangan terus membeli hanya kerana bentuk emas itu cantik atau sedang menjadi trend. Kita perlu memahami berat, ketulenan, harga belian, spread, polisi belian balik dan kesesuaiannya dengan matlamat kewangan sendiri.

Masalahnya Bukan Tidak Mahu Menyimpan, Tetapi Tiada Sistem

Ada orang sudah bekerja selama 10 atau 15 tahun, tetapi simpanannya masih belum sampai RM1,000. Keadaan ini bukan semestinya berlaku kerana mereka tidak rajin atau tidak pandai menguruskan wang.

Gaji yang masuk setiap bulan perlu digunakan untuk membayar rumah, kereta, makanan, bil, persekolahan anak, keperluan ibu bapa dan pelbagai komitmen keluarga. Akhirnya, rancangan untuk menyimpan sentiasa ditangguhkan ke bulan berikutnya.

Sebab itu, kita memerlukan satu sistem yang membantu mengasingkan simpanan secara konsisten.

Simpanan tunai tetap perlu disediakan terlebih dahulu. Dana kecemasan, yuran sekolah yang hampir tiba, kos balik kampung atau wang yang mungkin digunakan dalam tempoh kurang daripada dua tahun lebih sesuai disimpan dalam bentuk tunai, akaun bank, ASB atau Tabung Haji mengikut keperluan masing-masing.

Jangan gunakan duit yang mungkin diperlukan pada minggu hadapan untuk membeli emas.

Bagi matlamat yang melebihi dua tahun seperti pendidikan anak, persediaan menunaikan haji, persaraan, dana keluarga atau pembinaan legasi, emas boleh memainkan peranan sebagai penyimpan nilai jangka panjang.

Emas bukan jalan cepat untuk menjadi kaya. Harganya boleh naik dan turun dalam jangka pendek. Namun, emas mempunyai satu kelebihan penting: ia membantu kita mengasingkan simpanan dan membina disiplin untuk tempoh yang lebih panjang.

Dinar Emas atau Jongkong: Fahami Perbezaan Asas

Dinar merujuk kepada emas berbentuk syiling. Satu dinar lazimnya mempunyai berat sekitar 4.25 gram, tetapi ketulenannya tidak semestinya sama bagi semua pengeluar.

Ada dinar yang diperbuat daripada emas 916 dan ada juga yang menggunakan emas 999.9. Sebagai contoh, dinar keluaran Public Gold menggunakan emas berketulenan 999.9.

Oleh itu, pembeli perlu menyemak spesifikasi sebenar dan tidak membuat andaian berdasarkan perkataan “dinar” sahaja.

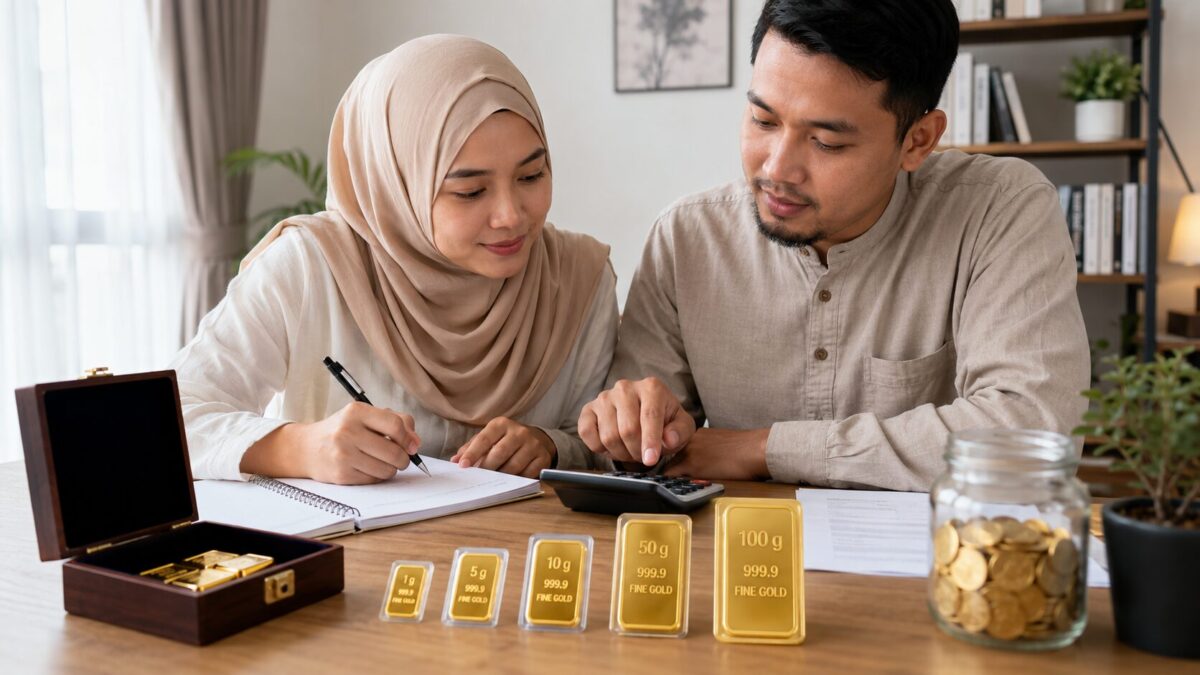
Jongkong pula ialah emas berbentuk bar atau kepingan. Ia ditawarkan dalam pelbagai berat seperti 0.5 gram, 1 gram, 5 gram, 10 gram, 20 gram, 50 gram, 100 gram dan saiz yang lebih besar.

Perbezaan ini tidak bermaksud satu bentuk pasti lebih baik daripada yang lain. Setiap bentuk mempunyai kegunaan, kos dan tahap fleksibiliti yang berlainan.

Perbandingan Ringkas Dinar Emas dan Jongkong

Bentuk

Dinar berbentuk syiling, manakala jongkong berbentuk bar atau kepingan.

Berat

Satu dinar lazimnya mempunyai berat 4.25 gram. Jongkong pula tersedia dalam pelbagai pilihan berat, daripada 0.5 gram hingga 1 kilogram atau lebih.

Ketulenan

Dinar boleh diperbuat daripada emas 916 atau 999.9 mengikut pengeluar. Jongkong pelaburan pula lazimnya menggunakan emas 999.9, tetapi spesifikasi tetap perlu diperiksa.

Kesesuaian

Dinar sesuai untuk orang yang suka menyimpan dalam unit yang jelas atau mahu memberikannya sebagai hadiah bermakna. Jongkong pula sesuai untuk orang yang mahu memilih berat berdasarkan bajet dan sasaran gram.

Fleksibiliti

Dinar memerlukan bajet yang mencukupi untuk membeli satu unit. Jongkong menawarkan lebih banyak pilihan saiz, tetapi jongkong kecil biasanya mempunyai kos per gram yang lebih tinggi.

Perkara yang perlu diperiksa

Bagi kedua-duanya, semak berat, ketulenan, harga belian, harga belian balik, spread, reputasi pengeluar dan polisi penjual.

Jangan memilih dinar emas atau jongkong hanya kerana rupanya cantik atau kerana orang lain membelinya. Dalam simpanan emas, perkara yang perlu dibandingkan ialah:

  • Berat emas sebenar
  • Ketulenan emas
  • Harga belian
  • Harga belian balik
  • Perbezaan atau spread harga
  • Reputasi penjual
  • Ketelusan polisi belian balik
  • Kemudahan menjual semula
  • Keselamatan penyimpanan

Anda juga boleh membaca panduan cara membandingkan harga emas bersama susut nilainya sebelum membuat pilihan.

Bila Dinar Emas Lebih Sesuai?

Dinar emas sesuai untuk orang yang menyukai simpanan dalam bentuk unit yang jelas.

Contohnya, seorang ayah menetapkan sasaran mengumpul satu dinar setiap beberapa bulan untuk dana pengajian tinggi anaknya. Setiap kali berjaya memiliki satu dinar, dia boleh melihat kemajuan simpanannya dengan nyata.

Konsep ini boleh menjadikan perjalanan menyimpan lebih mudah difahami:

  • Satu dinar untuk pendidikan anak
  • Satu dinar sebagai hadiah perkahwinan
  • Beberapa dinar untuk persediaan menunaikan haji
  • Dinar yang dikumpul secara berkala untuk persaraan
  • Dinar sebagai sebahagian daripada simpanan keluarga

Dinar juga boleh menjadi hadiah yang mempunyai nilai simpanan. Berbanding memberikan barangan yang cepat rosak, susut nilai atau wang tunai yang mudah dibelanjakan, dinar membawa satu mesej yang lebih panjang: simpan aset ini untuk masa hadapan.

Walau bagaimanapun, dinar mungkin kurang fleksibel jika kemampuan bulanan anda masih kecil. Jika anda hanya mampu memperuntukkan RM100 atau RM200 sebulan, menunggu sehingga wang mencukupi untuk membeli satu dinar boleh menyebabkan simpanan tertangguh.

Dalam keadaan ini, anda boleh mengumpulkan wang dalam tabung khas terlebih dahulu atau menggunakan kaedah simpanan emas secara berperingkat sehingga cukup untuk mendapatkan emas fizikal.

Bila Jongkong Emas Lebih Sesuai?

Jongkong emas lebih sesuai untuk orang yang mahu memilih berat berdasarkan bajet dan sasaran gram.

Ada yang bermula dengan jongkong 1 gram atau 5 gram, kemudian menambah simpanan sedikit demi sedikit apabila mempunyai lebihan. Cara ini lebih dekat dengan realiti ramai keluarga Malaysia yang perlu menguruskan perbelanjaan bulanan dengan cermat.

Bagi individu yang sudah mempunyai simpanan lebih besar, jongkong dengan berat lebih tinggi boleh memudahkan pengumpulan emas. Namun, jangan memilih jongkong besar semata-mata kerana mahu kelihatan hebat.

Simpanan yang baik ialah simpanan yang:

  • Tidak dibuat menggunakan hutang
  • Tidak mengganggu aliran tunai keluarga
  • Tidak menggunakan dana kecemasan
  • Boleh diteruskan ketika bulan biasa
  • Mempunyai tujuan dan tempoh yang jelas

Jongkong bersaiz kecil lebih mudah dibeli dan dijual secara berperingkat. Namun, kos per gram bagi saiz kecil mungkin lebih tinggi berbanding jongkong yang lebih besar kerana terdapat kos pengeluaran, pembungkusan dan premium produk.

Sebaliknya, jongkong besar mungkin mempunyai kos per gram yang lebih rendah, tetapi kurang fleksibel jika anda hanya memerlukan sedikit wang. Anda mungkin terpaksa menjual keseluruhan jongkong walaupun hanya memerlukan sebahagian daripada nilainya.

Sebab itu, pembahagian saiz emas perlu dibuat mengikut kemungkinan penggunaannya pada masa hadapan.

Jangan Abaikan Spread Harga Emas

Selain bentuk dan berat, pembeli perlu memahami spread emas.

Spread ialah perbezaan antara harga jualan kepada pelanggan dengan harga belian balik oleh penjual pada waktu yang sama.

Secara mudah, jika kita membeli emas hari ini dan terus menjualnya semula pada hari yang sama, kita mungkin menerima nilai yang lebih rendah daripada harga belian asal.

Spread bukan bermaksud emas itu rugi atau tidak sesuai. Ia merupakan salah satu kos yang perlu difahami apabila membeli emas fizikal.

Disebabkan itu, emas lebih sesuai untuk matlamat jangka panjang dan bukan untuk mendapatkan keuntungan segera. Lagi pendek tempoh simpanan, semakin besar kemungkinan perubahan harga belum dapat mengimbangi spread tersebut.

Sebelum membeli, tanyakan perkara berikut:

  1. Berapakah harga belian produk tersebut?
  2. Berapakah harga belian balik pada hari yang sama?
  3. Adakah penjual memaparkan harga belian balik secara terbuka?
  4. Adakah emas daripada pengeluar lain turut diterima?
  5. Adakah keadaan pembungkusan mempengaruhi proses belian balik?
  6. Di manakah emas boleh dijual semula?
  7. Berapa cepat bayaran belian balik diproses?

Jangan hanya bertanya, “Berapa harga emas hari ini?”

Soalan yang lebih lengkap ialah, “Berapa harga beli, harga jual semula dan spread produk ini?”

Penjagaan Dinar dan Jongkong Emas

Dinar dan jongkong perlu disimpan dengan baik. Walaupun nilai utama terletak pada kandungan emasnya, keadaan produk, dokumen dan pembungkusan boleh memudahkan urusan pengesahan serta jualan semula.

Beberapa langkah penjagaan yang boleh dilakukan ialah:

  • Simpan resit pembelian
  • Simpan sijil atau kad ketulenan jika dibekalkan
  • Kekalkan pembungkusan asal
  • Jangan menebuk atau mengubah suai emas
  • Elakkan pembungkusan daripada rosak
  • Simpan rekod berat dan nombor siri jika ada
  • Jangan berkongsi lokasi simpanan kepada orang ramai
  • Gunakan tempat simpanan yang selamat

Semak juga polisi penjual kerana prosedur belian balik mungkin berbeza mengikut syarikat dan produk.

Pilih Mengikut Tujuan, Bukan Mengikut Trend

Cara paling mudah untuk memilih antara dinar emas atau jongkong ialah dengan menjawab tiga soalan berikut.

1. Apakah Matlamat Simpanan Ini?

Jika simpanan tersebut adalah untuk pendidikan anak 10 tahun lagi, persaraan, dana keluarga atau persediaan menunaikan haji yang masih jauh, kedua-dua dinar dan jongkong boleh dipertimbangkan.

Jika wang itu akan digunakan dalam tempoh enam bulan, simpanlah dalam bentuk tunai atau instrumen simpanan jangka pendek yang lebih mudah dicairkan.

Jangan membeli emas dahulu kemudian baru mencari tujuan. Tetapkan matlamat sebelum memilih produk.

2. Berapakah Kemampuan Bulanan yang Realistik?

Tidak perlu menunggu sehingga mampu membeli emas dalam jumlah yang banyak.

Yang lebih penting ialah jumlah yang boleh disimpan tanpa berhutang dan tanpa menjejaskan keperluan rumah. Ada keluarga yang bermula dengan nilai kecil tetapi istiqamah selama bertahun-tahun.

Jika kemampuan bulanan kecil, jongkong ringan atau kaedah pengumpulan emas secara berperingkat mungkin lebih praktikal.

Jika anda selesa mengumpulkan wang sehingga cukup satu unit, dinar boleh dijadikan sasaran berkala.

3. Adakah Anda Memahami Produk yang Dibeli?

Periksa ketulenan, berat, harga, dokumen, spread dan polisi belian balik.

Jangan membeli kerana takut terlepas peluang, terpengaruh dengan kenaikan harga atau dijanjikan pulangan tetap. Simpanan emas sepatutnya melibatkan pemilikan emas yang jelas, bukan semata-mata janji menerima keuntungan.

Baca juga panduan tentang perbezaan emas 916 dan emas 999.9 supaya anda memahami maksud ketulenan sebelum membeli.

7 Panduan Memilih Dinar Emas atau Jongkong

1. Tetapkan Tujuan Simpanan

Tentukan sama ada emas itu untuk pendidikan, haji, persaraan, hadiah atau legasi keluarga.

2. Pastikan Tempohnya Sesuai

Gunakan emas untuk matlamat jangka panjang dan kekalkan dana kecemasan dalam bentuk tunai.

3. Pilih Berat Mengikut Kemampuan

Jangan memaksa diri membeli emas bersaiz besar sehingga menjejaskan keperluan keluarga.

4. Semak Ketulenan

Dinar tidak semestinya 916 dan jongkong tidak semestinya 999.9. Rujuk spesifikasi sebenar produk sebelum membeli.

5. Bandingkan Spread

Jangan melihat harga jualan sahaja. Semak juga harga belian balik pada hari yang sama.

6. Pilih Penjual yang Dipercayai

Pastikan maklumat produk, harga dan polisi belian balik diterangkan dengan jelas.

7. Simpan Secara Konsisten

Bentuk emas bukan isu paling besar. Disiplin untuk terus menyimpan lebih penting.

Dinar yang dibeli sekali tetapi tidak pernah ditambah mungkin tidak banyak membantu mencapai matlamat kewangan.

Sebaliknya, jongkong kecil atau emas yang dikumpulkan secara konsisten boleh membentuk simpanan yang bermakna selepas beberapa tahun.

Cara Mula Menyimpan Emas dengan Lebih Tenang

Mulakan dengan sasaran yang dekat di hati. Jangan sekadar berkata, “Saya mahu mempunyai emas.”

Nyatakan matlamat dengan jelas, contohnya:

  • “Saya mahu mengumpul emas untuk yuran universiti anak.”
  • “Saya mahu menyediakan simpanan bagi menunaikan haji.”
  • “Saya mahu mempunyai simpanan jangka panjang untuk persaraan.”
  • “Saya mahu meninggalkan aset kepada keluarga.”

Matlamat yang jelas membantu kita bertahan apabila datang godaan untuk berbelanja.

Kemudian, tetapkan jumlah simpanan yang munasabah. Jika RM100 sebulan lebih selesa, bermula dengan jumlah tersebut. Apabila kewangan bertambah baik, tingkatkan simpanan secara berperingkat.

Tidak perlu membandingkan diri dengan orang yang mampu membeli 20 gram sekali gus. Setiap keluarga mempunyai pendapatan, komitmen dan perjalanan kewangan yang berbeza.

Selepas itu, asingkan simpanan emas daripada duit belanja. Anggap simpanan tersebut sebagai bil kepada masa depan keluarga.

Apabila gaji masuk, simpan bahagian yang telah ditetapkan terlebih dahulu. Baki barulah digunakan untuk perbelanjaan lain.

Prinsip ini lebih berkesan daripada menunggu duit lebih kerana duit lebih selalunya tidak muncul dengan sendiri.

Jika masih keliru, baca panduan Cara Bermula atau dapatkan penerangan melalui WhatsApp dengan menekan pautan Macamana nak simpan emas.

Soalan Lazim Tentang Dinar Emas atau Jongkong

Adakah Dinar Lebih Baik daripada Jongkong?

Tidak semestinya. Dinar sesuai jika anda menyukai simpanan dalam unit syiling yang jelas atau mahu menjadikannya hadiah bermakna.

Jongkong pula menawarkan lebih banyak pilihan berat mengikut bajet. Pilihan terbaik ialah produk yang anda fahami dan mampu dikumpulkan secara konsisten.

Adakah Semua Dinar Diperbuat daripada Emas 916?

Tidak. Satu dinar lazimnya mempunyai berat 4.25 gram, tetapi ketulenannya bergantung pada pengeluar. Ada dinar 916 dan ada dinar 999.9. Semak spesifikasi sebelum membeli.

Perlukah Saya Memilih Emas 916 atau 999.9?

Kedua-duanya mempunyai kegunaan tersendiri. Fokus pada berat emas sebenar, ketulenan, harga, spread dan syarat belian balik.

Jangan membuat andaian bahawa semua produk dengan bentuk yang sama mempunyai spesifikasi serupa.

Adakah Jongkong Kecil Lebih Baik?

Jongkong kecil lebih mudah dibeli dan dijual secara berperingkat, tetapi kos per gramnya mungkin lebih tinggi.

Jongkong besar pula boleh menawarkan kos per gram yang lebih rendah, tetapi memerlukan modal lebih besar dan kurang fleksibel apabila hanya sebahagian wang diperlukan.

Bolehkah Emas Digunakan sebagai Dana Kecemasan?

Dana kecemasan utama sebaiknya disimpan dalam bentuk tunai yang mudah dicapai.

Emas boleh menjadi sebahagian daripada simpanan jangka panjang, tetapi bukan pengganti penuh wang kecemasan bagi membayar bil hospital, kerosakan kereta atau keperluan mendadak.

Berapa Lama Emas Perlu Disimpan?

Emas lebih sesuai untuk matlamat yang melebihi dua tahun. Tempoh yang lebih panjang memberi ruang untuk menyimpan secara konsisten tanpa terlalu tertekan dengan perubahan harga harian dan spread.

Perlukah Menyimpan Resit dan Pembungkusan Emas?

Ya. Simpan resit, sijil atau kad ketulenan serta pembungkusan asal jika dibekalkan.

Dokumen tersebut boleh membantu proses pengesahan dan jualan semula. Walau bagaimanapun, syarat belian balik berbeza mengikut penjual.

Bolehkah Saya Memiliki Kedua-dua Dinar dan Jongkong?

Boleh. Anda tidak perlu memilih satu bentuk sahaja.

Dinar boleh digunakan sebagai sasaran simpanan atau hadiah, manakala jongkong dengan berat berbeza boleh memberikan fleksibiliti apabila mahu menjual sebahagian daripada simpanan.

Kesimpulan

Tidak perlu menunggu gaji besar untuk membina sesuatu yang besar. Mulakan dengan ilmu, pilih bentuk yang sesuai dan jadikan simpanan sebagai amanah kepada diri sendiri serta keluarga.

Jika anda menyukai simpanan dalam unit syiling yang jelas, dinar boleh dipertimbangkan. Jika anda mahukan lebih banyak pilihan berat mengikut bajet, jongkong mungkin lebih praktikal.

Sama ada memilih dinar emas atau jongkong, yang paling bernilai bukan sekadar bentuk emas tersebut.

Perkara yang lebih penting ialah tujuan yang jelas, pembelian daripada penjual yang dipercayai dan disiplin untuk terus menyimpan bagi masa depan keluarga yang lebih tenang.

Penafian: Artikel ini disediakan untuk tujuan pendidikan sahaja dan bukan nasihat kewangan. Harga serta nilai emas boleh berubah. Buat semakan berdasarkan matlamat, kemampuan dan keadaan kewangan anda sebelum membuat keputusan.

Review Program Simpanan Emas di Malaysia: 9 Panduan Bijak

Review Program Simpanan Emas di Malaysia

Review Program Simpanan Emas di Malaysia semakin banyak dicari kerana ramai orang mula sedar satu perkara penting. Simpan duit tunai sahaja belum tentu cukup untuk melawan kenaikan kos hidup. Gaji masuk setiap bulan, tetapi baki akaun tetap susut. Barang dapur naik. Yuran anak naik. Belanja keluarga pula makin terasa berat.

Dalam keadaan begini, ramai mula bertanya, program simpanan emas mana yang benar-benar membantu? Adakah semua program simpanan emas sama? Apa beza emas fizikal, akaun emas, autodebit emas dan pelaburan emas yang sering disebut-sebut di media sosial?

Jawapan paling jujur, bukan semua program sesuai untuk semua orang. Ada program nampak menarik pada iklan, tetapi kurang sesuai dengan tujuan anda. Ada pula program yang nampak biasa-biasa sahaja, tetapi lebih praktikal untuk membina disiplin simpanan jangka panjang.

Artikel Review Program Simpanan Emas di Malaysia ini akan bantu anda menilai pilihan dengan lebih tenang. Bukan untuk cepat kaya. Bukan untuk ikut orang. Tetapi supaya anda faham cara memilih program simpanan emas yang sesuai dengan bajet, matlamat dan kemampuan keluarga.

Apa Maksud Review Program Simpanan Emas di Malaysia?

Review Program Simpanan Emas di Malaysia bermaksud kita menilai sesuatu program emas secara menyeluruh sebelum mula menyimpan. Kita bukan sekadar lihat harga emas hari ini. Kita juga perlu lihat cara pembelian, rekod transaksi, kos terlibat, kemudahan jual balik, pilihan pengeluaran fizikal, keselamatan dan kesesuaian dengan tujuan kewangan.

Ramai orang silap di sini. Mereka hanya tanya, “Harga emas berapa hari ini?” Sedangkan untuk penyimpan biasa, soalan yang lebih penting ialah, “Program ini bantu saya menyimpan secara konsisten atau tidak?”

Jika matlamat anda cuma mahu guna duit dalam masa beberapa bulan, emas mungkin bukan pilihan terbaik. Tetapi jika matlamat anda lebih daripada 2 tahun seperti pendidikan anak, persaraan, dana keluarga, deposit rumah, legasi atau simpanan jangka panjang, emas boleh dipertimbangkan sebagai salah satu alat menyimpan nilai.

Kenapa Ramai Mula Cari Program Simpanan Emas?

Ramai orang mula mencari program simpanan emas kerana mereka sudah penat menyimpan duit tetapi duit itu cepat habis. Bila simpan dalam akaun bank, duit mudah digunakan. Bila ada promosi, beli. Bila ada tekanan emosi, berbelanja. Bila ada kecemasan kecil, tabung bocor.

Emas pula berbeza. Ia tidak semudah tunai untuk dibelanjakan. Sebab itu bagi sesetengah orang, emas membantu mereka “memaksa diri” menyimpan. Mereka tidak mudah gunakan simpanan emas untuk perkara kecil.

Dalam konteks pelaburan emas, ramai juga mula faham bahawa emas bukan sekadar barang kemas. Emas boleh menjadi aset fizikal, penyimpan nilai dan sebahagian daripada strategi kewangan keluarga.

Namun, penting untuk diingat. Emas bukan alat ajaib. Harga emas boleh naik dan turun dalam jangka pendek. Sebab itu program simpanan emas lebih sesuai untuk orang yang faham tujuan, sabar dan konsisten.

9 Panduan Bijak Review Program Simpanan Emas di Malaysia

Sebelum memilih mana-mana program, gunakan 9 panduan ini. Ia boleh membantu anda menilai dengan lebih objektif dan tidak mudah terpengaruh dengan ayat jualan semata-mata.

1. Semak Tujuan Anda Menyimpan Emas

Sebelum pilih program, tanya diri sendiri. Kenapa anda mahu simpan emas? Adakah untuk simpanan anak? Dana pendidikan? Persaraan? Modal masa depan? Perlindungan nilai? Atau sekadar mahu cuba-cuba kerana orang lain sedang beli?

Tujuan yang jelas akan menentukan cara anda menyimpan. Jika tujuan anda jangka pendek, tunai lebih sesuai. Jika tujuan anda jangka panjang, barulah emas boleh dipertimbangkan.

Review Program Simpanan Emas di Malaysia perlu bermula dengan tujuan, bukan dengan harga. Harga boleh berubah setiap hari. Tetapi tujuan yang jelas membantu anda kekal konsisten walaupun harga emas turun naik.

2. Semak Sama Ada Program Itu Ada Emas Fizikal

Salah satu perkara penting ialah memastikan program tersebut benar-benar berkait dengan emas fizikal atau mempunyai pilihan pengeluaran emas fizikal. Ini penting kerana ramai orang mahu menyimpan emas sebagai aset yang boleh disentuh dan dimiliki.

Ada orang selesa dengan akaun emas kerana mudah bermula. Ada orang pula lebih yakin apabila boleh menukar simpanan kepada gold bar atau dinar. Tiada jawapan yang sama untuk semua orang. Yang penting, anda faham apa yang anda beli.

Jika program itu hanya menunjukkan angka dalam aplikasi tanpa penjelasan yang jelas tentang emas fizikal, proses pengeluaran dan rekod pembelian, anda perlu berhati-hati.

3. Semak Kos, Spread dan Harga Jual Balik

Ramai orang hanya melihat harga beli. Mereka lupa menyemak harga jual balik. Dalam simpanan emas, perbezaan antara harga beli dan harga jual balik dipanggil spread.

Spread ini penting kerana ia mempengaruhi keuntungan atau kerugian apabila anda mahu menjual semula emas. Lebih kecil spread, lebih cepat harga emas perlu bergerak sebelum anda nampak keuntungan. Lebih besar spread, lebih lama masa diperlukan.

Sebab itu Review Program Simpanan Emas di Malaysia mesti memasukkan faktor spread. Jangan hanya tertarik dengan promosi harga murah tanpa melihat keseluruhan kos.

4. Semak Kemudahan Beli Sedikit Demi Sedikit

Tidak semua orang mampu beli emas dalam jumlah besar. Sebab itu program simpanan emas yang baik perlu memudahkan orang biasa mula dengan bajet kecil.

Ramai keluarga muda, penjawat awam, pekerja swasta dan ibu ayah yang mahu menyimpan tetapi komitmen bulanan sudah tinggi. Jika perlu tunggu duit besar, mungkin sampai bila-bila tidak bermula.

Program yang membenarkan simpan sedikit demi sedikit lebih praktikal. Yang penting bukan berapa besar permulaan anda, tetapi sejauh mana anda mampu konsisten.

5. Semak Pilihan Autodebit Emas

Autodebit emas boleh menjadi solusi untuk orang yang susah menyimpan secara manual. Bila duit masuk gaji, simpanan dibuat secara automatik. Ini membantu kita menyimpan dahulu sebelum berbelanja.

Ramai orang gagal menyimpan bukan kerana tiada niat, tetapi kerana tiada sistem. Bila tunggu duit lebih, biasanya duit lebih itu tidak muncul. Autodebit membantu mengatasi masalah ini.

Jika anda serius mahu membina disiplin, pilih program yang ada kemudahan simpanan berkala. Mulakan dengan jumlah kecil yang tidak membebankan. Lama-kelamaan, tabiat ini boleh membina aset yang lebih besar.

6. Semak Rekod Transaksi dan Akses Akaun

Program yang baik perlu ada rekod transaksi yang jelas. Anda perlu tahu berapa gram emas yang dibeli, bila dibeli, berapa harga, berapa baki simpanan dan bagaimana cara mengakses akaun.

Ini penting supaya anda tidak bergantung sepenuhnya kepada orang tengah. Anda sebagai penyimpan perlu boleh semak sendiri status simpanan anda.

Dalam dunia digital hari ini, akses aplikasi atau portal pelanggan sangat membantu. Ia memudahkan anda memantau simpanan dan membuat keputusan dengan lebih yakin.

7. Semak Kemudahan Jual Balik

Sebelum membeli emas, semak cara jual balik. Di mana boleh jual? Berapa cepat prosesnya? Adakah perlu pergi cawangan? Adakah boleh jual semula kepada syarikat yang sama? Adakah harga jual balik dipaparkan dengan jelas?

Jangan hanya fikir waktu membeli. Fikir juga waktu anda perlukan tunai. Program simpanan emas yang baik sepatutnya mempunyai proses jual balik yang mudah difahami.

Ini penting terutama jika emas digunakan sebagai simpanan keluarga. Apabila sampai masa diperlukan, proses jual balik tidak patut menjadi terlalu rumit.

8. Semak Ilmu dan Bimbingan

Program yang baik bukan sekadar menjual emas. Ia juga mendidik penyimpan supaya faham apa yang mereka lakukan. Tanpa ilmu, orang mudah panik apabila harga emas turun.

Bimbingan penting terutama untuk penyimpan baharu. Mereka perlu faham beza emas 999 dan 916, beza barang kemas dan gold bar, maksud spread, tempoh simpanan sesuai dan risiko harga turun naik.

Di sinilah nilai komuniti, dealer yang membimbing dan bahan pendidikan menjadi penting. Emas tanpa ilmu boleh menyebabkan seseorang mudah kecewa. Emas dengan ilmu boleh menjadi alat disiplin kewangan.

9. Semak Patuh Syariah dan Ketelusan

Bagi masyarakat Muslim di Malaysia, aspek patuh syariah sangat penting. Pastikan program yang dipilih jelas dari sudut akad, pemilikan, transaksi dan proses jual beli.

Selain itu, semak juga ketelusan syarikat. Adakah maklumat harga mudah diakses? Adakah proses pembelian jelas? Adakah pelanggan mempunyai rekod pembelian? Adakah ada sokongan pelanggan?

Review Program Simpanan Emas di Malaysia tidak lengkap tanpa melihat aspek kepercayaan, ketelusan dan kepatuhan. Jangan hanya pilih kerana iklan nampak cantik.

Perbandingan Ringkas Jenis Program Simpanan Emas

Jenis ProgramSesuai UntukKelebihanPerkara Perlu Semak
Emas FizikalPenyimpan yang mahu pegang aset sebenarBoleh disimpan sendiri dan mudah difahamiKeselamatan, spread dan tempat jual balik
Akaun EmasOrang yang mahu mula dengan bajet kecilMudah kumpul gram sedikit demi sedikitPilihan pengeluaran fizikal dan caj berkaitan
Autodebit EmasOrang yang mahu konsisten setiap bulanMembina disiplin simpanan automatikJumlah bulanan, tarikh potongan dan fleksibiliti
Barang KemasOrang yang mahu pakai dan simpanAda nilai perhiasan dan emosiUpah, susut nilai dan harga jual balik

Jadual ini membantu anda membuat pilihan mengikut tujuan. Jika tujuan anda ialah pelaburan emas jangka panjang, emas fizikal atau akaun emas yang boleh ditukar kepada emas fizikal biasanya lebih mudah difahami oleh penyimpan baharu.

Adakah Simpanan Emas Sama Dengan Pelaburan Emas?

Simpanan emas dan pelaburan emas sering digunakan secara berganti-ganti, tetapi maksudnya sedikit berbeza dari sudut niat dan cara bertindak.

Simpanan emas biasanya lebih fokus kepada disiplin menyimpan nilai. Ia sesuai untuk orang yang mahu kumpul aset secara konsisten dalam tempoh panjang. Mereka tidak terlalu sibuk melihat harga setiap hari.

Pelaburan emas pula biasanya dikaitkan dengan usaha mendapatkan keuntungan daripada kenaikan harga emas. Namun, untuk orang biasa, pendekatan yang lebih selamat ialah melihat emas sebagai simpanan jangka panjang, bukan alat spekulasi cepat untung.

Jadi, tidak salah menggunakan keyword pelaburan emas dalam artikel ini. Cuma mesej utama perlu kekal jelas. Kita mahu mendidik pembaca supaya menyimpan emas dengan ilmu, bukan mengejar untung segera.

Kesilapan Biasa Bila Pilih Program Simpanan Emas

Kesilapan pertama ialah membeli tanpa faham tujuan. Ada orang beli kerana kawan beli. Ada orang beli kerana takut tertinggal. Akhirnya apabila harga turun sedikit, mereka panik dan rasa menyesal.

Kesilapan kedua ialah menggunakan duit kecemasan. Duit kecemasan sepatutnya kekal tunai kerana ia diperlukan segera. Jika semua duit kecemasan ditukar kepada emas, anda mungkin terpaksa menjual emas pada masa yang tidak sesuai.

Kesilapan ketiga ialah tidak semak spread. Mereka nampak harga beli sahaja, tetapi tidak semak harga jual balik. Bila mahu jual, baru sedar ada perbezaan harga.

Kesilapan keempat ialah terlalu percaya janji manis. Jika ada pihak menjanjikan pulangan tetap, keuntungan luar biasa atau skim yang terlalu indah untuk dipercayai, berhati-hati. Untuk rujukan keselamatan kewangan, anda boleh semak maklumat di laman rasmi Bank Negara Malaysia dan Suruhanjaya Sekuriti Malaysia.

Siapa Yang Sesuai Menyertai Program Simpanan Emas?

Program simpanan emas sesuai untuk orang yang sudah ada kesedaran menyimpan, tetapi mahu alat yang lebih membantu mereka berdisiplin. Ia juga sesuai untuk mereka yang ada lebihan bulanan dan tidak mahu semua simpanan berada dalam bentuk tunai.

Ia sesuai untuk ibu bapa yang mahu bina simpanan pendidikan anak, pekerja yang mahu persediaan persaraan, pasangan muda yang mahu kumpul aset, dan individu yang mahu melindungi sebahagian nilai kekayaan daripada inflasi.

Namun, program simpanan emas mungkin kurang sesuai jika anda masih tiada dana kecemasan, banyak hutang mendesak, atau mahu guna duit tersebut dalam masa terdekat. Dalam keadaan begitu, susun tunai dan hutang dahulu sebelum mula membeli emas.

Berapa Banyak Patut Mula Simpan Emas?

Tiada jumlah yang sesuai untuk semua orang. Jumlah simpanan bergantung kepada pendapatan, komitmen, tanggungan, hutang dan matlamat kewangan masing-masing.

Sebagai permulaan, pilih jumlah yang tidak mengganggu belanja wajib. Jika mampu RM100 sebulan, mula dengan RM100. Jika mampu lebih, tambah secara berperingkat.

Yang penting, jangan simpan emas sampai menyusahkan hidup. Simpanan yang baik ialah simpanan yang boleh diteruskan. Konsisten kecil lebih baik daripada mula besar tetapi berhenti selepas beberapa bulan.

Review Program Simpanan Emas di Malaysia: Apa Yang Paling Penting?

Perkara paling penting dalam Review Program Simpanan Emas di Malaysia ialah kesesuaian dengan diri sendiri. Jangan pilih program hanya kerana orang lain kata bagus. Pilih berdasarkan tujuan, bajet, tempoh simpanan dan tahap kefahaman anda.

Jika anda seorang yang susah menyimpan, cari program yang ada kemudahan autodebit. Jika anda mahu pegang emas fizikal, cari program yang mudah menukar akaun kepada emas fizikal. Jika anda mahu bimbingan, cari dealer atau komuniti yang mendidik, bukan sekadar menjual.

Program yang baik sepatutnya membantu anda menyimpan dengan lebih disiplin, lebih jelas dan lebih yakin.

Macam Mana Nak Mula Dengan Cara Selamat?

Untuk mula, jangan terburu-buru. Baca dahulu panduan asas. Fahamkan jenis emas, harga beli, harga jual balik dan tujuan simpanan. Kemudian tetapkan bajet kecil yang sesuai dengan kemampuan.

Anda boleh mula dengan langkah asas melalui panduan ini: Cara Mula Simpan Emas.

Jika masih ada persoalan tentang cara beli, jual balik, akaun emas, autodebit atau emas fizikal, boleh rujuk halaman ini: Soalan Lazim Tentang Simpanan Emas.

Kesimpulan: Pilih Program Yang Bantu Anda Konsisten

Akhirnya, Review Program Simpanan Emas di Malaysia bukan tentang mencari program yang nampak paling hebat. Ia tentang mencari program yang benar-benar sesuai dengan kehidupan anda.

Program terbaik ialah program yang membantu anda menyimpan secara konsisten, memberi rekod yang jelas, mudah difahami, boleh dijual balik, mempunyai pilihan emas fizikal dan disokong dengan ilmu.

Emas bukan jalan pintas untuk kaya. Tetapi emas boleh menjadi alat disiplin yang baik untuk menyimpan nilai dalam jangka panjang, terutama apabila kos hidup semakin meningkat dan kuasa beli wang semakin mencabar.

Jika anda mahu dibimbing langkah demi langkah mengikut bajet semasa, boleh tekan link ini: Saya nak mula simpan emas.

Nota: Artikel ini untuk tujuan pendidikan kewangan sahaja. Harga emas boleh naik dan turun dalam jangka pendek. Pastikan anda mempunyai dana kecemasan tunai dan faham risiko sebelum membuat keputusan membeli emas.

Bagaimana Inflasi Makan Nilai Simpanan: 7 Langkah Bijak

Bagaimana inflasi makan nilai simpanan

Bagaimana Inflasi Makan Nilai Simpanan: 7 Langkah Bijak

Bagaimana inflasi makan nilai simpanan ialah perkara yang ramai orang sedang rasa, tetapi tidak semua orang benar-benar sedar. Duit gaji masih masuk setiap bulan. Angka dalam akaun bank masih nampak sama. Tetapi bila pergi pasar, isi minyak, bayar yuran anak, beli barang dapur dan urus belanja keluarga, wang yang sama terasa semakin kecil nilainya.

Inilah realiti kuasa beli. Duit tidak hilang dari akaun, tetapi kemampuan duit itu untuk membeli barang semakin berkurang. Dulu RM100 mungkin boleh penuhkan banyak barang dapur. Hari ini, RM100 yang sama mungkin hanya cukup untuk beberapa keperluan asas sahaja.

Sebab itu penting untuk kita faham bagaimana inflasi makan nilai simpanan. Bukan untuk menakutkan, tetapi supaya kita lebih bersedia. Bila kita faham cara inflasi bekerja, kita tidak lagi bergantung sepenuhnya kepada simpanan tunai semata-mata. Kita mula menyusun strategi simpanan dengan lebih bijak.

Artikel ini akan menerangkan maksud inflasi, kesannya kepada keluarga, kenapa simpan duit sahaja belum cukup, dan bagaimana emas boleh menjadi salah satu pilihan simpanan jangka panjang untuk membantu menjaga nilai kekayaan.

Apa Maksud Bagaimana Inflasi Makan Nilai Simpanan?

Inflasi bermaksud kenaikan harga barang dan perkhidmatan dari masa ke masa. Apabila harga naik, wang yang kita simpan membeli semakin sedikit. Itulah maksud mudah bagaimana inflasi makan nilai simpanan.

Contohnya, anda simpan RM10,000 dalam akaun bank. Selepas beberapa tahun, jumlah itu masih RM10,000. Nampak seperti tidak berubah. Tetapi dalam tempoh yang sama, harga makanan, kos sekolah, rawatan kesihatan, sewa rumah, pengangkutan dan barang keperluan sudah meningkat.

Jadi walaupun angka simpanan masih sama, kuasa beli sebenar duit itu sudah menurun. Inilah sebab ramai orang rasa simpanan mereka tidak cukup walaupun mereka sudah cuba berjimat.

Inflasi biasanya berlaku secara perlahan. Ia tidak terus terasa dalam sehari dua. Tetapi selepas beberapa tahun, kesannya boleh menjadi besar. Wang yang dulu cukup untuk satu keluarga mungkin tidak lagi mencukupi untuk gaya hidup yang sama.

Contoh Mudah Inflasi Dalam Kehidupan Harian

Untuk faham bagaimana inflasi makan nilai simpanan, lihat sahaja kehidupan seharian kita. Harga makanan di kedai semakin meningkat. Barang dapur semakin mahal. Bil utiliti, kos pengangkutan dan keperluan anak-anak juga bertambah.

Jika dahulu RM50 boleh beli ayam, telur, sayur, minyak masak dan beberapa barang asas lain, hari ini jumlah yang sama mungkin tidak lagi cukup. Kita masih guna wang yang sama, tetapi jumlah barang yang boleh dibeli semakin berkurang.

Begitu juga dengan kos pendidikan anak. Baju sekolah, buku, alat tulis, yuran tambahan, kelas tuisyen dan pengangkutan meningkat dari tahun ke tahun. Ibu bapa yang tidak membuat persediaan awal akan mula terasa apabila anak semakin membesar.

Inflasi juga memberi kesan kepada simpanan persaraan. Jika seseorang menyimpan wang tunai bertahun-tahun tanpa strategi, wang itu mungkin kelihatan banyak hari ini tetapi belum tentu cukup pada masa depan.

Kenapa Simpan Duit Sahaja Belum Cukup?

Simpan duit tetap penting. Setiap keluarga perlu ada simpanan tunai untuk kecemasan. Duit tunai diperlukan untuk perkara segera seperti kereta rosak, anak sakit, kehilangan kerja, atau keperluan mendesak.

Namun, masalah berlaku apabila semua simpanan jangka panjang hanya disimpan dalam bentuk tunai. Untuk tempoh pendek, tunai sangat berguna. Tetapi untuk tempoh panjang, nilai tunai boleh terhakis oleh inflasi.


Di sinilah kita perlu faham tujuan simpanan. Duit untuk kecemasan perlu mudah dicairkan. Duit untuk belanja bulanan perlu kekal dalam bentuk tunai. Tetapi duit yang tidak digunakan dalam tempoh beberapa tahun boleh disusun dalam bentuk simpanan lain yang lebih sesuai untuk menjaga nilai.

Sebab itu bagaimana inflasi makan nilai simpanan bukan bermaksud kita tidak perlu simpan duit. Maksudnya, kita perlu lebih bijak membahagikan simpanan mengikut tujuan, tempoh dan risiko.

Simpanan Tunai Masih Penting, Tetapi Ada Peranannya

Ramai orang tersilap faham apabila bercakap tentang emas. Mereka sangka bila disebut simpan emas, maksudnya semua duit tunai perlu ditukar kepada emas. Itu tidak betul.

Tunai, bank, ASB, Tabung Haji dan emas mempunyai fungsi masing-masing. Tiada satu instrumen yang sesuai untuk semua tujuan. Duit belanja bulan depan tidak sesuai ditukar kepada emas. Duit kecemasan juga sebaiknya kekal dalam bentuk yang mudah digunakan.

Emas pula lebih sesuai dilihat sebagai simpanan jangka sederhana dan panjang. Tujuannya bukan untuk cepat kaya, tetapi untuk membantu menjaga nilai kekayaan daripada susut terlalu banyak akibat inflasi dan perubahan kuasa beli.

Untuk rujukan pendidikan kewangan umum, anda boleh merujuk laman rasmi Bank Negara Malaysia dan data ekonomi daripada Jabatan Perangkaan Malaysia.

Untuk memahami isu inflasi dan kos sara hidup dengan lebih luas, anda boleh membaca huraian berkaitan kos sara hidup dan inflasi di RTM.

Perbandingan Ringkas Simpanan Tunai, ASB, Tabung Haji dan Emas

Jenis SimpananSesuai UntukKelebihanRisiko atau Had
Tunai / BankBelanja harian dan dana kecemasanMudah digunakan dan mudah diaksesKuasa beli boleh susut apabila inflasi meningkat
ASB / Tabung HajiMatlamat keluarga dan simpanan tertentuBiasa digunakan oleh rakyat MalaysiaMasih perlu ikut tujuan, tempoh dan keperluan tunai
Emas Fizikal / Akaun EmasSimpanan melebihi 2 tahunMembantu menjaga nilai jangka panjangHarga boleh turun naik dalam jangka pendek

Jadual ini bukan untuk mengatakan satu pilihan lebih baik dalam semua keadaan. Ia sekadar membantu kita faham fungsi setiap simpanan. Bila tujuan jelas, keputusan kewangan menjadi lebih tenang.

Tonton Video G100 TalkShow Tentang Emas Simpanan Kalis Inflasi

Untuk lebih mudah faham bagaimana inflasi memberi kesan kepada kuasa beli dan nilai simpanan, tonton perkongsian ringkas G100 TalkShow ini bermula pada minit 19:13 hingga 26:32.

Jika anda masih belum jelas bagaimana emas boleh digunakan sebagai simpanan jangka panjang, atau ada soalan tentang cara mula, jual balik, akaun emas dan pembelian emas fizikal, boleh rujuk halaman ini: Soalan Lazim Tentang Simpanan Emas.

7 Langkah Bijak Bila Inflasi Makan Nilai Simpanan

Selepas faham bagaimana inflasi makan nilai simpanan, langkah seterusnya ialah bertindak. Bukan bertindak secara panik, tetapi menyusun kewangan dengan lebih matang.

1. Semak Semula Belanja Bulanan

Langkah pertama ialah tahu ke mana duit pergi setiap bulan. Ramai orang rasa gaji tidak cukup, tetapi tidak pernah menyemak aliran keluar wang secara jelas.

Senaraikan belanja wajib seperti rumah, makan, pengangkutan, pendidikan, takaful, hutang dan bil. Kemudian semak belanja bocor seperti langganan tidak digunakan, makan luar terlalu kerap, pembelian emosi dan hutang kecil yang berulang.

2. Bina Dana Kecemasan Tunai

Sebelum mula menyimpan emas secara serius, pastikan ada dana kecemasan tunai. Dana kecemasan membantu kita tidak panik apabila berlaku perkara tidak dijangka.

Sasaran asas ialah sekurang-kurangnya 3 bulan belanja bulanan. Jika belanja keluarga RM3,000 sebulan, cuba bina dana kecemasan RM9,000 secara berperingkat.

3. Bezakan Simpanan Pendek dan Panjang

Kesilapan biasa ialah meletakkan semua duit dalam satu tempat. Duit untuk kegunaan bulan depan, dana kecemasan, tabung pendidikan anak dan simpanan persaraan sepatutnya tidak dicampur.

Duit yang perlu digunakan dalam masa terdekat biarlah kekal tunai. Duit untuk matlamat lebih 2 tahun boleh mula dipelbagaikan. Di sinilah emas boleh dipertimbangkan sebagai salah satu simpanan jangka panjang.

4. Jangan Tunggu Duit Besar Baru Mula

Ramai orang tidak mula kerana rasa jumlah simpanan terlalu kecil. Mereka fikir simpan emas mesti bermula dengan ribuan ringgit. Sebenarnya, simpanan besar bermula daripada tabiat kecil yang konsisten.

Jika mampu mula RM100 sebulan, mulakan dengan RM100. Jika mampu lebih, tambah ikut kemampuan. Yang penting ialah konsisten dan tidak menggunakan duit yang diperlukan untuk belanja harian.

5. Faham Peranan Emas Sebagai Penyimpan Nilai

Emas bukan alat magik. Harga emas boleh naik dan turun dalam jangka pendek. Tetapi emas telah lama digunakan sebagai penyimpan nilai kerana ia mempunyai nilai fizikal, terhad dan diterima secara meluas.

Apabila kita bercakap tentang bagaimana inflasi makan nilai simpanan, emas boleh menjadi salah satu alat untuk membantu melindungi nilai dalam tempoh panjang. Bukan untuk cepat kaya, tetapi untuk menyimpan nilai dengan lebih disiplin.

6. Gunakan Kaedah Autodebit Untuk Konsisten

Cabaran utama dalam menyimpan ialah disiplin. Ramai orang berniat mahu menyimpan, tetapi duit habis sebelum sempat diasingkan. Bila tunggu duit lebih, biasanya duit lebih itu tidak muncul.

Kaedah autodebit membantu kerana simpanan dibuat secara automatik setiap bulan. Kita tetapkan jumlah yang sesuai dengan bajet, kemudian biarkan sistem membantu kita menyimpan secara konsisten.

Autodebit emas sesuai untuk orang yang mahu mula sedikit demi sedikit tanpa perlu fikir terlalu banyak setiap bulan. Ia membantu membina tabiat menyimpan dahulu sebelum berbelanja.

7. Belajar Ilmu Sebelum Membeli

Sebelum membeli emas, pastikan anda faham asas penting seperti ketulenan emas, spread, harga jual dan beli, rekod pembelian, tempat jual balik dan tempoh simpanan yang sesuai.

Jangan beli semata-mata kerana ikut orang. Jangan guna duit pinjaman. Jangan gunakan duit kecemasan. Simpan emas perlu dibuat dengan ilmu, disiplin dan tujuan yang jelas.

Bagaimana Emas Membantu Keluarga Menghadapi Inflasi?

Keluarga muda biasanya paling cepat terasa kesan inflasi. Anak semakin besar, belanja semakin meningkat. Kos pendidikan, makanan, rawatan, pengangkutan dan rumah tidak semakin murah.

Dengan menyimpan sebahagian nilai dalam bentuk emas, keluarga mempunyai satu lagi lapisan simpanan untuk matlamat jangka panjang. Contohnya untuk pendidikan anak, deposit rumah, modal perniagaan kecil, atau persediaan persaraan.

Ini bukan bermaksud semua orang wajib membeli emas. Tetapi bagi mereka yang sudah ada dana kecemasan, ada lebihan bulanan dan mahu menjaga nilai simpanan, emas boleh menjadi pilihan yang wajar dipertimbangkan.

Sebab itu persoalan bagaimana inflasi makan nilai simpanan perlu dijawab dengan tindakan yang seimbang. Tunai tetap perlu. Ilmu tetap utama. Emas pula boleh menjadi alat bantu untuk tujuan jangka panjang.

Kesilapan Yang Perlu Dielakkan Bila Mula Simpan Emas

Kesilapan pertama ialah membeli emas menggunakan duit kecemasan. Ini boleh menyebabkan kita terpaksa menjual emas pada masa yang tidak sesuai apabila perlukan tunai segera.

Kesilapan kedua ialah berharap untung cepat. Bila harga emas turun sedikit, terus panik. Sedangkan emas lebih sesuai untuk simpanan jangka sederhana dan panjang, bukan untuk spekulasi harian.

Kesilapan ketiga ialah membeli tanpa faham kos dan spread. Ada orang hanya melihat harga beli, tetapi tidak faham harga jual balik. Akhirnya mereka kecewa kerana tidak membuat kiraan awal.

Kesilapan keempat ialah tiada matlamat. Simpan emas lebih berkesan apabila ada tujuan. Contohnya mahu kumpul 10 gram, 50 gram, 100 gram atau 1 kilogram untuk keluarga dalam tempoh tertentu.

Macam Mana Nak Mula Simpan Emas Dengan Bajet Kecil?

Untuk mula, anda tidak perlu tunggu kaya. Anda hanya perlu mula dengan jumlah yang tidak membebankan. Tetapkan bajet bulanan, pilih cara simpan yang mudah, dan jadikan ia rutin.

Jika anda baru bermula, pilih jumlah kecil dahulu. Pastikan belanja asas keluarga tidak terganggu. Apabila kewangan semakin stabil, barulah tambah simpanan sedikit demi sedikit.

Konsep ini sama seperti menabung. Bezanya, tabungan tersebut ditukar kepada bentuk emas supaya lebih sesuai untuk matlamat jangka panjang.

Anda boleh baca panduan asas di sini: Cara Mula Simpan Emas.

Bila Patut Mula Bertindak?

Masa terbaik untuk mula ialah apabila kita sudah sedar bahawa wang yang disimpan hari ini belum tentu sama nilainya pada masa depan. Tidak perlu tunggu keadaan sempurna. Tidak perlu tunggu gaji besar.

Mulakan dengan semak belanja, bina dana kecemasan dan asingkan sedikit untuk simpanan jangka panjang. Jika mahu bermula dengan emas, pastikan jumlahnya sesuai dengan kemampuan.

Ingat, tujuan memahami bagaimana inflasi makan nilai simpanan bukan supaya kita takut menyimpan wang. Sebaliknya, supaya kita lebih bijak menyusun simpanan.

Kesimpulan: Jangan Biarkan Simpanan Dimakan Inflasi

Akhirnya, bagaimana inflasi makan nilai simpanan ialah peringatan penting untuk setiap keluarga. Duit tunai memang perlu, tetapi wang yang dibiarkan terlalu lama tanpa strategi boleh kehilangan kuasa beli.

Simpanan tunai penting untuk kecemasan. ASB dan Tabung Haji boleh digunakan mengikut tujuan masing-masing. Dalam masa yang sama, emas boleh menjadi salah satu pilihan tambahan untuk simpanan jangka panjang.

Yang penting, jangan terburu-buru. Mulakan dengan ilmu. Susun kewangan ikut kemampuan. Elakkan hutang yang tidak perlu. Jadikan simpanan sebagai tabiat, bukan tunggu duit lebih semata-mata.

Jika anda mahu mula simpan emas secara kecil-kecilan dan konsisten, boleh tekan link ini: Saya nak mula simpan emas.

Nota: Artikel ini untuk tujuan pendidikan kewangan sahaja. Emas sesuai untuk simpanan jangka sederhana dan panjang. Pastikan anda mempunyai dana kecemasan tunai dan faham bahawa harga emas boleh naik dan turun dalam jangka pendek.

Emas atau ASB: Mana Lebih Sesuai? 7 Perbezaan Penting

Emas atau ASB: Mana Lebih Sesuai?

Emas atau ASB: Mana Lebih Sesuai untuk masa depan keluarga? Soalan ini biasanya timbul apabila kita mula sedar bahawa menyimpan duit sahaja belum tentu mencukupi. Kita bukan sekadar mahu melihat angka dalam akaun bertambah, tetapi mahu memastikan hasil titik peluh hari ini masih mempunyai nilai apabila diperlukan beberapa tahun akan datang.

Ada ibu bapa yang menyimpan untuk yuran universiti anak. Ada yang mahu menyediakan deposit rumah, dana kecemasan, kos menunaikan haji atau simpanan persaraan. Walaupun semua matlamat ini memerlukan wang, tempoh dan cara menyimpannya tidak semestinya sama.

Duit untuk membayar yuran sekolah pada awal tahun hadapan perlu mudah dicairkan. Sebaliknya, simpanan untuk persaraan 15 atau 20 tahun lagi memerlukan strategi yang mengambil kira kenaikan kos hidup dan perubahan kuasa beli.

Di sinilah ramai mula membandingkan emas dengan Amanah Saham Bumiputera atau ASB. Ada yang memilih ASB kerana mudah difahami, nilai unitnya tetap dan berpotensi memberikan agihan pendapatan. Ada pula memilih emas kerana ia merupakan aset fizikal, lebih sukar dibelanjakan dan sering digunakan untuk menyimpan nilai dalam tempoh yang panjang.

Hakikatnya, persoalan Emas atau ASB: Mana Lebih Sesuai tidak boleh dijawab hanya dengan memilih satu dan menolak yang lain. Kedua-duanya mempunyai fungsi yang berbeza. Pilihan terbaik bergantung pada tujuan, tempoh simpanan, keperluan kecairan dan disiplin kewangan keluarga.

Emas atau ASB: Mana Lebih Sesuai Bukan Soal Siapa Menang

Kesilapan paling biasa ialah membandingkan emas dan ASB seolah-olah kedua-duanya sedang bertanding untuk menjadi instrumen kewangan paling hebat.

ASB ada peranannya. Emas juga ada peranannya. Masalah hanya berlaku apabila kita menggunakan instrumen yang tidak sesuai dengan tempoh dan tujuan simpanan.

Jika wang akan digunakan dalam masa beberapa bulan atau setahun, kita memerlukan simpanan yang stabil dan mudah dicapai. Contohnya wang untuk yuran sekolah, deposit sewa rumah, baik pulih kereta, belanja bersalin atau dana kecemasan.

Untuk matlamat seperti ini, wang tunai, akaun bank, ASB atau simpanan lain yang mudah dicairkan biasanya lebih praktikal. Kita tidak mahu terpaksa menjual aset ketika nilainya sedang turun atau menanggung perbezaan harga beli dengan harga jual.

Namun, jika matlamat masih jauh, seperti pendidikan tinggi anak, persaraan, haji, pembelian rumah atau pembinaan legasi keluarga, cabarannya berubah. Kita bukan sahaja perlu mengumpul wang, tetapi juga perlu memikirkan bagaimana mahu menjaga kuasa belinya.

Jadual Perbandingan Emas dan ASB

AspekEmasASB
Bentuk simpananAset fizikal atau akaun emasUnit amanah harga tetap
KelayakanTerbuka mengikut syarat penyediaKhusus untuk Bumiputera yang layak
Sumber pulanganKenaikan harga emasAgihan pendapatan jika diumumkan
Pendapatan tahunanTiada dividen tetapBerpotensi menerima agihan tahunan
Perubahan nilaiHarga naik dan turun mengikut pasaranHarga unit tetap, kadar agihan boleh berubah
KecairanPerlu dijual semula untuk mendapatkan tunaiLebih mudah dikeluarkan melalui saluran disediakan
Disiplin menyimpanLebih sukar digunakan secara spontanLebih mudah dikeluarkan dan dibelanjakan
Kos transaksiAda perbezaan harga beli dan jualTertakluk pada syarat dan kaedah transaksi
Tempoh sesuaiSederhana hingga panjangPendek, sederhana atau panjang mengikut tujuan
Fungsi utamaMembina aset dan menyimpan sebahagian nilaiMengumpul dana dan potensi agihan pendapatan

Jadual ini menunjukkan bahawa jawapan kepada persoalan Emas atau ASB: Mana Lebih Sesuai bergantung pada fungsi yang kita perlukan, bukan semata-mata kadar pulangan pada satu-satu tahun.

7 Perbezaan Penting Antara Emas dan ASB

1. Cara Mendapatkan Pulangan

Perbezaan pertama ialah cara pulangan diperoleh.

Pemegang unit ASB berpotensi menerima agihan pendapatan yang diumumkan bagi sesuatu tahun kewangan. Kadar agihan boleh berubah mengikut prestasi dana dan keputusan pengurusan. Oleh itu, kadar yang diterima pada tahun lalu tidak semestinya akan berulang pada tahun berikutnya.

Emas pula tidak memberikan dividen atau agihan pendapatan tahunan. Pulangan emas datang daripada perubahan harga. Keuntungan hanya direalisasikan apabila emas dijual pada harga lebih tinggi daripada kos pembelian setelah mengambil kira spread.

Jika seseorang mahukan potensi agihan tahunan, ASB mungkin lebih sesuai. Jika matlamatnya ialah mengumpul aset yang berpotensi meningkat nilainya dalam tempoh panjang, emas boleh dipertimbangkan.

2. Kestabilan Nilai dalam Tempoh Pendek

ASB mempunyai nilai unit tetap. Ini memberi ketenangan kepada penyimpan yang tidak mahu melihat nilai simpanan berubah setiap hari.

Walau bagaimanapun, nilai unit yang tetap tidak bermaksud kadar agihan pendapatan juga tetap. Agihan masih boleh meningkat atau menurun.

Harga emas pula berubah mengikut pasaran. Dalam tempoh pendek, harga boleh naik dan boleh juga turun. Sebab itu emas tidak sesuai dibeli menggunakan wang yang pasti diperlukan dalam beberapa minggu atau bulan.

Jika wang itu untuk membayar yuran sekolah tahun hadapan atau membaiki kereta, ASB atau tunai mungkin lebih praktikal. Jika wang tersebut tidak diperlukan dalam masa terdekat, emas mempunyai lebih banyak masa untuk melalui turun naik pasaran.

3. Kecairan dan Kemudahan Mengeluarkan Wang

Kecairan merujuk kepada kemudahan sesuatu aset ditukar menjadi wang tunai.

ASB lebih mudah dicairkan melalui saluran yang disediakan. Ini merupakan kelebihan besar apabila pemegang unit memerlukan wang dengan segera.

Namun, kemudahan pengeluaran juga boleh menjadi kelemahan kepada orang yang kurang berdisiplin. Simpanan yang sepatutnya digunakan untuk pendidikan anak mungkin dikeluarkan sedikit demi sedikit untuk membeli barang kehendak.

Emas juga boleh dijual untuk mendapatkan tunai, tetapi pemilik perlu melalui proses jual balik. Langkah tambahan ini membuatkan seseorang berfikir dua kali sebelum mengusik simpanannya.

Bagi mereka yang sukar mengekalkan wang dalam akaun, emas boleh bertindak sebagai simpanan paksa rela.

4. Kemampuan Menjaga Kuasa Beli

Ramai orang menyangka bahawa selagi jumlah duit tidak berkurang, nilai simpanan mereka masih sama. Hakikatnya, kuasa beli boleh menurun apabila harga barang dan perkhidmatan meningkat.

RM10,000 yang kelihatan besar hari ini mungkin tidak mampu membeli jumlah barangan dan perkhidmatan yang sama sepuluh tahun akan datang.

Contohnya, kos pendidikan, sewa rumah, pengangkutan, rawatan dan makanan boleh meningkat dari semasa ke semasa. Inilah sebab simpanan jangka panjang perlu mengambil kira inflasi.

Emas sering digunakan sebagai salah satu aset untuk membantu menjaga kuasa beli ketika kadar inflasi dan nilai mata wang berubah.

Namun, ini tidak bermakna harga emas sentiasa meningkat setiap tahun. Dalam jangka pendek, harganya masih boleh turun. Emas lebih sesuai dilihat sebagai simpanan jangka panjang, bukan alat keuntungan segera.

5. Disiplin Menyimpan

Ramai keluarga sebenarnya mampu menyimpan, tetapi tidak mampu mengekalkan simpanan.

Apabila duit berada dalam akaun yang mudah dicapai, ia mudah digunakan. Sedikit untuk makan di luar, sedikit untuk membeli barang online dan sedikit lagi untuk perbelanjaan yang tidak dirancang.

ASB boleh membantu membina simpanan secara konsisten, terutama jika penyimpan menggunakan potongan automatik. Namun, ia tetap memerlukan disiplin supaya wang tidak dikeluarkan untuk perkara yang tidak penting.

Emas pula lebih sukar dibelanjakan secara spontan. Kita perlu menjualnya terlebih dahulu sebelum boleh menggunakan wang tersebut. Halangan kecil ini membantu menjaga simpanan daripada kebocoran.

Untuk mereka yang selalu gagal mengekalkan simpanan, baca panduan cara konsisten simpan emas setiap bulan.

6. Kos Transaksi dan Spread

Emas mempunyai harga jualan dan harga belian semula. Perbezaan antara kedua-dua harga ini dikenali sebagai spread.

Jika emas dibeli hari ini dan terus dijual dalam tempoh singkat, pemilik mungkin menerima jumlah yang lebih rendah walaupun harga pasaran tidak banyak berubah. Ini kerana harga jual balik biasanya lebih rendah daripada harga pembelian.

Sebab itu emas lebih sesuai disimpan untuk tempoh sederhana atau panjang. Masa diperlukan supaya kenaikan harga berpotensi mengatasi spread.

Tuan/Puan boleh menyemak harga emas Public Gold semasa untuk memahami perbezaan harga jualan dan belian semula.

ASB pula mempunyai nilai unit tetap. Namun, penyimpan tetap perlu memahami syarat transaksi, kaedah pengiraan agihan dan peraturan pengeluaran.

7. Tujuan dan Tempoh Simpanan

Perbezaan paling penting ialah tujuan simpanan.

ASB biasanya lebih sesuai untuk matlamat yang memerlukan nilai lebih stabil dan akses wang lebih mudah, seperti:

  • Dana kecemasan tambahan.
  • Yuran sekolah atau universiti dalam tempoh dekat.
  • Deposit rumah atau kenderaan.
  • Belanja bersalin.
  • Ubah suai rumah.
  • Tabung perkahwinan.

Emas pula lebih sesuai dipertimbangkan untuk:

  • Simpanan pendidikan anak bagi tempoh panjang.
  • Persediaan haji atau umrah.
  • Simpanan persaraan.
  • Tabung membeli rumah atau tanah pada masa hadapan.
  • Simpanan waris dan legasi keluarga.
  • Tabung yang mahu dilindungi daripada perbelanjaan spontan.

Jadi, apabila ditanya Emas atau ASB: Mana Lebih Sesuai, tanyakan dahulu: wang ini akan digunakan bila dan untuk tujuan apa?

Bila ASB Lebih Sesuai?

ASB bukan musuh emas. Bagi ramai keluarga Bumiputera, ASB merupakan pilihan simpanan yang mudah difahami dan lebih tenang dari sudut perubahan nilai unit.

ASB lebih sesuai apabila:

  • Wang mungkin diperlukan dalam tempoh dekat.
  • Penyimpan mahu akses yang lebih mudah.
  • Penyimpan mahukan nilai unit yang tetap.
  • Matlamat mempunyai tarikh yang jelas.
  • Penyimpan mahu potensi agihan pendapatan tahunan.
  • Dana kecemasan masih belum mencukupi.

Contohnya, jika anak akan masuk universiti tahun hadapan, menyimpan semua wang tersebut dalam emas mungkin kurang sesuai. Harga emas boleh turun ketika wang diperlukan, dan penjualan pula melibatkan spread.

Dalam keadaan ini, ASB, akaun bank atau simpanan mudah cair lebih praktikal.

Bila Emas Lebih Sesuai?

Emas lebih sesuai apabila matlamat simpanan masih jauh dan wang tersebut tidak diperlukan dalam masa terdekat.

Emas boleh dipertimbangkan apabila:

  • Tempoh simpanan sederhana atau panjang.
  • Penyimpan sukar menjaga wang tunai.
  • Matlamatnya ialah membina aset keluarga.
  • Penyimpan memahami harga boleh turun naik.
  • Wang tersebut bukan dana kecemasan utama.
  • Penyimpan mahu mempelbagaikan bentuk simpanan.

Emas bukan untuk kaya cepat. Ia juga bukan alat meneka harga. Fungsi utamanya ialah membantu seseorang membina aset dan menjaga disiplin simpanan dalam tempoh panjang.

Ramai penyimpan emas tidak bermula dengan jumlah besar. Mereka bermula melalui jumlah kecil yang konsisten. Tuan/Puan boleh membaca tips mudah memulakan simpanan emas secara bajet.

Emas atau ASB untuk Dana Kecemasan?

Dana kecemasan perlu mudah digunakan apabila berlaku perkara tidak dijangka seperti kehilangan pekerjaan, rawatan kesihatan, kereta rosak atau kecemasan keluarga.

Oleh itu, dana kecemasan tidak wajar diletakkan sepenuhnya dalam emas.

Strategi yang lebih seimbang ialah:

  • Simpan sebahagian dalam akaun bank untuk kecemasan segera.
  • Simpan sebahagian dalam ASB jika layak.
  • Gunakan emas sebagai simpanan kecemasan lapisan kedua atau simpanan jangka lebih panjang.

Contohnya, jika sasaran dana kecemasan keluarga ialah RM12,000, sebahagian besar boleh diletakkan dalam tunai dan ASB. Selepas dana asas ini stabil, barulah simpanan emas dibina secara berperingkat.

Emas atau ASB untuk Pendidikan Anak?

Kedua-duanya boleh digunakan untuk pendidikan anak, tetapi tempoh menjadi penentu.

Jika anak akan memasuki universiti dalam masa satu atau dua tahun, ASB atau simpanan mudah cair lebih sesuai. Wang tidak mempunyai banyak masa untuk menghadapi turun naik harga emas.

Jika anak masih kecil dan tempoh simpanan melebihi lima atau sepuluh tahun, ibu bapa boleh mempertimbangkan gabungan ASB dan emas.

ASB boleh digunakan untuk bahagian yang memerlukan kecairan. Emas pula boleh digunakan untuk bahagian simpanan jangka panjang yang mahu dijauhkan daripada perbelanjaan harian.

Untuk menetapkan sasaran berdasarkan jumlah gram, baca artikel berapa gram emas perlu disimpan.

Emas atau ASB untuk Persaraan?

Persaraan memerlukan gabungan kecairan, pendapatan dan perlindungan nilai.

ASB boleh menjadi salah satu tempat mengumpul dana kerana nilai unitnya tetap dan berpotensi memberikan agihan pendapatan.

Emas pula boleh menjadi sebahagian aset persaraan yang dijual secara berperingkat apabila diperlukan. Namun, emas tidak memberikan aliran tunai selagi tidak dijual.

Oleh itu, pesara tidak sepatutnya bergantung sepenuhnya kepada emas atau ASB sahaja. Mereka masih memerlukan wang tunai, simpanan mudah cair dan sumber pendapatan lain.

Perlukah Keluarkan Semua ASB untuk Membeli Emas?

Secara umum, tidak perlu mengeluarkan semua simpanan ASB semata-mata untuk membeli emas.

Tindakan ini boleh menyebabkan semua simpanan tertumpu pada satu aset. Jika harga emas turun selepas pembelian, pemilik mungkin terpaksa menunggu lebih lama untuk mendapatkan pulangan.

Pendekatan lebih selamat ialah membina emas secara berperingkat menggunakan simpanan baharu, bonus atau lebihan pendapatan.

Sebelum memindahkan wang ASB kepada emas, tanya enam soalan berikut:

  1. Adakah dana kecemasan sudah mencukupi?
  2. Adakah wang ini diperlukan dalam masa terdekat?
  3. Adakah saya mempunyai hutang berkadar tinggi?
  4. Adakah saya memahami spread emas?
  5. Adakah saya mampu menyimpan emas untuk tempoh panjang?
  6. Adakah simpanan saya sudah dipelbagaikan?

Bolehkah Menyimpan Emas dan ASB Serentak?

Ya. Malah bagi kebanyakan keluarga, gabungan kedua-duanya lebih praktikal berbanding memilih satu sahaja.

ASB boleh digunakan untuk simpanan yang memerlukan kecairan dan nilai unit yang stabil. Emas pula boleh digunakan untuk matlamat jangka panjang dan membina disiplin.

Keadaan KewanganCadangan ASBCadangan EmasCadangan Tunai
Belum ada dana kecemasan30%10%60%
Dana kecemasan sudah stabil50%40%10%
Sukar menjaga simpanan30%60%10%
Perlu wang dalam tempoh dekat60%10%30%

Jadual ini hanyalah contoh pendidikan. Pembahagian sebenar perlu mengambil kira pendapatan, hutang, tanggungan dan tempoh matlamat setiap keluarga.

5 Kesilapan Ketika Memilih Emas atau ASB

1. Membandingkan Pulangan Setahun Sahaja

Prestasi satu tahun tidak cukup untuk membuat keputusan jangka panjang. Fahami bagaimana pulangan setiap instrumen dihasilkan.

2. Menganggap Harga Emas Sentiasa Naik

Harga emas boleh turun dalam tempoh tertentu. Jangan gunakan wang yang akan diperlukan dalam masa terdekat.

3. Menganggap Agihan ASB Sentiasa Sama

Nilai unit ASB tetap, tetapi kadar agihan pendapatan boleh berubah setiap tahun.

4. Mengabaikan Spread Emas

Pembeli perlu memahami perbezaan antara harga beli dan harga jual balik sebelum membuat pembelian.

5. Meletakkan Semua Simpanan dalam Satu Tempat

Simpanan keluarga perlu dibahagikan mengikut fungsi. Ada wang untuk kecemasan, simpanan mudah cair dan aset jangka panjang.

Kesimpulan: Emas atau ASB, Mana Lebih Sesuai?

Emas atau ASB: Mana Lebih Sesuai akhirnya bergantung pada tujuan dan tempoh simpanan.

ASB lebih sesuai untuk simpanan yang memerlukan nilai unit stabil, potensi agihan dan akses wang yang lebih mudah. Emas pula lebih sesuai untuk membina aset, menjaga disiplin dan menyimpan bagi matlamat jangka sederhana atau panjang.

Jika dana kecemasan belum mencukupi, jangan paksa semua wang membeli emas. Kukuhkan dahulu tunai dan simpanan mudah cair.

Jika dana kecemasan sudah stabil dan matlamat masih jauh, mula bina emas secara konsisten mengikut kemampuan. Tidak perlu keluarkan semua ASB. Gunakan kedua-duanya berdasarkan fungsi.

ASB membantu mengumpul dana. Emas membantu menjaga disiplin dan membina aset. Keluarga yang bijak tidak semestinya memilih satu, tetapi tahu bila dan bagaimana menggunakan kedua-duanya.

Untuk memahami simpanan emas dengan lebih mendalam, baca panduan pelaburan emas melalui simpanan emas.

Jika Tuan/Puan mahu bermula secara kecil-kecilan, ikuti panduan berikut:

Panduan Cara Bermula Simpan Emas

Perlu bantuan menentukan jumlah simpanan mengikut matlamat keluarga? Hubungi kami di Macam Mana Nak Simpan Emas.

Artikel ini bertujuan untuk pendidikan umum dan bukan nasihat kewangan peribadi. Setiap keluarga mempunyai pendapatan, komitmen dan tahap risiko yang berbeza.


Soalan Lazim Tentang Emas atau ASB

1. Emas atau ASB: Mana Lebih Sesuai untuk pemula?

ASB sesuai untuk pemula Bumiputera yang mahukan simpanan dengan nilai unit tetap dan akses lebih mudah. Emas pula sesuai untuk mereka yang sukar mengekalkan simpanan dan mempunyai matlamat jangka lebih panjang.

2. Adakah emas lebih untung daripada ASB?

Tidak semestinya. Pulangan emas bergantung kepada perubahan harga dan spread, manakala pulangan ASB bergantung kepada agihan pendapatan yang diumumkan. Prestasi kedua-duanya boleh berubah.

3. Patutkah saya keluarkan semua ASB untuk membeli emas?

Tidak perlu. Lebih baik membina simpanan emas secara berperingkat menggunakan simpanan baharu supaya aset keluarga kekal dipelbagaikan.

4. Bolehkah emas menggantikan dana kecemasan?

Emas tidak patut menggantikan keseluruhan dana kecemasan. Sebahagian dana perlu disimpan dalam tunai atau instrumen mudah cair.

5. Bolehkah menyimpan emas dan ASB serentak?

Ya. ASB boleh digunakan untuk simpanan yang memerlukan kecairan, manakala emas digunakan untuk membina aset dan simpanan jangka panjang.

6. Adakah ASB memberikan pulangan yang dijamin?

Tidak. ASB berpotensi memberikan agihan pendapatan, tetapi kadar agihan boleh berubah mengikut prestasi dana dan keputusan pengurusan.

7. Berapa lama emas patut disimpan?

Emas lebih sesuai disimpan untuk tempoh sederhana atau panjang supaya pemilik mempunyai masa menghadapi turun naik harga dan mengatasi spread.

Berapa Gram Emas Perlu Disimpan? 7 Sasaran Penting

Berapa Gram Emas Perlu Disimpan?

Berapa gram emas perlu disimpan? Soalan ini selalu ditanya oleh orang yang baru mahu mula menyimpan emas. Ada yang tertanya-tanya sama ada perlu kumpul 1 gram, 10 gram, 100 gram atau terus meletakkan sasaran sehingga 1 kilogram.

Hakikatnya, tiada satu jumlah yang sesuai untuk semua orang. Jumlah emas yang perlu disimpan bergantung kepada pendapatan, komitmen bulanan, bilangan tanggungan, dana kecemasan dan tujuan simpanan.

Seorang bujang yang baru bekerja tentu mempunyai sasaran berbeza daripada ibu bapa yang mempunyai lima orang anak. Begitu juga seorang pesara yang mahu melindungi sebahagian wang persaraan memerlukan strategi berbeza daripada seorang pelajar yang baru mahu belajar menyimpan.

Namun, kita tetap memerlukan sasaran yang jelas. Tanpa sasaran, simpanan emas mudah menjadi aktiviti bermusim. Beli ketika semangat, berhenti apabila harga naik dan lupa menyimpan apabila ada perbelanjaan lain.

Artikel ini akan membantu Tuan/Puan menentukan berapa gram emas perlu disimpan berdasarkan tujuh peringkat sasaran yang praktikal.

Berapa Gram Emas Perlu Disimpan Sebenarnya?

Jawapan paling mudah ialah: simpan emas mengikut tujuan.

Jangan tentukan sasaran gram hanya kerana melihat orang lain mempunyai banyak emas. Ada orang mengumpul emas untuk dana kecemasan. Ada yang menyimpan untuk pendidikan anak, menunaikan umrah, membeli rumah, melangsaikan hutang atau persediaan persaraan.

Sebelum menetapkan sasaran, jawab tiga soalan berikut:

  1. Apakah tujuan utama simpanan emas ini?
  2. Bilakah emas tersebut mungkin diperlukan?
  3. Berapa jumlah yang mampu disimpan setiap bulan tanpa mengganggu keperluan asas?

Selepas tiga perkara ini jelas, barulah lebih mudah menentukan jumlah gram yang sesuai.

Bagi orang yang masih sukar menyimpan, matlamat pertama bukanlah terus mengumpul 100 gram. Matlamat pertama ialah membentuk tabiat menyimpan secara konsisten.

7 Sasaran Simpanan Emas Mengikut Keperluan

Sasaran emasPeringkatTujuan utama
1 gramPermulaanMembentuk tabiat menyimpan
5 gramSimpanan kecilPersediaan kecemasan awal
10 gramAsasDana kecemasan tambahan
30 gramPertengahanTabung matlamat keluarga
50 gramKukuhPerlindungan kewangan sederhana
100 gramAset keluargaPendidikan, umrah atau aset besar
1 kilogramLegasiPersaraan dan kekayaan keluarga

1. Sasaran Pertama: Kumpul 1 Gram Emas

Bagi orang yang belum pernah menyimpan emas, sasaran pertama ialah memiliki 1 gram.

Jangan pandang rendah 1 gram emas. Nilai terpenting pada peringkat ini bukan semata-mata harga emas tersebut. Nilai sebenarnya ialah perubahan tabiat daripada hanya menyimpan duit kepada mula membina aset.

Ramai orang tidak pernah bermula kerana terlalu memikirkan sasaran yang besar. Mereka melihat harga gold bar 100 gram, kemudian merasakan emas hanya sesuai untuk orang kaya.

Sebenarnya, simpanan emas boleh dimulakan secara kecil-kecilan. Kita tidak perlu terus menyediakan puluhan ribu ringgit.

Apabila berjaya mengumpul 1 gram pertama, keyakinan akan mula terbina. Selepas itu, sasaran 5 gram tidak lagi kelihatan mustahil.

Tuan/Puan boleh membaca panduan Gold Accumulation Program GAP untuk memahami cara mengumpul emas sedikit demi sedikit mengikut kemampuan.

2. Sasaran Kedua: Kumpul 5 Gram Emas

Selepas mencapai 1 gram, naikkan sasaran kepada 5 gram.

Lima gram boleh dianggap sebagai simpanan kecemasan emas peringkat awal. Ia mungkin belum cukup untuk menampung kecemasan besar, tetapi lebih baik daripada langsung tidak mempunyai aset yang boleh digunakan.

Contohnya, apabila berlaku keperluan mendesak, pemilik emas mempunyai pilihan sama ada menjual sebahagian emas atau menggunakan kemudahan berkaitan emas yang sah dan sesuai.

Namun begitu, emas tidak sepatutnya menggantikan semua wang tunai. Dana kecemasan tetap perlu mempunyai bahagian tunai kerana tidak semua kecemasan sesuai diselesaikan dengan menjual emas.

Strategi lebih seimbang ialah mempunyai kedua-duanya:

  • Wang tunai untuk kecemasan segera.
  • Emas untuk simpanan kecemasan jangka sederhana.

Jika mampu menyimpan RM100 atau RM200 setiap bulan, teruskan sehingga jumlah emas mencapai 5 gram.

3. Sasaran Ketiga: Kumpul 10 Gram Emas

Apabila sudah mempunyai 10 gram emas, seseorang mula mempunyai simpanan aset yang lebih bermakna.

Sasaran 10 gram sesuai untuk pekerja muda, pasangan yang baru berkahwin dan keluarga yang sedang membina dana kecemasan.

Namun, jumlah sebenar dana kecemasan tidak patut ditentukan berdasarkan gram semata-mata. Ia perlu dibandingkan dengan perbelanjaan bulanan keluarga.

Contohnya, jika komitmen asas keluarga ialah RM3,000 sebulan, sasaran dana kecemasan mungkin bersamaan tiga hingga enam bulan perbelanjaan. Sebahagian boleh disimpan dalam tunai, manakala sebahagian lagi boleh disimpan dalam bentuk emas.

Untuk mengetahui nilai semasa sasaran gram, Tuan/Puan boleh menyemak halaman harga emas Public Gold semasa.

Harga emas berubah dari semasa ke semasa. Oleh itu, lebih baik fokus kepada jumlah gram yang dikumpul berbanding terlalu risau tentang perubahan harga harian.

4. Sasaran Keempat: Kumpul 30 Gram Emas

Tiga puluh gram ialah sasaran yang sesuai untuk keluarga yang mahu membina tabung bagi satu matlamat tertentu.

Antara matlamat yang boleh dirancang ialah:

  • Tabung pendidikan anak.
  • Tabung qurban.
  • Persediaan menunaikan umrah.
  • Deposit pembelian aset.
  • Pelunasan sebahagian hutang.
  • Dana pertukaran kenderaan.

Jumlah 30 gram tidak semestinya dikumpul dalam masa setahun. Ia boleh dibina dalam tempoh dua, tiga atau lima tahun bergantung kepada kemampuan.

Contohnya, seseorang yang menyimpan purata 1 gram sebulan boleh mencapai 30 gram dalam tempoh 30 bulan. Mereka yang menyimpan setengah gram sebulan pula memerlukan tempoh lebih panjang.

Yang penting, sasaran tersebut mempunyai nama dan tujuan. Simpanan tanpa tujuan lebih mudah dijual untuk perkara yang tidak penting.

Namakan simpanan tersebut, contohnya:

“Tabung Emas Pendidikan Anak 30 Gram”

Apabila tujuannya jelas, kita lebih berdisiplin untuk tidak mengusik emas tersebut.

5. Sasaran Kelima: Kumpul 50 Gram Emas

Lima puluh gram boleh dianggap sebagai tahap pertengahan bagi pembinaan aset emas keluarga.

Pada peringkat ini, seseorang bukan lagi sekadar mencuba-cuba menyimpan emas. Mereka sudah mempunyai tabiat, pengalaman dan kefahaman yang lebih baik.

Simpanan 50 gram boleh menjadi sebahagian daripada perlindungan kewangan keluarga. Namun ia tetap perlu disertai dengan simpanan tunai, perlindungan takaful yang sesuai dan pengurusan hutang yang terkawal.

Jangan letakkan semua wang dalam satu aset sahaja. Emas mempunyai peranan tertentu, tetapi emas bukan jawapan kepada setiap masalah kewangan.

Emas paling sesuai digunakan untuk:

  • Simpanan jangka sederhana dan panjang.
  • Mengurangkan kebocoran wang.
  • Membina disiplin menyimpan.
  • Menyimpan sebahagian nilai harta.
  • Persediaan mencapai matlamat besar.

Untuk membina sasaran ini secara sistematik, baca panduan cara konsisten simpan emas setiap bulan.

6. Sasaran Keenam: Kumpul 100 Gram Emas

Sasaran 100 gram sangat popular dalam kalangan penyimpan emas kerana ia sudah boleh dianggap sebagai satu jumlah aset keluarga yang besar.

Namun, jangan terlalu terburu-buru mahu mencapai 100 gram sehingga mengabaikan perkara lain.

Jangan gunakan wang belanja keluarga. Jangan berhutang untuk membeli emas. Jangan menggunakan keseluruhan dana kecemasan tunai. Jangan mengejar jumlah gram sehingga gagal membayar komitmen wajib.

Cara terbaik mencapai 100 gram ialah dengan pembelian konsisten berdasarkan kemampuan.

Contohnya:

  • 1 gram sebulan bersamaan 12 gram setahun.
  • 2 gram sebulan bersamaan 24 gram setahun.
  • 5 gram sebulan bersamaan 60 gram setahun.

Seseorang yang menyimpan 2 gram sebulan boleh menghampiri sasaran 100 gram dalam tempoh lebih kurang empat tahun, tidak termasuk sebarang emas tambahan daripada bonus atau pendapatan sampingan.

Sasaran 100 gram sesuai dijadikan tabung untuk:

  • Pendidikan tinggi anak.
  • Persediaan persaraan.
  • Deposit rumah.
  • Modal perniagaan.
  • Umrah atau haji.
  • Pelunasan hutang besar.

Tuan/Puan boleh membaca artikel pelaburan emas melalui simpanan emas untuk memahami strategi membina aset secara berperingkat.

7. Sasaran Ketujuh: Kumpul 1 Kilogram Emas

Satu kilogram emas bersamaan 1,000 gram. Ini bukan sasaran jangka pendek bagi kebanyakan keluarga.

Ia lebih sesuai dianggap sebagai misi jangka panjang atau sasaran legasi keluarga.

Jangan tertekan apabila melihat angka 1 kilogram. Semua simpanan besar bermula dengan gram pertama.

Sasaran ini boleh dibina melalui:

  • Simpanan bulanan yang konsisten.
  • Tambahan simpanan daripada bonus.
  • Pendapatan sampingan.
  • Keuntungan perniagaan.
  • Pertambahan pendapatan dari semasa ke semasa.
  • Disiplin tidak menjual emas untuk kehendak sementara.

Jika satu keluarga mampu mengumpul 50 gram setahun, sasaran 1 kilogram memerlukan tempoh sekitar 20 tahun. Jika mampu 100 gram setahun, tempohnya sekitar 10 tahun.

Ini menunjukkan 1 kilogram bukan sasaran mustahil, tetapi ia memerlukan masa, pendapatan, disiplin dan perancangan yang jelas.

Berapa Gram Emas Perlu Disimpan Untuk Dana Kecemasan?

Tiada angka gram yang sama untuk setiap keluarga. Cara lebih tepat ialah menentukan sasaran berdasarkan perbelanjaan bulanan.

Ikuti langkah ini:

  1. Kira jumlah perbelanjaan asas sebulan.
  2. Darabkan dengan tiga hingga enam bulan.
  3. Tentukan bahagian yang perlu kekal dalam tunai.
  4. Tentukan bahagian yang mahu disimpan dalam emas.
  5. Bahagikan nilai sasaran emas dengan harga emas semasa.

Contohnya, sebuah keluarga memerlukan RM3,000 sebulan untuk keperluan asas. Sasaran tiga bulan bersamaan RM9,000.

Keluarga tersebut tidak semestinya menukar keseluruhan RM9,000 kepada emas. Mereka mungkin memilih untuk menyimpan RM5,000 dalam tunai dan selebihnya dalam bentuk emas.

Pembahagian sebenar bergantung kepada keadaan keluarga, kestabilan pekerjaan dan tahap keselesaan masing-masing.

Berapa Gram Emas Perlu Disimpan Setiap Bulan?

Jumlah bulanan bergantung kepada pendapatan dan komitmen. Jangan paksa diri menyimpan terlalu banyak sehingga terpaksa menjual semula emas untuk membayar bil.

Gunakan panduan mudah berikut:

Kemampuan bulananCadangan tindakan
RM100–RM200Kumpul secara sedikit demi sedikit melalui akaun emas
Nilai sekitar 1 gramSasarkan 12 gram dalam setahun
Nilai sekitar 2 gramSasarkan 24 gram dalam setahun
Nilai sekitar 5 gramSasarkan 60 gram dalam setahun

Jadual ini hanyalah panduan. Harga emas berubah, jadi nilai Ringgit yang diperlukan untuk membeli setiap gram juga berubah.

Lebih penting, tetapkan potongan simpanan sebaik sahaja menerima gaji. Jangan tunggu hujung bulan.

Simpan Ikut Gram, Bukan Terlalu Fokus Kepada Harga

Kesilapan biasa penyimpan baru ialah terlalu memerhatikan harga harian.

Apabila harga naik, mereka takut membeli. Apabila harga turun, mereka pula menunggu harga turun lebih rendah. Akhirnya, tiada pembelian dibuat dan jumlah gram tidak bertambah.

Bagi simpanan jangka panjang, fokus utama sepatutnya ialah jumlah gram dan konsistensi.

Ini tidak bermaksud harga perlu diabaikan. Harga tetap penting. Tetapi jangan sampai perubahan kecil harga menyebabkan matlamat simpanan terhenti.

Strategi yang lebih tenang ialah menyimpan pada waktu yang tetap, contohnya setiap kali menerima gaji. Kaedah ini membantu mengurangkan keputusan berdasarkan emosi.

Jangan Berhutang Untuk Mengejar Sasaran Gram

Walaupun emas ialah aset, Tuan/Puan tidak perlu berhutang semata-mata untuk mengejar jumlah gram.

Elakkan menggunakan kad kredit, pinjaman peribadi atau wang komitmen keluarga untuk membeli emas.

Matlamat simpan emas ialah mengukuhkan kewangan, bukan menambah tekanan kewangan.

Susunan keutamaan yang lebih sihat ialah:

  1. Sediakan keperluan asas keluarga.
  2. Bayar komitmen wajib.
  3. Bina dana kecemasan tunai.
  4. Kawal hutang tidak produktif.
  5. Simpan emas menggunakan lebihan yang dirancang.

Dengan cara ini, emas yang dibeli boleh disimpan lebih lama dan tidak perlu dijual semula dalam tempoh singkat.

Formula Mudah Menentukan Sasaran Emas

Gunakan formula ini untuk menentukan sasaran peribadi:

Tujuan + Tempoh + Kemampuan bulanan = Sasaran gram emas

Contohnya:

Seorang ibu mahu mengumpul 30 gram untuk pendidikan anak dalam tempoh lima tahun.

Lima tahun bersamaan 60 bulan. Jadi beliau perlu mengumpul purata 0.5 gram sebulan untuk mencapai 30 gram.

Jika belum mampu 0.5 gram setiap bulan, beliau boleh memanjangkan tempoh atau menambah simpanan apabila menerima bonus.

Sasaran yang baik bukan sasaran yang paling besar. Sasaran yang baik ialah sasaran yang mampu diteruskan.

Kesimpulan: Jadi, Berapa Gram Emas Perlu Disimpan?

Berapa gram emas perlu disimpan? Jawapannya bergantung kepada tujuan dan kemampuan keluarga.

Bagi orang yang baru bermula, sasarkan 1 gram pertama. Selepas itu, naikkan kepada 5 gram, 10 gram, 30 gram, 50 gram dan 100 gram.

Sasaran 1 kilogram pula boleh dijadikan misi jangka panjang untuk membina aset dan legasi keluarga.

Jangan bandingkan jumlah emas kita dengan orang lain. Ada orang mampu menyimpan 5 gram sebulan. Ada yang hanya mampu mengumpul sedikit demi sedikit. Kedua-duanya tetap sedang bergerak ke arah yang lebih baik.

Yang paling penting ialah:

  • Bermula mengikut kemampuan.
  • Menyimpan secara konsisten.
  • Tidak berhutang untuk membeli emas.
  • Mempunyai dana kecemasan tunai.
  • Menetapkan tujuan bagi setiap simpanan.
  • Membeli emas melalui platform yang jelas dan diyakini.

Jangan tunggu kaya untuk mula menyimpan emas. Mulakan dengan apa yang ada supaya sedikit demi sedikit kita membina kekayaan.

Jika Tuan/Puan masih belum mempunyai akaun simpanan emas, baca panduan pendaftaran percuma akaun Public Gold.

Selepas itu, ikuti langkah lengkap di sini:

Panduan Cara Bermula Simpan Emas


Soalan Lazim Tentang Berapa Gram Emas Perlu Disimpan

1. Berapa gram emas perlu disimpan oleh seorang pemula?

Pemula boleh menetapkan sasaran pertama sebanyak 1 gram. Selepas berjaya mengumpul 1 gram, naikkan sasaran secara berperingkat kepada 5 gram dan 10 gram.

2. Adakah 10 gram emas sudah mencukupi?

Sepuluh gram ialah permulaan yang baik, tetapi kecukupannya bergantung kepada tujuan, komitmen dan perbelanjaan keluarga. Ia tidak semestinya mencukupi sebagai keseluruhan dana kecemasan.

3. Berapa gram emas perlu disimpan setiap bulan?

Simpan mengikut kemampuan. Ada orang bermula dengan nilai RM100 sebulan, manakala yang lain mampu menyimpan 1 hingga 5 gram sebulan. Pastikan simpanan tidak mengganggu keperluan asas dan bayaran komitmen.

4. Perlukah simpan emas sehingga 100 gram?

Seratus gram boleh dijadikan sasaran jangka sederhana atau panjang. Ia sesuai untuk matlamat seperti pendidikan anak, umrah, persaraan, deposit aset atau pelunasan hutang.

5. Adakah 1 kilogram emas sasaran yang realistik?

Ya, tetapi ia lebih sesuai dijadikan sasaran jangka panjang. Sasaran tersebut memerlukan tempoh, disiplin dan kemampuan kewangan yang konsisten.

Jika Tuan/Puan baru mahu bermula, baca dahulu panduan asas ini: pendaftaran percuma akaun Public Gold.

Selepas faham langkah asas berkaitan berapa gram emas perlu disimpan, Tuan/Puan boleh terus ikut panduan ringkas di sini:

Panduan Cara Bermula Simpan Emas berkaitan ”Berapa Gram Emas Perlu Disimpan?”

Apa Kesan US Kenakan Cukai Import 1 Kg Gold Bar?

US Kenakan Cukai Import 1 Kg Gold Bar – Apa Kesannya Kepada Pelabur Emas Malaysia?

Goldbar 1kg Public Gold 999.9 dalam pouch. US kenakan cukai import gold bar?

Pada 8 Ogos 2025, dunia pelaburan emas dikejutkan dengan berita Amerika Syarikat mengenakan tarif (cukai import) ke atas jongkong emas seberat 1kg dari Switzerland. Berita ini dilaporkan oleh Financial Times dan Bloomberg, menyebabkan harga emas global naik mendadak dalam masa singkat.

Apa Sebenarnya Yang Berlaku?

  • Sebelum ini, bar emas 1 kg biasanya bebas cukai di US.
  • Tiba-tiba, kastam US tukar kod import emas 1 kg daripada kategori unwrought kepada semi-manufactured — automatik kena cukai import.
  • Switzerland ialah hab pemprosesan emas dunia, jadi langkah ini beri kejutan besar kepada pasaran global.
  • Kesan segera: harga emas di pasaran hadapan New York melonjak ke paras tertinggi dalam sejarah.

Kesan Kepada Harga Emas Apabila Kena Cukai Import

  1. Jangka Pendek – Harga emas cenderung naik sebab panik dan gangguan bekalan.
  2. Jangka Panjang – Faktor ekonomi global seperti inflasi, kadar faedah, dan ketidaktentuan politik akan terus menyokong harga emas.
  3. Kitaran Harga Emas – Biasanya bila ada berita besar macam ni, harga akan melonjak, kemudian stabil semula bila pasaran dah “hadam” berita tersebut.

Tips Untuk Penyimpan Emas & Pelabur Emas di Malaysia

1. Gunakan Peluang Lonjakan Harga

Kalau kita dah simpan emas dalam tempoh yang lama, lonjakan harga macam ni boleh jadi masa sesuai untuk jual sebahagian emas kalau nak ambil untung.

Saya, Suhaimee Manaf bersama penulis Buku Wang Emas Mohd Zulkifli Shafie

Tapi lebih baik kita ikut nasihat Tuan Mohd Zulkifli Shafie – guru emas dan penasihat pelaburan yang dihormati — waktu terbaik untuk menjual balik emas adalah dalam tiga keadaan yang sangat strategik dan berlandaskan disiplin kewangan:

i. Bila Ada Peluang Tukar Kepada Aset Lebih Menguntungkan
Kalau emas yang kita simpan boleh “dipindahkan” kepada aset lain yang berpotensi beri pulangan lebih lumayan — contohnya dapat beli rumah pelaburan harga runtuh atau nak pusingkan modal untuk bisnes yang memang dah terbukti untung — itu masa yang baik untuk lepaskan sedikit emas kita. Ambil peluang sebelum peluang tu hilang.

Testimoni pelaburan emas Public Gold akaun GAP dokumen sokongan pinjaman perumahan.

ii. Bila Sasaran Simpanan Dah Capai
Kalau dari awal kita simpan emas untuk tujuan tertentu — seperti nak pergi haji, bayar yuran universiti anak, atau buat duit muka beli rumah — bila jumlah simpanan dah cukup, itu tandanya emas kita dah “selesaikan tugasnya”. Masa tu sesuai untuk tukar semula kepada tunai dan capai matlamat.

Matlamat pelaburan emas untuk gold saver

iii. Bila Hadapi Kecemasan & Dana Tunai Dah Habis
Kadang-kadang hidup ni tak lari dari ujian. Kalau berlaku kecemasan seperti kos rawatan, kemalangan, atau masalah kewangan mendadak, dan tabung kecemasan kita dah kosong, emas boleh jadi penyelamat. Tapi pastikan ini pilihan terakhir selepas semua cara lain dah digunakan.

2. Konsisten Simpan Emas

Kalau kita masih di fasa membina dana kecemasan sebanyak 6-12 bulan gaji, jangan kejar timing harga. Teruskan simpan emas secara konsisten setiap bulan melalui Akaun GAP Public Gold — beli ikut gram, bukan ikut harga harian.

Paling baik terus buat potongan bulanan bila terima gaji secara Auto-Debit.

3. Fokus Emas Fizikal

Dalam ketidaktentuan global, emas fizikal Public Gold adalah aset sebenar yang tak bergantung kepada sistem kewangan digital. Public Gold menyediakan jongkong & dinar patuh syariah yang mudah dicairkan (ditunaikan) bila perlu. Kita boleh mulakan sama ada menabung emas secara berdikit-dikit dalam Akaun GAP atau pun dapatkan emas fizikal goldbar atau dinar.

Kedua-dua cara telah disahkan patuh syariah oleh Panel Penasihat Syariah Amanie Advisor sejak tahun 2016 lagi.

4. Diversifikasi Simpanan

Gabungkan simpanan emas fizikal dengan Akaun GAP. GAP sesuai untuk simpanan kecil & fleksibel, emas fizikal sesuai untuk simpanan jangka panjang & warisan.

Kenapa Pilih Public Gold?

  • Patuh Syariah – Diiktiraf oleh Amanie Advisors.
  • Spread rendah – Lebih untung bila jual balik.
  • Boleh beli serendah RM100 melalui Akaun GAP.
  • Jaminan beli balik 24 jam – Mudah dicairkan bila perlu.

Kesimpulan

Berita tarif cukai import emas 1kg oleh US ni cuma satu contoh bagaimana politik & polisi negara besar boleh memberi kesan kepada harga emas dunia. Tapi bagi kita di Malaysia, fokus utama tetap sama — simpan emas secara konsisten untuk lindungi nilai harta dari inflasi.

Kalau belum mula, mulakan simpan emas hari ini. Jangan tunggu harga naik lagi baru nak bertindak.

Masa terbaik mula simpan emas adalah 10 tahun lalu, masa kedua terbaik adalah hari ini.

Klik sini untuk panduan buka Akaun GAP Public Gold dengan hanya 4 Langkah Mudah step-by-step sekarang!

Cara Mula Simpan Emas dengan Public Gold

  1. Buka Akaun GAP Public Gold – Percuma, hanya perlu IC & nombor telefon.
    – Daftar Akaun GAP Dewasa (18 Tahun ke atas)
    – Daftar Akaun GAP Junior (Bawah 18 Tahun)
  2. Deposit serendah RM100 – Terus dapat rekod jumlah gram emas dalam akaun.
  3. Pilih nak kekalkan dalam GAP atau keluarkan emas fizikal.

Nota: Anda juga boleh baca artikel berkaitan di blog ini seperti: